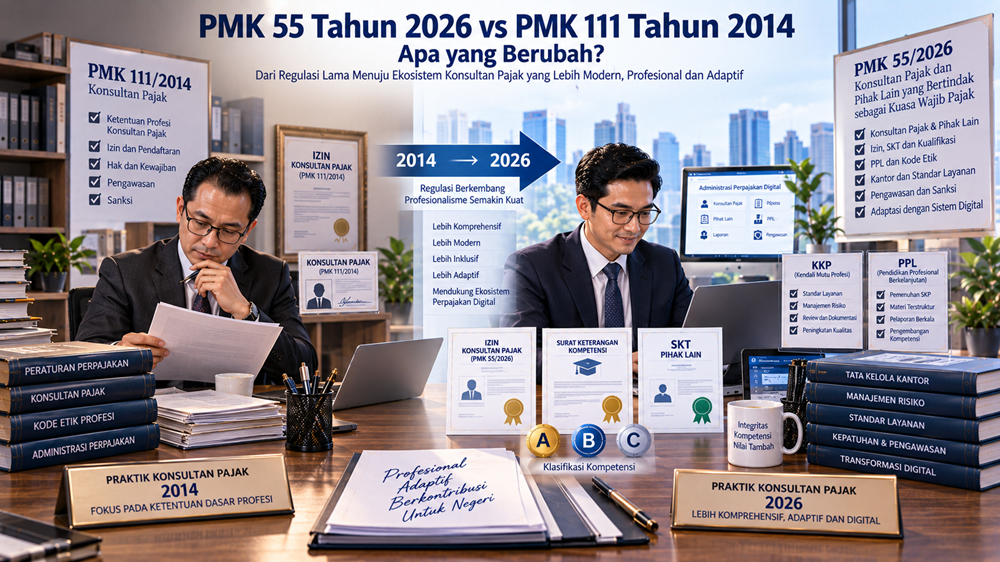

Terbitnya PMK Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak bukan sekadar mengganti nomor peraturan lama.
Perubahannya jauh lebih mendasar.
Jika rezim PMK 111/PMK.03/2014 sebagaimana diubah dengan PMK 175/PMK.01/2022 terutama berpusat pada profesi Konsultan Pajak, maka PMK 55 Tahun 2026 memperluas arsitektur pengaturan menjadi sebuah ekosistem yang mencakup Konsultan Pajak, Kantor Konsultan Pajak, Asosiasi Konsultan Pajak, kompetensi, pendidikan profesional berkelanjutan, pengawasan profesi, hingga Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak.
PMK 55 Tahun 2026 mulai berlaku pada 24 Agustus 2026 dan secara resmi mencabut PMK 111 Tahun 2014 beserta PMK 175 Tahun 2022 yang mengubahnya.
Artinya, sejak tanggal tersebut, praktisi tidak lagi cukup membaca PMK 111/2014 sebagai pedoman utama profesi Konsultan Pajak.
Ada sejumlah konsep lama yang dipertahankan, tetapi ada pula istilah, mekanisme, kewajiban, dan struktur kelembagaan yang berubah cukup signifikan.
Lalu, apa sebenarnya yang berubah dari PMK 111 Tahun 2014 ke PMK 55 Tahun 2026?
Mari kita bedah satu per satu.
Sebelum Membandingkan, Ada Satu Hal yang Harus Diluruskan
Ketika membahas PMK 55 Tahun 2026 vs PMK 111 Tahun 2014, perbandingannya sebaiknya tidak dilakukan terhadap teks awal PMK 111 tahun 2014 saja.
Mengapa?
Karena PMK 111/2014 pernah diubah melalui PMK 175/PMK.01/2022.
Perubahan tahun 2022 antara lain menyentuh:
- kewenangan penerbitan Izin Praktik;
- tata kelola pembinaan profesi;
- sertifikasi;
- asosiasi;
- pelaporan;
- pengawasan; dan
- beberapa aspek administratif lainnya.
Jadi, ketika artikel ini menyebut “rezim PMK 111 Tahun 2014”, yang dimaksud adalah:
PMK 111/PMK.03/2014 sebagaimana telah diubah terakhir dengan PMK 175/PMK.01/2022.
Dengan cara ini, perbandingannya menjadi lebih adil dan akurat.
Ringkasan Perubahan PMK 111/2014 ke PMK 55/2026
Secara garis besar, perubahannya dapat dilihat dalam tabel berikut:
| Aspek | PMK 111/2014 jo. PMK 175/2022 | PMK 55/2026 |
|---|---|---|
| Objek utama pengaturan | Konsultan Pajak | Konsultan Pajak + Pihak Lain sebagai Kuasa WP |
| Nama izin | Izin Praktik | Izin Konsultan Pajak |
| Identitas izin | Kartu Izin Praktik | Tidak lagi bertumpu pada konsep kartu izin periodik seperti rezim lama |
| Kompetensi | Sertifikat Konsultan Pajak | Surat Keterangan Kompetensi |
| Penyelenggaraan kompetensi | Panitia Penyelenggara Sertifikasi | Unit Pengelola |
| Ujian profesi | Tidak dipisahkan seperti struktur baru | Ada ujian profesi oleh Asosiasi sebagai salah satu syarat izin |
| Tingkat kompetensi | A, B, C | A, B, C |
| Masa berlaku bukti kompetensi | Berbasis sertifikat dalam rezim lama | Surat Keterangan Kompetensi berlaku 3 tahun |
| PPL | Ada | Tetap ada, dengan struktur SKP lebih eksplisit |
| Asosiasi | Wajib bagi Konsultan Pajak | Tetap wajib dan perannya diperkuat |
| Kantor Konsultan Pajak | Belum dibangun sebagai rezim izin tersendiri sekomprehensif PMK 55 | Harus memiliki izin tersendiri |
| Bentuk KKP | Tidak diatur sedetail PMK 55 | Perseorangan, persekutuan perdata, firma, PT |
| Pihak Lain sebagai kuasa | Tidak menjadi objek inti PMK 111 | Diatur langsung dalam PMK 55 |
| SKT | Istilah SKT digunakan untuk asosiasi | SKT digunakan untuk Pihak Lain sebagai Kuasa WP |
| Pengawasan | Ada | Lebih terstruktur: pemeriksaan reguler dan khusus |
| Sanksi | Teguran, pembekuan, pencabutan | Peringatan, pembekuan, pencabutan; bisa tidak berurutan |
| Larangan profesi | Ada dalam kerangka lama | Diperinci lebih tegas, termasuk gratifikasi, imbalan, pemerasan, rekayasa |
| Quality control KKP | Tidak menjadi elemen sekuat rezim baru | Menjadi salah satu unsur penting perizinan dan pengawasan |
| Penguatan profesi | Berbasis pembinaan lama | Ada Komite Penguatan Profesi |
| Kuasa WP | Diatur terpisah dari rezim profesi | Diintegrasikan untuk Pihak Lain dan beririsan dengan PMK 44/2026 |
Tabel tersebut hanya memberikan gambaran cepat.
Beberapa perubahan memiliki implikasi jauh lebih besar daripada yang terlihat.
1. PMK 55 Tidak Lagi Hanya Bicara Konsultan Pajak
Perubahan pertama terlihat langsung dari judul peraturannya.
PMK 111 Tahun 2014 berjudul sederhana:
“Konsultan Pajak.”
Sedangkan PMK 55 Tahun 2026 berjudul:
“Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak.”
Perubahan judul ini bukan kosmetik.
Ia menunjukkan perluasan lingkup regulasi.
Di bawah PMK 55, Kementerian Keuangan tidak hanya mengatur profesi Konsultan Pajak, tetapi juga menciptakan kerangka yang lebih jelas bagi Pihak Lain yang dapat bertindak sebagai kuasa Wajib Pajak.
Dengan kata lain, arsitektur barunya membedakan setidaknya dua kelompok:
Konsultan Pajak, yang menjalankan profesi dengan Izin Konsultan Pajak;
dan
Pihak Lain, yang bukan Konsultan Pajak tetapi dapat bertindak sebagai kuasa setelah memenuhi persyaratan kompetensi dan memperoleh Surat Keterangan Terdaftar.
Ini merupakan salah satu perubahan paling penting dari rezim sebelumnya.
Baca juga artikel “Konsultan Pajak vs Pihak Lain sebagai Kuasa Wajib Pajak” untuk memahami perbedaan status keduanya secara lebih mendalam.
2. “Izin Praktik” Berubah Menjadi “Izin Konsultan Pajak”
Dalam rezim lama, istilah yang digunakan adalah Izin Praktik Konsultan Pajak.
PMK 111/2014 sebagaimana diubah PMK 175/2022 mendefinisikan Izin Praktik sebagai izin yang ditetapkan oleh Sekretaris Jenderal Kementerian Keuangan atau pejabat yang ditunjuk.
Di PMK 55 Tahun 2026, nomenklaturnya berubah menjadi:
Izin Konsultan Pajak.
Setiap orang yang menjalankan praktik sebagai Konsultan Pajak wajib memiliki izin tersebut.
Perubahan istilah ini terlihat sederhana, tetapi menunjukkan penataan ulang rezim perizinan profesi.
Yang menjadi pusat bukan lagi “kartu praktik” sebagai identitas yang perlu diperpanjang secara periodik seperti sebelumnya, melainkan status izin profesi yang melekat pada Konsultan Pajak dan berada dalam sistem pengawasan baru.
3. Kartu Izin Praktik Dua Tahunan Tidak Lagi Menjadi Pusat Sistem
Di bawah rezim lama, terdapat konsep Kartu Izin Praktik.
Kartu tersebut merupakan tanda pengenal Konsultan Pajak dan berdasarkan rezim PMK 111/2014 jo. PMK 175/2022 memiliki masa berlaku 2 tahun serta harus diperpanjang.
Struktur PMK 55 Tahun 2026 tidak lagi dibangun dengan pola yang sama.
Fokusnya bergeser pada:
- Izin Konsultan Pajak;
- Surat Keterangan Kompetensi;
- pelaporan;
- PPL;
- asosiasi;
- pengawasan;
- serta kepatuhan berkelanjutan.
Secara praktis, ini merupakan perubahan filosofi administrasi.
Rezim lama cukup kuat menonjolkan kartu sebagai bukti administratif periodik.
Sedangkan rezim baru lebih menonjolkan status profesional yang terus dipantau melalui sistem kompetensi, kepatuhan, PPL, laporan, dan pemeriksaan.
4. Sertifikat Konsultan Pajak Bergeser Menjadi Surat Keterangan Kompetensi
Dalam PMK 111 Tahun 2014, dikenal istilah:
Sertifikat Konsultan Pajak.
Dokumen tersebut pada dasarnya menjadi bukti tingkat keahlian Konsultan Pajak.
PMK 55 Tahun 2026 memperkenalkan konsep:
Surat Keterangan Kompetensi.
Surat Keterangan Kompetensi diperoleh setelah seseorang mengikuti uji kompetensi di bidang perpajakan dan dinyatakan lulus.
Klasifikasinya tetap terdiri dari:
- tingkat A;
- tingkat B; dan
- tingkat C.
Namun ada perubahan yang cukup penting:
Surat Keterangan Kompetensi memiliki masa berlaku 3 tahun.
Untuk memperpanjang masa kompetensi tersebut, pemegangnya harus mengikuti ujian penyegaran dan dinyatakan lulus.
Artinya, kompetensi tidak lagi diperlakukan sebagai sesuatu yang diperoleh sekali lalu diasumsikan selalu relevan.
Konsep barunya lebih menyerupai:
kompetensi harus dipertahankan dan diperbarui secara periodik.
Ini merupakan perubahan filosofis yang cukup besar.
5. Sekarang Ada Dua Lapisan: Uji Kompetensi dan Ujian Profesi
Ini merupakan salah satu perubahan yang paling mudah membingungkan calon Konsultan Pajak.
Dalam PMK 55 Tahun 2026, untuk memperoleh Izin Konsultan Pajak, seseorang tidak cukup hanya memiliki Surat Keterangan Kompetensi.
Pasal mengenai persyaratan izin juga mensyaratkan telah lulus ujian profesi Konsultan Pajak yang diselenggarakan oleh Asosiasi Konsultan Pajak.
Dengan demikian, arsitektur baru membedakan:
Uji Kompetensi
Ditujukan untuk menguji kompetensi perpajakan dan menghasilkan Surat Keterangan Kompetensi.
Ujian Profesi Konsultan Pajak
Diselenggarakan oleh Asosiasi Konsultan Pajak dan menjadi salah satu syarat memperoleh Izin Konsultan Pajak.
Ini merupakan perbedaan yang harus dipahami betul.
Kompeten di bidang perpajakan tidak otomatis berarti telah memenuhi seluruh persyaratan untuk menjadi Konsultan Pajak.
Masih ada lapisan profesional yang harus dipenuhi.
Untuk pembahasan lebih khusus, baca artikel “Syarat Menjadi Konsultan Pajak Menurut PMK 55 Tahun 2026.”
6. Tingkat A, B, dan C Tetap Dipertahankan
Tidak semua hal berubah.
Sistem klasifikasi A, B, dan C tetap dipertahankan.
PMK 55 Tahun 2026 tetap menggunakan tingkatan kompetensi yang membedakan cakupan Wajib Pajak yang dapat ditangani.
Secara garis besar:
Tingkat A
Untuk orang pribadi, dengan pengecualian tertentu terkait Wajib Pajak yang berdomisili di negara mitra P3B.
Tingkat B
Mencakup orang pribadi dan badan, tetapi masih mengecualikan antara lain badan penanaman modal asing, bentuk usaha tetap, dan pihak tertentu yang berdomisili di negara mitra P3B.
Tingkat C
Memiliki cakupan paling luas untuk seluruh orang pribadi dan badan.
Jadi, kerangka A → B → C tetap dipertahankan.
Yang berubah terutama adalah mekanisme memperoleh, memelihara, dan menghubungkan kompetensi tersebut dengan izin profesi.
7. Pengalaman Kerja untuk Peningkatan Level Dibuat Lebih Eksplisit
PMK 55 Tahun 2026 juga memberikan persyaratan pengalaman kerja yang lebih tegas untuk klasifikasi tertentu.
Untuk memperoleh izin kelas B dibutuhkan pengalaman perpajakan minimal 1 tahun secara akumulatif dalam 3 tahun terakhir.
Sedangkan kelas C membutuhkan pengalaman minimal 2 tahun secara akumulatif dalam 3 tahun terakhir.
Selain itu, peningkatan izin dari satu level ke level berikutnya juga mensyaratkan masa praktik tertentu.
Pendekatan ini memperkuat konsep bahwa kenaikan kelas bukan hanya perkara lulus ujian.
Ada unsur:
kompetensi + pengalaman nyata + masa praktik.
8. Kantor Konsultan Pajak Sekarang Memiliki Rezim Izin Tersendiri
Ini merupakan salah satu perubahan besar.
PMK 55 Tahun 2026 mendefinisikan secara khusus:
Kantor Konsultan Pajak atau KKP.
KKP merupakan badan usaha yang telah memperoleh izin Menteri sebagai tempat bagi Konsultan Pajak memberikan jasa kepada masyarakat.
Konsultan Pajak yang ingin mendirikan KKP harus terlebih dahulu mendapatkan izin Kantor Konsultan Pajak.
Tanpa izin tersebut, mendirikan KKP dapat berujung pada sanksi terhadap Konsultan Pajak.
Rezim lama tidak membangun struktur perizinan KKP sedetail ini.
Dengan PMK 55, pemerintah tidak hanya mengawasi individu Konsultan Pajak, tetapi juga organisasi atau badan usaha tempat praktik itu dijalankan.
Baca juga artikel “Cara Mendirikan Kantor Konsultan Pajak Berdasarkan PMK 55 Tahun 2026.”
9. Bentuk Badan Usaha Kantor Konsultan Pajak Diatur Lebih Jelas
PMK 55 Tahun 2026 mengatur bahwa KKP dapat berbentuk:
- usaha perseorangan;
- persekutuan perdata;
- firma; atau
- perseroan terbatas.
Bukan hanya bentuk hukumnya yang diatur.
Komposisi para Konsultan Pajak di dalam struktur kepemilikan dan pengelolaan juga ditentukan.
Misalnya, untuk persekutuan perdata dan firma, paling sedikit terdapat 2 Konsultan Pajak, dan sekurang-kurangnya 2/3 dari seluruh sekutu harus merupakan Konsultan Pajak.
Untuk perseroan terbatas, terdapat persyaratan mengenai direksi dan komisaris yang berstatus Konsultan Pajak.
Ini menunjukkan satu hal:
PMK 55 tidak lagi hanya mengatur siapa yang boleh menjadi Konsultan Pajak, tetapi juga bagaimana institusi profesionalnya harus dibangun.
10. Sistem Pengendalian Mutu Menjadi Lebih Penting
Salah satu hal menarik dalam persyaratan izin KKP adalah adanya rancangan sistem pengendalian mutu.
Ini memperlihatkan perubahan pendekatan dari pengawasan individu menjadi pengawasan organisasi.
Sebuah Kantor Konsultan Pajak tidak cukup hanya memiliki:
- NPWP;
- alamat kantor;
- akta pendirian;
- dan Konsultan Pajak sebagai pimpinan.
KKP juga harus menunjukkan bagaimana mutu praktik akan dikendalikan.
Secara profesional, ini merupakan langkah penting.
Karena risiko praktik perpajakan tidak hanya berasal dari ketidakmampuan seseorang, tetapi juga dari kegagalan sistem.
Misalnya:
- tidak adanya review dokumen;
- tidak ada conflict check;
- tidak ada pengendalian akses data klien;
- tidak ada engagement acceptance;
- atau tidak ada mekanisme supervisi.
PMK 55 mulai membawa praktik Konsultan Pajak mendekati standar tata kelola profesi yang lebih institusional.
11. Istilah “SKT” Berubah Arti Secara Fundamental
Ini merupakan perubahan yang sangat penting bagi siapa pun yang membaca kedua peraturan.
Dalam PMK 111/2014 jo. PMK 175/2022, istilah:
Surat Keterangan Terdaftar atau SKT
digunakan untuk Asosiasi Konsultan Pajak yang telah terdaftar pada Kementerian Keuangan.
Dalam PMK 55 Tahun 2026, istilah SKT digunakan dalam konteks berbeda, yaitu:
Surat Keterangan Terdaftar bagi Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak.
Ini bukan perubahan kecil.
Istilahnya sama, tetapi subjek hukumnya berbeda.
Karena itu, ketika membaca dokumen lama atau artikel lama di internet, Anda harus melihat konteks tahunnya.
Jika artikel lama menyebut:
“SKT Asosiasi Konsultan Pajak”
jangan kemudian menganggapnya sama dengan:
“SKT Pihak Lain sebagai Kuasa Wajib Pajak.”
Dua konsep tersebut berbeda.
Untuk struktur SEO, pembahasan detail mengenai SKT tetap lebih tepat dibaca pada artikel “Apa Itu SKT Pihak Lain?” dan “Cara Mendapatkan SKT Kuasa Wajib Pajak.”
12. Pihak Lain sebagai Kuasa Wajib Pajak Sekarang Mendapat Bab Khusus
PMK 55 Tahun 2026 secara eksplisit mengatur Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak.
Ini merupakan ekspansi regulasi yang signifikan dibanding rezim lama.
Pihak Lain harus memiliki:
- kompetensi;
- Surat Keterangan Kompetensi; dan
- Surat Keterangan Terdaftar sesuai ketentuan.
SKT Pihak Lain diterbitkan bersamaan dengan Surat Keterangan Kompetensi dan memiliki klasifikasi A, B, atau C.
Masa berlakunya adalah 3 tahun sejak tanggal diterbitkan.
Dengan demikian, PMK 55 membuka jalur yang lebih terstruktur bagi orang yang bukan Konsultan Pajak tetapi memenuhi ketentuan untuk bertindak sebagai kuasa Wajib Pajak.
Namun perlu ditegaskan:
pemegang SKT bukan otomatis Konsultan Pajak.
Status keduanya berbeda.
13. Hubungan PMK 55 dengan PMK 44 Tahun 2026 Menjadi Penting
PMK 55 Tahun 2026 tidak bekerja sendirian.
Pada tahun yang sama juga terbit PMK 44 Tahun 2026 mengenai persyaratan untuk menjadi kuasa di bidang perpajakan dan tata cara pelaksanaan hak serta pemenuhan kewajiban kuasa.
Karena itu, untuk memahami rezim kuasa secara lengkap:
PMK 55/2026 terutama perlu dibaca untuk melihat status profesi, kompetensi, dan Pihak Lain.
Sedangkan:
PMK 44/2026 perlu dibaca untuk melihat mekanisme seseorang bertindak sebagai kuasa Wajib Pajak.
Dengan kata lain, arsitektur 2026 jauh lebih terintegrasi dibanding membaca PMK 111/2014 secara berdiri sendiri.
14. PPL Tetap Ada, Tetapi Struktur SKP Lebih Tegas
Pendidikan Profesional Berkelanjutan atau PPL sebenarnya bukan hal baru.
Rezim PMK 111/2014 jo. PMK 175/2022 juga sudah mengenal kewajiban pengembangan profesional berkelanjutan.
Namun PMK 55 Tahun 2026 membuat struktur kewajibannya lebih tegas berdasarkan klasifikasi izin.
Jumlah SKP minimum per tahun adalah:
| Klasifikasi | Minimum SKP | Minimum Terstruktur |
|---|---|---|
| A | 20 SKP | 16 SKP |
| B | 30 SKP | 24 SKP |
| C | 45 SKP | 36 SKP |
Kewajiban tersebut mulai berjalan pada Januari tahun berikutnya setelah izin diterbitkan.
Realisasinya juga harus dilaporkan secara elektronik paling lambat 31 Januari tahun berikutnya.
Dengan demikian, PPL semakin diposisikan sebagai bagian dari compliance profesi, bukan sekadar aktivitas seminar atau penambahan pengetahuan.
Baca artikel “PPL Konsultan Pajak: Jumlah SKP dan Ketentuannya Menurut PMK 55 Tahun 2026” untuk pembahasan khusus.
15. Peran Asosiasi Berubah dan Semakin Strategis
Asosiasi tetap merupakan bagian penting dalam profesi Konsultan Pajak.
Namun PMK 55 memberikan peran yang cukup strategis.
Asosiasi yang memenuhi persyaratan dan terdaftar tidak hanya menjadi rumah organisasi profesi.
Asosiasi juga berperan antara lain dalam:
- pengembangan profesi;
- penyelenggaraan PPL;
- Kode Etik;
- Standar Praktik;
- serta penyelenggaraan ujian profesi Konsultan Pajak.
Dalam rezim baru, seseorang yang ingin memperoleh Izin Konsultan Pajak harus lulus ujian profesi yang diselenggarakan oleh Asosiasi Konsultan Pajak.
Ini menunjukkan bahwa pemerintah membangun kombinasi antara:
pengujian kompetensi oleh sistem pemerintah
dan
pengujian profesional oleh organisasi profesi.
16. Keanggotaan Asosiasi Memiliki Batas Waktu Lebih Tegas
Setelah memperoleh Izin Konsultan Pajak, seseorang wajib menjadi anggota Asosiasi Konsultan Pajak paling lambat 30 hari kerja.
Apabila mengundurkan diri dari suatu asosiasi, Konsultan Pajak juga harus kembali menjadi anggota asosiasi dalam batas waktu yang ditentukan.
Pelanggaran atas kewajiban tersebut dapat menyebabkan pembekuan izin selama 3 bulan.
Jika setelah masa pembekuan berakhir orang tersebut tetap tidak menjadi anggota asosiasi, Izin Konsultan Pajak dapat dicabut.
Ini menunjukkan bahwa asosiasi tidak hanya berfungsi simbolis.
Keanggotaannya menjadi bagian dari persyaratan keberlangsungan profesi.
17. Ruang Lingkup Jasa Konsultan Pajak Diperinci
PMK 55 Tahun 2026 juga memperjelas jasa apa saja yang termasuk dalam praktik Konsultan Pajak.
Jasa tersebut mencakup antara lain:
- perencanaan perpajakan;
- tax due diligence;
- pendapat dan konsultasi perpajakan;
- pendampingan pemeriksaan;
- pendampingan pemeriksaan bukti permulaan;
- pendampingan penyidikan tindak pidana perpajakan;
- mewakili pihak di Pengadilan Pajak;
- bertindak sebagai kuasa Wajib Pajak;
- penyusunan dokumen dan administrasi perpajakan;
- serta jasa lain yang berkaitan dengan perpajakan.
Pendekatan ini membuat batas aktivitas profesi menjadi lebih transparan.
Tidak hanya mengatakan bahwa Konsultan Pajak “memberikan jasa konsultasi perpajakan”, tetapi mulai menjabarkan bentuk jasa yang secara praktis memang dilakukan di lapangan.
18. Laporan Tahunan Menjadi Lebih Detail
Kewajiban laporan tahunan sebenarnya sudah dikenal dalam rezim lama.
Namun PMK 55 Tahun 2026 memperjelas komponen pelaporan.
Laporan tahunan Konsultan Pajak antara lain berisi:
- profil Konsultan Pajak;
- tempat bekerja;
- bukti penyampaian SPT;
- rincian jasa perpajakan;
- data klien;
- jenis jasa;
- masa penugasan;
- imbalan jasa; serta
- informasi lain yang dipersyaratkan.
Batas penyampaiannya adalah 30 April tahun berikutnya.
Dengan tingkat detail tersebut, laporan tahunan bukan sekadar laporan formal mengenai keberadaan Konsultan Pajak.
Ia juga menjadi instrumen pengawasan aktivitas profesi.
19. KKP Juga Memiliki Laporan Tahunan Tersendiri
Karena PMK 55 menciptakan rezim izin Kantor Konsultan Pajak, KKP juga mempunyai kewajiban laporan tahunan.
Informasinya mencakup antara lain:
- profil kantor;
- data Konsultan Pajak dan pegawai;
- bukti penyampaian SPT KKP;
- laporan Konsultan Pajak;
- serta laporan keuangan KKP.
Artinya, pemerintah sekarang dapat melihat kepatuhan pada dua level:
individu Konsultan Pajak
dan
organisasi Kantor Konsultan Pajak.
Ini merupakan perubahan tata kelola yang signifikan dibanding kerangka lama.
20. Sistem Pengawasan Menjadi Lebih Terstruktur
PMK 55 Tahun 2026 memberikan struktur pemeriksaan profesi yang lebih eksplisit.
Ada:
pemeriksaan reguler, dan
pemeriksaan khusus.
Pemeriksaan reguler dilakukan berdasarkan rencana pemeriksaan.
Sedangkan pemeriksaan khusus dapat dilakukan, misalnya, ketika terdapat dugaan pelanggaran atau sebagai tindak lanjut keadaan tertentu.
Objek yang diperiksa dapat mencakup kepatuhan terhadap:
- peraturan perundang-undangan;
- Kode Etik;
- Standar Praktik;
- serta kewajiban profesional lainnya.
Hasil pemeriksaan dapat berujung pada:
- perintah untuk memenuhi kewajiban; dan/atau
- sanksi administratif.
Dengan demikian, PMK 55 bergerak ke model active professional supervision, bukan hanya administrasi registrasi profesi.
21. Sistem Sanksi Diperkuat
Rezim lama sudah mengenal:
- teguran tertulis;
- pembekuan; dan
- pencabutan Izin Praktik.
Dalam PMK 55 Tahun 2026, kategorinya menjadi:
- peringatan;
- pembekuan Izin Konsultan Pajak;
- pencabutan Izin Konsultan Pajak.
Yang menarik adalah PMK 55 secara eksplisit mengatur bahwa sanksi dapat dikenakan tidak secara berurutan.
Jadi tidak selalu:
peringatan → pembekuan → pencabutan.
Untuk pelanggaran tertentu, izin dapat langsung dicabut.
Contohnya dapat ditemukan pada pelanggaran integritas berat.
Baca juga artikel “Sanksi Konsultan Pajak Menurut PMK 55 Tahun 2026” untuk pembahasan lengkap mengenai jenis pelanggaran dan konsekuensinya.
22. Larangan terhadap Konsultan Pajak Diperinci Lebih Tegas
PMK 55 Tahun 2026 memberikan perhatian besar pada integritas.
Konsultan Pajak dilarang antara lain:
- memberikan informasi yang menyesatkan kepada klien;
- menerima permintaan untuk melakukan rekayasa yang bertentangan dengan ketentuan perpajakan;
- menawarkan atau memberikan imbalan kepada petugas pajak;
- menerima gratifikasi yang bertentangan dengan ketentuan;
- melakukan pemerasan terhadap petugas pajak atau klien;
- serta melakukan rangkap jabatan tertentu.
Pelanggarannya dapat berujung dari pembekuan hingga pencabutan izin.
Ini menunjukkan bahwa standar keberhasilan Konsultan Pajak dalam rezim baru bukan hanya:
“benar menghitung pajak.”
Tetapi juga:
“benar secara hukum, independen, profesional, dan berintegritas.”
23. Rangkap Jabatan Diatur Lebih Tegas
PMK 55 Tahun 2026 melarang Konsultan Pajak merangkap sebagai pegawai, karyawan, atau pejabat pada:
- lembaga pemerintahan;
- lembaga negara;
- lembaga lain yang dibentuk berdasarkan peraturan;
- BUMN; atau
- BUMD.
Pengecualian berkaitan dengan kondisi ketika pemberian jasa Konsultan Pajak dihentikan sementara sesuai mekanisme yang tersedia.
Pelanggaran terhadap larangan rangkap jabatan dapat berujung pada pencabutan izin.
Artinya, pemegang izin harus benar-benar mengelola status profesinya ketika menerima pekerjaan atau jabatan baru.
24. Ada Mekanisme Penghentian Jasa Sementara
PMK 55 Tahun 2026 juga menyediakan mekanisme bagi Konsultan Pajak yang ingin menghentikan pemberian jasa sementara.
Penghentian tersebut dapat dilakukan setelah memperoleh persetujuan.
Jangka waktunya dapat mencapai paling lama 5 tahun.
Selama masa tersebut, Konsultan Pajak tidak boleh memberikan jasa atau memimpin KKP.
Mekanisme ini penting karena memungkinkan seorang Konsultan Pajak mempertahankan status profesionalnya dalam kondisi tertentu tanpa harus langsung mengundurkan diri permanen.
25. Ada Komite Penguatan Profesi
PMK 55 memperkenalkan struktur Komite Penguatan Profesi.
Komite ini memiliki fungsi antara lain terkait:
- standar kompetensi;
- kebijakan uji kompetensi;
- kebijakan PPL;
- Kode Etik;
- Standar Praktik;
- serta penguatan tata kelola profesi.
Keanggotaannya melibatkan unsur pemerintah, asosiasi, dan akademisi.
Ini menunjukkan bahwa pengembangan profesi tidak lagi hanya bergantung pada satu institusi.
Ada forum struktural untuk menjaga standar profesi.
26. Mantan Pegawai Kementerian Keuangan Mendapat Pengaturan Lebih Luas
Rezim lama memiliki pengaturan tertentu terhadap mantan pegawai atau pensiunan DJP.
PMK 55 Tahun 2026 menggunakan pendekatan yang lebih luas terhadap mantan PNS dan PPPK Kementerian Keuangan.
Pada prinsipnya terdapat masa tunggu atau cooling-off period 5 tahun, disertai persyaratan integritas dan disiplin tertentu.
Tujuan kebijakan seperti ini dapat dipahami dalam konteks menjaga:
- independensi;
- benturan kepentingan;
- dan kepercayaan publik.
Hal ini juga sejalan dengan penguatan aturan conflict of interest yang terlihat di beberapa bagian PMK 55.
27. Pengungkapan Hubungan Keluarga Menjadi Lebih Penting
Calon Konsultan Pajak juga diwajibkan mengungkapkan hubungan keluarga tertentu dengan pegawai pada unit yang menangani kebijakan perpajakan.
Konsep seperti ini tidak menonjol dalam rezim lama dengan tingkat detail yang sama.
PMK 55 semakin menegaskan bahwa profesi perpajakan harus mampu menunjukkan:
independensi secara faktual maupun secara persepsi.
Dalam profesi yang bekerja dekat dengan otoritas, aspek tersebut sangat penting.
28. PMK 55 Menggeser Fokus dari Sekadar “Lisensi” ke “Lifecycle Profesi”
Jika perubahan-perubahan sebelumnya ditarik ke gambaran besar, sebenarnya ada satu pergeseran paradigma.
Rezim lama relatif kuat pada struktur:
sertifikasi → Izin Praktik → Kartu Izin Praktik → keanggotaan asosiasi → PPL → laporan.
PMK 55 Tahun 2026 mengubahnya menjadi siklus yang lebih luas:
kompetensi → ujian profesi → izin → pengalaman → PPL → asosiasi → KKP → quality control → pelaporan → pemeriksaan → sanksi → pemeliharaan kompetensi.
Artinya, profesi Konsultan Pajak mulai dilihat sebagai professional lifecycle.
Bukan hanya “mendapat izin”.
Tetapi juga:
bagaimana izin diperoleh, dipelihara, diawasi, digunakan, dan jika perlu dihentikan.
29. Bagaimana Nasib Izin Praktik Lama?
Konsultan Pajak yang sebelumnya sudah memiliki Izin Praktik tidak harus memulai semuanya dari nol.
PMK 55 Tahun 2026 memiliki ketentuan peralihan.
Izin Praktik yang telah diterbitkan berdasarkan PMK lama pada prinsipnya tetap diperlakukan sebagai Izin Konsultan Pajak dalam rezim baru.
Selain itu, sanksi yang sudah dikenakan berdasarkan aturan lama tetap berlaku sampai jangka waktunya selesai.
Ini penting agar terjadi kesinambungan hukum.
Pergantian regulasi tidak berarti seluruh izin dan proses lama otomatis hilang pada tanggal 24 Agustus 2026.
30. Bagaimana Nasib Sertifikat Konsultan Pajak Lama?
PMK 55 juga mengatur transisi terhadap Sertifikat Konsultan Pajak lama.
Sertifikat yang diterbitkan berdasarkan rezim sebelumnya tetap diakomodasi sebagai Surat Keterangan Kompetensi selama periode tertentu sesuai ketentuan transisi.
PMK 55 juga memberikan masa transisi terhadap penyelenggaraan sertifikasi lama sampai akhir tahun 2026.
Selain itu, implementasi ujian profesi oleh Asosiasi Konsultan Pajak harus dilakukan paling lambat 31 Desember 2026.
Dengan demikian, pemerintah tidak melakukan perubahan sistem secara mendadak.
Ada jembatan antara model lama dan model baru.
Jadi, Apakah PMK 55 Lebih Ketat daripada PMK 111?
Secara umum, ya dalam konteks tata kelola profesi, tetapi istilah “lebih ketat” perlu dipahami secara tepat.
PMK 55 tidak sekadar menambah sanksi.
Peraturan ini memperluas pengawasan ke seluruh siklus profesi:
- calon Konsultan Pajak;
- kompetensi;
- pengalaman;
- ujian profesi;
- izin;
- asosiasi;
- PPL;
- Kantor Konsultan Pajak;
- laporan;
- sistem pengendalian mutu;
- pemeriksaan;
- conflict of interest;
- integritas;
- sampai Pihak Lain sebagai kuasa.
Jadi lebih tepat mengatakan bahwa:
PMK 55 Tahun 2026 membangun rezim profesi yang lebih komprehensif dan lebih terstruktur dibanding PMK 111 Tahun 2014.
Apa yang Harus Dilakukan Konsultan Pajak Setelah PMK 55 Berlaku?
Bagi Konsultan Pajak yang sudah memiliki izin, sebaiknya jangan hanya berasumsi bahwa “izin lama tetap berlaku, berarti tidak ada yang perlu dilakukan.”
Ada sejumlah hal yang perlu ditinjau ulang:
Pertama, cek status izin dan kompetensi
Pastikan seluruh data profesi sudah sesuai dengan sistem administrasi terbaru.
Kedua, evaluasi PPL
Pastikan jumlah SKP sesuai dengan klasifikasi izin.
Ketiga, cek keanggotaan asosiasi
Pastikan status keanggotaan tetap aktif.
Keempat, evaluasi tempat praktik
Jika menjalankan praktik melalui kantor, cek apakah struktur KKP memenuhi ketentuan baru.
Kelima, siapkan sistem pengendalian mutu
Terutama bagi KKP yang memiliki banyak konsultan, staf, dan klien.
Keenam, evaluasi conflict of interest
Buat prosedur pengecekan sebelum menerima klien.
Ketujuh, perbaiki dokumentasi
Pastikan engagement letter, bukti pekerjaan, review, dokumentasi klien, dan arsip disimpan secara tertib.
Kedelapan, siapkan kalender kepatuhan profesi
Jangan hanya membuat kalender pajak untuk klien.
Konsultan juga membutuhkan kalender sendiri untuk:
- PPL;
- laporan tahunan;
- laporan KKP;
- perubahan data;
- kompetensi;
- dan kewajiban asosiasi.
Perubahan Mana yang Paling Penting bagi Calon Konsultan Pajak?
Bagi orang yang baru ingin memasuki profesi Konsultan Pajak, perubahan paling penting adalah bahwa jalurnya sekarang lebih jelas tetapi juga lebih berlapis.
Tidak cukup hanya berpikir:
“Saya harus lulus USKP.”
Dalam rezim PMK 55, calon Konsultan Pajak harus melihat keseluruhan jalur:
kompetensi → ujian profesi → pengalaman → izin → asosiasi → PPL → kepatuhan profesi.
Karena itu, persiapan calon Konsultan Pajak sebaiknya tidak hanya berorientasi pada hafalan soal ujian.
Pemahaman regulasi profesi juga harus dibangun sejak awal.
Kesimpulan
PMK 55 Tahun 2026 bukan sekadar revisi kecil atas PMK 111 Tahun 2014.
Ia merupakan restrukturisasi rezim profesi Konsultan Pajak.
PMK 111/2014 sebagaimana terakhir diubah PMK 175/2022 memang sudah mengatur izin praktik, sertifikasi, asosiasi, PPL, laporan tahunan, pengawasan, dan sanksi. Namun PMK 55 memperluas dan memperdalam struktur tersebut.
Perubahan besar antara lain:
Izin Praktik bergeser menjadi Izin Konsultan Pajak.
Sertifikat Konsultan Pajak bertransformasi ke sistem Surat Keterangan Kompetensi yang memiliki masa berlaku.
Uji kompetensi dan ujian profesi dipisahkan secara lebih jelas.
Kantor Konsultan Pajak memiliki rezim izin tersendiri.
Sistem pengendalian mutu mulai menjadi bagian penting tata kelola KKP.
PPL semakin terstruktur.
Pengawasan dan pemeriksaan profesi diperkuat.
Sanksi dan larangan integritas diperinci.
Dan yang paling menarik:
Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak sekarang menjadi bagian eksplisit dari peraturan, lengkap dengan Surat Keterangan Terdaftar.
Bahkan istilah SKT mengalami perubahan konteks yang sangat besar.
Dalam rezim lama, SKT digunakan terhadap asosiasi.
Dalam rezim baru, SKT menjadi dokumen penting bagi Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak.
Karena itu, praktisi, calon Konsultan Pajak, tax staff, maupun pihak yang ingin bertindak sebagai kuasa Wajib Pajak perlu berhenti membaca regulasi dengan pola lama.
Mulai 24 Agustus 2026, peta profesinya sudah berubah.
Yang dibutuhkan sekarang bukan sekadar mengetahui nomor PMK baru.
Tetapi memahami bagaimana seluruh ekosistem profesi, kompetensi, izin, kantor, kuasa, pengawasan, dan sanksinya telah didesain ulang.
FAQ PMK 55 Tahun 2026 vs PMK 111 Tahun 2014
Tidak. PMK 111/PMK.03/2014 sebagaimana telah diubah dengan PMK 175/PMK.01/2022 dicabut oleh PMK 55 Tahun 2026 sejak 24 Agustus 2026.
Ya. PMK 55 Tahun 2026 secara resmi mencabut PMK 111/2014 sekaligus PMK 175/2022 yang mengubahnya.
Salah satu yang terbesar adalah perluasan ruang lingkup dari pengaturan Konsultan Pajak menjadi pengaturan Konsultan Pajak sekaligus Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak, ditambah rezim izin KKP, kompetensi, pengawasan, dan penguatan profesi.
PMK 55 memberikan ketentuan peralihan sehingga Izin Praktik yang telah diterbitkan berdasarkan aturan lama diakomodasi dalam rezim baru.
Tidak. Klasifikasi A, B, dan C tetap digunakan.
PMK 55 tidak lagi membangun sistem profesi dengan pola Kartu Izin Praktik dua tahunan seperti rezim lama. Fokusnya beralih pada Izin Konsultan Pajak, kompetensi, PPL, pelaporan, dan pengawasan.
Dalam rezim baru, konsep utamanya menjadi Surat Keterangan Kompetensi. Namun PMK 55 memiliki ketentuan transisi untuk Sertifikat Konsultan Pajak yang diterbitkan berdasarkan aturan lama.
Surat Keterangan Kompetensi berlaku selama 3 tahun dan dapat diperpanjang melalui mekanisme ujian penyegaran sesuai PMK 55 Tahun 2026.
Tidak. Selain kompetensi, masih terdapat persyaratan lain termasuk ujian profesi, pengalaman tertentu, dan persyaratan Izin Konsultan Pajak.
Dalam PMK 55 Tahun 2026, ujian profesi Konsultan Pajak diselenggarakan oleh Asosiasi Konsultan Pajak.
Dalam rezim PMK 111 jo. PMK 175, istilah Surat Keterangan Terdaftar digunakan terhadap asosiasi yang terdaftar di Kementerian Keuangan. Dalam PMK 55, SKT menjadi dokumen bagi Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak.
Ya. PMK 55 Tahun 2026 mengatur izin Kantor Konsultan Pajak secara khusus.
Ya. PPL tetap wajib, dengan jumlah SKP yang dibedakan berdasarkan klasifikasi Izin Konsultan Pajak.
PMK 55 mengatur peringatan, pembekuan, dan pencabutan izin, serta memungkinkan sanksi dikenakan tidak secara berurutan berdasarkan jenis pelanggarannya.
Tidak serta-merta. PMK 55 mempunyai ketentuan peralihan untuk mengakomodasi izin, sertifikat, proses sertifikasi, dan sanksi dari rezim sebelumnya.
Artikel Terkait
Untuk memperdalam masing-masing perubahan, baca juga:
PMK 55 Tahun 2026 tentang Konsultan Pajak: Syarat, Izin, PPL, Kantor Konsultan, Kuasa Wajib Pajak, dan Sanksi — artikel pilar utama mengenai keseluruhan regulasi baru.
Syarat Menjadi Konsultan Pajak Menurut PMK 55 Tahun 2026 — fokus pada persyaratan izin dan jalur menjadi Konsultan Pajak.
Perbedaan Izin Konsultan Pajak A, B, dan C — membahas batas kewenangan masing-masing klasifikasi.
PPL Konsultan Pajak Menurut PMK 55 Tahun 2026 — khusus membahas SKP dan kewajiban pendidikan profesional.
Cara Mendirikan Kantor Konsultan Pajak — fokus pada bentuk badan usaha, izin, dan sistem pengendalian mutu.
Konsultan Pajak vs Pihak Lain sebagai Kuasa Wajib Pajak — membandingkan dua status profesional yang berbeda.
Apa Itu SKT Pihak Lain? — membahas fungsi Surat Keterangan Terdaftar dalam rezim baru.
Cara Mendapatkan SKT Kuasa Wajib Pajak — membahas jalur kompetensi sampai penerbitan SKT.
Masa Berlaku SKT Pihak Lain — membahas periode 3 tahun dan kaitannya dengan Surat Keterangan Kompetensi.
Sanksi Konsultan Pajak Menurut PMK 55 Tahun 2026 — membedah peringatan, pembekuan, dan pencabutan izin.


