
Menjadi Konsultan Pajak bukan hanya soal memiliki kompetensi dan mendapatkan izin.
Setelah izin diterbitkan, ada serangkaian kewajiban profesional yang harus terus dipenuhi. Mulai dari memberikan jasa sesuai klasifikasi izin, mematuhi Standar Praktik dan Kode Etik, menjaga independensi, mengikuti Pendidikan Profesional Berkelanjutan atau PPL, menjadi anggota asosiasi, menyampaikan laporan tahunan, hingga memastikan tidak ada tindakan yang melanggar integritas profesi.
Jika kewajiban tersebut dilanggar, konsekuensinya tidak selalu ringan.
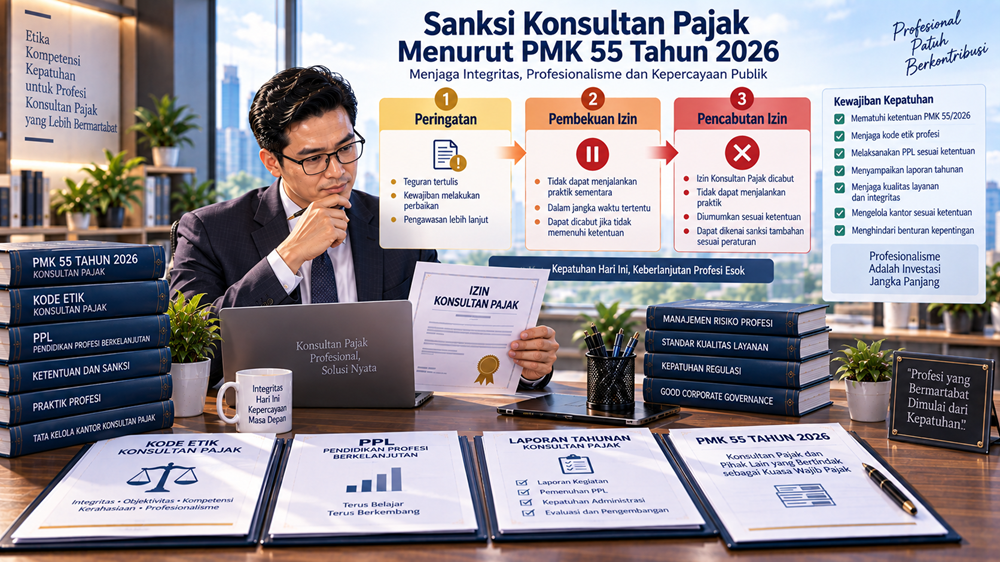
PMK Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak mengatur rezim sanksi yang cukup tegas, mulai dari peringatan, pembekuan Izin Konsultan Pajak, sampai pencabutan izin secara permanen. Bahkan untuk jenis pelanggaran tertentu, sanksi tidak harus diberikan secara bertahap.
Artinya, pemahaman mengenai sanksi bukan hanya penting bagi Konsultan Pajak yang sudah berpraktik.
Calon Konsultan Pajak juga perlu memahami sejak awal bahwa profesi ini membawa tanggung jawab administratif, etik, dan profesional yang terus melekat selama izin masih berlaku.
Dasar Hukum Sanksi Konsultan Pajak
Ketentuan sanksi dalam PMK 55 Tahun 2026 tersebar di beberapa pasal.
Secara umum, struktur sanksi administratif terdapat dalam Pasal 39 sampai dengan Pasal 44.
Namun pemicu sanksinya bisa berasal dari berbagai ketentuan lain, misalnya:
- Pasal 24 mengenai kewajiban Konsultan Pajak;
- Pasal 25 mengenai keanggotaan Asosiasi Konsultan Pajak;
- Pasal 26 mengenai PPL;
- Pasal 27 mengenai perubahan alamat dan tempat bekerja;
- Pasal 28 mengenai laporan tahunan;
- Pasal 30 mengenai larangan bagi Konsultan Pajak;
- serta ketentuan lain mengenai pemeriksaan dan kepatuhan profesi.
Jadi, Pasal 39 bukan satu-satunya pasal yang harus dibaca.
Pasal tersebut hanya menjelaskan jenis sanksinya, sedangkan pasal lain menjelaskan pelanggaran apa yang dapat memicu sanksi tersebut.
Tiga Jenis Sanksi Konsultan Pajak
Pasal 39 PMK 55 Tahun 2026 menetapkan tiga jenis sanksi administratif:
- peringatan;
- pembekuan Izin Konsultan Pajak; dan
- pencabutan Izin Konsultan Pajak.
Secara sepintas terlihat seperti tingkatan bertahap.
Namun ada satu ketentuan yang sangat penting:
sanksi tersebut dapat dikenakan tidak secara berurutan.
Artinya, suatu pelanggaran tertentu dapat langsung berujung pada pembekuan atau bahkan pencabutan izin tanpa harus didahului peringatan.
Inilah salah satu alasan mengapa Konsultan Pajak tidak boleh beranggapan bahwa:
“Kalau baru pertama kali melanggar, paling hanya dapat teguran.”
Tidak selalu demikian.
Jenis sanksi bergantung pada karakter pelanggaran yang dilakukan.
Siapa yang Berwenang Menjatuhkan Sanksi?
PMK 55 Tahun 2026 juga membedakan kewenangan penjatuhan sanksi.
Peringatan dan pembekuan dikenakan oleh Direktur Jenderal.
Sedangkan pencabutan izin dikenakan oleh Direktur Jenderal atas nama Menteri.
Dengan demikian, mekanisme sanksi berada dalam kerangka pengawasan profesi oleh Kementerian Keuangan.
Ini sekaligus menunjukkan bahwa Izin Konsultan Pajak bukan semata-mata dokumen administratif.
Izin tersebut melekat pada sistem pembinaan dan pengawasan.
Jika ingin memahami kerangka regulasinya secara utuh, baca artikel pilar “PMK 55 Tahun 2026 tentang Konsultan Pajak: Syarat, Izin, PPL, Kantor Konsultan, Kuasa Wajib Pajak, dan Sanksi.”
Pelanggaran Kewajiban Konsultan Pajak Bisa Langsung Berujung Pembekuan
Pasal 24 PMK 55 Tahun 2026 mengatur kewajiban dasar Konsultan Pajak.
Di antaranya adalah kewajiban:
- memberikan jasa sesuai klasifikasi Izin Konsultan Pajak;
- mematuhi Standar Praktik dan Kode Etik;
- menjaga kerahasiaan informasi atau data klien sesuai ketentuan; dan
- menjaga independensi serta bebas dari benturan kepentingan.
Pelanggaran terhadap kewajiban ini memiliki konsekuensi yang berbeda.
Jika Konsultan Pajak memberikan jasa tidak sesuai klasifikasi izin, sanksinya dapat berupa pembekuan Izin Konsultan Pajak selama 3 bulan.
Jika Konsultan Pajak melanggar kewajiban yang berkaitan dengan Standar Praktik dan Kode Etik, sanksinya dapat berupa pembekuan paling lama 2 tahun.
Pelanggaran terhadap kewajiban tertentu yang berkaitan dengan kerahasiaan dapat dikenai peringatan, sedangkan pelanggaran terhadap independensi dan benturan kepentingan dapat berujung pada pembekuan izin paling lama 2 tahun.
Ini menunjukkan bahwa pelanggaran profesional tidak dianggap sebagai kesalahan administratif biasa.
Memberikan Jasa di Luar Klasifikasi Izin Bisa Membekukan Izin
Klasifikasi izin A, B, dan C bukan hanya penanda level kompetensi.
Klasifikasi tersebut menentukan ruang lingkup jasa yang boleh diberikan.
Karena itu, Konsultan Pajak dengan izin tertentu tidak boleh sembarangan menangani klien atau jenis Wajib Pajak di luar ruang lingkup izinnya.
Jika hal tersebut dilakukan, PMK 55 Tahun 2026 memberikan sanksi berupa pembekuan Izin Konsultan Pajak selama 3 bulan.
Bagi praktisi, hal ini harus menjadi perhatian khusus.
Sebelum menerima penugasan, sebaiknya selalu lakukan pengecekan:
siapa kliennya → bagaimana status perpajakannya → apakah masuk ruang lingkup klasifikasi izin yang dimiliki.
Kesalahan menerima klien tidak boleh dianggap sekadar persoalan komersial.
Ia dapat berubah menjadi persoalan kepatuhan profesi.
Pelanggaran Kode Etik dan Standar Praktik
Kode Etik dan Standar Praktik memiliki posisi yang sangat penting dalam PMK 55 Tahun 2026.
Konsultan Pajak bukan hanya dituntut benar secara teknis, tetapi juga harus menjalankan profesinya dengan tata cara yang sesuai standar.
Pelanggaran terhadap kewajiban ini dapat dikenai pembekuan Izin Konsultan Pajak paling lama 2 tahun.
Dua tahun bukan waktu yang singkat.
Bagi Konsultan Pajak yang bergantung pada praktik profesional sebagai sumber pendapatan utama, pembekuan selama periode tersebut bisa memberikan dampak bisnis yang sangat besar.
Karena selama masa pembekuan, Konsultan Pajak dilarang memberikan jasa sebagaimana diatur dalam PMK 55 Tahun 2026.
Benturan Kepentingan Bisa Berujung Pembekuan Izin
Independensi merupakan salah satu prinsip yang secara eksplisit ditekankan dalam PMK 55 Tahun 2026.
Konsultan Pajak wajib menjaga independensi dan bebas dari benturan kepentingan.
Benturan kepentingan dapat muncul misalnya karena hubungan tertentu dengan pegawai pada unit yang menyelenggarakan perumusan dan pelaksanaan kebijakan di bidang pajak, apabila hubungan tersebut memengaruhi integritas dan profesionalisme Konsultan Pajak dalam memberikan jasa kepada klien.
Jika kewajiban menjaga independensi dan bebas dari benturan kepentingan dilanggar, Konsultan Pajak dapat dikenai pembekuan izin paling lama 2 tahun.
Bagi Kantor Konsultan Pajak yang memiliki banyak klien, mekanisme identifikasi conflict of interest seharusnya menjadi bagian dari sistem pengendalian mutu internal.
Jangan hanya mengandalkan ingatan masing-masing konsultan.
Tidak Menjadi Anggota Asosiasi Bisa Berujung Pencabutan Izin
Salah satu kewajiban yang sering dianggap administratif adalah keanggotaan Asosiasi Konsultan Pajak.
Padahal konsekuensinya cukup serius.
Konsultan Pajak wajib menjadi anggota Asosiasi Konsultan Pajak paling lambat 30 hari kerja setelah memperoleh Izin Konsultan Pajak.
Jika mengundurkan diri dari asosiasi, Konsultan Pajak juga wajib kembali menjadi anggota asosiasi paling lambat 30 hari kerja sejak tanggal pengunduran diri.
Jika kewajiban ini tidak dipenuhi, sanksinya adalah:
pembekuan Izin Konsultan Pajak selama 3 bulan.
Jika setelah masa pembekuan selesai Konsultan Pajak tetap tidak menjadi anggota asosiasi, sanksinya meningkat menjadi:
pencabutan Izin Konsultan Pajak.
Jadi, keanggotaan asosiasi bukan formalitas.
Tidak Memenuhi PPL: Apa Sanksinya?
Pendidikan Profesional Berkelanjutan atau PPL merupakan kewajiban yang harus dipenuhi Konsultan Pajak sesuai klasifikasi izin.
PMK 55 Tahun 2026 mewajibkan Konsultan Pajak memenuhi jumlah SKP PPL yang telah ditentukan serta menyampaikan laporan realisasi PPL.
Jika kewajiban tersebut tidak dipenuhi, sanksinya adalah:
peringatan.
Namun jangan menganggap peringatan berarti tidak serius.
PMK 55 Tahun 2026 memiliki mekanisme eskalasi terhadap pelanggaran berulang.
Peringatan yang terus berulang dapat menjadi pintu menuju pembekuan izin.
Pembahasan lengkap mengenai jumlah SKP dapat dibaca dalam artikel “PPL Konsultan Pajak: Jumlah SKP dan Ketentuannya Menurut PMK 55 Tahun 2026.”
Tidak Melaporkan Perubahan Alamat atau Tempat Kerja
Administrasi profesi juga harus selalu diperbarui.
Jika terjadi perubahan alamat domisili atau tempat bekerja, Konsultan Pajak wajib melaporkannya secara elektronik kepada Direktur Jenderal.
Pelaporan wajib dilakukan paling lama 30 hari kerja sejak perubahan terjadi.
Jika kewajiban tersebut tidak dipenuhi, Konsultan Pajak dapat dikenai:
sanksi administratif berupa peringatan.
Hal seperti ini terlihat kecil, tetapi sering menjadi sumber masalah.
Karena itu, setiap Konsultan Pajak sebaiknya memiliki checklist administrasi profesi yang tidak hanya berisi urusan klien.
Tidak Menyampaikan Laporan Tahunan Bisa Dikenai Peringatan
Konsultan Pajak wajib menyampaikan laporan tahunan secara elektronik kepada Direktur Jenderal.
Laporan tersebut paling sedikit memuat:
- profil Konsultan Pajak;
- tempat bekerja;
- bukti penyampaian SPT;
- serta rincian jasa perpajakan dan jasa lain yang berkaitan dengan perpajakan.
Batas waktunya adalah 30 April tahun berikutnya.
Jika laporan tahunan tidak disampaikan atau disampaikan tidak sesuai ketentuan, sanksinya berupa:
peringatan.
Bagi praktisi, tanggal 30 April seharusnya dimasukkan dalam kalender kepatuhan profesi, bukan hanya kalender pajak klien.
Larangan yang Bisa Langsung Menyebabkan Pembekuan Izin
Pasal 30 PMK 55 Tahun 2026 secara khusus mengatur larangan bagi Konsultan Pajak.
Konsultan Pajak dilarang:
- memberikan petunjuk atau keterangan yang menyesatkan kepada klien mengenai pekerjaan yang sedang dilakukan;
- menerima permintaan klien atau pihak lain untuk melakukan rekayasa atau tindakan yang bertentangan dengan peraturan perpajakan.
Jika Konsultan Pajak melakukan salah satu dari dua pelanggaran tersebut, sanksinya adalah:
pembekuan Izin Konsultan Pajak paling lama 2 tahun.
Ini sangat relevan dalam praktik.
Tidak sedikit klien yang mungkin meminta konsultannya “mencari cara” agar suatu transaksi terlihat berbeda dari fakta sebenarnya.
Batas antara tax planning yang legal dan rekayasa yang melanggar ketentuan harus benar-benar dipahami.
Konsultan Pajak bukan hanya boleh menolak permintaan seperti itu.
Dalam konteks profesional, konsultan memang harus menolaknya.
Pelanggaran yang Bisa Langsung Mencabut Izin Konsultan Pajak
Ada kategori pelanggaran yang jauh lebih berat.
Pasal 30 PMK 55 Tahun 2026 mengatur bahwa Konsultan Pajak dilarang:
- menawarkan atau memberikan imbalan atau fasilitas kepada petugas pajak terkait kewajiban perpajakan yang ditangani;
- menerima hadiah yang tidak wajar atau gratifikasi yang bertentangan dengan peraturan;
- melakukan pemerasan kepada petugas pajak atau klien;
- melakukan rangkap jabatan yang dilarang.
Untuk pelanggaran tersebut, sanksinya bukan peringatan.
Bukan pula pembekuan sementara.
Sanksinya adalah:
pencabutan Izin Konsultan Pajak.
Ini merupakan contoh nyata bagaimana mekanisme sanksi dalam PMK 55 Tahun 2026 tidak selalu berjalan secara bertahap.
Pelanggaran berat bisa langsung membawa konsekuensi akhir.
Larangan Rangkap Jabatan
Konsultan Pajak juga dilarang merangkap sebagai pegawai, karyawan, atau pejabat pada:
- lembaga pemerintahan;
- lembaga negara;
- lembaga lain yang dibentuk berdasarkan peraturan perundang-undangan;
- BUMN; atau
- BUMD.
Pengecualian diberikan bagi Konsultan Pajak yang sedang menjalankan mekanisme penghentian pemberian jasa untuk sementara waktu sesuai ketentuan.
Jika rangkap jabatan dilakukan di luar mekanisme tersebut, konsekuensinya dapat berupa:
pencabutan Izin Konsultan Pajak.
Karena itu, Konsultan Pajak yang akan berpindah profesi atau menerima jabatan tertentu sebaiknya tidak hanya memikirkan status pekerjaannya.
Status izin profesi juga harus ditata terlebih dahulu.
Peringatan Maksimal Tiga Kali dalam Lima Tahun
PMK 55 Tahun 2026 memiliki sistem eskalasi terhadap pelanggaran berulang.
Pasal 40 mengatur bahwa sanksi administratif berupa peringatan dapat dikenakan paling banyak 3 kali dalam jangka waktu 5 tahun terakhir.
Jika Konsultan Pajak sudah menerima tiga peringatan dalam periode tersebut dan masih melakukan pelanggaran yang sama-sama dikenai sanksi peringatan, sanksinya dapat meningkat menjadi:
pembekuan Izin Konsultan Pajak.
Artinya, catatan kepatuhan memiliki konsekuensi kumulatif.
Contohnya, jangan melihat pelanggaran administratif seperti laporan tahunan atau PPL sebagai kejadian yang berdiri sendiri.
Jika terus diulang, risikonya meningkat.
Pembekuan Maksimal Tiga Kali dalam Lima Tahun
Mekanisme serupa berlaku untuk pembekuan.
PMK 55 Tahun 2026 menentukan bahwa pembekuan dapat dikenakan paling banyak 3 kali dalam jangka waktu 5 tahun terakhir.
Jika Konsultan Pajak telah tiga kali dikenai pembekuan dalam periode tersebut dan masih melakukan pelanggaran yang dikenai sanksi pembekuan, konsekuensinya dapat meningkat menjadi:
pencabutan izin.
Dengan demikian, struktur sanksinya dapat digambarkan secara sederhana:
pelanggaran ringan berulang → peringatan berulang → pembekuan
dan:
pembekuan berulang → pencabutan.
Namun sekali lagi, mekanisme ini tidak berarti semua pelanggaran harus melalui jalur tersebut.
Pelanggaran berat tertentu bisa langsung dikenai pencabutan.
Apa yang Terjadi Selama Izin Dibekukan?
Ketika Izin Konsultan Pajak dibekukan, konsekuensinya sangat nyata.
Konsultan Pajak yang sedang menjalani pembekuan dilarang memberikan jasa sebagaimana diatur dalam PMK 55 Tahun 2026.
Namun pembekuan izin tidak menghapus tanggung jawab terhadap pekerjaan yang sudah pernah dilakukan.
Pasal 41 menegaskan bahwa Konsultan Pajak yang izinnya dibekukan tetap bertanggung jawab atas jasa yang telah diberikan serta kewajiban profesinya.
Ini penting.
Pembekuan bukan berarti:
“Saya tidak boleh praktik, sehingga semua tanggung jawab lama juga selesai.”
Tidak demikian.
Liabilitas dan tanggung jawab profesional atas pekerjaan sebelumnya tetap ada.
Bagaimana Nasib Klien Ketika Izin Konsultan Pajak Dibekukan?
Dari sisi praktik, ini merupakan salah satu dampak paling besar.
Ketika izin dibekukan, Konsultan Pajak tidak lagi boleh memberikan jasa selama periode pembekuan.
Karena itu, Kantor Konsultan Pajak sebaiknya memiliki business continuity plan.
Misalnya:
- siapa yang mengambil alih penanganan klien;
- bagaimana surat kuasa ditata ulang;
- bagaimana dokumen klien diserahkan;
- siapa yang bertanggung jawab atas deadline pajak;
- bagaimana komunikasi kepada klien dilakukan;
- bagaimana akses administratif dialihkan secara sah.
Hal tersebut penting agar sanksi terhadap satu konsultan tidak kemudian menimbulkan risiko kepatuhan bagi klien.
Pencabutan Izin Memiliki Konsekuensi Permanen
Pasal 42 PMK 55 Tahun 2026 memberikan konsekuensi yang sangat berat terhadap pencabutan izin.
Konsultan Pajak yang dikenai pencabutan Izin Konsultan Pajak tidak dapat mengajukan kembali permohonan Izin Konsultan Pajak.
Selain itu, jika Izin Konsultan Pajak dicabut:
Surat Keterangan Kompetensinya juga dinyatakan tidak berlaku.
Dengan kata lain, pencabutan bukan sekadar jeda sementara.
Dampaknya menyentuh keberlangsungan profesi.
Karena itu, risiko pencabutan harus diperlakukan sebagai risiko tertinggi dalam tata kelola praktik Konsultan Pajak.
Konsultan Pajak Menjadi Tersangka Tindak Pidana Perpajakan
PMK 55 Tahun 2026 juga mengatur kondisi ketika Konsultan Pajak menjadi tersangka atau terdakwa dalam tindak pidana di bidang perpajakan.
Dalam kondisi tersebut, Izin Konsultan Pajak dikenai:
pembekuan selama proses penyidikan dan/atau penuntutan berlangsung.
Pembekuan dapat dicabut apabila:
- proses penyidikan atau penuntutan dihentikan; atau
- Konsultan Pajak dinyatakan tidak bersalah berdasarkan putusan pengadilan yang telah berkekuatan hukum tetap.
Sebaliknya, apabila Konsultan Pajak dipidana karena tindak pidana di bidang perpajakan atau pidana lainnya, konsekuensinya adalah:
pencabutan Izin Konsultan Pajak.
Ketentuan ini menunjukkan keterkaitan langsung antara integritas hukum dan kelayakan menjalankan profesi.
Sanksi Bisa Diumumkan kepada Publik
Ini merupakan aspek yang sering luput diperhatikan.
Sanksi administratif tidak hanya berdampak pada status izin.
PMK 55 Tahun 2026 mengatur kemungkinan atau kewajiban pengumuman sanksi melalui laman resmi.
Sanksi berupa peringatan dapat diumumkan oleh Direktur Jenderal kepada masyarakat.
Sementara sanksi berupa:
- pembekuan Izin Konsultan Pajak;
- pembekuan izin Kantor Konsultan Pajak;
- pencabutan Izin Konsultan Pajak; dan
- pencabutan izin Kantor Konsultan Pajak,
diumumkan kepada masyarakat melalui laman resmi.
Ini berarti konsekuensi sanksi bukan hanya administratif.
Ada pula risiko reputasi.
Bagi profesi yang sangat bergantung pada kepercayaan klien, reputasi merupakan aset yang nilainya sangat tinggi.
Bisa Diperiksa oleh Direktorat Jenderal Pajak
PMK 55 Tahun 2026 memperkuat mekanisme pengawasan terhadap Konsultan Pajak dan Kantor Konsultan Pajak.
Direktur Jenderal dapat melakukan pemeriksaan untuk menguji kepatuhan terhadap:
- peraturan perundang-undangan;
- Kode Etik;
- Standar Praktik.
Berdasarkan hasil pemeriksaan, Direktur Jenderal dapat mengenakan sanksi administratif dan/atau memberikan perintah untuk memenuhi kewajiban tertentu.
Jika perintah tersebut tidak dipenuhi, sanksi dapat dikenakan sesuai pelanggaran yang dilakukan atau dinaikkan ke sanksi berikutnya.
Jadi, pengawasan profesi bukan hanya berdasarkan laporan administratif.
Ada mekanisme pemeriksaan yang nyata.
Daftar Pelanggaran dan Sanksinya
Berikut ringkasan beberapa pelanggaran penting:
| Pelanggaran | Sanksi |
|---|---|
| Memberikan jasa di luar klasifikasi izin | Pembekuan 3 bulan |
| Pelanggaran Standar Praktik/Kode Etik | Pembekuan maksimal 2 tahun |
| Pelanggaran kewajiban tertentu terkait kerahasiaan | Peringatan |
| Benturan kepentingan/independensi | Pembekuan maksimal 2 tahun |
| Tidak menjadi anggota asosiasi | Pembekuan 3 bulan |
| Tetap tidak menjadi anggota asosiasi setelah pembekuan | Pencabutan izin |
| Tidak memenuhi PPL/laporan PPL | Peringatan |
| Tidak melaporkan perubahan alamat/tempat kerja | Peringatan |
| Tidak menyampaikan laporan tahunan | Peringatan |
| Menyesatkan klien | Pembekuan maksimal 2 tahun |
| Menerima permintaan rekayasa melanggar aturan | Pembekuan maksimal 2 tahun |
| Memberikan imbalan kepada petugas pajak | Pencabutan izin |
| Menerima gratifikasi yang dilarang | Pencabutan izin |
| Melakukan pemerasan | Pencabutan izin |
| Rangkap jabatan yang dilarang | Pencabutan izin |
| Dipidana karena tindak pidana | Pencabutan izin |
Tabel ini hanya ringkasan. Detail penerapannya tetap harus dibaca bersama pasal-pasal PMK 55 Tahun 2026 dan fakta setiap kasus.
Mana Pelanggaran yang Paling Berisiko?
Jika dilihat dari struktur sanksinya, ada tiga kelompok risiko.
Risiko administratif
Contohnya:
- tidak melaporkan perubahan alamat;
- tidak memenuhi pelaporan PPL;
- tidak menyampaikan laporan tahunan.
Konsekuensi awal umumnya berupa peringatan.
Risiko profesional
Contohnya:
- memberikan jasa di luar klasifikasi;
- melanggar Standar Praktik;
- benturan kepentingan;
- menyesatkan klien;
- menerima permintaan rekayasa perpajakan.
Konsekuensinya dapat berupa pembekuan.
Risiko integritas berat
Contohnya:
- memberikan imbalan kepada petugas pajak;
- menerima gratifikasi terlarang;
- melakukan pemerasan;
- rangkap jabatan yang dilarang;
- melakukan tindak pidana.
Kategori ini dapat membawa konsekuensi berupa pencabutan izin.
Dengan melihat struktur tersebut, terlihat bahwa PMK 55 Tahun 2026 menempatkan integritas sebagai fondasi profesi, bukan sekadar pelengkap kompetensi teknis.
Contoh Kasus: Klien Meminta Rekayasa Transaksi
Misalnya seorang klien meminta Konsultan Pajak membuat skema dokumen agar transaksi tertentu terlihat sebagai jenis transaksi lain dengan tujuan menghindari konsekuensi pajak yang semestinya.
Konsultan mengetahui bahwa substansi transaksi tidak sesuai dengan dokumen yang ingin dibuat.
Dalam situasi ini, permintaan tersebut bukan lagi sekadar tax planning.
Jika rekayasa tersebut bertentangan dengan ketentuan perpajakan, menerima permintaan tersebut dapat masuk ke larangan Pasal 30.
Konsekuensinya dapat berupa:
pembekuan Izin Konsultan Pajak paling lama 2 tahun.
Prinsip yang perlu dijaga:
tax planning boleh dilakukan sepanjang masih berada dalam koridor hukum.
Rekayasa fakta tidak.
Contoh Kasus: Memberikan Imbalan kepada Petugas Pajak
Misalnya seorang Konsultan Pajak memberikan fasilitas kepada petugas pajak agar proses tertentu dipercepat atau agar penanganan kasus klien menghasilkan keputusan tertentu.
Pelanggaran ini jauh lebih serius.
PMK 55 Tahun 2026 memasukkannya ke dalam larangan yang sanksinya berupa:
pencabutan Izin Konsultan Pajak.
Tidak ada kewajiban untuk memberikan peringatan lebih dahulu.
Inilah contoh paling jelas bahwa struktur sanksi PMK 55 tidak selalu bertingkat.
Mengapa PMK 55 Memperketat Sanksi?
PMK 55 Tahun 2026 lahir dalam kerangka memperkuat profesionalisme dan meningkatkan integritas Konsultan Pajak serta Pihak Lain sebagai bagian dari tax intermediaries dalam sistem perpajakan nasional.
Konsultan Pajak berada pada posisi yang sangat strategis.
Ia memahami data klien.
Ia membantu mengambil keputusan perpajakan.
Ia berkomunikasi dengan otoritas.
Ia dapat mewakili Wajib Pajak.
Dan dalam banyak kasus, rekomendasinya sangat memengaruhi perilaku kepatuhan klien.
Karena posisi tersebut, regulasi tidak cukup hanya memastikan Konsultan Pajak “pintar pajak”.
Regulasi juga harus memastikan konsultan:
kompeten + independen + berintegritas + dapat diawasi.
Checklist Agar Konsultan Pajak Terhindar dari Sanksi
Secara praktis, Konsultan Pajak dapat membangun compliance checklist internal.
Beberapa hal yang perlu dicek secara berkala:
- apakah jasa masih sesuai klasifikasi izin;
- apakah keanggotaan asosiasi aktif;
- apakah PPL dan SKP sudah memenuhi target;
- apakah laporan realisasi PPL sudah disampaikan;
- apakah perubahan alamat/tempat kerja sudah dilaporkan;
- apakah laporan tahunan sudah disampaikan sebelum 30 April;
- apakah data laporan tahunan lengkap dan benar;
- apakah terdapat potensi conflict of interest;
- apakah engagement letter dan dokumentasi klien memadai;
- apakah ada permintaan klien yang mengarah pada rekayasa;
- apakah seluruh komunikasi dengan petugas pajak berada dalam koridor profesional;
- apakah ada penerimaan hadiah atau fasilitas yang berpotensi menjadi gratifikasi;
- apakah terdapat perubahan status pekerjaan atau jabatan yang berdampak pada izin.
Untuk Kantor Konsultan Pajak, checklist ini sebaiknya menjadi bagian dari sistem pengendalian mutu, bukan hanya checklist pribadi.
Bedakan Sanksi Konsultan Pajak dan Sanksi Pihak Lain
Artikel ini fokus pada sanksi Konsultan Pajak.
Jangan mencampurkannya dengan sanksi bagi Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak.
Pihak Lain tidak memiliki Izin Konsultan Pajak.
Karena itu, jenis sanksinya juga berbeda.
Pasal 55 PMK 55 Tahun 2026 mengatur bahwa sanksi bagi Pihak Lain terdiri atas:
- pembekuan Surat Keterangan Terdaftar;
- pencabutan Surat Keterangan Terdaftar.
Untuk pembahasan khusus, baca artikel “Sanksi Pihak Lain sebagai Kuasa Wajib Pajak: Kapan SKT Dibekukan atau Dicabut?”
Dengan pemisahan ini, struktur artikel tetap jelas dan tidak terjadi kanibalisasi keyword antara “sanksi Konsultan Pajak” dan “sanksi SKT Pihak Lain”.
Apakah Sanksi Lama Masih Berlaku Setelah PMK 55?
Ada ketentuan peralihan.
PMK 55 Tahun 2026 mencabut PMK 111/PMK.03/2014 sebagaimana telah diubah dengan PMK 175/PMK.01/2022. Namun teguran tertulis, pembekuan Izin Praktik, dan pencabutan Izin Praktik yang sudah ditetapkan berdasarkan aturan lama tetap berlaku sampai berakhirnya jangka waktu sanksi.
Artinya, lahirnya PMK 55 tidak otomatis menghapus sanksi yang telah dijatuhkan sebelumnya.
Ketentuan transisi tetap menghormati keputusan yang sudah ada.
Kesimpulan
PMK 55 Tahun 2026 membangun sistem sanksi Konsultan Pajak yang jauh lebih terstruktur.
Secara umum, terdapat tiga jenis sanksi:
peringatan → pembekuan izin → pencabutan izin.
Namun ketiganya tidak harus dikenakan secara berurutan. Untuk pelanggaran berat, pencabutan izin dapat dilakukan tanpa didahului peringatan atau pembekuan.
Pelanggaran administratif seperti tidak melaporkan perubahan data, tidak memenuhi kewajiban PPL, atau tidak menyampaikan laporan tahunan pada dasarnya dapat memicu peringatan.
Pelanggaran yang menyentuh aspek profesional seperti memberikan jasa di luar klasifikasi, melanggar Standar Praktik, benturan kepentingan, atau menerima permintaan rekayasa perpajakan dapat berujung pada pembekuan.
Sementara pelanggaran integritas berat seperti memberikan imbalan kepada petugas pajak, gratifikasi terlarang, pemerasan, rangkap jabatan yang dilarang, atau tindak pidana dapat berujung pada pencabutan izin.
Hal yang juga tidak boleh diremehkan adalah konsekuensi setelah sanksi diberikan.
Selama pembekuan, Konsultan Pajak dilarang memberikan jasa tetapi tetap bertanggung jawab terhadap pekerjaan yang telah dilakukan.
Jika izin dicabut, Konsultan Pajak tidak dapat mengajukan kembali izin, dan Surat Keterangan Kompetensinya juga menjadi tidak berlaku.
Karena itu, pendekatan terbaik bukan sekadar bertanya:
“Apa hukumannya jika saya melanggar?”
Pertanyaan yang jauh lebih penting adalah:
“Sistem apa yang harus saya bangun agar pelanggaran tidak pernah terjadi?”
Di situlah fungsi compliance checklist, dokumentasi pekerjaan, sistem pengendalian mutu, pengawasan internal, serta budaya profesional menjadi sangat penting.
FAQ Sanksi Konsultan Pajak Menurut PMK 55 Tahun 2026
Sanksi administratif terdiri dari peringatan, pembekuan Izin Konsultan Pajak, dan pencabutan Izin Konsultan Pajak.
Tidak. PMK 55 Tahun 2026 menegaskan bahwa sanksi dapat dikenakan tidak secara berurutan.
Konsultan Pajak dapat dikenai pembekuan izin selama 3 bulan.
Pelanggaran kewajiban PPL atau pelaporan realisasi PPL dapat dikenai peringatan.
Konsultan Pajak dapat dikenai peringatan. Laporan tahunan harus disampaikan paling lambat 30 April tahun berikutnya.
Awalnya dapat dikenai pembekuan selama 3 bulan. Jika setelah masa pembekuan tetap tidak menjadi anggota asosiasi, izin dapat dicabut.
Pelanggaran tersebut dapat dikenai pembekuan Izin Konsultan Pajak paling lama 2 tahun.
Sanksinya adalah pencabutan Izin Konsultan Pajak.
Tidak. Selama masa pembekuan, Konsultan Pajak dilarang memberikan jasa sebagaimana diatur dalam PMK 55 Tahun 2026.
Tidak. Konsultan Pajak tetap bertanggung jawab atas jasa yang sebelumnya telah diberikan.
Tidak. Konsultan Pajak yang dikenai pencabutan izin tidak dapat mengajukan kembali permohonan Izin Konsultan Pajak.
Surat Keterangan Kompetensi dinyatakan tidak berlaku.
Peringatan dapat diumumkan, sedangkan pembekuan dan pencabutan izin diumumkan melalui laman resmi.
Artikel Terkait
Untuk memahami regulasi profesi secara utuh, baca juga:
PMK 55 Tahun 2026 tentang Konsultan Pajak: Syarat, Izin, PPL, Kantor Konsultan, Kuasa Wajib Pajak, dan Sanksi — artikel pilar yang membahas keseluruhan struktur regulasi.
PPL Konsultan Pajak: Jumlah SKP dan Ketentuannya Menurut PMK 55 Tahun 2026 — fokus pada kewajiban pengembangan profesional.
Kewajiban Konsultan Pajak Menurut PMK 55 Tahun 2026 — membahas kewajiban yang harus dijaga setelah izin diterbitkan.
Larangan Konsultan Pajak Menurut PMK 55 Tahun 2026 — membahas tindakan yang dilarang dan batas etika profesi.
Laporan Tahunan Konsultan Pajak: Isi, Batas Waktu, dan Sanksinya — fokus pada kewajiban pelaporan.
Pemeriksaan Konsultan Pajak Menurut PMK 55 Tahun 2026 — membahas pemeriksaan reguler, pemeriksaan khusus, dan tindak lanjutnya.
Sanksi Pihak Lain sebagai Kuasa Wajib Pajak — membahas pembekuan dan pencabutan SKT secara khusus.


