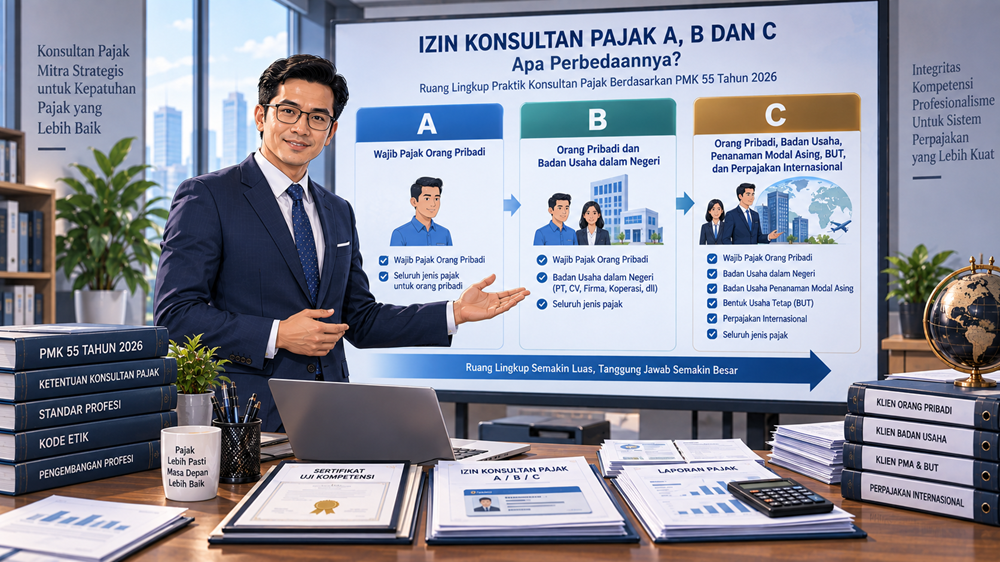

Salah satu hal yang paling penting dipahami sebelum menjadi Konsultan Pajak adalah bahwa Izin Konsultan Pajak tidak hanya terdiri dari satu jenis.
Berdasarkan PMK Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak, Izin Konsultan Pajak dibagi menjadi tiga klasifikasi:
- Izin Tingkat A;
- Izin Tingkat B; dan
- Izin Tingkat C.
Perbedaannya bukan sekadar tingkatan administratif.
Setiap klasifikasi menentukan siapa Wajib Pajak yang dapat diberikan jasa perpajakan oleh Konsultan Pajak. Semakin tinggi tingkat izin, semakin luas pula cakupan klien yang dapat ditangani.
Karena itu, calon maupun Konsultan Pajak yang sudah berpraktik perlu memahami batas setiap izin agar tidak memberikan jasa di luar klasifikasi yang dimilikinya.
Lalu, apa sebenarnya perbedaan Izin Konsultan Pajak A, B, dan C?
Artikel ini membahasnya secara khusus berdasarkan aturan terbaru dalam PMK 55 Tahun 2026.
Dasar Hukum Izin Konsultan Pajak A, B, dan C
Ketentuan klasifikasi Izin Konsultan Pajak terdapat dalam Pasal 4 PMK 55 Tahun 2026.
Pasal tersebut secara tegas membagi Izin Konsultan Pajak menjadi:
izin tingkat A, izin tingkat B, dan izin tingkat C.
Pembagian ini selanjutnya menentukan ruang lingkup pemberian jasa kepada Wajib Pajak.
Secara sederhana:
A → orang pribadi tertentu
B → orang pribadi + badan tertentu
C → seluruh orang pribadi + badan
Namun untuk memahami batasnya secara tepat, masing-masing tingkat harus dilihat lebih detail.
Jika Anda belum memahami tahapan untuk memperoleh izin tersebut, baca artikel:
→ Cara Mendapatkan Izin Konsultan Pajak
Sedangkan apabila yang ingin diketahui adalah persyaratan untuk memasuki profesinya, baca:
→ Syarat Menjadi Konsultan Pajak Menurut PMK 55 Tahun 2026
Apa Itu Izin Konsultan Pajak Tingkat A?
Izin Konsultan Pajak Tingkat A merupakan klasifikasi dengan ruang lingkup paling terbatas dibandingkan tingkat B dan C.
Pasal 4 ayat (2) PMK 55/2026 menentukan bahwa izin tingkat A digunakan untuk memberikan jasa di bidang perpajakan kepada:
orang pribadi, kecuali orang pribadi yang berdomisili di negara yang mempunyai Persetujuan Penghindaran Pajak Berganda (P3B) dengan Indonesia.
Dengan kata lain, konsultan pemegang izin A pada dasarnya berfokus pada Wajib Pajak orang pribadi yang berada dalam cakupan izin tersebut.
Contoh Klien yang Secara Umum Relevan untuk Izin A
Dalam praktik, ruang lingkup ini dapat mencakup antara lain:
- karyawan;
- pekerja profesional;
- freelancer;
- pengusaha orang pribadi;
- pemilik usaha perseorangan;
- pedagang orang pribadi;
- dokter atau profesional independen; dan
- Wajib Pajak orang pribadi lainnya,
selama tidak masuk ke pengecualian yang disebut dalam Pasal 4 PMK 55/2026.
Artinya, izin A dapat menjadi pintu masuk profesi bagi konsultan yang memulai praktik dengan fokus pada Wajib Pajak orang pribadi.
Apa yang Tidak Dicakup Izin Tingkat A?
Inilah bagian yang sering dilupakan.
Izin A tidak dapat digunakan begitu saja untuk memberikan jasa perpajakan kepada:
badan usaha, seperti PT, CV, koperasi, yayasan atau badan lainnya.
Selain itu, PMK mengecualikan orang pribadi yang berdomisili di negara yang mempunyai P3B dengan Indonesia dari cakupan izin tingkat A.
Karena itu, konsultan yang mulai menangani klien badan perlu mempertimbangkan peningkatan klasifikasi izin ke tingkat yang lebih tinggi.
Apa Itu Izin Konsultan Pajak Tingkat B?
Izin tingkat B mempunyai ruang lingkup lebih luas.
Menurut Pasal 4 ayat (3) PMK 55/2026, izin tingkat B dapat digunakan untuk memberikan jasa di bidang perpajakan kepada:
orang pribadi dan badan, tetapi dengan beberapa pengecualian.
Pengecualian tersebut meliputi:
- badan dengan penanaman modal asing;
- bentuk usaha tetap;
- orang pribadi yang berdomisili di negara yang mempunyai P3B dengan Indonesia; dan
- badan yang berdomisili di negara yang mempunyai P3B dengan Indonesia.
Jadi dibandingkan izin A, izin B sudah membuka cakupan yang jauh lebih luas karena Konsultan Pajak dapat menangani orang pribadi sekaligus badan dalam negeri yang masuk ruang lingkup izin tersebut.
Contoh Klien yang Dapat Ditangani Pemegang Izin B
Dalam praktik, izin B dapat menjadi relevan untuk Konsultan Pajak yang menangani:
- PT dalam negeri;
- CV;
- firma;
- koperasi;
- yayasan;
- badan usaha lokal;
- perusahaan keluarga;
- UMKM berbentuk badan; dan
- Wajib Pajak orang pribadi.
Namun setiap kasus tetap harus diperiksa terhadap pengecualian dalam Pasal 4.
Jangan hanya melihat nama badan atau bentuk usahanya.
Misalnya, sebuah PT dapat berada di luar cakupan izin B apabila termasuk badan dengan penanaman modal asing.
Karena itu, status dan karakteristik klien tetap perlu diperiksa sebelum jasa diberikan.
Apakah Izin B Bisa Menangani Perusahaan PMA?
Tidak dalam ruang lingkup izin tingkat B sebagaimana dirumuskan Pasal 4 ayat (3).
Badan dengan penanaman modal asing secara eksplisit termasuk pengecualian pada izin tingkat B.
Untuk cakupan yang mencakup seluruh orang pribadi dan badan, klasifikasi yang relevan adalah izin tingkat C.
Hal ini sangat penting bagi Konsultan Pajak yang mulai mengembangkan segmen klien korporasi.
Jangan berasumsi bahwa karena izin B dapat menangani “badan”, maka seluruh jenis badan otomatis dapat ditangani.
Apakah Izin B Bisa Menangani Bentuk Usaha Tetap?
Tidak.
Bentuk Usaha Tetap (BUT) merupakan salah satu pengecualian yang secara eksplisit disebut dalam cakupan izin tingkat B.
Kasus BUT biasanya juga melibatkan aspek perpajakan internasional yang lebih kompleks, termasuk kemungkinan interaksi dengan P3B.
Karena itu, cakupan tersebut berada pada klasifikasi izin yang lebih tinggi.
Apa Itu Izin Konsultan Pajak Tingkat C?
Izin Konsultan Pajak Tingkat C merupakan klasifikasi dengan cakupan paling luas.
Pasal 4 ayat (4) PMK 55 Tahun 2026 menyatakan:
izin tingkat C digunakan untuk memberikan jasa di bidang perpajakan kepada seluruh orang pribadi dan badan.
Ini merupakan perbedaan paling penting dibandingkan A dan B.
Tidak lagi terdapat pengecualian cakupan klien seperti pada izin A dan B.
Karena itu, tingkat C menjadi klasifikasi tertinggi untuk Konsultan Pajak yang ingin memberikan jasa kepada berbagai tipe Wajib Pajak, termasuk kasus yang melibatkan aspek perpajakan internasional.
Apa Saja yang Bisa Ditangani Konsultan Pajak Izin C?
Karena ruang lingkupnya mencakup seluruh orang pribadi dan badan, secara klasifikasi izin tingkat C dapat mencakup jasa kepada:
- orang pribadi;
- badan dalam negeri;
- badan dengan penanaman modal asing;
- bentuk usaha tetap;
- orang pribadi dengan aspek P3B;
- badan dengan aspek P3B; dan
- berbagai kategori Wajib Pajak lain yang masuk dalam cakupan ketentuan perpajakan.
Namun perlu dipahami:
izin yang luas tidak otomatis berarti seseorang kompeten dalam setiap jenis kasus.
Seorang Konsultan Pajak tetap harus memperhatikan keahlian substantif, pengalaman, standar praktik, dan profesionalisme ketika menerima penugasan.
Misalnya, memegang izin C tidak dengan sendirinya membuat seseorang ahli transfer pricing, P3B, transaksi lintas negara, atau sengketa pajak.
Izin menentukan batas legal pemberian jasa, sedangkan keahlian profesional menentukan apakah pekerjaan tersebut memang layak diterima.
Tabel Perbedaan Izin Konsultan Pajak A, B, dan C
Berikut perbandingan sederhananya:
| Aspek | Izin A | Izin B | Izin C |
|---|---|---|---|
| Orang pribadi | Ya | Ya | Ya |
| Badan dalam ruang lingkup izin | Tidak | Ya | Ya |
| Badan PMA | Tidak | Tidak | Ya |
| Bentuk Usaha Tetap | Tidak | Tidak | Ya |
| Orang pribadi berdomisili di negara P3B | Tidak | Tidak | Ya |
| Badan berdomisili di negara P3B | Tidak relevan karena tidak menangani badan | Tidak | Ya |
| Luas cakupan | Dasar | Menengah | Paling luas |
Tabel tersebut merupakan penyederhanaan praktis dari pembagian ruang lingkup dalam Pasal 4 PMK 55 Tahun 2026.
Cara Mudah Memahami Tingkatan Izin
Gunakan pola berikut:
Tingkat A
OP domestik tertentu
Tingkat B
OP + badan, dengan pengecualian PMA/BUT/P3B
Tingkat C
seluruh OP + badan
Pola tersebut membantu mengingat struktur izin, tetapi ketika menangani klien riil tetap gunakan bunyi regulasi sebagai dasar.
Apakah Izin A, B, dan C Juga Berhubungan dengan Kompetensi?
Ya.
PMK 55 Tahun 2026 tidak hanya mengklasifikasikan izin, tetapi juga mengenal:
- Surat Keterangan Kompetensi tingkat A;
- Surat Keterangan Kompetensi tingkat B; dan
- Surat Keterangan Kompetensi tingkat C.
Untuk tingkat C, misalnya, PMK secara eksplisit menentukan bahwa Surat Keterangan Kompetensi tingkat C menerangkan kompetensi seseorang dalam pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan untuk seluruh orang pribadi dan badan.
Artinya terdapat hubungan antara:
tingkat kompetensi → klasifikasi izin → cakupan jasa.
Jangan memandang klasifikasi A, B, dan C hanya sebagai jenjang administratif.
Konsep dasarnya adalah bahwa semakin luas ruang lingkup jasa, semakin luas pula kompetensi yang harus dimiliki.
Untuk pembahasan khusus kompetensi, baca:
→ Surat Keterangan Kompetensi Konsultan Pajak A, B dan C
dan:
→ Uji Kompetensi Konsultan Pajak Menurut PMK 55 Tahun 2026
Apakah Surat Keterangan Kompetensi Sama dengan Izin A, B, dan C?
Tidak.
Ini sering menyebabkan kebingungan.
Surat Keterangan Kompetensi merupakan bukti tingkat kompetensi seseorang.
Sedangkan Izin Konsultan Pajak merupakan izin untuk berprofesi sebagai Konsultan Pajak sesuai klasifikasi yang diberikan.
Jadi misalnya seseorang memiliki Surat Keterangan Kompetensi B, hal tersebut tidak boleh otomatis dipahami sebagai:
“sudah memiliki Izin Konsultan Pajak B.”
Masih terdapat proses dan persyaratan untuk memperoleh Izin Konsultan Pajak sebagaimana ditentukan PMK 55/2026.
Jika Anda ingin memahami prosesnya, baca:
→ Cara Mendapatkan Izin Konsultan Pajak
Apakah Harus Memulai dari Izin A?
Tidak tepat menyimpulkan bahwa setiap calon Konsultan Pajak wajib selalu memulai dari A terlebih dahulu.
Permohonan izin berkaitan dengan kompetensi, pengalaman, serta klasifikasi yang memenuhi persyaratan.
PMK 55/2026 bahkan secara eksplisit mengatur persyaratan pengalaman untuk permohonan izin B dan C.
Untuk permohonan tingkat B, diperlukan pengalaman paling sedikit:
1 tahun yang dihitung secara akumulasi dalam 3 tahun terakhir.
Sedangkan untuk tingkat C:
2 tahun yang dihitung secara akumulasi dalam 3 tahun terakhir.
Pengalaman tersebut berkaitan dengan keterlibatan dalam pemberian jasa perpajakan dan/atau pengurusan kepentingan perpajakan badan sebagaimana diatur PMK.
Karena itu, calon pemohon perlu melihat klasifikasi mana yang benar-benar dapat dipenuhi berdasarkan kompetensi dan pengalaman.
Apakah Izin A Bisa Naik Menjadi B?
Bisa.
PMK 55/2026 mengatur bahwa Izin Konsultan Pajak tingkat A dan tingkat B dapat ditingkatkan ke klasifikasi yang lebih tinggi, dengan terlebih dahulu memperoleh persetujuan Menteri.
Artinya:
A → B
merupakan jalur peningkatan yang diperbolehkan.
Namun peningkatannya tidak otomatis.
Konsultan harus memenuhi persyaratan yang ditetapkan dalam Pasal 13 PMK 55/2026, termasuk kompetensi dan masa praktik.
Apakah Izin A Bisa Langsung Naik ke C?
PMK 55 Tahun 2026 membuka mekanisme peningkatan klasifikasi dan membedakan persyaratan peningkatan satu tingkat dengan dua tingkat.
Secara konseptual, peningkatan:
A → C
merupakan peningkatan dua tingkat.
Dalam ketentuan peningkatan klasifikasi, pemohon harus memenuhi masa praktik dan mempunyai Surat Keterangan Kompetensi sesuai tingkat yang dimohonkan.
Setelah Izin Konsultan Pajak dengan klasifikasi baru diterbitkan, izin dengan klasifikasi lama dinyatakan tidak berlaku.
Untuk detail prosedural, baca:
→ Cara Meningkatkan Izin Konsultan Pajak A ke B atau C
Apakah Izin B Bisa Naik Menjadi C?
Ya.
Izin tingkat B dapat ditingkatkan ke tingkat C setelah memenuhi persyaratan peningkatan klasifikasi.
Secara bisnis, peningkatan dari B ke C dapat menjadi penting ketika segmen klien Konsultan Pajak mulai berkembang ke:
- perusahaan PMA;
- BUT;
- transaksi internasional;
- Wajib Pajak dengan persoalan P3B; atau
- struktur grup lintas negara.
Namun alasan komersial saja tidak cukup.
Konsultan tetap harus memenuhi ketentuan kompetensi dan masa praktik yang ditentukan PMK.
Apa yang Terjadi dengan Izin Lama Setelah Naik Tingkat?
PMK 55/2026 memberikan jawaban yang jelas.
Setelah Izin Konsultan Pajak dengan klasifikasi baru diterbitkan:
Izin Konsultan Pajak dengan klasifikasi lama dinyatakan tidak berlaku.
Jadi seseorang tidak mempunyai dua izin terpisah yang digunakan secara paralel.
Misalnya setelah izin B ditingkatkan menjadi C, klasifikasi aktifnya menjadi C.
Apakah Jenis Jasa Konsultan Pajak Berbeda antara A, B, dan C?
Ini perlu dibedakan secara konseptual.
Pasal 14 PMK 55 Tahun 2026 mengatur berbagai jenis jasa perpajakan yang dapat diberikan Konsultan Pajak, seperti:
- perencanaan manajemen perpajakan atau tax planning;
- tax due diligence;
- opini atau konsultasi perpajakan;
- asistensi pemeriksaan pajak;
- pendampingan pemeriksaan bukti permulaan;
- pendampingan penyidikan tindak pidana perpajakan;
- pendampingan atau perwakilan dalam sengketa di Pengadilan Pajak;
- menjadi kuasa Wajib Pajak;
- penyusunan dokumen dan administrasi perpajakan; serta
- jasa perpajakan lainnya sesuai ketentuan.
Perbedaan A, B, dan C terutama terletak pada kepada siapa jasa tersebut dapat diberikan berdasarkan cakupan izin.
Jadi jangan menyederhanakan seolah:
A hanya boleh membuat SPT, B boleh konsultasi, dan C boleh tax planning.
Itu bukan cara PMK mengklasifikasikan izin.
Klasifikasi izin berhubungan terutama dengan cakupan Wajib Pajak yang dapat dilayani.
Contoh Kasus Perbedaan Izin A, B, dan C
Agar lebih mudah dipahami, berikut beberapa ilustrasi.
Kasus 1 — Pengusaha Orang Pribadi
Pak Andi menjalankan usaha toko sebagai Wajib Pajak orang pribadi di Indonesia.
Secara klasifikasi subjek, kasus seperti ini dapat berada dalam ruang lingkup izin tingkat A sepanjang tidak masuk pengecualian regulasi.
Kasus 2 — PT Lokal
PT Maju Jaya merupakan perusahaan dalam negeri dan bukan badan PMA.
Jika membutuhkan jasa perpajakan, konsultan dengan izin B dapat berada dalam cakupan yang relevan karena izin B mencakup orang pribadi dan badan dengan pengecualian tertentu.
Kasus 3 — Perusahaan PMA
PT Global Nusantara merupakan badan dengan penanaman modal asing.
Karena badan PMA merupakan pengecualian dalam izin tingkat B, cakupan tersebut memerlukan izin tingkat C.
Kasus 4 — Bentuk Usaha Tetap
Perusahaan asing memiliki Bentuk Usaha Tetap di Indonesia.
BUT secara eksplisit dikecualikan dari cakupan izin B.
Karena izin C dapat memberikan jasa kepada seluruh orang pribadi dan badan, klasifikasi yang relevan adalah tingkat C.
Kasus 5 — Wajib Pajak dengan Dimensi P3B
Seorang Wajib Pajak mempunyai posisi domisili yang masuk dalam cakupan P3B Indonesia dengan negara lain.
Kondisi ini harus diperiksa secara hati-hati karena aspek subjek yang berdomisili di negara P3B merupakan salah satu pembatas pada izin tingkat A dan B.
Kasus semacam ini berada dalam ruang lingkup yang paling lengkap pada izin tingkat C.
Izin Mana yang Sebaiknya Dipilih?
Jawabannya tergantung pada:
kompetensi, pengalaman, dan target praktik.
Jika fokus utama adalah orang pribadi, izin A dapat relevan.
Jika praktik ditujukan pula kepada perusahaan domestik, izin B mempunyai cakupan lebih luas.
Jika ingin menangani spektrum Wajib Pajak secara penuh termasuk PMA, BUT dan aspek internasional tertentu, izin C mempunyai cakupan tertinggi.
Namun jangan memilih klasifikasi hanya berdasarkan:
“yang paling tinggi pasti yang paling bagus.”
Yang jauh lebih penting adalah apakah Anda memenuhi persyaratan dan benar-benar mempunyai kompetensi untuk menjalankan jasa pada cakupan tersebut.
Izin C Tidak Otomatis Membuat Konsultan Lebih Ahli dalam Semua Hal
Ini perlu ditekankan.
Klasifikasi izin menentukan ruang lingkup legal profesi, bukan penilaian absolut terhadap kualitas seseorang.
Seorang Konsultan Pajak tingkat C mungkin mempunyai cakupan izin lebih luas daripada tingkat A atau B.
Tetapi untuk kasus tertentu, Konsultan Pajak A yang sangat berpengalaman menangani perpajakan dokter atau pengusaha orang pribadi selama bertahun-tahun bisa saja memiliki keahlian praktik yang jauh lebih mendalam di segmen tersebut.
Dengan kata lain:
tingkat izin ≠ ukuran tunggal kualitas konsultan.
Pemilihan konsultan tetap harus memperhatikan pengalaman dan spesialisasi.
PPL Konsultan Pajak A, B dan C Juga Berbeda
Perbedaan klasifikasi izin tidak berhenti pada ruang lingkup klien.
Kewajiban Pendidikan Profesional Berkelanjutan (PPL) juga berbeda.
PMK 55 Tahun 2026 menetapkan minimum PPL tahunan:
| Klasifikasi | Minimum SKP | Minimum SKP Terstruktur |
|---|---|---|
| Izin A | 20 SKP | 16 SKP |
| Izin B | 30 SKP | 24 SKP |
| Izin C | 45 SKP | 36 SKP |
Kewajiban PPL berlaku mulai Januari tahun berikutnya setelah izin diterbitkan.
Semakin tinggi klasifikasi izin, semakin besar pula kewajiban pembaruan kompetensinya.
Untuk pembahasan lengkap, baca:
→ PPL Konsultan Pajak: Jumlah SKP untuk Izin A, B dan C
Mana yang Lebih Cocok: Izin A, B, atau C?
Gunakan pertanyaan berikut sebelum menentukan target klasifikasi:
Siapa target klien Anda?
Jika mayoritas orang pribadi → pertimbangkan A.
Jika orang pribadi dan badan domestik → B mungkin lebih sesuai.
Jika target mencakup PMA/BUT/internasional → C menjadi relevan.
Kompetensi apa yang Anda miliki?
Jangan hanya mengejar cakupan terbesar.
Pastikan Surat Keterangan Kompetensi sesuai.
Pengalaman apa yang sudah dimiliki?
Untuk tingkat B dan C, pengalaman menjadi bagian penting persyaratan permohonan.
Di mana arah praktik Anda lima tahun ke depan?
Jika ingin membangun KKP yang melayani perusahaan lintas negara, klasifikasi C pada akhirnya mungkin menjadi target strategis.
Kesalahan Memahami Izin Konsultan Pajak A, B, dan C
Ada beberapa miskonsepsi yang perlu dihindari.
“Izin A hanya untuk pajak dasar.”
Tidak tepat.
A dan B/C bukan klasifikasi “materi mudah vs sulit”. Pembagiannya terutama berdasarkan cakupan Wajib Pajak.
“Kalau sudah B berarti boleh menangani semua perusahaan.”
Tidak.
Badan PMA dan BUT justru termasuk pengecualian tingkat B.
“Kalau punya kompetensi C berarti otomatis Konsultan Pajak C.”
Tidak.
Surat Keterangan Kompetensi dan Izin Konsultan Pajak adalah dua hal berbeda.
“Harus selalu mulai dari A.”
Tidak sesederhana itu.
Permohonan izin harus dilihat berdasarkan kompetensi dan persyaratan klasifikasi yang dipenuhi.
“Izin C berarti ahli seluruh bidang perpajakan.”
Tidak otomatis.
Izin adalah batas kewenangan profesi. Spesialisasi dan pengalaman tetap menentukan kualitas pekerjaan.
Bagaimana Jika Konsultan Memberikan Jasa di Luar Klasifikasi Izinnya?
Konsultan Pajak wajib memberikan jasa sesuai dengan klasifikasi Izin Konsultan Pajak yang dimilikinya. PMK 55/2026 memasukkan kepatuhan terhadap klasifikasi izin sebagai bagian dari kewajiban profesi.
Karena itu, menerima klien di luar ruang lingkup izin bukan sekadar persoalan komersial.
Konsultan perlu melakukan client acceptance check sebelum menerima penugasan:
siapa kliennya → statusnya apa → cakupan izinnya sesuai atau tidak.
Praktik sederhana ini penting untuk menghindari pelanggaran profesi.
Kesimpulan
Perbedaan Izin Konsultan Pajak A, B, dan C terutama terletak pada luasnya cakupan Wajib Pajak yang dapat diberikan jasa perpajakan.
Menurut Pasal 4 PMK 55 Tahun 2026:
Izin A → orang pribadi, dengan pengecualian orang pribadi yang berdomisili di negara yang mempunyai P3B dengan Indonesia.
Izin B → orang pribadi dan badan, tetapi tidak mencakup badan PMA, BUT, serta orang pribadi atau badan yang berdomisili di negara yang mempunyai P3B dengan Indonesia.
Izin C → seluruh orang pribadi dan badan.
Secara sederhana:
A = cakupan orang pribadi
B = orang pribadi + sebagian besar badan domestik
C = cakupan penuh
Klasifikasi izin juga berkaitan dengan kompetensi, pengalaman, kewajiban PPL dan jalur peningkatan izin.
Karena itu, bagi calon Konsultan Pajak, jangan hanya bertanya:
“Bagaimana cara mendapatkan izin yang paling tinggi?”
Pertanyaan yang lebih tepat adalah:
“Klasifikasi mana yang sesuai dengan kompetensi, pengalaman, dan segmen klien yang ingin saya tangani?”
Persiapkan Kompetensi Sebelum Mengejar Tingkat Izin
Semakin luas klasifikasi izin yang ingin diperoleh, semakin penting pula kemampuan menguasai berbagai ketentuan perpajakan dan menyelesaikan kasus secara benar.
Jika Anda sedang mempersiapkan kompetensi perpajakan, gunakan:
Kumpulan Materi & Soal Ujian Kompetensi Perpajakan
Pelajari normanya, kerjakan kasusnya, cek dasar hukumnya, kemudian ukur kesiapan Anda.
Targetnya bukan sekadar lulus ujian—tetapi mampu berpikir seperti praktisi pajak.
FAQ Izin Konsultan Pajak A, B, dan C
PMK 55 Tahun 2026 membagi Izin Konsultan Pajak menjadi tingkat A, tingkat B, dan tingkat C.
Perbedaan utamanya terletak pada cakupan orang pribadi dan badan yang dapat diberikan jasa perpajakan.
Orang pribadi, kecuali orang pribadi yang berdomisili di negara yang mempunyai P3B dengan Indonesia.
Secara klasifikasi Pasal 4, izin A ditujukan untuk jasa kepada orang pribadi, bukan badan.
Izin B dapat digunakan untuk orang pribadi dan badan, tetapi terdapat pengecualian terhadap PMA, BUT serta orang pribadi atau badan dengan domisili negara P3B sebagaimana dirumuskan PMK.
Tidak. Badan dengan penanaman modal asing merupakan pengecualian dalam izin tingkat B.
Tidak. Bentuk Usaha Tetap termasuk pengecualian tingkat B.
Izin C dapat digunakan untuk memberikan jasa perpajakan kepada seluruh orang pribadi dan badan.
Ya. PMK 55/2026 mengizinkan izin A dan B ditingkatkan ke klasifikasi yang lebih tinggi setelah memenuhi ketentuan yang berlaku.
Ya, setelah memenuhi persyaratan peningkatan klasifikasi.
Tidak. Setelah izin dengan klasifikasi baru diterbitkan, izin dengan klasifikasi lama dinyatakan tidak berlaku.
Tidak. Minimum PPL adalah 20 SKP untuk A, 30 SKP untuk B, dan 45 SKP untuk C, dengan komposisi minimum SKP terstruktur masing-masing.