

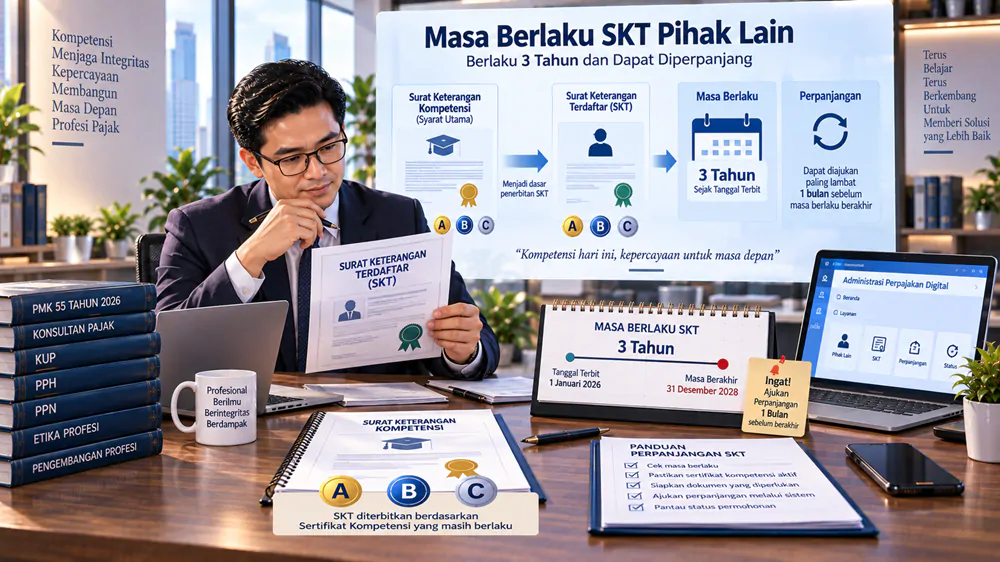

Salah satu pertanyaan yang paling sering muncul setelah seseorang memperoleh Surat Keterangan Terdaftar atau SKT sebagai Pihak Lain adalah: berapa lama SKT tersebut berlaku?
Pertanyaan ini terlihat sederhana, tetapi jawabannya tidak boleh berhenti hanya pada angka “3 tahun”.
Pemegang SKT juga perlu memahami sejak kapan masa berlaku dihitung, hubungan SKT dengan Surat Keterangan Kompetensi, kondisi yang menyebabkan SKT berhenti berlaku sebelum jangka waktunya habis, serta apa yang harus dilakukan agar tetap dapat bertindak sebagai kuasa Wajib Pajak.
Hal ini menjadi penting sejak berlakunya PMK Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak, yang mengatur secara khusus keberadaan Pihak Lain sebagai bagian dari ekosistem kuasa di bidang perpajakan. PMK ini mulai berlaku pada 24 Agustus 2026.
Secara singkat:
SKT Pihak Lain berlaku selama 3 tahun sejak tanggal diterbitkan.
Namun ada satu hal yang tidak kalah penting:
SKT juga menjadi tidak berlaku apabila Surat Keterangan Kompetensi yang menjadi dasarnya sudah tidak berlaku.
Karena itu, pemegang SKT sebaiknya tidak hanya mencatat tanggal berakhir SKT, tetapi juga memantau masa berlaku Surat Keterangan Kompetensinya.
Apa Itu SKT Pihak Lain?
SKT yang dibahas dalam artikel ini adalah Surat Keterangan Terdaftar bagi Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak.
Pihak Lain merupakan kategori tersendiri yang berbeda dengan Konsultan Pajak.
Dalam PMK 55 Tahun 2026, Surat Keterangan Terdaftar diterbitkan kepada Pihak Lain dalam rangka memenuhi ketentuan untuk dapat bertindak sebagai kuasa Wajib Pajak sesuai klasifikasi kompetensinya.
Karena itu, jangan menyamakan:
SKT Pihak Lain
dengan:
Izin Konsultan Pajak.
Keduanya mempunyai dasar, kedudukan, dan konsekuensi hukum yang berbeda.
Jika Anda belum memahami proses memperoleh SKT, baca terlebih dahulu artikel “Cara Mendapatkan SKT Kuasa Wajib Pajak”, karena artikel tersebut membahas jalur mulai dari uji kompetensi sampai SKT diterbitkan.
Berapa Lama Masa Berlaku SKT Pihak Lain?
Jawaban tegasnya ada di Pasal 51 ayat (3) PMK 55 Tahun 2026.
Ketentuan tersebut menyatakan bahwa:
Surat Keterangan Terdaftar berlaku selama 3 tahun terhitung sejak tanggal diterbitkan.
Artinya, perhitungannya bukan dimulai sejak:
- pertama kali menjadi kuasa Wajib Pajak;
- pertama kali menerima klien;
- pertama kali didaftarkan di Coretax;
- pertama kali menggunakan Surat Kuasa Khusus; atau
- pertama kali menggunakan SKT dalam administrasi perpajakan.
Masa berlaku dihitung sejak tanggal SKT diterbitkan.
Sebagai contoh:
Jika SKT diterbitkan pada 10 September 2026, maka secara prinsip masa berlaku 3 tahun dihitung sejak tanggal tersebut.
Hal sederhana seperti ini penting diperhatikan karena pemegang SKT bisa saja baru mulai menggunakan SKT beberapa bulan setelah dokumennya diterbitkan.
Meskipun belum pernah digunakan, periode masa berlaku tetap berjalan.
Dasar Hukum Masa Berlaku SKT Pihak Lain
Ketentuan masa berlaku SKT terdapat dalam Pasal 51 PMK 55 Tahun 2026.
Pasal tersebut mengatur empat hal yang sangat penting:
pertama, SKT diterbitkan bersamaan dengan Surat Keterangan Kompetensi;
kedua, klasifikasi SKT mengikuti klasifikasi Surat Keterangan Kompetensi;
ketiga, SKT berlaku selama 3 tahun sejak diterbitkan; dan
keempat, SKT tidak berlaku apabila Pihak Lain meninggal dunia atau Surat Keterangan Kompetensinya tidak berlaku.
Empat ketentuan tersebut sebaiknya dibaca sebagai satu kesatuan.
Mengapa?
Karena dari sana terlihat bahwa SKT tidak berdiri sendiri.
Status SKT sangat erat kaitannya dengan Surat Keterangan Kompetensi.
Hubungan SKT dengan Surat Keterangan Kompetensi
Banyak orang hanya memperhatikan tanggal SKT tetapi lupa bahwa dokumen tersebut terhubung langsung dengan Surat Keterangan Kompetensi.
Dalam PMK 55 Tahun 2026, penerbitan SKT dilakukan bersamaan dengan penerbitan Surat Keterangan Kompetensi. Klasifikasi SKT juga mengikuti klasifikasi kompetensi yang diperoleh.
Dengan demikian, apabila seseorang memperoleh:
Surat Keterangan Kompetensi A → SKT A
Surat Keterangan Kompetensi B → SKT B
Surat Keterangan Kompetensi C → SKT C
Hubungan ini tidak berhenti pada saat penerbitan.
PMK 55 Tahun 2026 juga menegaskan bahwa SKT menjadi tidak berlaku jika Surat Keterangan Kompetensi tidak berlaku.
Inilah salah satu poin yang sangat penting untuk dipahami.
SKT memang memiliki masa berlaku 3 tahun, tetapi keberlangsungannya tetap bergantung pada validitas Surat Keterangan Kompetensi.
Berapa Lama Surat Keterangan Kompetensi Berlaku?
Surat Keterangan Kompetensi juga berlaku selama 3 tahun terhitung sejak tanggal penerbitannya.
Karena SKT diterbitkan bersamaan dengan Surat Keterangan Kompetensi, secara normal kedua dokumen tersebut akan memiliki siklus masa berlaku yang berjalan beriringan.
Namun, terdapat kondisi tertentu yang dapat membuat Surat Keterangan Kompetensi tidak berlaku sebelum masa normalnya selesai.
Misalnya, apabila kemudian diketahui bahwa data atau informasi yang disampaikan dalam permohonan pendaftaran uji kompetensi ternyata tidak benar, PMK 55 Tahun 2026 menentukan bahwa Surat Keterangan Kompetensi dinyatakan tidak berlaku.
Jika Surat Keterangan Kompetensi tidak berlaku, konsekuensinya merambat ke SKT.
Karena itulah pemegang SKT harus menjaga bukan hanya masa berlakunya, tetapi juga validitas dasar kompetensinya.
Kapan SKT Pihak Lain Tidak Berlaku?
PMK 55 Tahun 2026 memberikan dua kondisi eksplisit.
SKT tidak berlaku apabila:
- Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak meninggal dunia; atau
- Surat Keterangan Kompetensinya tidak berlaku.
Kondisi kedua mempunyai implikasi yang lebih luas.
Jika Surat Keterangan Kompetensi sudah berakhir atau dinyatakan tidak berlaku, maka pemegang SKT tidak dapat hanya berpegang pada dokumen SKT lama dan tetap menganggap dirinya memenuhi syarat sebagai Pihak Lain.
Hubungan kedua dokumen tersebut bersifat langsung.
Karena itu, ketika berbicara mengenai “masa berlaku SKT”, sebenarnya kita juga sedang berbicara tentang masa berlaku kompetensi.
Apakah SKT Bisa Tetap Berlaku Jika Surat Keterangan Kompetensi Kedaluwarsa?
Tidak.
Pasal 51 ayat (4) PMK 55 Tahun 2026 secara tegas menyebutkan bahwa SKT tidak berlaku apabila Surat Keterangan Kompetensi tidak berlaku.
Jadi skenario berikut tidak tepat:
Surat Keterangan Kompetensi habis → SKT masih tersisa waktunya → tetap menjadi kuasa.
PMK 55 tidak membangun sistem seperti itu.
Sebaliknya, validitas kompetensi merupakan fondasi bagi keberlakuan SKT.
Inilah alasan mengapa pemegang SKT sebaiknya tidak menunggu sampai tanggal berakhir baru mulai memikirkan perpanjangan kompetensi.
Bagaimana Cara Memperpanjang Surat Keterangan Kompetensi?
PMK 55 Tahun 2026 memberikan mekanisme perpanjangan terhadap Surat Keterangan Kompetensi.
Perpanjangan dapat dilakukan paling cepat 1 bulan sebelum masa berlaku berakhir.
Untuk memperoleh perpanjangan, pemegang Surat Keterangan Kompetensi harus:
mengikuti ujian penyegaran dan dinyatakan lulus.
Ujian penyegaran diselenggarakan oleh unit di lingkungan Kementerian Keuangan yang mempunyai tugas menyelenggarakan pendidikan, pelatihan, dan sertifikasi kompetensi di bidang keuangan negara serta manajemen pengetahuan.
Perhatikan istilahnya.
PMK secara eksplisit mengatur perpanjangan Surat Keterangan Kompetensi.
Karena SKT tidak berlaku jika Surat Keterangan Kompetensi tidak berlaku, maka pengelolaan perpanjangan kompetensi menjadi bagian yang sangat penting untuk menjaga keberlanjutan status seseorang sebagai Pihak Lain.
Untuk pembahasan khusus mengenai mekanismenya, artikel yang tepat untuk dibaca berikutnya adalah “Cara Memperpanjang Surat Keterangan Kompetensi Kuasa Wajib Pajak”.
Apakah SKT Pihak Lain Diperpanjang Secara Otomatis?
Ini merupakan pertanyaan penting.
PMK 55 Tahun 2026 secara eksplisit menyebutkan masa berlaku SKT selama 3 tahun serta ketentuan bahwa SKT tidak berlaku ketika Surat Keterangan Kompetensi tidak berlaku. Sementara mekanisme perpanjangan yang diatur secara tegas pada bagian kompetensi adalah mekanisme perpanjangan Surat Keterangan Kompetensi melalui ujian penyegaran.
Karena itu, jangan berasumsi bahwa SKT otomatis tetap berlaku tanpa memastikan status kompetensi dan administrasi yang mendasarinya.
Secara praktis, yang perlu dilakukan adalah:
pantau masa berlaku kompetensi → ikuti mekanisme perpanjangan sesuai ketentuan → pastikan status SKT dan kompetensi tetap tercatat valid dalam administrasi terkait.
Apabila nantinya Kementerian Keuangan atau DJP menerbitkan petunjuk teknis lebih rinci mengenai sinkronisasi atau penerbitan SKT setelah perpanjangan kompetensi, maka mekanisme teknis tersebut perlu diikuti.
Ini berbeda dengan artikel “Cara Mendapatkan SKT Kuasa Wajib Pajak”, yang fokus pada penerbitan pertama kali.
Apa yang Terjadi Jika Masa Berlaku SKT Habis?
Konsekuensi utamanya adalah status pemegang SKT sebagai Pihak Lain yang memenuhi persyaratan melalui SKT tidak dapat diasumsikan tetap aktif.
Dalam praktik kuasa perpajakan, validitas dokumen merupakan hal yang fundamental.
Seseorang yang bertindak sebagai Pihak Lain harus memiliki status yang masih sah sesuai peraturan.
Karena itu, jika SKT sudah tidak berlaku, jangan menunggu sampai ada permintaan dari DJP atau sampai terjadi penolakan ketika menjalankan hak dan kewajiban Wajib Pajak.
Pemegang SKT sebaiknya mengelola masa berlakunya secara proaktif.
Terutama bagi mereka yang secara rutin menangani kepentingan perpajakan Wajib Pajak, satu hari kekosongan status administratif dapat menimbulkan persoalan praktis.
Apakah Surat Kuasa Khusus Tetap Berlaku Jika SKT Habis?
Ini perlu dibedakan secara konseptual.
Surat Kuasa Khusus merupakan dokumen penunjukan dari Wajib Pajak kepada seseorang untuk menjalankan hak dan/atau memenuhi kewajiban perpajakan tertentu.
Namun, kapasitas penerima kuasa tetap harus memenuhi persyaratan yang ditentukan dalam peraturan.
Artinya, keberadaan Surat Kuasa Khusus tidak dapat digunakan untuk “menghidupkan kembali” SKT yang sudah tidak berlaku.
Secara sederhana:
Surat Kuasa Khusus ≠ pengganti SKT.
Jika penerima kuasa bertindak sebagai Pihak Lain, ia tetap harus memiliki dasar kompetensi dan status registrasi yang sah sesuai ketentuan.
Karena itu, Wajib Pajak maupun penerima kuasa sebaiknya selalu memastikan bahwa status SKT masih aktif pada saat pelaksanaan kuasa.
Baca juga artikel “SKT Kuasa Wajib Pajak di Coretax: Registrasi, Pemberian Kuasa, dan Hak Akses” untuk memahami hubungan antara status SKT dan administrasi kuasa secara elektronik.
Apakah Masa Berlaku SKT A, B, dan C Berbeda?
Tidak.
PMK 55 Tahun 2026 menetapkan masa berlaku SKT selama 3 tahun, dan tidak membedakan masa berlaku berdasarkan klasifikasi A, B, atau C.
Yang berbeda antara A, B, dan C adalah ruang lingkup kompetensinya, bukan durasi masa berlaku.
Artinya:
| Klasifikasi SKT | Masa Berlaku |
|---|---|
| SKT A | 3 tahun |
| SKT B | 3 tahun |
| SKT C | 3 tahun |
Klasifikasi tersebut mengikuti Surat Keterangan Kompetensi yang diterbitkan.
Jadi, seseorang tidak memperoleh masa berlaku lebih panjang hanya karena memiliki klasifikasi yang lebih tinggi.
Apakah SKT Bisa Dibekukan Sebelum Masa Berlaku 3 Tahun Habis?
Ya.
Masa berlaku administratif 3 tahun tidak berarti SKT kebal terhadap sanksi.
PMK 55 Tahun 2026 mengatur sanksi administratif terhadap Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak berupa:
pembekuan SKT; dan
pencabutan SKT.
Direktur Jenderal berwenang mengenakan sanksi tersebut.
Bahkan PMK menegaskan bahwa sanksi administratif tersebut dapat dikenakan tidak secara berurutan.
Artinya, terdapat perbedaan antara:
SKT habis masa berlaku, dan
SKT masih berada dalam periode 3 tahun tetapi dibekukan atau dicabut karena pelanggaran.
Dua kondisi tersebut memiliki sebab yang berbeda tetapi sama-sama dapat berdampak pada kemampuan seseorang bertindak sebagai kuasa.
Untuk memahami sisi penegakan aturan ini secara khusus, baca artikel “Sanksi Pihak Lain sebagai Kuasa Wajib Pajak: Kapan SKT Dibekukan atau Dicabut?”.
Apa Kewajiban Pemegang SKT Selama Masa Berlaku?
Selama SKT masih berlaku, Pihak Lain tidak hanya memperoleh kesempatan untuk ditunjuk sebagai kuasa.
Ada kewajiban yang harus dipenuhi.
Pasal 52 PMK 55 Tahun 2026 mengatur bahwa Pihak Lain wajib:
- memberikan jasa sebagai kuasa Wajib Pajak sesuai klasifikasi SKT yang dimiliki; dan
- mematuhi peraturan perundang-undangan yang berkaitan dengan jasa yang diberikan.
Dengan kata lain, memiliki SKT A tetapi menjalankan kuasa yang berada di luar ruang lingkup klasifikasi tersebut dapat menimbulkan persoalan kepatuhan.
Masa berlaku 3 tahun bukanlah “izin bebas” untuk menangani seluruh jenis Wajib Pajak.
Pemegang SKT tetap dibatasi oleh klasifikasi kompetensinya.
Checklist Agar SKT Tidak Bermasalah
Pemegang SKT sebaiknya tidak hanya menyimpan file PDF atau mencetak kartunya lalu melupakannya selama 3 tahun.
Buat sistem administrasi sederhana.
Beberapa hal berikut layak dipantau:
- tanggal penerbitan SKT;
- tanggal berakhir SKT;
- tanggal penerbitan Surat Keterangan Kompetensi;
- masa berlaku Surat Keterangan Kompetensi;
- jadwal paling awal mengikuti proses perpanjangan;
- status kompetensi A, B, atau C;
- status SKT dalam administrasi DJP;
- status pembekuan atau sanksi, jika ada;
- daftar Surat Kuasa Khusus yang masih aktif;
- masa berlaku kuasa dari masing-masing Wajib Pajak.
Bagi orang yang menangani banyak Wajib Pajak, sebaiknya tanggal tersebut dimasukkan ke kalender atau sistem pengingat.
Jangan mengandalkan ingatan.
Tiga tahun terlihat panjang, tetapi dalam aktivitas profesional periode tersebut dapat berlalu tanpa terasa.
Contoh Menghitung Masa Berlaku SKT
Misalnya:
Tanggal penerbitan SKT: 15 Oktober 2026.
Maka SKT memiliki masa berlaku selama 3 tahun terhitung sejak tanggal tersebut.
Pemegang SKT juga harus melihat tanggal Surat Keterangan Kompetensi yang diterbitkan bersamaan.
Menjelang masa berakhirnya Surat Keterangan Kompetensi, pemegangnya dapat mulai mengikuti mekanisme perpanjangan paling cepat 1 bulan sebelum masa berlaku berakhir.
Jadi yang perlu dibuat bukan hanya alarm:
“SKT akan habis.”
Lebih baik membuat alarm administratif lebih awal, misalnya:
H-60 → cek regulasi dan jadwal ujian penyegaran
H-30 → periode paling awal perpanjangan kompetensi
sebelum berakhir → pastikan proses selesai dan status tetap valid
Pendekatan seperti ini jauh lebih aman bagi orang yang memang aktif menjadi kuasa Wajib Pajak.
Jangan Salah Memahami Istilah “Perpanjangan SKT”
Secara praktis orang mungkin menggunakan istilah “perpanjangan SKT”.
Namun secara regulasi, kita perlu lebih presisi.
PMK 55 Tahun 2026 secara tegas mengatur bahwa Surat Keterangan Kompetensi dapat diperpanjang dan mekanismenya dilakukan melalui ujian penyegaran.
Sementara terhadap SKT, Pasal 51 menetapkan bahwa SKT berlaku 3 tahun dan tidak berlaku jika Surat Keterangan Kompetensi tidak berlaku.
Karena itu, ketika membicarakan “memperpanjang SKT”, sebaiknya pahami bahwa ada hubungan administratif antara:
kompetensi → Surat Keterangan Kompetensi → SKT.
Pendekatan ini lebih tepat dibanding hanya mencari tombol atau menu bernama “Perpanjang SKT” tanpa memahami struktur hukumnya.
Apakah SKT Lama Bisa Digunakan Setelah Kompetensi Diperpanjang?
Hal pertama yang harus dilihat adalah status administrasi aktual setelah proses perpanjangan kompetensi.
Karena PMK 55 menghubungkan langsung keberlakuan SKT dengan Surat Keterangan Kompetensi, pemegang SKT sebaiknya memastikan bahwa setelah perpanjangan kompetensi selesai, status SKT juga telah tercermin secara benar dalam sistem administrasi yang digunakan.
Jangan hanya berpegang pada file lama.
Apalagi jika SKT digunakan untuk aktivitas penting seperti:
- akses kuasa;
- penyampaian dokumen;
- korespondensi dengan DJP;
- pemeriksaan;
- keberatan;
- permohonan administratif; atau
- pengurusan hak dan kewajiban perpajakan lainnya.
Validasi status terlebih dahulu akan jauh lebih aman dibanding memperbaiki persoalan setelah akses atau kewenangan ditolak.
Apa Bedanya Masa Berlaku SKT dengan Masa Berlaku Surat Kuasa?
Ini juga sering tercampur.
SKT adalah dokumen terkait status Pihak Lain.
Surat Kuasa Khusus adalah dokumen penunjukan dari Wajib Pajak.
Keduanya memiliki fungsi berbeda.
Misalnya:
Seseorang memiliki SKT yang masih berlaku sampai tahun 2029.
Namun Wajib Pajak memberikan Surat Kuasa Khusus hanya sampai Desember 2027.
Dalam kondisi tersebut, meskipun SKT masih berlaku, penerima kuasa tetap harus melihat apakah Surat Kuasa Khususnya masih berlaku untuk kepentingan tertentu.
Sebaliknya, apabila Surat Kuasa Khusus disebut berlaku lebih lama tetapi SKT Pihak Lain sudah tidak berlaku, status kuasanya tetap harus dievaluasi karena persyaratan penerima kuasa harus tetap terpenuhi.
Karena itu, praktisi perlu memantau dua tanggal berbeda:
tanggal berlaku SKT, dan
tanggal berlaku Surat Kuasa Khusus.
Mengapa Masa Berlaku SKT Dibatasi 3 Tahun?
Dari desain PMK 55 Tahun 2026, terlihat bahwa pemerintah menempatkan kompetensi perpajakan sebagai sesuatu yang harus terus diperbarui.
Peraturan perpajakan berubah cepat.
Sistem administrasi juga berubah.
Saat ini praktisi tidak hanya dituntut memahami undang-undang dan PMK, tetapi juga harus mampu menyesuaikan diri dengan sistem administrasi seperti Coretax DJP.
Karena itu, kompetensi yang dinilai tiga tahun lalu tidak otomatis dianggap cukup untuk selamanya.
Adanya mekanisme ujian penyegaran menunjukkan bahwa kompetensi dimaksudkan untuk terus diperbarui.
Pendekatan ini juga selaras dengan tujuan PMK 55 Tahun 2026 yang memperkuat profesionalisme dan integritas para tax intermediaries dalam sistem perpajakan nasional.
Ringkasan Masa Berlaku SKT Pihak Lain
Untuk mempermudah, berikut poin yang paling penting:
| Ketentuan | Penjelasan |
|---|---|
| Masa berlaku SKT | 3 tahun |
| Mulai dihitung | Sejak tanggal diterbitkan |
| Klasifikasi | A, B, atau C sesuai kompetensi |
| Hubungan dengan kompetensi | SKT mengikuti Surat Keterangan Kompetensi |
| Jika kompetensi tidak berlaku | SKT juga tidak berlaku |
| Perpanjangan kompetensi | Dapat dilakukan paling cepat 1 bulan sebelum berakhir |
| Mekanisme | Mengikuti ujian penyegaran dan dinyatakan lulus |
| Bisa dibekukan? | Ya |
| Bisa dicabut? | Ya |
| Otomatis menjadi kuasa WP? | Tidak, tetap membutuhkan penunjukan sesuai ketentuan |
Kesimpulan
Masa berlaku SKT Pihak Lain adalah 3 tahun terhitung sejak tanggal diterbitkan. Ketentuan ini diatur secara tegas dalam Pasal 51 PMK 55 Tahun 2026.
Namun, angka tiga tahun bukan satu-satunya hal yang harus diperhatikan.
SKT mempunyai hubungan langsung dengan Surat Keterangan Kompetensi. Jika Surat Keterangan Kompetensi tidak berlaku, maka SKT juga tidak berlaku.
Surat Keterangan Kompetensi sendiri berlaku selama 3 tahun dan dapat diperpanjang paling cepat 1 bulan sebelum masa berlakunya berakhir, dengan mengikuti ujian penyegaran dan dinyatakan lulus.
Karena itu, bagi pemegang SKT yang aktif menjadi kuasa Wajib Pajak, pengelolaan masa berlaku sebaiknya dilakukan jauh sebelum jatuh tempo.
Jangan menunggu akses bermasalah.
Jangan menunggu ada penolakan administrasi.
Dan jangan berasumsi bahwa SKT yang pernah diperoleh berlaku selamanya.
Cara paling aman adalah memastikan tiga hal selalu sinkron:
Surat Keterangan Kompetensi masih berlaku → SKT masih valid → Surat Kuasa Khusus masih aktif.
Jika ketiganya terjaga, aktivitas sebagai Pihak Lain yang bertindak sebagai kuasa Wajib Pajak dapat dijalankan dengan dasar administrasi yang jauh lebih tertib.
FAQ Masa Berlaku SKT Pihak Lain
SKT berlaku selama 3 tahun terhitung sejak tanggal diterbitkan.
Ketentuan masa berlaku SKT diatur dalam Pasal 51 ayat (3) PMK 55 Tahun 2026.
Sejak tanggal SKT diterbitkan, bukan sejak pertama kali digunakan menjadi kuasa.
Tidak. Masa berlaku seluruh klasifikasi SKT adalah 3 tahun. Perbedaannya terletak pada ruang lingkup kompetensi, bukan durasinya.
Tidak. SKT tidak berlaku apabila Surat Keterangan Kompetensi tidak berlaku.
Surat Keterangan Kompetensi berlaku selama 3 tahun sejak tanggal diterbitkan.
Paling cepat 1 bulan sebelum masa berlaku berakhir.
Dengan mengikuti ujian penyegaran yang diselenggarakan unit terkait di lingkungan Kementerian Keuangan dan dinyatakan lulus.
Ya. PMK 55 Tahun 2026 mengatur sanksi administratif berupa pembekuan maupun pencabutan SKT.
Tidak. Pemegang SKT tetap harus memperhatikan klasifikasi kompetensi dan ketentuan penunjukan sebagai kuasa Wajib Pajak.
Tidak. SKT berkaitan dengan status Pihak Lain, sedangkan Surat Kuasa Khusus merupakan penunjukan konkret oleh Wajib Pajak.
Artikel Terkait
Jika Anda ingin memahami rangkaian regulasinya secara utuh, baca juga:
Cara Mendapatkan SKT Kuasa Wajib Pajak — membahas alur dari uji kompetensi sampai SKT diterbitkan.
Apa Itu SKT Pihak Lain? — membahas pengertian, fungsi, serta kedudukannya dalam sistem kuasa perpajakan.
Ujian Kompetensi SKT Kuasa Wajib Pajak — membahas klasifikasi A, B, C dan proses kompetensinya.
Cara Memperpanjang Surat Keterangan Kompetensi Kuasa Wajib Pajak — fokus pada ujian penyegaran dan kelanjutan masa kompetensi.
SKT Kuasa Wajib Pajak di Coretax — membahas registrasi, pemberian kuasa, serta aspek administrasi dalam sistem DJP.
Konsultan Pajak vs Pihak Lain sebagai Kuasa Wajib Pajak — menjelaskan perbedaan izin, status, kewenangan, dan ruang lingkup praktik.


