
Bagi seorang dokter, menerima SP2DK bisa menjadi pengalaman yang cukup membuat khawatir.
Apalagi ketika surat tersebut berkaitan dengan penghasilan, mutasi rekening, atau perbedaan data yang dilaporkan dalam SPT.
Masalahnya, penghasilan dokter memang tidak selalu datang dari satu sumber.
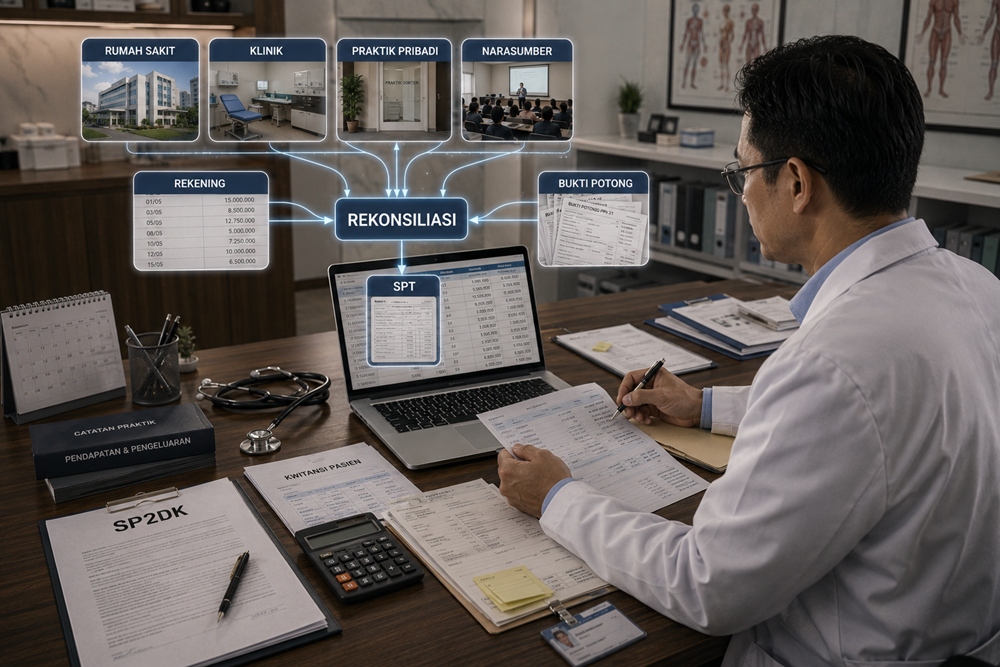
Seorang dokter dapat menerima penghasilan dari rumah sakit, klinik, praktik pribadi, tindakan medis, konsultasi, jasa profesi, seminar, menjadi narasumber, atau sumber penghasilan lain yang berkaitan dengan profesinya. Direktorat Jenderal Pajak sendiri menjelaskan bahwa penghasilan dokter dapat berasal dari pekerjaan bebas, termasuk praktik di rumah sakit/klinik maupun praktik sendiri.
Di sisi lain, rekening bank dokter juga belum tentu hanya berisi penerimaan dari praktik.
Dalam satu rekening bisa terdapat:
- pembayaran jasa dokter;
- gaji atau honorarium;
- transfer dari rumah sakit;
- penerimaan praktik pribadi;
- pinjaman;
- transfer antar rekening;
- setoran dana;
- pembayaran investasi;
- transaksi keluarga;
- bahkan penerimaan yang sama sekali tidak berkaitan dengan pekerjaan dokter.
Inilah yang sering membuat persoalan menjadi rumit.
Misalnya, dalam satu tahun terdapat mutasi kredit rekening sebesar:
Rp3 miliar.
Sementara penghasilan yang dilaporkan dalam SPT terlihat hanya:
Rp1,8 miliar.
Kemudian dokter menerima SP2DK yang meminta penjelasan mengenai perbedaan tersebut.
Pertanyaannya:
Apakah seluruh Rp3 miliar otomatis dianggap sebagai penghasilan dokter?
Tidak sesederhana itu.
Yang perlu dilakukan adalah menelusuri asal-usul setiap penerimaan, kemudian menghubungkannya dengan dokumen penghasilan, bukti potong, pencatatan, dan pelaporan pajak.
Artikel ini membahas bagaimana dokter dapat menghadapi kondisi tersebut secara sistematis dan bagaimana menyusun penjelasan yang lebih mudah dipahami.
Apa Itu SP2DK bagi Dokter?
SP2DK merupakan Surat Permintaan Penjelasan atas Data dan/atau Keterangan yang diterbitkan oleh KPP kepada wajib pajak dalam rangka meminta penjelasan atas data dan/atau keterangan.
DJP saat ini menjelaskan bahwa wajib pajak harus memberikan tanggapan atau penjelasan atas SP2DK dalam jangka waktu paling lama 14 hari. Tanggapan dapat disampaikan melalui mekanisme layanan yang disediakan DJP.
Jadi, SP2DK bukan sekadar surat yang harus dijawab dengan satu atau dua kalimat.
Jika data yang dipertanyakan berkaitan dengan penghasilan dokter, jawaban sebaiknya mampu menjelaskan:
dari mana penghasilan berasal, berapa nilainya, siapa yang membayar, bagaimana perlakuan pajaknya, dan dokumen apa yang mendukungnya.
Bagi dokter, hal ini menjadi penting karena satu orang dapat memiliki beberapa sumber penghasilan sekaligus.
Artikel terkait:
- Apa Itu SP2DK? Memahami Surat Permintaan Penjelasan dari Kantor Pajak
- Kenapa Saya Mendapat SP2DK? 10 Penyebab yang Paling Sering Terjadi
- Apakah SP2DK Berarti Saya Akan Diperiksa Pajak? Ini Penjelasannya
Mengapa Dokter Bisa Mendapat SP2DK karena Penghasilan?
Ada banyak kemungkinan.
Salah satunya adalah adanya perbedaan antara data yang dimiliki DJP dengan data yang tercermin dalam SPT.
Misalnya seorang dokter menerima penghasilan dari:
- Rumah sakit A.
- Rumah sakit B.
- Klinik.
- Praktik pribadi.
- Seminar atau narasumber.
Kemudian sebagian penghasilan telah dipotong pajak oleh pemberi penghasilan, sementara sebagian lainnya diterima langsung dari pasien atau melalui rekening usaha/pribadi.
Jika seluruh sumber penghasilan tersebut tidak dicatat dan dilaporkan secara konsisten, dapat muncul perbedaan.
Contohnya:
| Sumber | Penghasilan |
|---|---|
| Rumah Sakit A | Rp700 juta |
| Rumah Sakit B | Rp400 juta |
| Klinik | Rp300 juta |
| Praktik pribadi | Rp500 juta |
| Seminar | Rp100 juta |
| Total | Rp2 miliar |
Namun dalam SPT hanya terlihat:
Rp1,6 miliar.
Maka muncul pertanyaan:
“Ke mana Rp400 juta lainnya?”
Jawabannya tidak boleh dibuat berdasarkan perkiraan.
Harus ditelusuri berdasarkan dokumen.
Dokter Memiliki Karakter Penghasilan yang Berbeda dengan Pegawai Biasa
Ini salah satu hal penting yang perlu dipahami.
Dokter dapat berada dalam beberapa situasi.
Misalnya:
Dokter sebagai pegawai tetap
Dokter bekerja pada rumah sakit atau klinik dan menerima penghasilan sebagai pegawai.
Dalam kondisi tertentu, rumah sakit atau klinik dapat melakukan pemotongan PPh Pasal 21.
Dokter sebagai pekerja bebas
Dokter memberikan jasa profesinya secara independen, misalnya menjalankan praktik sendiri atau memperoleh penghasilan dari pekerjaan bebas lainnya.
Dokter memiliki praktik atau usaha
Misalnya dokter membuka klinik sendiri yang memiliki aktivitas usaha.
Dokter memiliki sumber penghasilan lainnya
Misalnya:
- honorarium seminar;
- menjadi pembicara;
- usaha lain;
- investasi;
- sewa;
- atau sumber penghasilan lainnya.
DJP sendiri mengategorikan profesi dokter sebagai salah satu contoh pekerjaan bebas.
Karena itu, sebelum menjawab SP2DK, dokter perlu memahami terlebih dahulu jenis penghasilan yang sebenarnya dimiliki.
Jangan Samakan Penghasilan Dokter dengan Mutasi Rekening
Ini adalah kesalahan yang sangat sering terjadi.
Misalnya:
Total dana masuk rekening: Rp3 miliar.
Kemudian dokter mengatakan:
“Penghasilan saya Rp3 miliar.”
Belum tentu.
Dana tersebut bisa terdiri dari:
- penghasilan jasa;
- gaji;
- pinjaman;
- transfer antar rekening;
- setoran modal;
- pengembalian dana;
- penjualan aset;
- atau transaksi lainnya.
Sebaliknya, jangan pula melakukan kesalahan yang berlawanan:
“Semua uang masuk bukan penghasilan.”
Jelas juga tidak benar.
Yang harus dilakukan adalah rekonsiliasi.
Contoh Rekonsiliasi Mutasi Rekening Dokter
Misalnya total dana masuk rekening:
Rp3.000.000.000
Setelah ditelusuri:
| Jenis Transaksi | Nilai |
|---|---|
| Penghasilan dokter dari rumah sakit/klinik | Rp1.200 jt |
| Praktik pribadi | Rp600 jt |
| Honorarium/narasumber | Rp100 jt |
| Pinjaman bank | Rp400 jt |
| Transfer antar rekening | Rp300 jt |
| Setoran dana pribadi | Rp200 jt |
| Pengembalian dana | Rp100 jt |
| Penjualan aset pribadi | Rp100 jt |
| Total | Rp3.000 jt |
Dari sini terlihat bahwa:
Rp3 miliar mutasi rekening tidak otomatis sama dengan Rp3 miliar penghasilan.
Tetapi sekali lagi, setiap klasifikasi harus dapat dibuktikan.
Sumber Data Apa yang Perlu Diperiksa Dokter?
Jangan hanya melihat rekening bank.
Untuk dokter, sumber data yang perlu diperiksa dapat lebih banyak.
1. Rekening bank
Lihat seluruh penerimaan yang berkaitan dengan periode SP2DK.
2. Bukti potong
Periksa bukti potong dari rumah sakit, klinik, atau pihak lain.
3. Slip gaji atau honorarium
Jika menerima penghasilan sebagai pegawai atau tenaga profesional.
4. Laporan praktik
Jika menjalankan praktik sendiri.
5. Invoice atau kuitansi
Jika menerima pembayaran jasa secara langsung.
6. Data pembayaran pasien
Jika relevan dengan model praktik.
7. Laporan klinik
Jika dokter memiliki klinik atau kegiatan usaha.
8. Perjanjian kerja sama
Misalnya dengan rumah sakit atau klinik.
9. Dokumen pinjaman
Jika ada dana masuk yang sebenarnya merupakan pinjaman.
10. Dokumen transaksi non-penghasilan
Untuk transfer antar rekening, setoran modal, atau transaksi lain.
Semakin kompleks sumber penghasilan dokter, semakin penting membuat rekonsiliasi.
Mengapa Bukti Potong Sangat Penting?
Bayangkan seorang dokter memperoleh:
Rp500 juta
dari sebuah rumah sakit.
Rumah sakit kemudian melakukan pemotongan pajak dan memberikan bukti potong.
Tetapi dokter hanya melihat uang yang masuk rekening.
Akibatnya, angka yang terlihat di rekening dapat berbeda dengan angka yang tercantum dalam dokumen perpajakan.
Karena itu, jangan hanya mencocokkan:
rekening bank ↔ SPT.
Periksa juga:
bukti potong ↔ laporan pemberi penghasilan ↔ rekening ↔ pencatatan ↔ SPT.
Ini jauh lebih akurat.
Bagaimana Jika Rumah Sakit Membayar Penghasilan Dokter?
Dokter perlu memahami bagaimana pembayaran tersebut dilakukan.
Misalnya:
Rumah sakit membayar:
Rp100 juta
Tetapi dana yang diterima dokter:
Rp95 juta.
Ada perbedaan.
Jangan langsung mengatakan:
“Penghasilan saya Rp95 juta karena hanya itu yang masuk rekening.”
Periksa dokumen pembayaran dan bukti potong.
Ada kemungkinan terdapat komponen pemotongan atau mekanisme pembayaran yang perlu dijelaskan.
Karena itu, angka rekening tidak boleh berdiri sendiri.
Bagaimana Jika Dokter Praktik di Beberapa Rumah Sakit?
Ini merupakan kondisi yang cukup umum.
Misalnya:
Rumah Sakit A → Rp500 juta
Rumah Sakit B → Rp350 juta
Klinik C → Rp250 juta
Praktik pribadi → Rp400 juta
Total:
Rp1,5 miliar.
Jika SPT hanya mencerminkan Rp1,2 miliar, maka terdapat selisih yang harus ditelusuri.
Buat tabel:
| Pemberi Penghasilan | Bruto | Bukti | Sudah Dicatat? |
|---|---|---|---|
| RS A | Rp500 jt | Bukti potong | Ya |
| RS B | Rp350 jt | Bukti potong | Ya |
| Klinik C | Rp250 jt | Rekap pembayaran | Ya |
| Praktik pribadi | Rp400 jt | Rekap praktik | Ya |
Dari tabel tersebut, Anda dapat melihat apakah terdapat sumber penghasilan yang tertinggal.
Bagaimana Menjelaskan Penghasilan dari Praktik Pribadi?
Penghasilan praktik pribadi perlu ditelusuri berdasarkan sistem pembayaran yang digunakan.
Misalnya pasien membayar:
- tunai;
- transfer bank;
- QRIS;
- kartu;
- payment gateway;
- atau metode lainnya.
Jangan hanya melihat rekening bank.
Jika ada pembayaran tunai, rekening bank tentu tidak akan mencerminkan seluruh penerimaan.
Karena itu, dokter yang menjalankan praktik pribadi sebaiknya memiliki pencatatan yang dapat menunjukkan:
jumlah pasien/transaksi → tarif → penerimaan → biaya → saldo.
Jika Dokter Tidak Memiliki Pembukuan, Apakah Bisa Menjawab SP2DK?
Bisa menjawab, tetapi kondisi administrasinya perlu diperhatikan.
DJP menjelaskan bahwa secara umum wajib pajak orang pribadi yang melakukan kegiatan usaha atau pekerjaan bebas dan wajib pajak badan diwajibkan menyelenggarakan pembukuan. Namun terdapat kategori tertentu yang dikecualikan dari pembukuan dan diwajibkan melakukan pencatatan, termasuk orang pribadi yang memenuhi ketentuan penggunaan Norma Penghitungan Penghasilan Neto.
Untuk dokter, halaman khusus DJP juga menjelaskan bahwa dokter sebagai wajib pajak orang pribadi yang melakukan usaha atau pekerjaan bebas diwajibkan melakukan pembukuan, tetapi apabila peredaran bruto berada di bawah Rp4,8 miliar, terdapat kondisi yang memungkinkan menggunakan pencatatan/NPPN sesuai ketentuan.
Artinya, jangan menggunakan alasan:
“Saya dokter, jadi tidak perlu pencatatan.”
Justru dokter perlu memastikan metode administrasi yang digunakan sesuai dengan kondisi dan ketentuan yang berlaku.
Bagaimana Jika Dokter Menggunakan NPPN?
Untuk dokter yang memenuhi persyaratan penggunaan NPPN, perhitungan penghasilan neto dilakukan menggunakan norma sesuai ketentuan yang berlaku.
DJP saat ini menjelaskan bahwa orang pribadi yang memperoleh penghasilan dari pekerjaan bebas dan tidak menyelenggarakan pembukuan dapat menggunakan NPPN jika memenuhi kriteria, termasuk batas peredaran bruto dan kewajiban menyampaikan pemberitahuan penggunaan norma dalam jangka waktu yang ditentukan.
Karena itu, jika SP2DK berkaitan dengan penghasilan dokter yang menggunakan NPPN, jangan hanya menjelaskan:
“Saya memakai norma.”
Jelaskan juga:
- berapa penghasilan bruto;
- sumber penghasilan;
- bagaimana pencatatannya;
- dasar penggunaan NPPN;
- dan bagaimana angka tersebut masuk ke SPT.
Cara Menjawab SP2DK Dokter: Mulai dari Angka yang Dipertanyakan
Misalnya SP2DK menyebut:
Data penerimaan: Rp2,4 miliar
sedangkan SPT menunjukkan:
Rp1,8 miliar.
Jangan langsung menulis surat.
Buat terlebih dahulu:
Selisih
Rp600 juta.
Kemudian cari asalnya.
Misalnya:
- Rp300 juta = pinjaman;
- Rp150 juta = transfer antar rekening;
- Rp100 juta = setoran modal;
- Rp50 juta = pengembalian dana.
Maka:
Rp300 juta + Rp150 juta + Rp100 juta + Rp50 juta = Rp600 juta.
Barulah penjelasan tersebut disusun menjadi surat.
Cara Menelusuri Mutasi Rekening Dokter
Gunakan metode sederhana:
Tahap 1 — Ambil rekening koran
Sesuai periode yang diminta.
Tahap 2 — Tandai penerimaan
Terutama transaksi dengan nominal besar.
Tahap 3 — Kelompokkan sumber
Misalnya:
Rumah sakit
Klinik
Pasien
Pinjaman
Transfer sendiri
Keluarga
Lainnya
Tahap 4 — Cocokkan dengan bukti
Cari dokumen untuk setiap kategori.
Tahap 5 — Cocokkan dengan SPT
Baru kemudian identifikasi selisih.
Contoh Kasus Dokter Mendapat SP2DK
Dr. Andi menerima SP2DK.
Data yang menjadi perhatian:
Mutasi rekening: Rp2,8 miliar
Penghasilan yang dilaporkan:
Rp1,9 miliar
Selisih:
Rp900 juta.
Dr. Andi kemudian melakukan rekonsiliasi.
Hasilnya:
Rp500 juta berasal dari pembayaran jasa dokter.
Rp200 juta berasal dari pencairan pinjaman.
Rp100 juta merupakan transfer dari rekening milik sendiri.
Rp100 juta merupakan setoran dana pribadi.
Seluruhnya:
Rp900 juta.
Dengan demikian, perbedaan tersebut memiliki penjelasan yang dapat ditelusuri.
Namun, sekali lagi, angka tersebut hanyalah ilustrasi.
Dalam kasus nyata, dokter harus menggunakan data transaksi yang sebenarnya.
Contoh Struktur Jawaban SP2DK untuk Dokter
Jawaban dapat disusun dengan pola:
Data → Penjelasan → Rekonsiliasi → Bukti
Contohnya:
“Sehubungan dengan SP2DK yang meminta penjelasan atas data penerimaan rekening sebesar Rp2.800.000.000, setelah dilakukan penelusuran terhadap mutasi rekening dan dokumen penghasilan, dapat kami jelaskan bahwa penerimaan tersebut terdiri atas penghasilan dari kegiatan profesi dokter dan beberapa transaksi non-penghasilan. Dari jumlah tersebut, sebesar Rp1.900.000.000 merupakan penerimaan yang berkaitan dengan penghasilan profesi, sedangkan sisanya sebesar Rp900.000.000 terdiri atas pencairan pinjaman, transfer antar rekening milik sendiri, dan setoran dana pribadi. Rincian transaksi dan dokumen pendukung atas masing-masing penerimaan kami lampirkan.”
Kemudian buat tabel pendukung.
| Kategori | Nilai | Bukti |
|---|---|---|
| Penghasilan profesi | Rp1,9 M | Bukti potong/rekap |
| Pinjaman | Rp200 jt | Akad + transfer |
| Transfer sendiri | Rp100 jt | Rekening asal |
| Setoran pribadi | Rp100 jt | Bukti transfer |
| Lainnya | Rp500 jt | Dokumen terkait |
Tentu angka harus disesuaikan dengan kondisi sebenarnya.
Jangan Hanya Mengirim Rekening Koran kepada AR
Rekening koran bukan jawaban.
Ia hanya merupakan sumber data.
Bayangkan AR melihat:
Transfer Rp80 juta dari RS A.
Tanpa dokumen tambahan, pertanyaan berikutnya mungkin tetap muncul:
“Ini pembayaran apa?”
Karena itu, lebih baik buat:
Transaksi → Sumber → Dokumen
Contoh:
Rp80 juta → Honor jasa dokter dari RS A → Bukti pembayaran + bukti potong.
Dengan cara ini, satu transaksi dapat langsung dipahami.
Bagaimana Jika Ada Transfer dari Keluarga?
Misalnya rekening dokter menerima:
Rp200 juta dari orang tua.
Jangan langsung memasukkannya sebagai penghasilan.
Tetapi jangan pula langsung mengatakan:
“Ini bukan penghasilan.”
Cari tahu karakter transaksi.
Apakah:
- hadiah;
- pinjaman;
- pengembalian dana;
- transfer keluarga;
- atau transaksi lainnya?
Setiap karakter memiliki konsekuensi perpajakan dan dokumentasi yang berbeda.
Karena itu, penjelasan harus berdasarkan fakta.
Bagaimana Jika Dokter Memiliki Klinik?
Jika dokter juga memiliki klinik, persoalannya menjadi lebih kompleks.
Ada kemungkinan rekening menerima:
- pembayaran jasa dokter;
- penerimaan klinik;
- pembayaran obat;
- pembayaran tindakan;
- setoran modal;
- pembayaran supplier;
- atau transaksi lainnya.
Dalam kondisi tersebut, sebaiknya rekening dan pencatatan klinik dibuat lebih terpisah dari transaksi pribadi.
Jika klinik merupakan entitas atau kegiatan usaha tersendiri, pastikan transaksi dan pelaporannya konsisten dengan struktur usaha yang sebenarnya.
Artikel terkait:
- SP2DK untuk UMKM: Apa yang Harus Dilakukan Jika Tidak Memiliki Pembukuan?
- SP2DK Karena Mutasi Rekening: Apakah Semua Uang Masuk Dianggap Penghasilan?
- SP2DK karena Harta Belum Dilaporkan: Bagaimana Menjelaskan Data Aset kepada DJP?
Bagaimana Jika Dokter Menerima Penghasilan dari Seminar?
Penghasilan sebagai:
- pembicara;
- narasumber;
- moderator;
- pengajar;
- atau kegiatan profesional lainnya
perlu dipisahkan dari penghasilan praktik jika memang sumbernya berbeda.
Jangan sampai penghasilan tersebut:
diterima → masuk rekening → tidak dicatat → tidak masuk SPT.
Ketika data pihak ketiga muncul, selisih tersebut dapat menimbulkan pertanyaan.
Bagaimana Jika Penghasilan Sudah Dipotong Pajak?
Ini juga bukan berarti penghasilan tersebut boleh diabaikan.
Jika dokter menerima bukti potong, simpan dan rekonsiliasikan.
Misalnya:
Penghasilan bruto menurut bukti potong = Rp500 juta
Dana yang masuk rekening bisa saja berbeda karena ada mekanisme pemotongan.
Karena itu, jangan membandingkan:
bruto bukti potong
dengan
netto rekening
tanpa memahami komponennya.
Jangan Membuat Penjelasan yang Terlalu Umum
Hindari jawaban:
“Selisih tersebut merupakan transaksi pribadi.”
Kalimat ini terlalu umum.
Lebih baik:
“Penerimaan tanggal 12 Maret sebesar Rp100 juta merupakan transfer dari rekening milik wajib pajak sendiri di Bank X ke rekening Bank Y yang digunakan untuk kebutuhan pembayaran operasional.”
Lebih spesifik.
Lebih mudah ditelusuri.
Lebih kuat secara dokumentasi.
Jangan Memaksakan Semua Transaksi Menjadi Bukan Penghasilan
Ini sangat penting.
Jika setelah rekonsiliasi ditemukan:
Rp200 juta memang merupakan honorarium yang belum dilaporkan, jangan mengubah kategorinya menjadi pinjaman atau transfer pribadi.
Jawaban SP2DK harus menggambarkan kondisi sebenarnya.
Jika ada kesalahan pelaporan, evaluasi langkah koreksinya.
Tujuan menjawab SP2DK bukan memenangkan perdebatan.
Tujuannya adalah:
Menjelaskan kondisi perpajakan yang sebenarnya.
Dokumen yang Sebaiknya Disiapkan Dokter
Dokumen yang dibutuhkan tentu bergantung pada isi SP2DK, tetapi beberapa dokumen yang biasanya relevan antara lain:
Penghasilan
- Bukti potong PPh;
- slip gaji;
- rekap honorarium;
- invoice;
- kuitansi;
- perjanjian kerja sama;
- laporan pembayaran rumah sakit/klinik.
Rekening
- rekening koran;
- mutasi rekening;
- bukti transfer;
- rekening settlement jika ada.
Praktik pribadi
- rekap penerimaan;
- invoice/kuitansi;
- data pembayaran;
- catatan kas;
- laporan praktik.
Pinjaman
- perjanjian pinjaman;
- bukti pencairan;
- bukti pembayaran kembali.
Transaksi non-penghasilan
- bukti transfer antar rekening;
- dokumen setoran modal;
- bukti transaksi aset;
- dokumen lain yang relevan.
Bagaimana Menyusun Lampiran agar Mudah Dipahami?
Jangan mengirim 200 halaman dokumen tanpa indeks.
Buat daftar.
| No. | Penjelasan | Nilai | Lampiran |
|---|---|---|---|
| 1 | Penghasilan RS A | Rp500 jt | Lampiran 1 |
| 2 | Penghasilan RS B | Rp300 jt | Lampiran 2 |
| 3 | Praktik pribadi | Rp400 jt | Lampiran 3 |
| 4 | Pinjaman | Rp200 jt | Lampiran 4 |
| 5 | Transfer antar rekening | Rp100 jt | Lampiran 5 |
Dengan demikian, ketika suatu transaksi dipertanyakan, dokumennya dapat ditemukan dengan cepat.
Bagaimana Jika Dokter Tidak Memiliki Pencatatan yang Rapi?
Jangan membuat pencatatan fiktif.
Lakukan rekonstruksi.
Gunakan:
Rekening
Bukti potong
Invoice
Data rumah sakit/klinik
Bukti transfer
Catatan praktik
untuk membangun kembali gambaran penghasilan.
Jika menggunakan metode pencatatan, DJP menekankan bahwa pencatatan harus mencerminkan keadaan sebenarnya dan dokumen dasar pencatatan perlu disimpan sesuai ketentuan.
Jadi, dokumen bukan sekadar pelengkap.
Dokumen merupakan bagian penting dari kemampuan wajib pajak untuk menjelaskan angka yang dilaporkan.
Batas Waktu Menjawab SP2DK
Jangan menunggu sampai hari terakhir.
DJP mencantumkan batas tanggapan SP2DK paling lama 14 hari.
Untuk dokter dengan banyak sumber penghasilan, waktu tersebut dapat terasa singkat.
Karena itu, setelah menerima SP2DK:
Hari pertama: baca dan pahami permintaan.
Berikutnya: kumpulkan bukti potong dan data rumah sakit/klinik.
Kemudian: unduh rekening koran.
Setelah itu: lakukan rekonsiliasi.
Terakhir: susun surat dan indeks lampiran.
Yang penting, jangan menunda pekerjaan sampai beberapa hari terakhir.
Apakah SP2DK Dokter Berarti Akan Diperiksa?
Tidak otomatis.
SP2DK merupakan bagian dari kegiatan pengawasan untuk meminta penjelasan atas data dan/atau keterangan. Penerimaan SP2DK tidak dengan sendirinya berarti wajib pajak sedang menjalani pemeriksaan pajak.
Karena itu, respons yang paling tepat bukan panik.
Tetapi juga bukan mengabaikan surat tersebut.
Sikap yang lebih tepat adalah:
serius → teliti → berbasis data → terdokumentasi.
Artikel terkait:
- Apakah SP2DK Berarti Saya Akan Diperiksa Pajak? Ini Penjelasannya
- Apa yang Terjadi Jika SP2DK Tidak Dibalas?
- Berapa Lama Batas Waktu Menjawab SP2DK? Jangan Sampai Terlambat
Kesalahan yang Sebaiknya Dihindari Dokter
Ada beberapa kesalahan yang justru dapat membuat penjelasan menjadi semakin sulit.
Menganggap semua uang masuk adalah penghasilan
Padahal rekening dapat digunakan untuk berbagai transaksi.
Menganggap semua uang masuk bukan penghasilan
Ini juga keliru.
Hanya mengirim rekening koran
Rekening koran tidak selalu menjelaskan karakter transaksi.
Tidak mencocokkan bukti potong
Padahal bukti potong dapat menjadi dokumen penting untuk merekonsiliasi penghasilan.
Tidak memisahkan praktik pribadi dan transaksi pribadi
Akibatnya mutasi rekening menjadi sulit dibaca.
Membuat dokumen setelah SP2DK yang tidak sesuai fakta
Jangan membuat dokumen seolah-olah telah ada sebelumnya jika kenyataannya tidak.
Mengubah kategori transaksi
Jangan mengubah honor menjadi pinjaman hanya agar angka terlihat sesuai.
Menjawab terlalu singkat
Jawaban:
“Semua sudah sesuai.”
tidak membantu jika terdapat data yang memang perlu dijelaskan.
Cara Membuat Jawaban SP2DK Dokter Lebih Kuat
Gunakan prinsip:
Satu transaksi → satu penjelasan → satu bukti
Misalnya:
Rp75 juta
→ Penghasilan jasa dokter dari RS A
→ Bukti pembayaran + bukti potong.
Contoh lain:
Rp150 juta
→ Pinjaman
→ Perjanjian + bukti transfer.
Contoh lain:
Rp100 juta
→ Transfer dari rekening sendiri
→ Rekening koran kedua + bukti transfer.
Dengan metode ini, jawaban menjadi jauh lebih mudah dibaca.
Download Template Jawaban SP2DK Gratis
Jika Anda seorang dokter dan sedang menerima SP2DK karena perbedaan penghasilan atau mutasi rekening, Anda tidak harus menyusun jawaban dari halaman kosong.
Gunakan Template Jawaban SP2DK Gratis untuk membantu menyusun:
- tabel rekonsiliasi rekening;
- daftar sumber penghasilan;
- pemisahan penghasilan dan transaksi non-penghasilan;
- daftar bukti potong;
- penjelasan transaksi rumah sakit/klinik;
- daftar dokumen pendukung;
- dan struktur surat tanggapan SP2DK.
👉 Download Template Jawaban SP2DK Gratis
Gunakan pola sederhana:
Data DJP → Data Wajib Pajak → Rekonsiliasi → Penjelasan → Bukti
Namun, template hanya membantu struktur.
Isi surat harus menggambarkan kondisi dan transaksi dokter yang sebenarnya.
FAQ SP2DK untuk Dokter
Dokter dapat menerima SP2DK apabila terdapat data atau keterangan yang perlu dijelaskan dalam kegiatan pengawasan, misalnya perbedaan data penghasilan, bukti potong, atau transaksi rekening.
Tidak otomatis. Rekening dapat berisi penghasilan maupun transaksi lain seperti pinjaman, transfer antar rekening, setoran dana, pengembalian dana, atau transaksi non-penghasilan lainnya. Namun setiap klasifikasi harus dapat dijelaskan berdasarkan fakta dan bukti.
Penghasilan yang merupakan objek pajak harus dilaporkan sesuai ketentuan. Dokter perlu merekonsiliasi penghasilan dari rumah sakit dengan bukti potong dan data pelaporan pajaknya.
Buat daftar seluruh sumber penghasilan dan cocokkan masing-masing dengan bukti pembayaran, bukti potong, rekening, pencatatan, dan SPT.
Buat pencatatan penerimaan praktik secara teratur dan pisahkan, sejauh memungkinkan, transaksi praktik dari transaksi pribadi. Rekonsiliasi penerimaan tunai, transfer, QRIS, atau metode pembayaran lainnya dengan pencatatan.
Secara umum, wajib pajak orang pribadi yang melakukan kegiatan usaha atau pekerjaan bebas wajib menyelenggarakan pembukuan, dengan pengecualian tertentu yang wajib melakukan pencatatan sesuai ketentuan.
Dalam kondisi yang memenuhi persyaratan, dokter dapat menggunakan NPPN dan melakukan pencatatan sesuai ketentuan. DJP secara khusus menjelaskan opsi tersebut untuk dokter dengan peredaran bruto yang memenuhi batas dan persyaratan yang ditentukan.
Belum tentu. Bukti potong penting, tetapi jika SP2DK juga mempertanyakan mutasi rekening, perlu dilakukan rekonsiliasi dengan rekening dan dokumen transaksi lainnya.
Jelaskan sebagai pinjaman apabila memang demikian faktanya dan siapkan bukti seperti perjanjian, bukti transfer, serta dokumen pembayaran kembali jika tersedia.
Pisahkan transaksi keluarga dari penghasilan profesi melalui rekonsiliasi dan siapkan bukti yang menjelaskan karakter transaksi tersebut.
Lakukan penelusuran secara jujur. Jika ternyata terdapat penghasilan yang belum dilaporkan, evaluasi kewajiban pajak dan langkah koreksi yang diperlukan.
DJP saat ini mencantumkan jangka waktu tanggapan paling lama 14 hari.
Kesimpulan
Dokter yang mendapat SP2DK karena penghasilan atau mutasi rekening tidak seharusnya langsung menyimpulkan bahwa seluruh uang yang masuk rekening dianggap sebagai penghasilan.
Namun, dokter juga tidak dapat sekadar menjawab:
“Semua uang masuk rekening bukan penghasilan.”
Keduanya sama-sama tidak cukup.
Yang diperlukan adalah rekonsiliasi.
Mulailah dari seluruh sumber penghasilan:
Rumah sakit
↓
Klinik
↓
Praktik pribadi
↓
Seminar/narasumber
↓
Penghasilan lainnya
Kemudian cocokkan dengan:
Bukti potong
↓
Rekening bank
↓
Pencatatan/Pembukuan
↓
SPT
Jika ada selisih, telusuri penyebabnya.
Jika uang tersebut merupakan pinjaman, buktikan pinjamannya.
Jika transfer antar rekening, tunjukkan rekening asal.
Jika setoran dana pribadi, jelaskan sumber dan karakter transaksinya.
Jika memang penghasilan, laporkan sesuai kondisi yang sebenarnya.
Intinya bukan mencari cara agar angka terlihat sesuai.
Intinya adalah membuktikan bagaimana angka tersebut terbentuk.
Bagi dokter yang memiliki beberapa sumber penghasilan, prinsip yang paling aman adalah:
Jangan biarkan rekening bank menjadi satu-satunya catatan tentang penghasilan Anda.
Simpan bukti potong.
Catat penerimaan praktik.
Simpan dokumen pembayaran rumah sakit dan klinik.
Pisahkan transaksi pribadi.
Lakukan rekonsiliasi secara berkala.
Dengan demikian, ketika suatu hari muncul SP2DK, Anda tidak perlu mengandalkan ingatan atau mencari dokumen secara mendadak.
Anda cukup membuka pencatatan dan menunjukkan:
“Ini sumber penghasilan saya, ini transaksi rekeningnya, ini pelaporannya, dan ini bukti pendukungnya.”
Itulah cara menjawab SP2DK secara lebih sistematis, tenang, dan dapat dipertanggungjawabkan.


