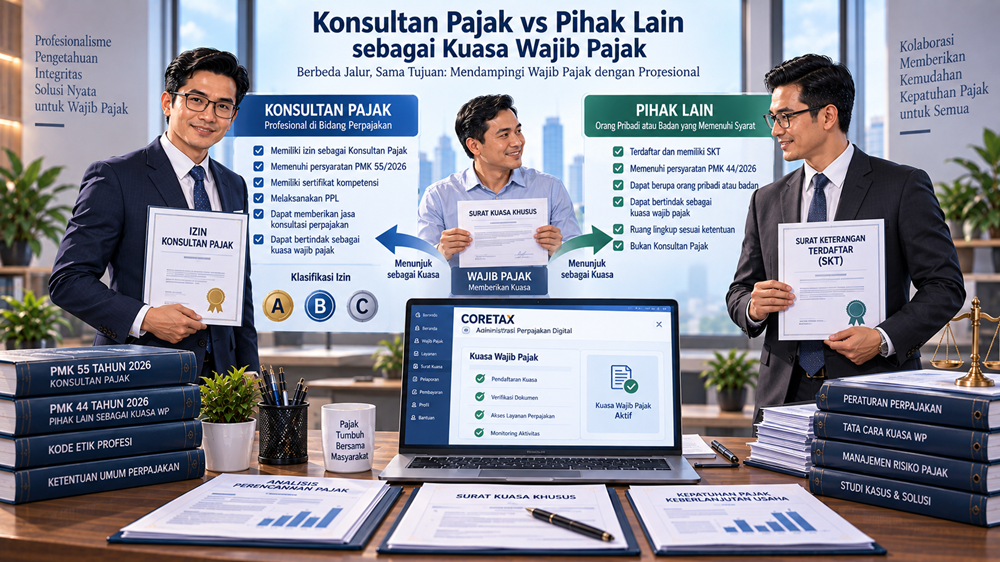

Sejak terbitnya PMK 44 Tahun 2026 dan PMK 55 Tahun 2026, istilah Pihak Lain sebagai Kuasa Wajib Pajak mulai semakin sering dibicarakan.
Pertanyaannya kemudian muncul:
Kalau Pihak Lain juga bisa menjadi Kuasa Wajib Pajak, apa bedanya dengan Konsultan Pajak?
Pertanyaan ini wajar.
Apalagi secara praktik, keduanya memang sama-sama dapat menerima kuasa dari Wajib Pajak untuk menjalankan hak atau memenuhi kewajiban perpajakan tertentu.
Tetapi Konsultan Pajak dan Pihak Lain bukan status yang sama.
Dokumen yang membuktikan kompetensinya berbeda. Jalur profesionalnya berbeda. Ruang praktiknya juga tidak sepenuhnya identik.
Yang sering membuat orang keliru adalah melihat keduanya hanya dari ujung proses:
sama-sama bisa menerima Surat Kuasa Khusus.
Padahal sebelum sampai ke titik itu, struktur hukumnya berbeda cukup jauh.
Mari kita bedah satu per satu.
Siapa yang Bisa Menjadi Kuasa Wajib Pajak Menurut Aturan Baru?
PMK 44 Tahun 2026 mengatur bahwa Wajib Pajak dapat menunjuk seorang kuasa melalui Surat Kuasa Khusus.
Pihak yang dapat ditunjuk terdiri atas:
- Konsultan Pajak;
- Pihak Lain; dan
- Keluarga.
Jadi aturan sekarang memang tidak membatasi Kuasa Wajib Pajak hanya kepada Konsultan Pajak.
Ada jalur lain.
Tetapi jalur itu mempunyai persyaratan sendiri.
Khusus Konsultan Pajak dan Pihak Lain, keduanya harus mempunyai kompetensi tertentu di bidang perpajakan. Perbedaannya terletak pada dokumen yang menjadi bukti kompetensi tersebut.
Apa Itu Konsultan Pajak?
Dalam PMK 55 Tahun 2026, Konsultan Pajak pada dasarnya merupakan seseorang yang telah memperoleh izin dari Menteri untuk memberikan jasa perpajakan sesuai ketentuan yang berlaku.
Artinya, status Konsultan Pajak bukan sekadar:
- pernah bekerja di bidang pajak;
- mempunyai sertifikat pelatihan;
- lulus kuliah perpajakan; atau
- mampu mengerjakan SPT.
Ada Izin Konsultan Pajak yang menjadi dasar status profesionalnya.
Ketika Konsultan Pajak bertindak sebagai Kuasa Wajib Pajak, kompetensinya dibuktikan dengan:
Izin Konsultan Pajak yang masih berlaku.
Untuk proses memperoleh izin tersebut, pembahasannya sebaiknya dibaca tersendiri pada:
→ Cara Mendapatkan Izin Konsultan Pajak
Apa Itu Pihak Lain sebagai Kuasa Wajib Pajak?
Pihak Lain adalah seseorang selain Konsultan Pajak dan Keluarga yang telah memperoleh Surat Keterangan Terdaftar atau SKT, sehingga dapat ditunjuk Wajib Pajak sebagai seorang kuasa.
Kalimat ini penting.
Karena istilah Pihak Lain bukan berarti:
“siapa saja boleh langsung menjadi kuasa.”
Tidak.
Seseorang baru masuk dalam kerangka Pihak Lain sebagai Kuasa Wajib Pajak apabila memenuhi persyaratan yang ditentukan dan memiliki SKT yang masih berlaku.
PMK 44 Tahun 2026 secara tegas membedakan bukti kompetensi:
Konsultan Pajak → Izin Konsultan Pajak
Pihak Lain → Surat Keterangan Terdaftar (SKT).
Ini adalah perbedaan dasarnya.
Konsultan Pajak vs Pihak Lain: Perbedaan Utamanya
Supaya mudah melihat gambaran besarnya, berikut perbandingannya.
| Aspek | Konsultan Pajak | Pihak Lain |
|---|---|---|
| Status | Profesi Konsultan Pajak | Pihak selain Konsultan Pajak dan Keluarga |
| Dokumen utama | Izin Konsultan Pajak | Surat Keterangan Terdaftar |
| Bisa menjadi Kuasa WP | Ya | Ya |
| Bukti kompetensi sebagai kuasa | Izin Konsultan Pajak | SKT |
| Harus terdaftar dalam administrasi DJP | Ya | Ya |
| Harus menggunakan Surat Kuasa Khusus | Ya | Ya |
| Ada klasifikasi kompetensi | Ya | Ya |
| Dapat dikenai sanksi atas status profesional/terdaftar | Ya | Ya |
| Dasar utama status | PMK 55/2026 | PMK 55/2026 |
| Pelaksanaan sebagai kuasa | PMK 44/2026 | PMK 44/2026 |
Perbedaan terbesarnya sebenarnya ada pada posisi profesional.
Konsultan Pajak adalah profesi yang mempunyai izin untuk memberikan jasa perpajakan.
Sedangkan Pihak Lain memperoleh SKT untuk dapat bertindak sebagai Kuasa Wajib Pajak sesuai klasifikasi yang dimiliki.
Apakah Pihak Lain Sama dengan Konsultan Pajak?
Tidak.
Ini perlu ditegaskan karena mudah terjadi salah persepsi.
Memiliki SKT sebagai Pihak Lain tidak otomatis membuat seseorang menjadi Konsultan Pajak.
Demikian pula sebaliknya, Konsultan Pajak tidak membutuhkan SKT Pihak Lain untuk membuktikan statusnya sebagai Konsultan Pajak.
Masing-masing mempunyai dokumen sendiri:
Konsultan Pajak
Izin Konsultan Pajak
Pihak Lain
Surat Keterangan Terdaftar
Dalam konteks bertindak sebagai kuasa, keduanya kemudian tunduk pada PMK 44 Tahun 2026.
Apakah Pihak Lain Boleh Menjadi Kuasa Wajib Pajak?
Ya.
PMK 44 Tahun 2026 secara eksplisit memasukkan Pihak Lain sebagai salah satu kategori yang dapat ditunjuk Wajib Pajak menjadi kuasa melalui Surat Kuasa Khusus.
Namun kompetensinya harus dibuktikan dengan SKT.
Selain itu, Pihak Lain tidak dapat ditunjuk sebagai kuasa apabila sedang dikenai sanksi berupa:
- pembekuan SKT; atau
- pencabutan SKT.
Hal yang sama berlaku secara paralel kepada Konsultan Pajak.
Konsultan Pajak yang sedang dikenai pembekuan atau pencabutan Izin Konsultan Pajak tidak dapat ditunjuk sebagai kuasa.
Apakah Konsultan Pajak Selalu Harus Memiliki Surat Kuasa?
Kalau Konsultan Pajak bertindak sebagai Kuasa Wajib Pajak, jawabannya:
Ya.
Status sebagai Konsultan Pajak saja tidak otomatis memberikan kewenangan untuk bertindak atas nama setiap Wajib Pajak.
Harus ada hubungan kuasa.
PMK 44 Tahun 2026 mensyaratkan seorang kuasa mempunyai Surat Kuasa Khusus dari Wajib Pajak. Surat tersebut dapat dibuat secara elektronik atau dalam bentuk kertas.
Jadi jangan dicampur:
Izin Konsultan Pajak = membuktikan status dan kompetensi profesional.
Sedangkan:
Surat Kuasa Khusus = memberikan kewenangan dari Wajib Pajak untuk tindakan tertentu.
Dua fungsi yang berbeda.
Pihak Lain Juga Harus Memiliki Surat Kuasa Khusus
Prinsip yang sama berlaku untuk Pihak Lain.
Memiliki SKT tidak berarti seseorang bebas mengakses atau menjalankan urusan perpajakan siapa saja.
Untuk bertindak sebagai kuasa, tetap harus ada:
Surat Kuasa Khusus dari Wajib Pajak.
Surat Kuasa Khusus sekurang-kurangnya memuat identitas pemberi dan penerima kuasa, status penerima kuasa, hak atau kewajiban perpajakan tertentu yang dikuasakan, serta masa berlaku kuasa.
Jadi secara sederhana:
Konsultan Pajak
Izin Konsultan Pajak + terdaftar di DJP + Surat Kuasa Khusus.
Pihak Lain
SKT + terdaftar di DJP + Surat Kuasa Khusus.
Konsultan Pajak dan Pihak Lain Harus Terdaftar di Sistem DJP
PMK 44 Tahun 2026 mensyaratkan baik Konsultan Pajak maupun Pihak Lain terdaftar dalam sistem administrasi Direktorat Jenderal Pajak.
Untuk Konsultan Pajak, pendaftaran dilakukan dengan menggunakan:
Izin Konsultan Pajak yang masih berlaku.
Untuk Pihak Lain:
SKT yang masih berlaku.
Pendaftaran dapat dilakukan melalui mekanisme elektronik Portal Wajib Pajak atau secara langsung melalui unit pelayanan yang ditentukan, kecuali informasi tersebut telah tersedia melalui integrasi sistem sehingga dianggap telah terdaftar.
Ini menunjukkan bahwa sistem kuasa di era Coretax semakin berbasis:
identity + competence + authority.
Bukan hanya membawa surat kuasa fisik.
Surat Kuasa Khusus Saja Tidak Cukup
Misalnya seorang Wajib Pajak memberikan surat kepada temannya:
“Saya memberikan kuasa kepada Budi untuk mengurus seluruh perpajakan perusahaan saya.”
Apakah otomatis sah sebagai Pihak Lain?
Belum tentu.
Jika Budi bukan Konsultan Pajak dan bukan Keluarga dalam kategori PMK 44/2026, maka ketika ia masuk sebagai kategori Pihak Lain, harus diperiksa:
Apakah ia mempunyai SKT yang masih berlaku?
Karena bukti kompetensi Pihak Lain adalah Surat Keterangan Terdaftar.
Inilah perubahan cara berpikir yang penting.
Kuasa perpajakan bukan hanya soal:
siapa yang dipercaya oleh Wajib Pajak.
Tetapi juga:
apakah orang yang dipercaya memenuhi persyaratan regulator.
Apakah Karyawan Perusahaan Otomatis Bisa Menjadi Kuasa?
Tidak lagi tepat menggunakan pola lama:
“Dia karyawan perusahaan, berarti otomatis bisa menjadi Kuasa Wajib Pajak.”
PMK 44 Tahun 2026 mengubah kategorisasi pihak yang dapat menjadi kuasa. Dalam rezim baru, kategorinya adalah:
Konsultan Pajak, Pihak Lain, dan Keluarga.
DJP juga menjelaskan bahwa pendekatan lama yang mengenal “karyawan Wajib Pajak” sebagai kategori tersendiri telah berubah dalam PMK 44/2026.
Artinya, jika seorang tax manager, staf accounting, finance manager atau karyawan lain ingin bertindak sebagai kuasa, status dan persyaratannya harus dibaca berdasarkan kerangka baru.
Topik ini sebaiknya dibahas secara khusus pada:
→ Apakah Karyawan Wajib Memiliki SKT untuk Menjadi Kuasa Wajib Pajak?
Apakah Pihak Lain Harus Mengikuti Uji Kompetensi?
PMK 55 Tahun 2026 menerapkan ketentuan Surat Keterangan Kompetensi secara mutatis mutandis kepada Pihak Lain. Ketentuan mengenai uji kompetensi dan Surat Keterangan Kompetensi yang berlaku bagi Konsultan Pajak diterapkan sesuai penyesuaian terhadap Pihak Lain.
Yang menarik, penerbitan SKT dilakukan:
bersamaan dengan penerbitan Surat Keterangan Kompetensi.
Klasifikasi SKT mengikuti klasifikasi Surat Keterangan Kompetensi yang diterbitkan.
Inilah salah satu alasan Ujian Kompetensi SKT Kuasa Wajib Pajak menjadi topik yang sangat penting dalam aturan baru.
Untuk fokus khususnya, baca:
→ Uji Kompetensi SKT Kuasa Wajib Pajak: Syarat, Klasifikasi dan Cara Persiapannya
Berapa Lama SKT Pihak Lain Berlaku?
Pasal 51 PMK 55 Tahun 2026 menentukan bahwa SKT berlaku selama:
3 tahun sejak tanggal diterbitkan.
SKT juga menjadi tidak berlaku apabila:
- pemegangnya meninggal dunia; atau
- Surat Keterangan Kompetensinya tidak berlaku.
Dengan demikian, SKT bukan dokumen yang berlaku tanpa batas waktu.
Ia mempunyai siklus kompetensi dan masa berlaku yang perlu diperhatikan.
Topik ini sebaiknya tidak dibahas terlalu jauh di artikel perbandingan ini agar tidak mengambil intent artikel khusus:
→ Masa Berlaku SKT Pihak Lain sebagai Kuasa Wajib Pajak
Apakah SKT Pihak Lain Juga Memiliki Klasifikasi?
Ya.
Klasifikasi SKT mengikuti klasifikasi Surat Keterangan Kompetensi yang diterbitkan.
Kemudian Pasal 52 mewajibkan Pihak Lain memberikan jasa sebagai Kuasa Wajib Pajak:
sesuai klasifikasi SKT yang dimiliki.
Artinya seseorang tidak cukup hanya berkata:
“Saya sudah punya SKT.”
Yang juga harus diperiksa adalah:
SKT klasifikasi apa?
Karena kewenangan sebagai kuasa harus mengikuti klasifikasi tersebut.
Konsultan Pajak Juga Dibatasi Klasifikasi Izinnya
Prinsip yang sama berlaku pada Konsultan Pajak.
Ketika Konsultan Pajak menjalankan fungsi sebagai kuasa, PMK 44 Tahun 2026 mewajibkan peran tersebut dilaksanakan sesuai dengan klasifikasi Izin Konsultan Pajak atau SKT yang dimiliki oleh kuasa bersangkutan.
Artinya:
punya izin tidak berarti boleh mewakili tanpa batas.
Klasifikasi tetap penting.
Untuk cakupan orang pribadi, badan, PMA, BUT dan P3B, pembahasannya sudah lebih tepat ditempatkan pada:
→ Izin Konsultan Pajak A, B dan C: Apa Perbedaannya?
Apakah Pihak Lain Boleh Membuka Kantor Konsultan Pajak?
Inilah salah satu perbedaan besar.
Status Pihak Lain dengan SKT bukanlah status Konsultan Pajak.
Sedangkan PMK 55 Tahun 2026 mendefinisikan dan mengatur Kantor Konsultan Pajak sebagai wadah praktik Konsultan Pajak yang mempunyai izin tersendiri. Ketentuan pendirian KKP mensyaratkan keterlibatan dan kepemimpinan Konsultan Pajak.
Karena itu:
SKT Pihak Lain tidak boleh dibaca sebagai pengganti Izin Konsultan Pajak untuk mendirikan KKP.
Kalau tujuan Anda membangun praktik profesional dalam bentuk KKP, jalur yang dibahas adalah jalur Konsultan Pajak.
Baca:
→ Kantor Konsultan Pajak Menurut PMK 55 Tahun 2026
Apakah Pihak Lain Bisa Memberikan Jasa Konsultasi Pajak?
Ini perlu dijawab dengan presisi.
PMK 55 Tahun 2026 mengatur Pihak Lain dalam konteks:
bertindak sebagai Kuasa Wajib Pajak.
Pasal 52 mewajibkan Pihak Lain memberikan jasa sebagai kuasa sesuai klasifikasi SKT dan mematuhi peraturan yang terkait dengan jasa tersebut.
Sementara itu, Konsultan Pajak mempunyai rezim profesi tersendiri dan Izin Konsultan Pajak untuk memberikan jasa perpajakan sebagaimana diatur dalam PMK 55/2026.
Karena itu jangan menyederhanakan keduanya menjadi:
“Sama saja, cuma beda nama.”
Tidak.
Secara regulasi, posisi mereka berbeda.
Jadi Mana yang Lebih Tinggi: Konsultan Pajak atau Pihak Lain?
Pertanyaan “lebih tinggi” sebenarnya kurang tepat.
Lebih tepat bertanya:
Apa fungsi regulasinya?
Konsultan Pajak adalah profesi berizin yang memberikan jasa perpajakan.
Pihak Lain adalah orang selain Konsultan Pajak dan Keluarga yang mempunyai SKT dan dapat ditunjuk menjadi Kuasa Wajib Pajak.
Ada area fungsi yang beririsan ketika keduanya:
bertindak sebagai Kuasa Wajib Pajak.
Namun status profesional dasarnya tetap berbeda.
Ilustrasi Kasus 1: Konsultan Pajak Menjadi Kuasa
PT ABC menerima SP2DK.
Direktur memutuskan menunjuk Andi, seorang Konsultan Pajak, untuk menangani komunikasi dan tindak lanjut tertentu kepada DJP.
Yang perlu diperiksa antara lain:
- Izin Konsultan Pajak Andi masih berlaku;
- klasifikasinya sesuai;
- Andi terdaftar dalam sistem DJP;
- terdapat Surat Kuasa Khusus;
- tindakan yang dilakukan sesuai ruang lingkup kuasa.
Dengan itu Andi bertindak sebagai:
Konsultan Pajak sekaligus Kuasa Wajib Pajak.
Ilustrasi Kasus 2: Tax Manager Menjadi Pihak Lain
PT XYZ mempunyai tax manager bernama Budi.
Budi memahami perpajakan dengan sangat baik.
Direksi ingin menunjuk Budi menjadi kuasa perusahaan.
Kemampuan praktis saja tidak boleh langsung dijadikan kesimpulan bahwa Budi otomatis memenuhi persyaratan kuasa.
Jika Budi masuk kategori Pihak Lain, harus dilihat apakah Budi mempunyai:
SKT yang masih berlaku
dan memenuhi persyaratan lainnya sesuai PMK 44/2026 serta PMK 55/2026.
Setelah itu barulah mekanisme Surat Kuasa Khusus digunakan.
Ilustrasi Kasus 3: Akuntan Independen Memiliki SKT
Citra bukan Konsultan Pajak.
Namun ia telah mengikuti mekanisme kompetensi yang dipersyaratkan dan memperoleh SKT sebagai Pihak Lain.
Seorang Wajib Pajak kemudian ingin menunjuknya menjadi kuasa.
Secara prinsip, Citra dapat bertindak sebagai kuasa selama:
- SKT masih berlaku;
- klasifikasinya sesuai;
- telah terdaftar dalam sistem DJP;
- tidak sedang terkena pembekuan/pencabutan;
- memiliki Surat Kuasa Khusus;
- tindakan sesuai dengan yang dikuasakan.
Posisinya adalah:
Pihak Lain sebagai Kuasa Wajib Pajak.
Bukan Konsultan Pajak.
Persamaannya: Sama-Sama Harus Profesional Ketika Bertindak sebagai Kuasa
PMK 44 Tahun 2026 tidak hanya berbicara soal dokumen.
Seorang kuasa juga diwajibkan antara lain:
- mematuhi ketentuan perpajakan;
- menjunjung integritas, martabat, kehormatan dan etika;
- bersikap profesional;
- menjaga kerahasiaan informasi Wajib Pajak; dan
- menjalankan peran sesuai klasifikasi Izin Konsultan Pajak atau SKT.
Jadi menjadi Kuasa Wajib Pajak bukan semata soal mendapat akses sistem.
Ada tanggung jawab.
Apakah Kuasa Bisa Melimpahkan Kembali Kuasanya?
Tidak.
PMK 44 Tahun 2026 menentukan bahwa seorang kuasa:
tidak dapat melimpahkan kuasa yang diterimanya kepada orang lain.
Artinya, penunjukan kuasa bersifat personal kepada orang yang disebut dalam Surat Kuasa Khusus.
Karena itu, kalau sebuah kantor mempunyai banyak staf, jangan menganggap semua staf otomatis mempunyai kewenangan yang sama hanya karena mereka bekerja di bawah Konsultan Pajak tertentu.
Yang menjadi kuasa harus sesuai dengan dokumen dan otorisasinya.
Satu Surat Kuasa Khusus Berlaku untuk Satu Orang Kuasa
PMK 44/2026 juga menetapkan bahwa suatu Surat Kuasa Khusus hanya berlaku untuk:
- satu orang kuasa; dan
- hak atau kewajiban perpajakan tertentu yang dicantumkan di dalamnya.
Dengan kata lain, surat kuasa bukan blank cheque.
Ruang kewenangannya dibatasi.
Ini berlaku baik untuk Konsultan Pajak maupun Pihak Lain.
Apakah Pihak Lain Juga Bisa Diperiksa dan Dikenai Sanksi?
Ya.
PMK 55 Tahun 2026 secara tegas memberi kewenangan kepada Direktur Jenderal untuk melakukan pengawasan dan pemeriksaan terhadap Pihak Lain apabila terdapat informasi mengenai dugaan pelanggaran dalam proses pemberian jasa.
Berdasarkan pemeriksaan tersebut, DJP dapat mengenakan sanksi administratif dan/atau memerintahkan kewajiban tertentu.
Sanksi administratif terhadap Pihak Lain terdiri atas:
pembekuan SKT
dan:
pencabutan SKT.
Sanksi tersebut bahkan dapat dikenakan tidak secara berurutan.
Jadi SKT bukan sekadar kartu registrasi.
Ada rezim pengawasan di belakangnya.
Konsultan Pajak Juga Mempunyai Rezim Pengawasan Lebih Luas
Konsultan Pajak mempunyai kewajiban profesi yang lebih luas karena statusnya memang merupakan profesi berizin.
Di antaranya terdapat ketentuan tentang:
- kode etik;
- standar praktik;
- independensi;
- keanggotaan asosiasi;
- Pendidikan Profesional Berkelanjutan;
- laporan tahunan;
- Kantor Konsultan Pajak;
- pengawasan; dan
- sanksi profesi.
Untuk salah satu kewajiban yang paling penting, baca:
→ PPL Konsultan Pajak: Jumlah SKP dan Ketentuannya
Di sinilah terlihat jelas bahwa:
Pihak Lain bukan “Konsultan Pajak versi lebih sederhana”.
Regulasi memang membuat keduanya dapat bertemu pada fungsi kuasa, tetapi struktur profesinya tidak identik.
Mana yang Cocok untuk Saya: Konsultan Pajak atau Pihak Lain?
Jawabannya bergantung pada tujuan jangka panjang.
Jika tujuan Anda terutama:
- memperoleh kompetensi formal untuk menjadi Kuasa Wajib Pajak;
- dapat mewakili Wajib Pajak sesuai klasifikasi SKT;
- tidak sedang membangun profesi sebagai Konsultan Pajak;
jalur Pihak Lain dengan SKT menjadi relevan untuk dipelajari.
Tetapi jika tujuan Anda:
- membangun profesi Konsultan Pajak;
- memberikan jasa perpajakan secara profesional;
- mendirikan Kantor Konsultan Pajak;
- membangun firm atau PT Konsultan Pajak;
- mengembangkan praktik advisory jangka panjang;
maka jalur Konsultan Pajak mempunyai kerangka profesi yang berbeda.
Untuk tahap awal jalurnya, baca:
→ Syarat Menjadi Konsultan Pajak Menurut PMK 55 Tahun 2026
Jangan Salah Mengira SKT sebagai “Jalan Pintas” Menjadi Konsultan Pajak
Ini mungkin kesalahan persepsi yang nantinya cukup sering terjadi.
Karena Pihak Lain juga bisa menjadi kuasa, orang bisa berpikir:
“Kalau begitu untuk apa menjadi Konsultan Pajak?”
Pertanyaannya salah sejak awal.
Karena fungsi seorang Konsultan Pajak tidak hanya didefinisikan dari kemampuannya menerima kuasa.
Konsultan Pajak adalah profesi yang memberikan jasa perpajakan dengan izin, kewajiban profesi, sistem pembinaan, pengawasan dan struktur praktik tersendiri.
Sedangkan SKT memberikan landasan kepada Pihak Lain untuk bertindak sebagai Kuasa Wajib Pajak sesuai klasifikasi dan ketentuan yang berlaku.
Jadi pilihannya bukan:
mana yang paling gampang?
Pertanyaan yang lebih tepat:
profesi apa yang sebenarnya ingin Anda bangun?
Perbandingan Praktis dalam Satu Tabel
| Pertanyaan | Konsultan Pajak | Pihak Lain |
|---|---|---|
| Bisa menjadi Kuasa WP? | Ya | Ya |
| Bukti kompetensi | Izin Konsultan Pajak | SKT |
| Perlu Surat Kuasa Khusus? | Ya | Ya |
| Perlu terdaftar di sistem DJP? | Ya | Ya |
| Punya klasifikasi? | Ya | Ya |
| Wajib bekerja sesuai klasifikasi? | Ya | Ya |
| Bisa dikenai pembekuan? | Ya, izin | Ya, SKT |
| Bisa dikenai pencabutan? | Ya, izin | Ya, SKT |
| Statusnya Konsultan Pajak? | Ya | Tidak |
| Bisa diperlakukan otomatis sebagai KKP? | Tidak otomatis, perlu izin KKP | Tidak |
| SKT berlaku 3 tahun? | Tidak relevan sebagai izin konsultan | Ya |
| Menjalankan profesi Konsultan Pajak? | Ya | Tidak |
Perubahan Ini Membuka Peluang Profesi Baru
Salah satu dampak paling menarik dari aturan baru adalah terbukanya jalur yang lebih jelas bagi orang yang mempunyai kompetensi perpajakan tetapi tidak berstatus Konsultan Pajak untuk menjadi Kuasa Wajib Pajak.
Misalnya:
- tax staff;
- accounting professional;
- praktisi perpajakan;
- freelancer pajak;
- akuntan;
- mantan pegawai tertentu yang memenuhi persyaratan;
- profesional lain yang mempunyai kompetensi.
Namun peluang tersebut datang bersama standar.
Tidak lagi cukup hanya berkata:
“Saya sudah 10 tahun mengurus pajak.”
Dalam sistem baru, kompetensi semakin didorong menjadi sesuatu yang:
dapat diuji, terdaftar, diklasifikasikan dan diawasi.
Dan itulah sebabnya persiapan menghadapi uji kompetensi menjadi sangat penting.
CTA — Jangan Mengejar SKT. Kejar Kemampuan yang Membuat Anda Layak Memegang SKT.
BANK SOAL UJIAN KOMPETENSI SKT KUASA WAJIB PAJAK
Ada dua cara menghadapi ujian kompetensi.
Cara pertama:
Baca materi.
Merasa sudah paham.
Datang ujian.
Berharap soal yang keluar sesuai dengan yang dibaca.
Cara kedua:
uji diri sebelum diuji.
Ambil kasus.
Paksa diri menentukan aturan yang berlaku.
Cari jebakan.
Bedakan norma umum dengan pengecualian.
Identifikasi aturan lama yang sudah berubah.
Pilih jawaban.
Lalu pertanyakan lagi:
“Apa dasar hukum saya?”
Cara kedua memang lebih melelahkan.
Tetapi itulah cara orang profesional belajar.
Bank Soal Bukan Tempat Menghafal A, B, C atau D
Kalau tujuan Anda hanya menghafal kunci jawaban, satu perubahan angka sudah cukup membuat Anda gagal.
Yang perlu dibangun adalah pola pikir:
Apa faktanya?
↓
Apa isu hukumnya?
↓
Aturan apa yang berlaku?
↓
Ada pengecualian atau tidak?
↓
Pilihan mana yang paling tepat?
↓
Apa dasar hukumnya?
Itulah pola yang seharusnya terjadi di kepala Anda sebelum memilih jawaban.
Dan pola itu hanya terbentuk kalau Anda cukup sering berhadapan dengan soal.
Bayangkan Anda Menghadapi Soal Seperti Ini
Seseorang memiliki SKT yang masih berlaku, tetapi klasifikasinya tidak sesuai dengan Wajib Pajak yang akan diwakilinya.
Apakah bisa?
Atau:
Pihak Lain mempunyai Surat Kuasa Khusus tetapi SKT sedang dibekukan.
Apakah kuasa tetap sah dijalankan?
Atau:
Konsultan Pajak mempunyai izin aktif tetapi belum terdapat Surat Kuasa Khusus untuk tindakan yang dilakukannya.
Bolehkah ia bertindak?
Soal seperti ini tidak cukup dijawab dengan hafalan satu pasal.
Anda harus memahami hubungan antaraturan.
Itulah kemampuan yang harus dilatih.
BANK SOAL UJIAN KOMPETENSI SKT KUASA WAJIB PAJAK
Gunakan bank soal untuk:
- mengukur kemampuan sebelum ujian;
- menemukan materi yang sebenarnya belum Anda kuasai;
- melatih membaca studi kasus;
- membiasakan diri dengan pengecualian;
- menghindari jebakan aturan lama;
- melatih eliminasi jawaban;
- dan membangun kebiasaan menjawab berdasarkan norma.
Jangan tunggu hasil ujian untuk mengetahui apakah cara belajar Anda benar.
Ketahui sekarang.
Kerjakan.
Nilai.
Bedah kesalahan.
Pelajari ulang.
Ulangi sampai Anda tidak lagi memilih jawaban karena:
“rasanya ini benar.”
Tetapi karena:
“Saya tahu mengapa ini benar.”
BANK SOAL UJIAN KOMPETENSI SKT KUASA WAJIB PAJAK
Latihan bukan untuk membuktikan bahwa Anda sudah pintar.
Latihan dibuat untuk menemukan bagian yang masih bisa membuat Anda gagal.
Cari kelemahannya sekarang.
Bukan di ruang ujian.
Kesimpulan
Konsultan Pajak dan Pihak Lain sama-sama dapat ditunjuk sebagai Kuasa Wajib Pajak berdasarkan PMK 44 Tahun 2026, tetapi keduanya memiliki status hukum yang berbeda.
Konsultan Pajak membuktikan kompetensinya melalui Izin Konsultan Pajak, sedangkan Pihak Lain membuktikannya melalui Surat Keterangan Terdaftar atau SKT. Keduanya wajib terdaftar dalam sistem administrasi DJP dan ketika bertindak sebagai kuasa harus memperoleh Surat Kuasa Khusus dari Wajib Pajak.
Untuk Pihak Lain, SKT diterbitkan bersama Surat Keterangan Kompetensi, klasifikasinya mengikuti Surat Keterangan Kompetensi, dan berlaku selama 3 tahun sejak diterbitkan. Pihak Lain juga wajib bertindak sesuai klasifikasi SKT yang dimiliki.
Perbedaan paling pentingnya dapat diringkas seperti ini:
Konsultan Pajak adalah profesi berizin.
Sedangkan:
Pihak Lain adalah pihak ber-SKT yang dapat bertindak sebagai Kuasa Wajib Pajak sesuai ketentuan.
Keduanya dapat bertemu pada satu fungsi:
menjadi Kuasa Wajib Pajak.
Tetapi jangan pernah menganggap keduanya sebagai status yang sama.
FAQ Konsultan Pajak vs Pihak Lain
Bisa. PMK 44 Tahun 2026 menetapkan Pihak Lain sebagai salah satu kategori yang dapat ditunjuk menjadi Kuasa Wajib Pajak.
Konsultan Pajak memiliki Izin Konsultan Pajak, sedangkan Pihak Lain memiliki Surat Keterangan Terdaftar atau SKT sebagai bukti kompetensi untuk bertindak sebagai kuasa.
Tidak. Status dan dasar legalnya berbeda.
Ya. Kompetensi Pihak Lain yang bertindak sebagai kuasa dibuktikan dengan SKT.
SKT berlaku selama 3 tahun sejak diterbitkan.
Ya. Klasifikasi SKT mengikuti klasifikasi Surat Keterangan Kompetensi yang diterbitkan.
Ya. Pasal 52 PMK 55/2026 mewajibkan Pihak Lain memberikan jasa sebagai kuasa sesuai klasifikasi SKT yang dimiliki.
Ya. Keduanya harus terdaftar dalam sistem administrasi DJP.
Ya, ketika bertindak sebagai Kuasa Wajib Pajak.
Ya. SKT membuktikan status dan kompetensi, sedangkan Surat Kuasa Khusus memberikan kewenangan dari Wajib Pajak untuk melakukan tindakan tertentu.
Tidak. Kuasa yang diterima tidak dapat dilimpahkan kepada orang lain.
Sanksi administratif dapat berupa pembekuan atau pencabutan SKT, dan sanksi tersebut dapat dikenakan tidak secara berurutan.