
Bagi perusahaan kontraktor, satu proyek saja bisa menghasilkan transaksi bernilai ratusan juta bahkan miliaran rupiah.
Namun, semakin besar nilai proyek, semakin kompleks pula pencatatannya.
Ada kontrak.
Ada uang muka.
Ada pembayaran berdasarkan termin.
Ada retensi.
Ada pekerjaan tambah atau kurang.
Ada pembayaran kepada subkontraktor.
Ada pemotongan pajak.
Ada PPN.
Dan semuanya bisa masuk ke rekening pada waktu yang berbeda.
Karena itu, ketika seorang kontraktor menerima SP2DK dan menemukan adanya perbedaan antara omzet yang dilaporkan dengan data yang dimiliki kantor pajak, persoalannya tidak selalu sesederhana:
“Perusahaan saya kurang melaporkan omzet.”
Bisa saja terdapat perbedaan periode pengakuan, pembayaran termin, nilai kontrak, PPN, pemotongan PPh, transaksi antar rekening, atau bahkan pembayaran yang sebenarnya berkaitan dengan proyek tetapi belum dicatat dengan cara yang sama.
Di sisi lain, perbedaan tersebut juga tidak boleh dianggap sepele.
Jika memang terdapat penghasilan yang belum dilaporkan atau PPh yang belum dipenuhi, perusahaan perlu mengakuinya dan melakukan langkah koreksi yang sesuai.
Jadi, pertanyaan yang paling tepat ketika menerima SP2DK bukan:
“Bagaimana supaya angka saya terlihat sama dengan data DJP?”
Melainkan:
“Bagaimana menjelaskan secara benar mengapa angka tersebut berbeda dan dokumen apa yang membuktikannya?”
Artikel ini membahas cara menghadapi SP2DK bagi kontraktor secara sistematis, terutama ketika masalahnya berkaitan dengan perbedaan omzet dan PPh.
Apa Itu SP2DK dan Mengapa Kontraktor Bisa Mendapatkannya?
SP2DK adalah Surat Permintaan Penjelasan atas Data dan/atau Keterangan yang diterbitkan oleh KPP untuk meminta penjelasan kepada wajib pajak atas data atau keterangan dalam kegiatan pengawasan.
DJP saat ini mencantumkan bahwa wajib pajak harus memberikan tanggapan atau penjelasan atas SP2DK dalam jangka waktu paling lama 14 hari.
Data yang menjadi dasar pengawasan dapat berasal dari data internal maupun eksternal.
Dalam konteks kontraktor, sumber data dapat berkaitan dengan:
- laporan SPT;
- bukti pemotongan pajak;
- data pemberi kerja;
- pembayaran proyek;
- data pihak ketiga;
- transaksi perbankan;
- data kontrak;
- dan informasi lain yang dimiliki DJP.
DJP juga menjelaskan bahwa SP2DK dapat diterbitkan ketika terdapat data yang perlu dimintakan penjelasan dari wajib pajak.
Karena bisnis konstruksi memiliki banyak transaksi bernilai besar, kemungkinan munculnya perbedaan data menjadi sesuatu yang perlu diantisipasi.
Artikel terkait:
- Apa Itu SP2DK? Memahami Surat Permintaan Penjelasan dari Kantor Pajak
- Kenapa Saya Mendapat SP2DK? 10 Penyebab yang Paling Sering Terjadi
- Apakah SP2DK Berarti Saya Akan Diperiksa Pajak? Ini Penjelasannya
Mengapa Kontraktor Sering Menghadapi Perbedaan Omzet?
Bisnis kontraktor memiliki karakter yang berbeda dengan toko yang setiap hari menjual barang dan langsung menerima pembayaran.
Satu proyek dapat berlangsung selama berbulan-bulan atau bahkan lebih dari satu tahun.
Misalnya perusahaan mendapatkan proyek:
Nilai kontrak: Rp10 miliar
Tetapi pembayarannya:
- uang muka 20%;
- termin pertama 20%;
- termin kedua 25%;
- termin ketiga 25%;
- retensi 10%.
Artinya, nilai kontrak Rp10 miliar tidak berarti:
Rp10 miliar langsung masuk rekening pada hari kontrak ditandatangani.
Pembayaran bisa tersebar sepanjang periode proyek.
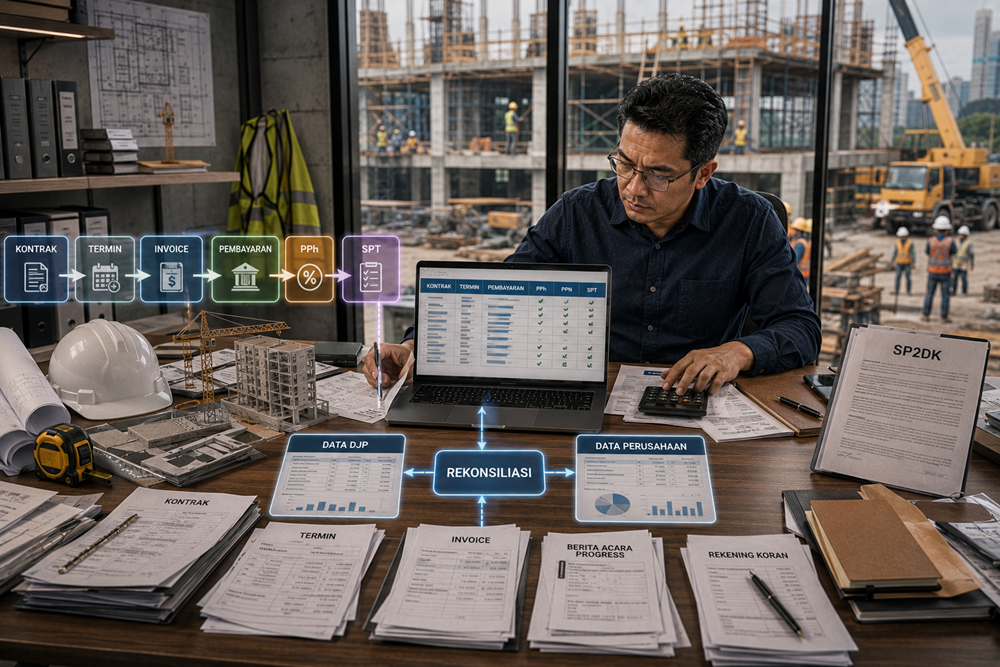
Di sinilah rekonsiliasi menjadi penting.
Perusahaan harus dapat menjelaskan hubungan antara:
Kontrak → Pekerjaan → Termin → Invoice → Pembayaran → Pajak → SPT
Jika salah satu bagian tidak cocok, angka omzet dan PPh dapat terlihat berbeda.
Perbedaan Nilai Kontrak, Omzet, dan Uang Masuk
Ini adalah salah satu hal paling penting dalam menghadapi SP2DK kontraktor.
Ketiganya tidak selalu identik.
Nilai kontrak
Merupakan nilai pekerjaan berdasarkan kontrak.
Omzet atau penghasilan
Perlu dilihat berdasarkan perlakuan akuntansi dan ketentuan perpajakan yang relevan.
Uang masuk rekening
Merupakan arus kas yang diterima perusahaan.
Ketiganya dapat memiliki angka berbeda pada suatu waktu.
Contoh sederhana:
Nilai kontrak:
Rp5 miliar
Uang muka:
Rp1 miliar
Pembayaran termin tahun berjalan:
Rp2 miliar
Sisa pembayaran:
Rp2 miliar
Dalam kondisi tersebut, rekening perusahaan tidak akan menunjukkan Rp5 miliar sekaligus.
Sebaliknya, angka yang diterima pada periode tertentu juga tidak boleh langsung disamakan dengan nilai kontrak keseluruhan tanpa melihat konteks transaksinya.
Karena itu, ketika SP2DK menyebut angka tertentu, kontraktor perlu mengetahui:
Angka yang dimaksud DJP sebenarnya merujuk kepada apa?
Apakah:
- nilai kontrak;
- pembayaran;
- omzet;
- bukti potong;
- atau mutasi rekening?
Ini harus dipastikan terlebih dahulu.
PPh Jasa Konstruksi Tidak Bisa Diperlakukan Sama untuk Semua Kontraktor
Ini bagian yang sangat penting.
Jangan menggunakan satu tarif PPh untuk semua proyek konstruksi.
DJP menjelaskan bahwa penghasilan dari usaha jasa konstruksi memiliki ketentuan PPh tersendiri. Besarnya pajak dipengaruhi oleh klasifikasi jasa konstruksi dan kondisi penyedia jasa.
Dalam ketentuan jasa konstruksi, terdapat perbedaan perlakuan berdasarkan jenis pekerjaan seperti:
- pelaksanaan konstruksi;
- perencanaan konstruksi;
- pengawasan konstruksi;
- dan konstruksi terintegrasi.
Kualifikasi atau sertifikasi penyedia jasa juga dapat memengaruhi tarif yang berlaku.
Karena itu, sebelum menjawab SP2DK, perusahaan perlu memastikan:
jenis jasa apa yang diberikan?
bagaimana kualifikasi penyedia jasa?
ketentuan apa yang berlaku pada periode transaksi?
siapa yang melakukan pemotongan?
berapa dasar pengenaan pajaknya?
Jangan hanya mengambil tarif dari proyek lain lalu menerapkannya secara otomatis.
Artikel terkait:
- Menerima SP2DK karena PPN? Ini Penyebab dan Cara Menyiapkan Jawabannya
- SP2DK PPh 21: Ketika Beban Gaji dan Laporan Pajak Tidak Sama
- SP2DK Karena Perbedaan Omzet: Cara Menjelaskan Selisih antara Data Pajak dan Pembukuan
Penyebab Pertama: Nilai Kontrak Berbeda dengan Pembayaran
Misalnya:
Nilai kontrak: Rp8 miliar
Namun pembayaran yang diterima selama tahun tersebut:
Rp4 miliar.
Jika perusahaan melaporkan angka Rp4 miliar dalam konteks tertentu, sementara DJP memiliki data kontrak Rp8 miliar, bisa muncul pertanyaan:
“Mengapa omzet perusahaan hanya Rp4 miliar?”
Jawabannya tidak cukup:
“Karena yang masuk rekening baru Rp4 miliar.”
Perusahaan harus menjelaskan bagaimana kontrak tersebut dilaksanakan, bagaimana pembayaran dilakukan, dan bagaimana transaksi tersebut dicatat serta dilaporkan sesuai ketentuan perpajakan.
Siapkan:
- kontrak;
- addendum;
- invoice;
- berita acara pekerjaan;
- faktur pajak jika relevan;
- bukti pembayaran;
- rekening koran;
- dan dokumen pajak terkait.
Penyebab Kedua: Pembayaran Termin Berbeda Periode
Ini sangat sering terjadi dalam proyek konstruksi.
Misalnya:
Pekerjaan selesai pada Desember.
Namun pembayaran termin baru diterima Januari tahun berikutnya.
Akibatnya, terdapat perbedaan antara:
periode pekerjaan
dan
periode penerimaan uang.
Jika SP2DK memperlihatkan data pembayaran yang berbeda dengan angka yang dilaporkan perusahaan, jangan langsung menyimpulkan ada kesalahan.
Periksa:
- tanggal invoice;
- tanggal berita acara;
- tanggal pembayaran;
- tanggal pemotongan pajak;
- dan periode pelaporan.
Buat timeline.
Contoh
Desember 2025
Pekerjaan/termin diselesaikan.
Januari 2026
Pembayaran diterima.
Dengan timeline seperti ini, perbedaan periode menjadi lebih mudah dijelaskan.
Penyebab Ketiga: Uang Muka Proyek
Kontraktor sering menerima uang muka sebelum seluruh pekerjaan selesai.
Misalnya:
Nilai kontrak:
Rp10 miliar
Uang muka:
Rp2 miliar
Sisa pembayaran:
Rp8 miliar
Jika data rekening menunjukkan Rp2 miliar masuk pada awal proyek, jangan mencatatnya tanpa memahami perlakuan transaksi tersebut dalam sistem akuntansi dan perpajakan perusahaan.
Dokumen kontrak dan ketentuan perpajakan yang berlaku perlu diperiksa.
Dalam menjawab SP2DK, tunjukkan bahwa penerimaan tersebut merupakan bagian dari proyek tertentu dan jelaskan bagaimana perlakuannya.
Penyebab Keempat: Retensi
Retensi juga sering menjadi sumber kebingungan.
Misalnya:
Nilai pekerjaan:
Rp1 miliar
Pemberi kerja menahan:
Rp50 juta
sebagai retensi.
Maka jumlah yang diterima perusahaan dapat berbeda dari nilai invoice atau nilai pekerjaan.
Jika data DJP dan data perusahaan menggunakan basis yang berbeda, muncul selisih.
Karena itu, kontraktor perlu menyiapkan:
- kontrak;
- termin;
- invoice;
- berita acara;
- bukti pembayaran;
- dan catatan retensi.
Jangan menjelaskan retensi hanya dengan satu kalimat.
Tunjukkan bagaimana angka tersebut terbentuk.
Penyebab Kelima: PPh Sudah Dipotong oleh Pengguna Jasa
Ini merupakan salah satu masalah yang paling sering membuat kontraktor bingung.
Misalnya perusahaan memperoleh pembayaran proyek.
Pemberi kerja melakukan pemotongan PPh.
Akibatnya:
Nilai bruto pembayaran
tidak sama dengan:
uang bersih yang masuk rekening.
Jika perusahaan hanya mencocokkan rekening dengan omzet, angka dapat terlihat berbeda.
Karena itu, buat rekonsiliasi:
Nilai bruto
−
PPh dipotong
=
penerimaan bersih
Kemudian cocokkan dengan:
rekening bank.
Simpan bukti pemotongan pajak.
Dalam ketentuan jasa konstruksi, PPh final dapat dipotong oleh pengguna jasa ketika pengguna jasa merupakan pemotong pajak, atau disetor sendiri oleh penyedia jasa dalam kondisi tertentu.
Penyebab Keenam: PPN Bercampur dengan Nilai Pembayaran
Kontraktor juga perlu berhati-hati membedakan:
nilai sebelum PPN
dan
nilai setelah PPN.
Dalam ketentuan PPh jasa konstruksi, dasar pengenaan yang dijelaskan DJP adalah jumlah pembayaran atau penerimaan pembayaran tidak termasuk PPN.
Misalnya nilai penyerahan:
Rp1 miliar
dan terdapat komponen PPN sesuai ketentuan.
Jumlah yang masuk rekening dapat mencerminkan nilai yang berbeda dengan dasar tertentu untuk penghitungan PPh.
Karena itu, jangan membandingkan:
rekening bank
dengan
omzet atau dasar pengenaan PPh
tanpa terlebih dahulu memisahkan komponen pajaknya.
Artikel terkait:
- Menerima SP2DK karena PPN? Ini Penyebab dan Cara Menyiapkan Jawabannya
- SP2DK Karena Mutasi Rekening: Apakah Semua Uang Masuk Dianggap Penghasilan?
Penyebab Ketujuh: Pekerjaan Tambah atau Kurang
Proyek konstruksi jarang selalu berjalan persis seperti kontrak awal.
Bisa terjadi:
Addendum pekerjaan
Variation order
Pekerjaan tambah
Pekerjaan kurang
Misalnya:
Kontrak awal:
Rp5 miliar
Kemudian terdapat pekerjaan tambah:
Rp500 juta
Nilai akhir:
Rp5,5 miliar.
Jika DJP memiliki data dari dokumen awal sementara perusahaan menggunakan nilai kontrak setelah addendum, dapat terjadi perbedaan.
Karena itu, jangan hanya menyimpan kontrak pertama.
Simpan seluruh:
- addendum;
- berita acara perubahan;
- variation order;
- invoice;
- dan dokumen pembayaran.
Penyebab Kedelapan: Pembayaran Melalui Rekening yang Berbeda
Perusahaan kontraktor mungkin memiliki beberapa rekening.
Misalnya:
- rekening operasional;
- rekening proyek;
- rekening payroll;
- rekening lainnya.
Kadang pembayaran masuk ke rekening A, kemudian dipindahkan ke rekening B.
Jika hanya melihat salah satu rekening, angka dapat terlihat tidak konsisten.
Contoh:
Rekening A menerima Rp2 miliar.
Kemudian:
Rp1 miliar ditransfer ke rekening B.
Jika seluruh rekening dianalisis tanpa memahami transfer internal, angka dapat terhitung dua kali.
Karena itu, lakukan rekonsiliasi antar rekening.
Artikel terkait:
- SP2DK Karena Mutasi Rekening: Apakah Semua Uang Masuk Dianggap Penghasilan?
- Pemilik Toko Mendapat SP2DK karena Mutasi Rekening: Bagaimana Cara Menjawabnya?
Penyebab Kesembilan: Pembayaran Subkontraktor
Kontraktor utama sering menggunakan subkontraktor.
Misalnya perusahaan menerima:
Rp5 miliar
dari pemberi kerja.
Kemudian membayar:
Rp3 miliar
kepada subkontraktor.
Pemilik perusahaan mungkin berpikir:
“Berarti omzet saya hanya Rp2 miliar.”
Tidak sesederhana itu.
Pembayaran kepada subkontraktor merupakan transaksi biaya atau pengeluaran yang perlu dianalisis sesuai perlakuan akuntansi dan pajaknya.
Jangan mengurangi omzet hanya karena terdapat biaya subkontrak.
Dalam rekonsiliasi, pisahkan:
Pendapatan
dengan
Biaya proyek.
Ini merupakan konsep yang sangat penting.
Omzet Tidak Sama dengan Laba
Kesalahan lain yang sering terjadi:
“Proyek Rp10 miliar, tetapi keuntungan hanya Rp500 juta. Jadi penghasilan saya Rp500 juta.”
Tidak demikian.
Omzet/penghasilan dan laba adalah konsep yang berbeda.
Contoh:
Nilai pendapatan:
Rp10 miliar
Biaya:
Rp9,5 miliar
Laba:
Rp500 juta
Bukan berarti omzet Rp500 juta.
Karena itu, ketika menjawab SP2DK tentang omzet, jangan menjelaskan berdasarkan keuntungan.
Gunakan istilah dan angka yang tepat.
Cara Membuat Rekonsiliasi Omzet Kontraktor
Buat tabel proyek.
| Proyek | Nilai Kontrak | Pembayaran | PPh | PPN | Omzet Dilaporkan |
|---|---|---|---|---|---|
| Proyek A | Rp5 M | Rp3 M | Rp60 jt | Rp330 jt | Rp3 M |
| Proyek B | Rp4 M | Rp2 M | Rp40 jt | Rp220 jt | Rp2 M |
| Proyek C | Rp2 M | Rp1 M | Rp20 jt | Rp110 jt | Rp1 M |
Kemudian lakukan pemeriksaan:
Kontrak
↕
Invoice
↕
Pembayaran
↕
Bank
↕
Bukti potong
↕
SPT
Jika salah satu angka tidak cocok, telusuri penyebabnya.
Cara Menjawab Jika DJP Mempertanyakan Perbedaan Omzet
Misalnya:
Data DJP: Rp7 miliar
Omzet SPT: Rp5,5 miliar
Selisih:
Rp1,5 miliar
Jangan langsung menjawab:
“Data DJP tidak benar.”
Jangan pula langsung mengatakan:
“Kami memang kurang lapor Rp1,5 miliar.”
Sebelum menyimpulkan, buat rekonsiliasi.
Misalnya:
Rp700 juta = pembayaran proyek tahun sebelumnya.
Rp400 juta = transfer antar rekening.
Rp200 juta = PPN.
Rp200 juta = pinjaman.
Maka seluruh selisih:
Rp1,5 miliar
telah diklasifikasikan.
Tetapi setiap klasifikasi harus memiliki dasar.
Contoh Kasus Kontraktor Mendapat SP2DK
PT Maju Konstruksi menerima SP2DK.
Dalam data yang dipertanyakan:
Penerimaan proyek: Rp12 miliar
Dalam laporan perusahaan:
Omzet: Rp10 miliar
Perusahaan panik karena terdapat selisih:
Rp2 miliar.
Setelah dilakukan rekonsiliasi:
- Rp1 miliar merupakan pembayaran yang berkaitan dengan proyek tahun sebelumnya;
- Rp500 juta merupakan PPN;
- Rp300 juta merupakan transfer antar rekening perusahaan;
- Rp200 juta merupakan pencairan pinjaman.
Dengan demikian, perusahaan dapat menjelaskan sumber selisih tersebut.
Namun, sebelum memasukkan suatu transaksi ke kategori tertentu, perusahaan harus memastikan karakter transaksi berdasarkan dokumen dan ketentuan yang berlaku.
Dokumen yang Harus Disiapkan Kontraktor
Jika SP2DK berkaitan dengan omzet dan PPh, jangan hanya membawa SPT.
Siapkan dokumen secara berlapis.
Dokumen Kontrak
- Kontrak utama.
- Addendum.
- Surat perintah kerja.
- Variation order.
- Berita acara.
Dokumen Penagihan
- Invoice.
- Faktur pajak jika relevan.
- Rekap termin.
- Berita acara pembayaran.
Dokumen Bank
- Rekening koran.
- Bukti transfer.
- Rekonsiliasi antar rekening.
Dokumen PPh
- Bukti potong.
- Bukti setor.
- SPT terkait.
Dokumen Proyek
- Progress pekerjaan.
- Berita acara progress.
- Dokumen serah terima.
- Rekap pekerjaan.
Dokumen Subkontraktor
- Kontrak subkontrak.
- Invoice.
- Bukti pembayaran.
- Dokumen pajak terkait.
Semakin besar nilai proyek, semakin penting sistem dokumentasinya.
Jangan Mengirim Dokumen Tanpa Indeks
Bayangkan Anda memiliki:
300 halaman dokumen.
Jika semuanya dikirim tanpa penjelasan, AR harus mencari sendiri dokumen yang berkaitan dengan setiap angka.
Buat indeks.
Contoh:
| No. | Penjelasan | Nilai | Bukti |
|---|---|---|---|
| 1 | Proyek A | Rp3 M | Lampiran 1 |
| 2 | Proyek B | Rp2 M | Lampiran 2 |
| 3 | PPh dipotong | Rp60 jt | Lampiran 3 |
| 4 | Transfer internal | Rp300 jt | Lampiran 4 |
| 5 | PPN | Rp200 jt | Lampiran 5 |
Dengan cara ini, jawaban jauh lebih mudah ditelusuri.
Contoh Struktur Surat Tanggapan SP2DK Kontraktor
Surat tidak perlu bertele-tele.
Yang penting sistematis.
Bagian 1 — Identitas
Cantumkan identitas perusahaan dan referensi SP2DK.
Bagian 2 — Maksud Tanggapan
Jelaskan bahwa perusahaan memberikan penjelasan atas data yang tercantum dalam SP2DK.
Bagian 3 — Data yang Dipertanyakan
Tuliskan angka yang dipertanyakan.
Bagian 4 — Rekonsiliasi
Tunjukkan perbedaan dan komposisinya.
Bagian 5 — Penjelasan
Jelaskan masing-masing transaksi.
Bagian 6 — Dokumen Pendukung
Cantumkan daftar lampiran.
Bagian 7 — Penutup
Sampaikan bahwa penjelasan diberikan berdasarkan data dan dokumen perusahaan.
Contoh Narasi Jawaban SP2DK Kontraktor
Misalnya data DJP menunjukkan penerimaan:
Rp12 miliar
sementara perusahaan melaporkan:
Rp10 miliar.
Contoh narasi:
“Sehubungan dengan SP2DK yang meminta penjelasan atas perbedaan data penerimaan sebesar Rp12.000.000.000 dengan omzet yang dilaporkan sebesar Rp10.000.000.000, perusahaan telah melakukan rekonsiliasi berdasarkan kontrak pekerjaan, invoice, dokumen pembayaran, rekening koran, serta dokumen perpajakan terkait. Berdasarkan hasil penelusuran, perbedaan tersebut terdiri atas beberapa transaksi yang memiliki karakter berbeda, antara lain pembayaran yang berkaitan dengan periode sebelumnya, komponen pajak, transfer antar rekening perusahaan, dan transaksi pendanaan. Rincian rekonsiliasi dan dokumen pendukung untuk masing-masing transaksi kami lampirkan untuk memberikan penjelasan lebih lanjut.”
Setelah paragraf tersebut, jangan berhenti.
Lampirkan tabel.
Karena tabel adalah bagian penting dari argumentasi.
Bagaimana Jika Memang Ada Omzet yang Belum Dilaporkan?
Ini bagian yang tidak boleh dihindari.
Misalnya setelah rekonsiliasi ternyata:
Data sebenarnya: Rp10 miliar
SPT: Rp8,5 miliar
Dan setelah diperiksa:
Rp1,5 miliar memang merupakan omzet yang belum dilaporkan.
Jangan mengubahnya menjadi:
“transfer pribadi.”
Jangan membuat dokumen baru yang tidak sesuai fakta.
Jangan mencari alasan untuk menghilangkan transaksi.
Sebaliknya:
- identifikasi periode;
- identifikasi transaksi;
- hitung dampaknya;
- periksa pajak yang terkait;
- evaluasi pembetulan;
- dan berikan penjelasan yang sesuai fakta.
SP2DK bukan kompetisi untuk membuat angka terlihat kecil.
Tujuannya adalah menjelaskan kondisi perpajakan yang sebenarnya.
Bagaimana Jika PPh Sudah Dipotong tetapi Tidak Tercatat?
Ini juga dapat terjadi.
Misalnya pemberi kerja sudah melakukan pemotongan PPh, tetapi perusahaan belum memasukkan bukti potong ke rekonsiliasi internal.
Akibatnya:
PPh menurut data pihak ketiga
berbeda dengan
PPh menurut catatan perusahaan.
Periksa:
- nama pemotong;
- NPWP/NITKU bila relevan;
- masa pajak;
- nilai bruto;
- nilai PPh;
- tanggal pembayaran;
- dan bukti potong.
Kemudian cocokkan dengan proyek.
Jangan hanya mencocokkan berdasarkan nama perusahaan pemberi kerja.
Bagaimana Jika Kontraktor Memiliki Banyak Proyek?
Jangan membuat satu rekonsiliasi besar.
Buat:
Satu proyek → satu folder → satu rekonsiliasi.
Contoh:
Proyek A
Kontrak:
Rp5 miliar.
Proyek B
Kontrak:
Rp3 miliar.
Proyek C
Kontrak:
Rp7 miliar.
Kemudian jumlahkan.
Dengan pendekatan ini, ketika muncul pertanyaan:
“Dari mana angka Rp2,5 miliar?”
Anda dapat langsung menunjukkan:
Proyek B → Termin 3 → Invoice nomor X → Pembayaran tanggal Y → Bukti potong Z.
Ini jauh lebih kuat dibanding membuka rekening koran dan mencari transaksi secara manual.
Bagaimana Jika Rekening Perusahaan Bercampur dengan Transaksi Pribadi Pemilik?
Ini cukup berisiko dari sisi administrasi.
Jika rekening badan usaha atau rekening operasional perusahaan digunakan untuk transaksi pribadi, lakukan identifikasi secara jelas.
Pisahkan:
Transaksi usaha
dan
transaksi pribadi.
Namun jangan menggunakan label “pribadi” tanpa bukti.
Buat catatan:
Tanggal → Nilai → Tujuan → Bukti.
Setelah SP2DK selesai, perusahaan sebaiknya memperbaiki sistem pengelolaan rekening agar transaksi pribadi tidak lagi bercampur dengan aktivitas usaha.
Apakah SP2DK Kontraktor Berarti Pasti Akan Diperiksa?
Tidak otomatis.
SP2DK merupakan bagian dari kegiatan pengawasan dan digunakan untuk meminta penjelasan atas data dan/atau keterangan.
DJP sendiri menjelaskan bahwa SP2DK merupakan sarana meminta penjelasan atas data yang perlu diklarifikasi.
Namun, mengabaikan SP2DK bukan pilihan yang bijaksana.
Dalam praktik pengawasan, ketika penjelasan tidak diberikan atau tidak menyelesaikan permasalahan data, dapat terdapat tindak lanjut sesuai ketentuan dan kondisi kasus.
Karena itu, kontraktor sebaiknya menggunakan kesempatan SP2DK untuk menjelaskan data dengan lengkap sejak awal.
Batas Waktu Menjawab SP2DK Kontraktor
DJP saat ini mencantumkan jangka waktu tanggapan paling lama 14 hari.
Bagi kontraktor, waktu tersebut dapat terasa singkat karena dokumen proyek sering tersebar.
Misalnya:
- kontrak di bagian legal;
- invoice di accounting;
- bukti potong di tax;
- rekening koran di finance;
- dokumen proyek di project manager;
- dan dokumen subkontrak di procurement.
Karena itu, begitu SP2DK diterima, jangan menunggu.
Segera bentuk satu tim kecil:
Tax/Accounting + Finance + Project + Management
agar data dapat dikumpulkan dengan cepat.
Kesalahan yang Sering Dilakukan Kontraktor Saat Menjawab SP2DK
1. Membandingkan nilai kontrak dengan SPT tanpa memahami basis angkanya
Nilai kontrak, pembayaran, dan omzet tidak selalu dapat dibandingkan secara langsung.
2. Menganggap semua uang masuk adalah omzet
Padahal dapat terdapat transfer internal, pinjaman, atau komponen lainnya.
3. Menganggap omzet sama dengan laba
Ini dua konsep berbeda.
4. Mengurangi omzet dengan biaya subkontraktor
Biaya tidak otomatis mengurangi angka pendapatan.
5. Melupakan PPN
Komponen PPN perlu dipisahkan ketika melakukan rekonsiliasi tertentu.
6. Melupakan bukti potong
Padahal bukti potong dapat membantu menjelaskan PPh yang telah dipotong.
7. Tidak memperhatikan periode
Pembayaran Januari dapat berkaitan dengan pekerjaan atau dokumen periode sebelumnya.
8. Mengirim dokumen tanpa indeks
Dokumen yang banyak tanpa struktur justru menyulitkan penelusuran.
9. Membuat dokumen setelah SP2DK yang tidak sesuai fakta
Jangan membuat bukti fiktif.
10. Menutupi omzet yang memang belum dilaporkan
Jika memang ada kekurangan pelaporan, lebih baik dievaluasi dan diperbaiki daripada membuat argumentasi yang tidak sesuai fakta.
Cara Membuat Rekonsiliasi SP2DK Kontraktor yang Profesional
Gunakan empat lapisan.
Lapisan 1 — Kontrak
Berapa nilai pekerjaan?
Lapisan 2 — Penagihan
Berapa yang sudah ditagihkan?
Lapisan 3 — Pembayaran
Berapa yang sudah dibayar dan kapan?
Lapisan 4 — Pajak
Berapa PPh dan PPN yang terkait serta bagaimana pelaporannya?
Kemudian cocokkan dengan:
rekening → pembukuan → SPT.
Jika semuanya dapat ditelusuri, Anda memiliki dasar jawaban yang jauh lebih kuat.
Checklist Dokumen SP2DK untuk Kontraktor
Sebelum menyampaikan jawaban, periksa:
- SP2DK sudah dibaca.
- Periode pajak sudah jelas.
- Data yang dipertanyakan sudah diidentifikasi.
- Daftar seluruh proyek sudah dibuat.
- Kontrak tersedia.
- Addendum tersedia.
- Invoice tersedia.
- Berita acara tersedia.
- Rekening koran tersedia.
- Bukti pembayaran tersedia.
- Bukti potong tersedia.
- Data PPN sudah direkonsiliasi.
- PPh sudah direkonsiliasi.
- Pembayaran subkontraktor sudah ditelusuri.
- Transfer antar rekening sudah dipisahkan.
- Perbedaan periode sudah diperiksa.
- Omzet sudah dicocokkan dengan SPT.
- Seluruh dokumen diberi indeks.
- Surat tanggapan sudah direview.
Jangan Hanya Mencari Kesalahan DJP
Ini sikap yang perlu dihindari.
Ketika melihat angka berbeda, jangan langsung berpikir:
“Data kantor pajak pasti salah.”
Bisa saja benar terdapat perbedaan sumber data.
Tetapi bisa juga:
- pembukuan perusahaan yang salah;
- ada invoice yang belum tercatat;
- ada pembayaran yang belum direkonsiliasi;
- ada bukti potong yang belum masuk;
- ada transfer antar rekening;
- atau memang ada omzet yang belum dilaporkan.
Karena itu, pendekatan terbaik adalah investigasi berbasis dokumen.
Bukan asumsi.
Download Template Jawaban SP2DK untuk Kontraktor
Jika Anda sedang menghadapi SP2DK karena perbedaan omzet dan PPh, jangan mulai dari halaman kosong.
Gunakan Template Jawaban SP2DK Gratis untuk membantu menyusun:
- tabel rekonsiliasi omzet;
- daftar proyek;
- rekonsiliasi kontrak dan pembayaran;
- rekonsiliasi PPh;
- daftar bukti potong;
- penjelasan perbedaan rekening;
- daftar dokumen pendukung;
- dan struktur surat tanggapan.
👉 Download Template Jawaban SP2DK Gratis
Gunakan prinsip:
Data DJP → Data Proyek → Rekonsiliasi → Penjelasan → Bukti
Dengan struktur tersebut, jawaban tidak hanya berupa surat naratif, tetapi menjadi paket penjelasan yang dapat ditelusuri.
FAQ SP2DK untuk Kontraktor
Salah satu kemungkinan adalah terdapat perbedaan atau data yang perlu dijelaskan antara informasi yang dimiliki DJP dengan data yang telah dilaporkan perusahaan, misalnya terkait omzet, pembayaran proyek, bukti potong, atau transaksi lainnya.
Tidak selalu dapat disamakan begitu saja. Nilai kontrak merupakan nilai berdasarkan perjanjian, sedangkan pengakuan dan pelaporan penghasilan perlu dianalisis berdasarkan kondisi transaksi, prinsip akuntansi yang digunakan, dan ketentuan perpajakan yang berlaku.
Tidak boleh disimpulkan hanya dari mutasi rekening. Uang muka harus dianalisis berdasarkan kontrak, waktu penerimaan, dokumen pekerjaan, serta ketentuan perpajakan yang berlaku.
Karena rekening dapat mencerminkan pembayaran bruto/neto, pemotongan pajak, PPN, pembayaran proyek periode berbeda, transfer antar rekening, pinjaman, atau transaksi lainnya.
Tidak. Perlakuan PPh jasa konstruksi bergantung pada jenis jasa dan kondisi penyedia jasa sesuai ketentuan yang berlaku. DJP mencantumkan beberapa klasifikasi dan tarif berbeda untuk jasa konstruksi.
Kumpulkan bukti potong dan rekonsiliasikan dengan pembayaran proyek, rekening bank, pembukuan, serta SPT. Dalam kondisi tertentu, pengguna jasa dapat menjadi pihak yang melakukan pemotongan PPh jasa konstruksi.
Jangan langsung mengurangi omzet dengan biaya subkontraktor. Pendapatan dan biaya merupakan komponen berbeda dan harus dicatat sesuai perlakuan akuntansi serta perpajakan yang berlaku.
Simpan kontrak awal, addendum, berita acara perubahan, invoice, dan dokumen pembayaran. Gunakan dokumen tersebut untuk menjelaskan perubahan nilai proyek.
Lakukan rekonsiliasi seluruh rekening dan identifikasi transfer antar rekening agar tidak terjadi penghitungan ganda.
Jangan membuat klasifikasi transaksi yang tidak sesuai fakta. Identifikasi periode dan dampaknya, kemudian evaluasi langkah pembetulan dan kewajiban perpajakan yang relevan.
Tidak otomatis. SP2DK merupakan bagian dari kegiatan pengawasan dan permintaan penjelasan atas data/keterangan. Namun, tanggapan tetap harus diberikan secara serius dan sesuai fakta.
DJP saat ini mencantumkan jangka waktu tanggapan paling lama 14 hari.
Kesimpulan
Ketika kontraktor mendapat SP2DK karena perbedaan omzet dan PPh, jangan langsung menganggap bahwa perusahaan pasti melakukan kesalahan.
Namun, jangan pula langsung menganggap data DJP pasti keliru.
Cari jawabannya melalui rekonsiliasi.
Mulai dari:
Kontrak
↓
Addendum
↓
Termin
↓
Invoice
↓
Pembayaran
↓
Rekening Bank
↓
PPh
↓
PPN
↓
Pembukuan
↓
SPT
Dengan cara tersebut, perbedaan angka dapat diurai menjadi transaksi-transaksi yang konkret.
Jika selisih terjadi karena perbedaan periode, jelaskan periodenya.
Jika karena PPh dipotong, tunjukkan bukti potong.
Jika karena PPN, pisahkan komponen pajaknya sesuai konteks perhitungannya.
Jika karena transfer antar rekening, tunjukkan rekening asal dan tujuan.
Jika karena uang muka atau retensi, tunjukkan kontrak dan dokumen proyek.
Jika karena addendum, tunjukkan perubahan kontraknya.
Dan jika setelah seluruh rekonsiliasi ternyata memang terdapat omzet atau pajak yang belum dilaporkan, jangan membuat argumentasi untuk menutupinya.
Identifikasi, hitung, evaluasi, dan lakukan koreksi sesuai ketentuan yang berlaku.
Dalam menghadapi SP2DK, jawaban terbaik bukan jawaban yang paling panjang.
Bukan pula jawaban yang paling agresif.
Jawaban terbaik adalah jawaban yang:
jelas angkanya, masuk akal kronologinya, konsisten dengan pembukuan, dan dapat dibuktikan dengan dokumen.
Bagi perusahaan kontraktor, prinsip tersebut sangat penting karena satu proyek dapat menghasilkan puluhan bahkan ratusan dokumen.
Karena itu, jangan menunggu SP2DK berikutnya untuk melakukan rekonsiliasi.
Setiap proyek sebaiknya sejak awal memiliki hubungan data yang jelas:
Kontrak → Progress → Invoice → Pembayaran → Pajak → SPT.
Jika rantai tersebut rapi, ketika kantor pajak bertanya:
“Mengapa omzet Anda berbeda dengan data kami?”
perusahaan tidak perlu menjawab berdasarkan ingatan.
Cukup buka dokumennya dan tunjukkan:
“Ini proyeknya, ini kontraknya, ini pembayarannya, ini pajaknya, dan ini alasan mengapa angkanya berbeda.”
Itulah fondasi jawaban SP2DK yang kuat.


