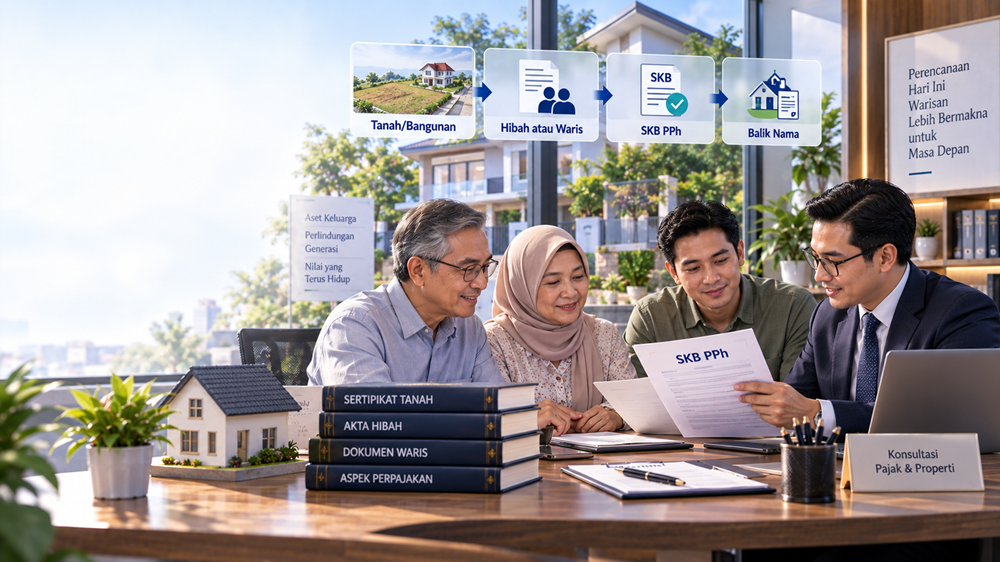

Ada satu pertanyaan yang hampir selalu muncul ketika seseorang hendak melakukan balik nama sertipikat tanah karena warisan atau hibah:
“Kalau tanah ini bukan dijual, mengapa masih diminta mengurus PPh?”
Pertanyaan tersebut sangat wajar.
Seorang anak yang menerima rumah peninggalan orang tuanya, misalnya, tidak sedang membeli rumah tersebut. Tidak ada uang hasil penjualan yang diterima oleh pewaris. Demikian pula ketika orang tua menghibahkan sebidang tanah kepada anak kandungnya.
Namun dalam administrasi perpajakan atas pengalihan hak atas tanah dan/atau bangunan, kita perlu membedakan antara transaksi yang memang dikenakan PPh Final dengan pengalihan yang dikecualikan dari kewajiban pembayaran atau pemungutan PPh.
Untuk pengalihan yang memenuhi persyaratan pengecualian, mekanismenya tidak cukup hanya dengan mengatakan:
“Ini warisan, jadi tidak kena PPh.”
atau:
“Ini hibah dari orang tua kepada anak, jadi bebas pajak.”
Dalam kondisi yang diatur peraturan, pengecualian tersebut diberikan melalui penerbitan Surat Keterangan Bebas Pajak Penghasilan atau SKB PPh.
Ketentuan ini sebelumnya diatur secara teknis melalui PER-8/PJ/2023, dan kerangka pengecualiannya kini juga terdapat dalam PMK Nomor 81 Tahun 2024, khususnya Pasal 200. PMK 81/2024 menyatakan bahwa pengecualian tersebut diberikan dengan penerbitan SKB PPh atas penghasilan dari pengalihan hak atas tanah dan/atau bangunan atau PPJB beserta perubahannya.
Artikel ini akan membahasnya dari sisi praktis: kapan hibah dan waris dapat memperoleh SKB PPh, siapa yang mengajukan, apa syaratnya, dan apa yang harus diperhatikan sebelum mengurus balik nama tanah atau bangunan.
Jangan Salah Memahami: SKB PPh Berbeda dengan BPHTB
Sebelum masuk lebih jauh, kita perlu memisahkan dua jenis kewajiban yang sering tercampur ketika seseorang mengurus peralihan hak atas tanah dan bangunan.
Artikel ini membahas:
PPh atas pengalihan hak atas tanah dan/atau bangunan, khususnya fasilitas pengecualian melalui SKB PPh.
Ini berbeda dengan:
BPHTB (Bea Perolehan Hak atas Tanah dan Bangunan) yang berada pada sisi pihak yang memperoleh hak dan merupakan pajak daerah berdasarkan rezim peraturan yang berbeda.
Jadi ketika seseorang memperoleh SKB PPh atas warisan atau hibah, jangan langsung menyimpulkan bahwa seluruh kewajiban perpajakan terkait proses balik nama otomatis menjadi nihil.
SKB yang sedang kita bahas adalah SKB PPh, bukan surat pembebasan seluruh pajak yang mungkin berkaitan dengan peralihan hak.
Apa Itu SKB PPh Pengalihan Tanah dan/atau Bangunan?
Secara sederhana, SKB PPh adalah dokumen yang menerangkan bahwa atas pengalihan hak atas tanah dan/atau bangunan tertentu diberikan pengecualian dari kewajiban pembayaran atau pemungutan PPh sesuai ketentuan.
PER-8/PJ/2023 mengatur bahwa pengecualian tersebut diberikan melalui penerbitan SKB PPh. Ketentuan serupa sekarang tercermin dalam Pasal 200 PMK 81 Tahun 2024.
Mengapa surat ini penting?
Karena dalam proses pengalihan hak atas tanah dan/atau bangunan, pihak yang berkepentingan membutuhkan dasar administrasi yang menunjukkan bahwa pengalihan tersebut memang memperoleh pengecualian PPh.
Dengan demikian, kita perlu membedakan:
“Secara substansi memenuhi kategori pengecualian”
dengan:
“Sudah memperoleh dokumen SKB PPh yang membuktikan pengecualian tersebut.”
Perbedaan ini sangat penting dalam praktik.
Pengalihan Tanah karena Waris Dikecualikan dari PPh
Mari kita mulai dari kasus yang paling mudah dipahami: warisan.
PMK 81 Tahun 2024 Pasal 200 ayat (1) huruf d secara tegas memasukkan:
pengalihan harta berupa tanah dan/atau bangunan karena waris
sebagai salah satu pengalihan yang dikecualikan dari kewajiban pembayaran atau pemungutan PPh. DJP pada 2025 juga kembali menegaskan bahwa pengalihan hak atas tanah dan bangunan karena warisan dikecualikan dari pengenaan PPh.
Ini penting karena masih banyak masyarakat yang beranggapan bahwa ketika tanah warisan dibalik nama, ahli waris otomatis harus membayar PPh Final pengalihan tanah.
Tidak demikian.
Contoh sederhana
Bapak Ahmad memiliki sebidang tanah dan rumah.
Setelah Bapak Ahmad meninggal dunia, tanah dan rumah tersebut diwariskan kepada anak-anaknya.
Pengalihan tersebut terjadi karena:
waris, bukan jual beli.
Karena itu, pengalihan tanah dan bangunan dari pewaris kepada ahli waris masuk dalam kategori yang dikecualikan dari kewajiban pembayaran atau pemungutan PPh.
Untuk keperluan administrasinya, pengecualian tersebut diberikan melalui penerbitan SKB PPh.
Bagaimana Jika Ahli Warisnya Lebih dari Satu?
Kasus warisan sering kali tidak sesederhana satu rumah diwariskan kepada satu orang.
Misalnya Bapak Budi meninggal dunia dan meninggalkan:
- seorang istri;
- dua orang anak;
- satu rumah;
- dan dua bidang tanah.
Dalam kondisi seperti ini, dokumen waris menjadi sangat penting karena harus jelas siapa ahli warisnya dan bagaimana pembagian hak tersebut dilakukan.
PER-8/PJ/2023 bahkan menyediakan surat pernyataan pembagian waris sebagai bagian dari format dokumen dalam mekanisme permohonan SKB.
Karena itu, sebelum mengajukan SKB, pastikan struktur warisan dan dokumen yang membuktikan hubungan pewaris dengan ahli waris sudah jelas.
Hibah Tanah Juga Bisa Mendapat SKB PPh, tetapi Tidak Semua Hibah
Bagian hibah sedikit lebih kompleks dibandingkan warisan.
Kesalahan yang sering terjadi adalah menganggap:
“Kalau hibah berarti tidak kena PPh.”
Kesimpulan tersebut terlalu luas.
PMK 81 Tahun 2024 dan PER-8/PJ/2023 menentukan secara spesifik kepada siapa hibah diberikan dan persyaratan yang harus dipenuhi agar pengalihannya dapat dikecualikan dari kewajiban pembayaran atau pemungutan PPh.
Untuk hibah yang dilakukan oleh orang pribadi, pengecualian dapat berlaku atas pengalihan tanah dan/atau bangunan dengan cara hibah kepada:
- keluarga sedarah dalam garis keturunan lurus satu derajat;
- badan keagamaan;
- badan pendidikan;
- badan sosial termasuk yayasan;
- koperasi; atau
- orang pribadi yang menjalankan usaha mikro dan kecil,
dengan tetap memperhatikan persyaratan yang ditentukan peraturan.
Apa yang Dimaksud Keluarga Sedarah dalam Garis Keturunan Lurus Satu Derajat?
Istilah ini sering menjadi sumber salah pengertian.
Untuk kepentingan pengecualian harta hibahan, keluarga sedarah dalam garis keturunan lurus satu derajat adalah:
orang tua kandung dan anak kandung.
Ketentuan tersebut dijelaskan dalam peraturan mengenai harta hibahan yang dikecualikan sebagai objek PPh.
Jadi contoh yang paling mudah adalah:
Ayah → anak kandung
atau:
Ibu → anak kandung.
Hubungan tersebut berada dalam garis keturunan lurus satu derajat.
Karena itu, jangan menganggap seluruh hibah antarkeluarga otomatis memperoleh perlakuan yang sama.
Misalnya hibah:
kakak → adik
tidak sama dengan:
orang tua → anak kandung.
Begitu pula hibah kepada kerabat lain tidak otomatis dapat menggunakan ketentuan keluarga sedarah garis lurus satu derajat.
Ada Syarat Penting: Jangan Ada Hubungan dengan Usaha, Pekerjaan, Kepemilikan, atau Penguasaan
Ini merupakan bagian yang sering terlewat.
Pengecualian PPh atas hibah tidak hanya dilihat dari siapa pemberi dan penerimanya.
PER-8/PJ/2023 dan PMK 81/2024 juga mensyaratkan bahwa hibah tersebut tidak mempunyai hubungan dengan usaha, pekerjaan, kepemilikan, atau penguasaan antara pihak-pihak yang bersangkutan.
Mengapa ketentuan ini penting?
Karena secara substansi pemerintah perlu membedakan antara hibah yang memang merupakan pemberian dengan pengalihan harta yang secara formal disebut hibah tetapi sebenarnya berkaitan dengan hubungan bisnis atau ekonomi tertentu.
Contoh
Seorang ayah menghibahkan rumah pribadinya kepada anak kandungnya sebagai pemberian keluarga.
Kondisinya tentu berbeda dengan pengalihan aset yang disebut “hibah”, tetapi sebenarnya berkaitan dengan kompensasi pekerjaan atau hubungan usaha tertentu.
Jadi, ketika mengajukan SKB PPh atas hibah, jangan hanya melihat judul akta.
Substansi hubungan antara pemberi dan penerima juga perlu diperhatikan.
Bagaimana Jika Pemberi Hibah adalah Badan?
PMK 81/2024 juga mengatur pengecualian untuk badan yang mengalihkan harta berupa tanah dan/atau bangunan dengan cara hibah kepada pihak tertentu.
Penerimanya dapat berupa:
- badan keagamaan;
- badan pendidikan;
- badan sosial termasuk yayasan;
- koperasi; atau
- orang pribadi yang menjalankan usaha mikro dan kecil,
dengan persyaratan bahwa hibah tersebut tidak berhubungan dengan usaha, pekerjaan, kepemilikan, atau penguasaan antara pihak-pihak yang bersangkutan.
Perhatikan perbedaannya.
Kategori hibah oleh badan tidak identik dengan hibah oleh orang pribadi.
Karena itu, sebelum mengajukan SKB, identifikasi terlebih dahulu:
Siapa pemberi hibahnya?
Siapa penerimanya?
Apa hubungan keduanya?
Apa latar belakang pengalihan tersebut?
Empat pertanyaan sederhana tersebut dapat mencegah kesalahan sejak awal.
Siapa yang Mengajukan SKB PPh?
Ini juga sering membingungkan.
Karena tanah akan menjadi milik penerima hibah atau ahli waris, masyarakat sering beranggapan bahwa pihak penerimalah yang secara hukum menjadi pihak utama dalam permohonan.
Namun konstruksi PPh pengalihan tanah melihat pihak yang melakukan pengalihan.
PER-8/PJ/2023 Pasal 4 mengatur bahwa untuk memperoleh SKB, orang pribadi atau badan yang melakukan pengalihan hak atas tanah dan/atau bangunan mengajukan permohonan untuk setiap pengalihan.
Dalam kasus waris, tentu terdapat karakter khusus karena pewaris sudah meninggal dunia. Karena itu, pelaksanaan administrasinya dilakukan oleh ahli waris sesuai dokumen waris dan mekanisme pelayanan yang berlaku.
DJP juga menjelaskan bahwa masyarakat dapat mengajukan SKB PPh atas pengalihan tanah dan bangunan karena warisan agar proses balik nama dapat dilakukan tanpa pengenaan PPh atas pengalihan karena waris.
Satu Permohonan untuk Setiap Pengalihan
Ada ketentuan praktis lain yang perlu diperhatikan.
PER-8/PJ/2023 pada prinsipnya mengatur bahwa permohonan SKB diajukan untuk setiap pengalihan hak atas tanah dan/atau bangunan atau PPJB beserta perubahannya.
Artinya, jika terdapat beberapa objek tanah yang berbeda, jangan langsung berasumsi bahwa satu SKB dapat dipakai untuk seluruh objek.
Identifikasi terlebih dahulu:
- objek tanah/bangunan;
- nomor sertipikat;
- pihak yang mengalihkan;
- pihak yang menerima;
- dasar pengalihan;
- serta dokumen pendukung setiap objek.
Hal ini akan sangat membantu ketika proses dilanjutkan ke notaris/PPAT dan pertanahan.
Dokumen Apa yang Perlu Dipersiapkan?
Dokumen yang dibutuhkan harus disesuaikan dengan alasan pengecualian dan kondisi kasusnya.
PER-8/PJ/2023 menyediakan format dokumen khusus, termasuk surat pernyataan hibah dan surat pernyataan pembagian waris.
Dalam praktik kasus warisan, dokumen yang perlu dipersiapkan dapat mencakup dokumen yang membuktikan:
- identitas pewaris dan ahli waris;
- kematian pewaris;
- status ahli waris;
- kepemilikan tanah dan/atau bangunan;
- objek yang akan dialihkan;
- serta pembagian warisan jika ahli waris lebih dari satu.
DJP dalam penjelasan mengenai SKB waris juga menyebut dokumen seperti akta/penetapan waris atau surat keterangan ahli waris yang sah, sertipikat tanah/bangunan, serta identitas pewaris dan ahli waris sebagai dokumen relevan dalam proses tersebut.
Sedangkan untuk hibah, dokumen harus dapat menunjukkan sekurang-kurangnya:
siapa pemberi hibah, siapa penerima hibah, objek yang dihibahkan, hubungan antara para pihak, serta terpenuhinya kategori penerima hibah yang diperbolehkan.
Contoh Kasus Hibah Orang Tua kepada Anak
Mari kita gunakan contoh yang paling sering ditemui.
Bapak Andi mempunyai rumah atas nama sendiri.
Nilai rumah cukup besar dan sertipikat masih atas nama Bapak Andi.
Bapak Andi ingin menghibahkan rumah tersebut kepada anak kandungnya, Rina.
Dalam kondisi ini jangan langsung menghitung:
nilai rumah × tarif PPh Final pengalihan tanah.
Periksa dulu apakah transaksi memenuhi ketentuan pengecualian.
Pemberinya adalah:
orang pribadi.
Penerimanya:
anak kandung.
Hubungannya:
keluarga sedarah dalam garis keturunan lurus satu derajat.
Kemudian harus dipastikan pula bahwa hibah tersebut tidak berkaitan dengan usaha, pekerjaan, kepemilikan, atau penguasaan antara para pihak.
Jika seluruh persyaratan pengecualian terpenuhi, pengalihan tersebut dapat menggunakan mekanisme SKB PPh berdasarkan ketentuan yang berlaku.
Contoh Kasus Warisan Rumah dari Orang Tua
Sekarang contoh kedua.
Bapak Santoso meninggal dunia dan meninggalkan sebuah rumah kepada dua orang anak.
Rumah tersebut masih tercatat atas nama Bapak Santoso.
Ketika kedua anak hendak melakukan proses balik nama karena warisan, mereka tidak seharusnya langsung menyimpulkan bahwa harus membayar PPh Final sebagaimana transaksi jual beli.
Pengalihan harta berupa tanah dan/atau bangunan karena waris termasuk kategori yang dikecualikan dari kewajiban pembayaran atau pemungutan PPh.
Yang perlu dipersiapkan justru administrasi untuk memperoleh SKB PPh, termasuk dokumen yang menunjukkan:
siapa pewarisnya, siapa ahli warisnya, apa objek warisnya, dan bagaimana pembagian warisan tersebut.
Apakah Tanah Warisan Harus Sudah Dilaporkan dalam SPT Pewaris?
Ini pertanyaan yang sangat menarik karena dalam praktik sering menjadi persoalan.
DJP dalam artikel edukasi sebelumnya menjelaskan pentingnya pelaporan tanah/bangunan secara benar dalam SPT Tahunan pewaris ketika memproses SKB waris.
Namun untuk menentukan apakah suatu permohonan memenuhi persyaratan formal SKB berdasarkan aturan yang berlaku sekarang, jangan hanya menggunakan artikel lama atau pengalaman kasus terdahulu sebagai dasar.
Rujukan utamanya tetap ketentuan yang berlaku, khususnya PMK 81 Tahun 2024, PER-8/PJ/2023 sepanjang masih relevan, serta prosedur layanan DJP yang berlaku ketika permohonan diajukan.
Secara praktis, apabila tanah atau bangunan yang diwariskan belum tercermin dengan benar dalam administrasi perpajakan pewaris, kondisi tersebut sebaiknya diperiksa terlebih dahulu sebelum proses SKB dilakukan. Jangan menunggu masalah tersebut baru diketahui ketika proses balik nama sudah berjalan.
Bagaimana Proses Pengajuan SKB?
Secara konseptual, alurnya dapat dipahami sebagai berikut:
Identifikasi jenis pengalihan
↓
Pastikan hibah/waris memenuhi kategori pengecualian
↓
Siapkan dokumen objek dan para pihak
↓
Ajukan permohonan SKB PPh
↓
DJP melakukan penelitian atas permohonan
↓
Jika memenuhi ketentuan → SKB PPh diterbitkan
↓
SKB digunakan dalam proses administrasi pengalihan/balik nama
Dengan semakin terintegrasinya administrasi perpajakan melalui Coretax, prosedur pelayanan perlu mengikuti kanal dan mekanisme DJP yang berlaku pada saat permohonan dilakukan. DJP saat ini juga menyediakan halaman layanan khusus SKB PPh atas Penghasilan dari Pengalihan Hak atas Tanah dan/atau Bangunan.
Layanan SKB PPh Pengalihan Tanah dan/atau Bangunan DJP
Jangan Membuat Billing PPh Terlebih Dahulu Sebelum Memastikan Hak atas SKB
Ini tips praktis yang cukup penting.
Ketika melakukan pengalihan tanah, sebagian orang langsung berasumsi bahwa PPh Final harus dibayar, kemudian buru-buru membuat kode billing.
Padahal transaksi tersebut mungkin merupakan:
warisan yang memenuhi pengecualian, atau
hibah yang memenuhi persyaratan pengecualian.
Karena itu, sebelum membayar PPh Final, identifikasi dahulu dasar pengalihannya.
Urutannya sebaiknya:
Apa jenis transaksinya?
↓
Apakah termasuk pengecualian?
↓
Apakah memerlukan SKB?
↓
Baru tentukan perlakuan PPh-nya.
Kesalahan membayar pajak yang sebenarnya tidak perlu dibayar dapat menimbulkan pekerjaan administrasi tambahan untuk menyelesaikannya.
SKB PPh Bukan Berarti Hibah dan Warisan Sama
Walaupun keduanya dapat memperoleh pengecualian, dasar analisisnya berbeda.
Untuk warisan, PMK 81/2024 secara langsung menyebut pengalihan harta berupa tanah dan/atau bangunan karena waris sebagai kategori yang dikecualikan.
Sedangkan untuk hibah, kita harus melihat:
siapa pemberinya,
siapa penerimanya,
dan
apakah terdapat hubungan usaha, pekerjaan, kepemilikan, atau penguasaan.
Karena itu, kasus hibah biasanya membutuhkan analisis yang sedikit lebih hati-hati.
Jangan menggunakan logika:
“Sama-sama tidak ada jual beli, berarti perlakuannya sama.”
Dalam perpajakan, substansi dan kategori transaksi tetap harus diperiksa.
Bagaimana Jika Hibah Tidak Memenuhi Persyaratan SKB?
Ini bagian yang justru sangat penting.
Tidak semua hibah tanah/bangunan memenuhi pengecualian.
Misalnya hibah dilakukan kepada pihak yang tidak termasuk dalam kategori penerima sebagaimana ditentukan peraturan, atau terdapat hubungan tertentu yang menyebabkan persyaratan pengecualian tidak terpenuhi.
Dalam kondisi tersebut, jangan memaksakan permohonan SKB hanya karena dokumennya menggunakan istilah “hibah”.
Pengalihan tersebut harus dianalisis kembali berdasarkan ketentuan PPh Final atas pengalihan hak atas tanah dan/atau bangunan.
Dengan kata lain:
Nama transaksi “hibah” belum otomatis menghasilkan SKB PPh.
Persyaratan material transaksinya tetap harus dipenuhi.
Mengapa SKB Sebaiknya Diurus Sebelum Proses Balik Nama Terlalu Jauh?
Dalam praktik, masalah sering terjadi karena wajib pajak baru bertanya mengenai pajak setelah dokumen sudah berada di tahap akhir.
Padahal lebih aman apabila aspek PPh diperiksa sejak awal.
Sebelum melakukan proses balik nama, siapkan terlebih dahulu:
dokumen kepemilikan → dasar pengalihan → dokumen hibah/waris → analisis PPh → SKB PPh → proses lanjutan.
Pendekatan seperti ini jauh lebih rapi.
Notaris/PPAT, ahli waris, penerima hibah, dan pihak yang mengurus administrasi juga mempunyai dokumen perpajakan yang jelas sejak awal.
Unduh Formulir SKB Hibah dan Waris atas Tanah dan/atau Bangunan
untuk mengunduh formulirnya silahkan isi form berikut dan formulir akan dikirim langsung ke email rekan
Kesimpulan
Hibah dan warisan tanah dan/atau bangunan tidak selalu harus diperlakukan seperti transaksi jual beli yang langsung dikenakan PPh Final.
Pengalihan tanah dan/atau bangunan karena waris termasuk pengalihan yang dikecualikan dari kewajiban pembayaran atau pemungutan PPh. PMK 81 Tahun 2024 menegaskan pengecualian tersebut dan mengatur bahwa fasilitas diberikan melalui penerbitan SKB PPh.
Untuk hibah, analisisnya lebih spesifik.
Hibah dari orang pribadi dapat memperoleh pengecualian apabila diberikan kepada pihak-pihak yang ditentukan peraturan, termasuk keluarga sedarah dalam garis keturunan lurus satu derajat, yaitu orang tua kandung dan anak kandung, dengan tetap memenuhi persyaratan lainnya.
Selain itu, hibah yang memperoleh fasilitas harus memenuhi ketentuan mengenai tidak adanya hubungan dengan usaha, pekerjaan, kepemilikan, atau penguasaan antara pihak-pihak yang bersangkutan.
Karena itu, sebelum membayar PPh Final atau membuat kode billing atas pengalihan tanah, jangan hanya bertanya:
“Berapa pajaknya?”
Pertanyaan yang seharusnya muncul lebih dahulu adalah:
“Pengalihan ini sebenarnya jual beli, hibah, atau warisan? Dan apakah memenuhi syarat untuk mendapatkan SKB PPh?”
Satu pertanyaan tersebut dapat menghasilkan perlakuan pajak yang sama sekali berbeda.
FAQ
Pengalihan harta berupa tanah dan/atau bangunan karena waris termasuk yang dikecualikan dari kewajiban pembayaran atau pemungutan PPh berdasarkan Pasal 200 PMK 81 Tahun 2024. Pengecualian tersebut diberikan melalui mekanisme SKB PPh.
Hibah dari orang pribadi kepada keluarga sedarah dalam garis keturunan lurus satu derajat dapat memperoleh pengecualian sepanjang memenuhi persyaratan yang ditentukan, termasuk ketentuan mengenai hubungan usaha, pekerjaan, kepemilikan, atau penguasaan. Orang tua kandung dan anak kandung termasuk keluarga sedarah garis lurus satu derajat.
Jangan disamakan dengan hibah orang tua kepada anak. Ketentuan keluarga sedarah dalam garis keturunan lurus satu derajat yang dimaksud untuk fasilitas tersebut adalah orang tua kandung dan anak kandung.
Tidak. Penerima hibah dan persyaratan transaksinya harus memenuhi kategori yang ditentukan dalam peraturan. Karena itu, setiap hibah perlu dianalisis berdasarkan para pihak dan hubungan yang mendasari pengalihan tersebut.
Tidak. SKB yang dibahas di sini berkaitan dengan PPh atas pengalihan hak atas tanah dan/atau bangunan. BPHTB merupakan jenis pajak yang berbeda dan perlu dianalisis berdasarkan ketentuan BPHTB yang berlaku di daerah tempat objek berada.
Untuk memperoleh pengecualian pembayaran/pemungutan PPh atas pengalihan tanah dan/atau bangunan karena waris, PMK 81/2024 mengatur mekanisme penerbitan SKB PPh. DJP juga secara resmi menegaskan bahwa masyarakat dapat mengajukan SKB tersebut untuk pengalihan tanah/bangunan karena warisan.
PER-8/PJ/2023 pada prinsipnya mengatur permohonan untuk setiap pengalihan hak atas tanah dan/atau bangunan, dengan pengecualian khusus tertentu yang diatur tersendiri. Karena itu, setiap objek dan pengalihannya perlu diperiksa terlebih dahulu.