
Setiap bulan menerima slip gaji, tetapi pernahkah Anda benar-benar memperhatikan angka PPh Pasal 21 yang tercantum di dalamnya?
Bagi sebagian karyawan, PPh 21 mungkin hanya dianggap sebagai potongan gaji. Selama jumlah gaji bersih yang masuk ke rekening sesuai perkiraan, urusan selesai.
Dari sisi perusahaan, persoalannya tentu berbeda. PPh 21 bukan sekadar angka di payroll. Ada proses menghitung, memotong, membuat bukti potong, menyetor, melaporkan, sampai memastikan seluruh data konsisten ketika masuk ke sistem administrasi perpajakan.
Karena itu, PPh 21 sebenarnya mempertemukan dua pihak dalam satu kewajiban pajak: orang yang menerima penghasilan dan pihak yang membayarkan penghasilan tersebut.
Artikel ini akan menjadi peta besarnya. Kita akan memahami terlebih dahulu apa itu PPh Pasal 21, siapa yang dipotong, siapa yang wajib memotong, bagaimana gambaran perhitungannya, apa peran Tarif Efektif Rata-Rata (TER), hingga apa yang perlu dilakukan karyawan dan perusahaan setelah pajak dipotong.
Untuk kasus yang membutuhkan perhitungan atau pembahasan lebih teknis, Anda dapat melanjutkan ke artikel khusus yang relevan.
Apa Itu PPh Pasal 21?
PPh Pasal 21 atau PPh 21 adalah pajak atas penghasilan tertentu yang diterima atau diperoleh orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan.
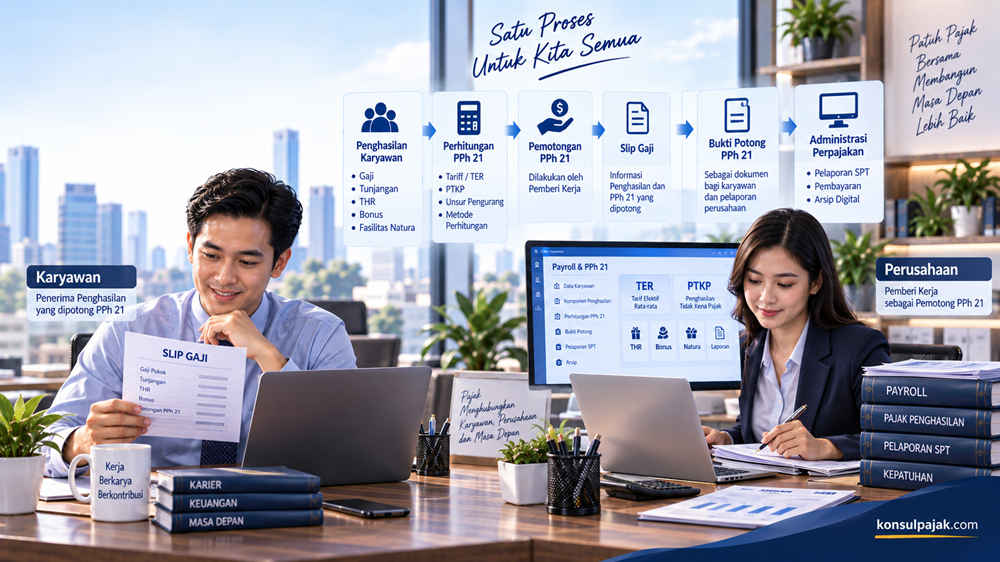
Dalam hubungan kerja yang paling sederhana, mekanismenya dapat digambarkan seperti ini:
Perusahaan membayar penghasilan → PPh 21 dihitung dan dipotong → karyawan menerima penghasilan setelah pemotongan → perusahaan menjalankan kewajiban administrasi perpajakannya.
Misalnya seorang karyawan memperoleh gaji, tunjangan dan penghasilan lain dari perusahaan.
Penghasilan tersebut tidak serta-merta seluruhnya diterima sebagai take home pay. Perusahaan perlu menentukan perlakuan PPh 21 sesuai ketentuan yang berlaku.
Karena itulah PPh 21 mempunyai dua perspektif yang perlu dipahami.
Bagi karyawan, pertanyaannya biasanya:
Mengapa gaji saya dipotong PPh 21 dan bagaimana angka tersebut dihitung?
Sedangkan bagi perusahaan, pertanyaannya menjadi:
Berapa PPh 21 yang harus dipotong dan bagaimana memenuhi seluruh kewajibannya dengan benar?
Dua perspektif inilah yang akan menjadi dasar pembahasan kita.
PPh 21 dari Sisi Karyawan
Mengapa Gaji Karyawan Dipotong PPh 21?
Bagi karyawan, hal pertama yang perlu dipahami adalah PPh 21 pada dasarnya berkaitan dengan penghasilan yang diterima sehubungan dengan pekerjaan, jasa, atau kegiatan.
Dalam hubungan kerja, komponen penghasilan seseorang bisa lebih luas daripada sekadar gaji pokok.
Dalam kondisi tertentu, penghasilan dapat mencakup antara lain:
- gaji;
- tunjangan;
- uang lembur;
- bonus;
- THR;
- insentif;
- tantiem; atau
- pembayaran lain yang berkaitan dengan pekerjaan.
Masing-masing komponen tersebut perlu dilihat sesuai karakter dan ketentuan perpajakannya.
Itulah sebabnya dua karyawan yang sama-sama menerima gaji pokok Rp10 juta belum tentu memiliki kondisi PPh 21 yang identik.
Ada faktor lain yang perlu diperhatikan.
Baca selengkapnya: [Objek PPh 21: Penghasilan Apa Saja yang Dipotong PPh Pasal 21?]
Tidak Semua Penghasilan Diperlakukan dengan Cara yang Sama
Ini bagian yang sering membingungkan.
Ketika membicarakan PPh 21, kita akan bertemu dengan berbagai istilah seperti:
penghasilan bruto, pengurang penghasilan, PTKP, PKP, TER, tarif Pasal 17, penghasilan teratur, dan penghasilan tidak teratur.
Tidak perlu menghafalkan semuanya sekaligus.
Untuk memahami gambaran besarnya, anggap saja perhitungan PPh 21 sebagai sebuah proses.
Perusahaan terlebih dahulu mengidentifikasi siapa penerima penghasilannya, kemudian melihat jenis penghasilan yang dibayarkan, menentukan dasar pengenaan dan mekanisme penghitungan yang sesuai, lalu menentukan PPh 21 yang harus dipotong.
Detailnya bisa berbeda menurut status penerima penghasilan dan jenis pembayaran.
Karena itulah menghitung PPh 21 pegawai tetap tidak selalu dapat disamakan begitu saja dengan pegawai tidak tetap, tenaga ahli, peserta kegiatan, atau penerima penghasilan lainnya.
Baca selengkapnya: [Siapa Saja yang Dipotong PPh Pasal 21?]
Apa Itu PTKP?
Ketika mempelajari PPh 21 karyawan, Anda hampir pasti akan bertemu dengan istilah Penghasilan Tidak Kena Pajak (PTKP).
Secara sederhana, PTKP merupakan batas penghasilan tertentu yang diperhitungkan dalam menentukan Penghasilan Kena Pajak orang pribadi sesuai ketentuan perpajakan.
Besarnya PTKP dapat dipengaruhi oleh status wajib pajak dan tanggungan yang memenuhi persyaratan.
Karena itu Anda mungkin pernah menemukan kode seperti:
TK/0, TK/1, K/0, K/1, K/2, atau K/3.
Status tersebut bukan sekadar data administrasi HR. Dalam konteks yang relevan, status PTKP ikut memengaruhi penghitungan pajak.
Pembahasan mengenai nominal PTKP, status kawin, tanggungan dan berbagai contoh perhitungannya lebih baik dipelajari secara khusus.
Baca selengkapnya: [PTKP PPh 21: Tarif, Status TK/0 sampai K/3, dan Contoh Perhitungannya]
Mengenal TER dalam PPh 21
Salah satu istilah penting dalam mekanisme PPh 21 saat ini adalah Tarif Efektif Rata-Rata atau TER.
Bagi karyawan, penerapan TER paling mudah terlihat dari jumlah PPh 21 yang dipotong pada periode tertentu.
Bagi perusahaan, TER berkaitan langsung dengan proses payroll dan penghitungan pemotongan pajak.
Secara garis besar, mekanisme PPh 21 untuk pegawai tetap membedakan penghitungan pada masa pajak selain masa pajak terakhir dengan penghitungan pada masa pajak terakhir.
Karena itu, jangan terburu-buru mengambil kesimpulan hanya dengan melihat besarnya potongan satu bulan tertentu.
Untuk memahami TER dengan baik, perlu dilihat bagaimana kategori tarif ditentukan, bagaimana tarif diterapkan terhadap penghasilan bruto, serta bagaimana penghitungan pada masa pajak terakhir dilakukan.
Topik tersebut cukup luas sehingga lebih tepat dibahas dalam panduan tersendiri.
Baca selengkapnya: [PPh 21 TER: Pengertian, Tarif, Kategori, dan Contoh Perhitungannya]
Bagaimana Gambaran Perhitungan PPh 21 Karyawan?
Banyak orang mencari artikel PPh 21 karena sebenarnya ingin mendapatkan jawaban sederhana:
“Kalau gaji saya sekian, berapa pajaknya?”
Pertanyaan tersebut wajar. Tetapi jawabannya tidak selalu cukup dengan mengalikan gaji dengan satu tarif tertentu.
Perhitungan dapat dipengaruhi oleh beberapa faktor, seperti:
- status penerima penghasilan;
- besarnya penghasilan;
- jenis penghasilan;
- masa pajak;
- status PTKP;
- dan mekanisme penghitungan yang berlaku.
Untuk pegawai tetap, misalnya, Anda perlu memahami hubungan antara mekanisme pemotongan bulanan dengan penghitungan pada masa pajak terakhir.
Karena artikel ini merupakan panduan utama, kita tidak akan memenuhi halaman dengan puluhan simulasi angka.
Jika Anda membutuhkan contoh berdasarkan nominal gaji, lanjutkan ke panduan perhitungan.
Baca selengkapnya: [Cara Menghitung PPh 21 Karyawan Beserta Contoh Perhitungannya]
Bagaimana PPh 21 atas THR dan Bonus?
Pertanyaan mengenai PPh 21 biasanya meningkat menjelang pembayaran THR atau bonus.
Karyawan terkadang terkejut karena potongan pajaknya terlihat berbeda dibandingkan bulan biasa.
Hal ini terjadi karena penghasilan karyawan dalam suatu periode tidak selalu hanya berupa gaji rutin.
Perusahaan dapat membayarkan penghasilan lain seperti THR, bonus atau bentuk penghasilan tambahan lainnya yang juga harus diperhatikan dalam penghitungan PPh 21.
Karena itu, jangan hanya membandingkan potongan pajak bulan pembayaran THR dengan bulan sebelumnya tanpa melihat keseluruhan komponen penghasilannya.
Baca selengkapnya: [PPh 21 atas THR dan Bonus: Cara Menghitung dan Contohnya]
PPh 21 dari Sisi Perusahaan
Sekarang kita berpindah posisi.
Jika bagi karyawan PPh 21 terlihat sebagai potongan penghasilan, bagi perusahaan PPh 21 merupakan bagian dari kewajiban pemotongan pajak.
Perusahaan perlu memastikan setidaknya beberapa hal berjalan dengan benar:
data penerima penghasilan → klasifikasi penerima → komponen penghasilan → penghitungan → pemotongan → bukti potong → pembayaran/penyetoran → pelaporan.
Kesalahan pada tahap awal dapat merambat ke tahap berikutnya.
Misalnya status penerima penghasilan keliru. Akibatnya, metode perhitungannya bisa ikut keliru.
Atau payroll sudah menghitung PPh 21, tetapi data yang digunakan bagian pajak berbeda dengan data HR. Selisih tersebut kemudian baru ditemukan ketika dilakukan rekonsiliasi.
Karena itu, PPh 21 sebaiknya tidak dipandang hanya sebagai pekerjaan tax department.
Ada hubungan erat antara HR, payroll, accounting, finance, dan tax.
Siapa yang Wajib Memotong PPh 21?
Dalam praktiknya, kewajiban pemotongan PPh 21 dapat berada pada pemberi kerja maupun pemotong lain yang ditentukan oleh ketentuan perpajakan.
Untuk perusahaan sebagai pemberi kerja, kewajiban ini sangat penting karena perusahaan bukan hanya membayarkan penghasilan.
Perusahaan juga harus memastikan bahwa pemotongan pajak dilakukan sesuai dengan karakter penerima penghasilan dan pembayaran yang dilakukan.
Inilah alasan perusahaan perlu memiliki database penerima penghasilan yang tertib.
Kesalahan data kecil seperti status pegawai, identitas perpajakan, atau klasifikasi pembayaran dapat berpengaruh pada proses selanjutnya.
Baca selengkapnya: [Pemotong PPh 21: Siapa yang Wajib Memotong dan Apa Kewajibannya?]
Jangan Samakan Semua Penerima Penghasilan
Ini salah satu kesalahan yang perlu dihindari perusahaan.
Orang yang menerima pembayaran dari perusahaan tidak otomatis diperlakukan sebagai pegawai tetap.
Dalam praktik bisnis, perusahaan dapat melakukan pembayaran kepada:
- pegawai tetap;
- pegawai tidak tetap;
- tenaga ahli;
- bukan pegawai;
- peserta kegiatan;
- mantan pegawai;
- atau penerima penghasilan lainnya.
Perlakuan PPh 21 dapat berbeda.
Karena itu, sebelum menghitung pajak, perusahaan perlu menjawab pertanyaan yang lebih mendasar:
Siapa penerima penghasilan ini dan dalam kapasitas apa ia menerima pembayaran?
Barulah setelah itu mekanisme pemotongannya ditentukan.
Baca selengkapnya: [PPh 21 Pegawai Tetap, Pegawai Tidak Tetap, dan Bukan Pegawai: Apa Bedanya?]
Bukti Potong PPh 21: Jangan Dianggap Sekadar Dokumen
Setelah melakukan pemotongan, terdapat aspek administrasi yang tidak kalah penting, yaitu bukti pemotongan PPh 21.
Bagi perusahaan, bukti potong merupakan bagian dari kewajiban administrasi perpajakan.
Bagi karyawan, dokumen tersebut sangat penting karena menjadi bukti atas penghasilan dan pajak yang telah dipotong.
Untuk pegawai, Anda mungkin familiar dengan istilah Bukti Potong 1721-A1 atau 1721-A2.
Dokumen tersebut nantinya berkaitan dengan pelaporan SPT Tahunan orang pribadi.
Jadi, ketika menerima bukti potong dari pemberi kerja, jangan langsung menyimpannya tanpa diperiksa.
Perhatikan apakah:
- identitas Anda benar;
- jumlah penghasilan sesuai;
- pajak yang dipotong sesuai dengan data yang seharusnya;
- dan informasi penting lainnya telah dicantumkan dengan benar.
Baca selengkapnya: [Bukti Potong PPh 21: Fungsi, Jenis, dan Cara Membacanya]
Baca juga: [Bukti Potong 1721-A1 dan A2: Apa Bedanya?]
PPh 21 dan Coretax
Administrasi PPh 21 kini juga tidak dapat dilepaskan dari sistem perpajakan digital.
Bagi perusahaan, ini berarti pengelolaan PPh 21 tidak berhenti pada spreadsheet payroll.
Data penerima penghasilan, bukti pemotongan, pembayaran dan pelaporan perlu dikelola secara konsisten dalam sistem administrasi perpajakan yang digunakan.
Persoalan yang muncul kemudian sering kali bukan sekadar:
“Berapa PPh 21-nya?”
Tetapi juga:
“Bagaimana membuat bukti potongnya?”
“Bagaimana jika datanya salah?”
“Bagaimana pembetulannya?”
“Bagaimana proses pelaporannya di Coretax?”
Karena pembahasannya bersifat teknis dan mudah berubah mengikuti sistem, panduan Coretax sebaiknya ditempatkan sebagai artikel turunan tersendiri.
Baca selengkapnya: [Panduan PPh 21 di Coretax: Bukti Potong, Pembayaran, dan Pelaporan]
Mengapa Rekonsiliasi PPh 21 Penting bagi Perusahaan?
Salah satu pekerjaan yang sering dianggap sepele adalah mencocokkan data PPh 21 dengan data perusahaan.
Padahal, bayangkan jika:
laporan keuangan menunjukkan beban gaji Rp5 miliar, sementara data yang menjadi dasar pemotongan PPh 21 menunjukkan angka yang jauh berbeda.
Apakah pasti salah?
Belum tentu.
Bisa saja terdapat komponen biaya yang memang memiliki perlakuan berbeda.
Tetapi selisih tersebut seharusnya dapat dijelaskan.
Inilah fungsi rekonsiliasi atau equalisasi PPh 21.
Perusahaan sebaiknya tidak menunggu muncul pertanyaan dari otoritas pajak untuk mengetahui adanya perbedaan data. Rekonsiliasi justru idealnya dilakukan secara berkala.
Baca selengkapnya: [Equalisasi Beban Gaji dan PPh 21: Cara Rekonsiliasi dan Menjelaskan Selisih]
Kesalahan PPh 21 yang Sering Terjadi di Perusahaan
Kesalahan PPh 21 tidak selalu disebabkan oleh rumus yang salah.
Justru banyak persoalan bermula dari data dan proses.
Contohnya:
- status penerima penghasilan tidak tepat;
- data PTKP tidak diperbarui;
- bonus atau penghasilan tertentu terlewat;
- klasifikasi pegawai keliru;
- payroll dan data pajak tidak sinkron;
- bukti potong tidak sesuai;
- atau perusahaan tidak melakukan rekonsiliasi secara berkala.
Karena melibatkan banyak tahap, kontrol internal PPh 21 menjadi sangat penting.
Perusahaan sebaiknya memiliki alur yang jelas mengenai siapa yang menyiapkan data, siapa yang menghitung, siapa yang memeriksa, dan siapa yang bertanggung jawab atas administrasi perpajakannya.
Baca selengkapnya: [Kesalahan Fatal PPh 21 yang Sering Terjadi di Perusahaan]
Jika Ada Kesalahan PPh 21, Apa yang Harus Dilakukan?
Kesalahan tetap mungkin terjadi.
Misalnya terdapat kekeliruan pada data karyawan, penghasilan, penghitungan, atau bukti pemotongan.
Yang sebaiknya dihindari adalah membiarkan kesalahan tersebut hanya karena nilainya dianggap kecil.
Perusahaan perlu terlebih dahulu mengetahui:
- apa kesalahannya;
- masa pajak mana yang terdampak;
- berapa nilai yang seharusnya;
- apakah memengaruhi bukti potong;
- apakah memengaruhi pembayaran atau pelaporan; dan
- tindakan koreksi apa yang perlu dilakukan.
Setelah ruang lingkup masalah jelas, barulah pembetulan dilakukan sesuai prosedur yang berlaku.
Baca selengkapnya: [Salah Hitung PPh 21? Ini Cara Melakukan Koreksi dan Pembetulannya]
Peta Lengkap PPh 21: Mulai Belajar dari Mana?
PPh 21 merupakan topik yang sangat luas. Karena itu, jangan mencoba mempelajari semuanya sekaligus.
Gunakan halaman ini sebagai peta utama.
Jika Anda seorang karyawan, mulailah dari:
PPh 21 Karyawan → PTKP → TER → Cara Menghitung → THR dan Bonus → Bukti Potong A1/A2 → SPT Tahunan.
Jika Anda berada di bagian HR, payroll, accounting atau tax perusahaan, jalurnya sedikit berbeda:
Pemotong PPh 21 → Jenis Penerima Penghasilan → TER → Penghitungan → Bukti Potong → Coretax → Rekonsiliasi → Pembetulan.
Untuk kasus khusus, lanjutkan ke panduan yang sesuai, misalnya:
- PPh 21 pegawai tetap;
- PPh 21 pegawai tidak tetap;
- PPh 21 tenaga ahli;
- PPh 21 bukan pegawai;
- PPh 21 THR dan bonus;
- PPh 21 pesangon;
- PPh 21 natura;
- PPh 21 DTP;
- bukti potong PPh 21;
- PPh 21 di Coretax;
- serta equalisasi PPh 21.
Dengan struktur seperti ini, Anda tidak perlu mencari jawaban dari awal setiap kali menemui persoalan PPh 21.
Mulailah dari masalah yang sedang dihadapi, kemudian masuk ke panduan yang lebih spesifik.
Kesimpulan
PPh Pasal 21 terlihat sederhana karena bagi sebagian orang ia hanya muncul sebagai satu baris potongan pada slip gaji.
Namun di balik angka tersebut terdapat proses yang cukup panjang.
Bagi karyawan, hal terpenting adalah memahami jenis penghasilan yang diterima, bagaimana pajak dipotong, bagaimana membaca bukti potong, serta bagaimana data tersebut nantinya berhubungan dengan SPT Tahunan.
Bagi perusahaan, tanggung jawabnya lebih luas. Perusahaan perlu memastikan penerima penghasilan diklasifikasikan dengan benar, penghitungan tepat, pemotongan dilakukan sebagaimana mestinya, bukti potong dibuat, serta kewajiban pembayaran dan pelaporan diselesaikan dengan benar.
Tidak perlu memahami seluruh kasus PPh 21 dalam satu waktu.
Yang lebih penting adalah memahami peta besarnya terlebih dahulu.
Ketika dasar tersebut sudah dipahami, pertanyaan yang lebih spesifik—mulai dari TER, PTKP, THR, bonus, A1/A2 hingga Coretax—akan jauh lebih mudah dipelajari.
FAQ PPh Pasal 21
PPh Pasal 21 adalah pajak atas penghasilan tertentu yang diterima atau diperoleh orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan sesuai ketentuan perpajakan yang berlaku.
Dalam hubungan kerja pada umumnya, pajak berkaitan dengan penghasilan karyawan, sedangkan perusahaan menjalankan kewajiban pemotongan sesuai ketentuan. Namun, mekanisme penanggungan pajak dapat berbeda tergantung kebijakan dan skema remunerasi perusahaan.
Tidak dapat ditentukan hanya berdasarkan status sebagai karyawan. Besarnya penghasilan, status penerima, jenis penghasilan, PTKP, dan ketentuan penghitungan yang berlaku perlu diperhatikan.
TER adalah Tarif Efektif Rata-Rata yang digunakan dalam mekanisme pemotongan PPh 21 tertentu. Untuk pegawai tetap, penerapannya perlu dipahami bersama dengan mekanisme penghitungan pada masa pajak terakhir.
THR dan bonus merupakan komponen penghasilan yang perlu diperhitungkan dalam pemotongan PPh 21 sesuai ketentuan yang berlaku. Dampaknya terhadap pemotongan dapat berbeda dari bulan ketika karyawan hanya menerima penghasilan rutin.
Perbedaan status penerima penghasilan dapat menyebabkan perbedaan dasar dan mekanisme penghitungan PPh 21. Karena itu, perusahaan perlu menentukan klasifikasi penerima penghasilan sebelum melakukan penghitungan.
Bukti potong menunjukkan penghasilan dan PPh yang telah dipotong oleh pemotong pajak. Data tersebut juga penting ketika karyawan memenuhi kewajiban SPT Tahunan orang pribadi.
Bukti potong 1721-A1 pada dasarnya berkaitan dengan bukti pemotongan PPh 21 bagi pegawai tertentu di sektor swasta. Dokumen ini menjadi salah satu sumber data penting dalam pelaporan SPT Tahunan karyawan.
Rekonsiliasi sangat penting sebagai kontrol untuk memastikan data payroll, beban terkait pegawai, pemotongan PPh 21, bukti potong dan pelaporan memiliki penjelasan yang konsisten.
Pertama, identifikasi jenis kesalahan dan masa pajak yang terdampak. Setelah itu tentukan penghitungan yang benar dan periksa dampaknya terhadap pemotongan, bukti potong, pembayaran serta pelaporan sebelum melakukan koreksi sesuai prosedur yang berlaku.