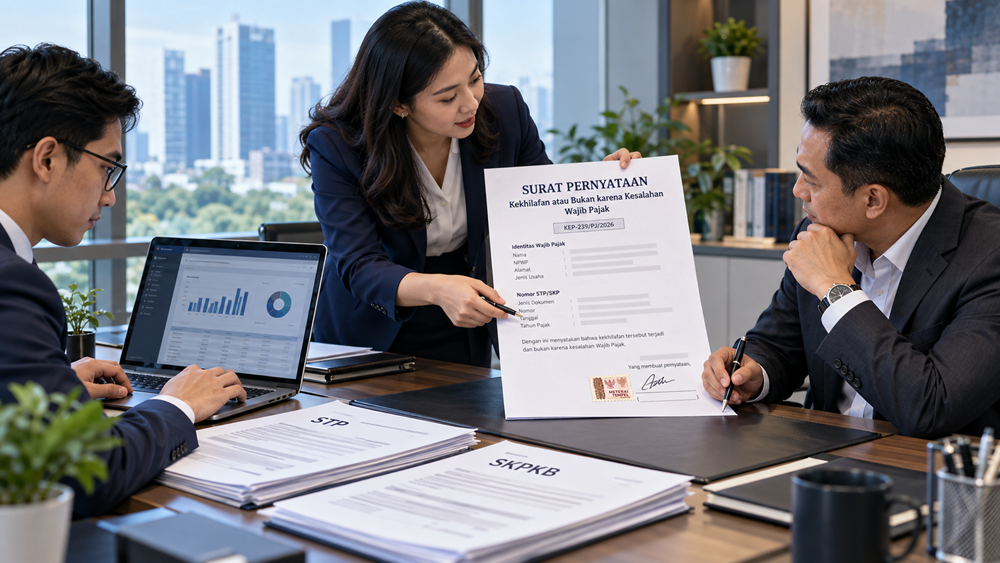

Wajib Pajak yang ingin mengajukan pengurangan atau penghapusan sanksi administrasi berdasarkan KEP-239/PJ/2026 perlu memperhatikan sejumlah persyaratan dokumen. Salah satunya adalah Surat Pernyataan Kekhilafan atau Bukan karena Kesalahan Wajib Pajak.
Surat ini menjadi dokumen penting karena secara khusus dipersyaratkan dalam kebijakan pengurangan atau penghapusan sanksi administratif yang diterbitkan pada Oktober 2026.
Namun, masih banyak Wajib Pajak yang belum memahami bagaimana cara membuatnya. Apakah surat pernyataan harus menjelaskan kronologi kesalahan? Siapa yang harus menandatangani? Apakah tax staff atau konsultan pajak boleh menandatangani surat tersebut?
Pertanyaan lainnya, apakah cukup dengan membuat surat pernyataan bahwa keterlambatan pembayaran atau pelaporan pajak terjadi karena kekhilafan, kemudian sanksinya otomatis dihapus?
Jawabannya tentu tidak sesederhana itu.
Surat pernyataan merupakan salah satu dokumen persyaratan. Pengurangan atau penghapusan sanksi tetap harus memenuhi ketentuan lainnya dan mengikuti proses permohonan sesuai peraturan perpajakan.
Agar tidak salah dalam menyiapkan dokumen, berikut penjelasan mengenai dasar hukum, isi surat pernyataan, pihak yang berwenang menandatangani, serta contoh redaksi yang dapat digunakan sebagai referensi.
Apa Itu Surat Pernyataan Kekhilafan atau Bukan karena Kesalahan Wajib Pajak?
Surat Pernyataan Kekhilafan atau Bukan karena Kesalahan Wajib Pajak adalah dokumen yang menyatakan bahwa sanksi administrasi yang dimohonkan pengurangan atau penghapusan timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Dalam konteks KEP-239/PJ/2026, surat ini digunakan sebagai salah satu persyaratan tambahan ketika Wajib Pajak mengajukan fasilitas pengurangan atau penghapusan sanksi administratif.
Sebagai contoh, sebuah perusahaan menerima STP akibat keterlambatan pemenuhan kewajiban perpajakan. Setelah meneliti penyebab sanksi dan memastikan bahwa kasusnya termasuk kategori fasilitas, perusahaan dapat menyiapkan dokumen permohonan beserta surat pernyataan yang dipersyaratkan.
Namun, keberadaan surat pernyataan tidak boleh dipahami sebagai bukti bahwa seluruh sanksi pasti akan dihapus.
Wajib Pajak tetap harus memastikan kebenaran isi pernyataan, kesesuaian kategori sanksi, pemenuhan kewajiban pembayaran, dan persyaratan lainnya.
Dasar Hukum Surat Pernyataan dalam KEP-239/PJ/2026
Dasar hukum surat pernyataan ini terdapat dalam Diktum KEEMPAT huruf c Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tentang Kebijakan Perpajakan Sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif.
Ketentuan tersebut mewajibkan Wajib Pajak menyampaikan surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahannya.
Surat pernyataan ditandatangani di atas meterai oleh Wajib Pajak orang pribadi atau wakil Wajib Pajak badan.
Selanjutnya, Diktum KELIMA menentukan bahwa contoh format surat pernyataan tersebut tercantum dalam lampiran keputusan.
Secara lebih khusus, contoh formatnya dapat ditemukan pada Lampiran huruf G KEP-239/PJ/2026.
Ketentuan tersebut berkaitan dengan Pasal 36 ayat (1) huruf a UU KUP, yang mengatur kewenangan Direktur Jenderal Pajak untuk mengurangkan atau menghapuskan sanksi administrasi berupa bunga, denda, dan kenaikan dalam kondisi yang ditentukan.
Selain itu, permohonan pengurangan atau penghapusan sanksi tetap harus memperhatikan PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
Dengan demikian, surat pernyataan bukan dokumen yang berdiri sendiri. Surat tersebut menjadi bagian dari rangkaian persyaratan permohonan pengurangan atau penghapusan sanksi administratif.
Apa Perbedaan Kekhilafan dan Bukan karena Kesalahan Wajib Pajak?
Dua istilah ini sering dianggap mempunyai arti yang sama. Padahal, dalam menjelaskan suatu kasus perpajakan, keduanya perlu dipahami berdasarkan kondisi sebenarnya.
Kekhilafan Wajib Pajak
Kekhilafan berkaitan dengan kekeliruan atau kelalaian yang dialami Wajib Pajak.
Misalnya, dalam proses rekonsiliasi internal, perusahaan menemukan bahwa terdapat kewajiban perpajakan yang belum diselesaikan sebagaimana mestinya karena kekeliruan administrasi.
Apabila perusahaan menggunakan alasan kekhilafan, penjelasan yang diberikan harus mencerminkan keadaan yang benar-benar terjadi.
Tidak setiap keterlambatan pembayaran atau pelaporan dapat langsung dinyatakan sebagai kekhilafan yang memenuhi ketentuan pengurangan sanksi.
Bukan karena Kesalahan Wajib Pajak
Kondisi bukan karena kesalahan Wajib Pajak berkaitan dengan keadaan ketika timbulnya sanksi tidak disebabkan oleh kesalahan Wajib Pajak.
Sebagai contoh, dapat terjadi masalah administrasi yang memerlukan pemeriksaan lebih lanjut mengenai penyebab sebenarnya, termasuk apakah kewajiban telah dipenuhi dengan benar tetapi terdapat ketidaksesuaian pencatatan atau keadaan lain di luar kendali Wajib Pajak.
Penentuan apakah kondisi tersebut benar-benar bukan karena kesalahan Wajib Pajak harus didasarkan pada fakta.
Karena itu, surat pernyataan sebaiknya tidak dibuat dengan alasan yang direkayasa atau bertentangan dengan dokumen perpajakan yang dimiliki.
Siapa yang Harus Menandatangani Surat Pernyataan?
Berdasarkan Diktum KEEMPAT huruf c KEP-239/PJ/2026, surat pernyataan ditandatangani di atas meterai oleh pihak yang ditentukan dalam keputusan.
Untuk Wajib Pajak orang pribadi, penandatangan adalah Wajib Pajak yang bersangkutan.
Sementara itu, untuk Wajib Pajak badan, surat pernyataan ditandatangani oleh wakil Wajib Pajak yang memiliki kewenangan sesuai ketentuan perpajakan.
Misalnya, apabila sebuah perseroan terbatas mengajukan penghapusan sanksi, penandatangan surat pernyataan harus dipastikan mempunyai kewenangan mewakili perseroan.
Bagaimana dengan tax staff atau konsultan pajak?
Tax staff dapat membantu menyiapkan draf dan memeriksa kelengkapan dokumen. Konsultan pajak atau kuasa Wajib Pajak juga dapat membantu proses administrasi sesuai kewenangannya.
Namun, untuk memenuhi persyaratan KEP-239/PJ/2026, perusahaan harus memperhatikan secara khusus ketentuan penandatanganan oleh wakil Wajib Pajak badan.
Jangan menganggap bahwa setiap karyawan atau kuasa otomatis berwenang menandatangani seluruh surat pernyataan.
Apa Saja Isi Surat Pernyataan Kekhilafan Wajib Pajak?
Lampiran huruf G KEP-239/PJ/2026 memberikan contoh format surat pernyataan yang memuat identitas penandatangan, identitas Wajib Pajak apabila diwakili, serta informasi sanksi administratif yang dimohonkan.
Untuk mempermudah persiapan, berikut komponen informasi yang perlu diperiksa.
| Komponen | Informasi yang diisi |
|---|---|
| Identitas penandatangan | Nama, NPWP, alamat, nomor telepon |
| Jabatan | Jabatan wakil atau pihak yang menandatangani, apabila relevan |
| Identitas Wajib Pajak | Nama, NPWP, dan alamat Wajib Pajak apabila berbeda dengan penandatangan |
| Informasi PBB | Nomor Objek Pajak dan letak objek pajak jika permohonan terkait PBB-P5L |
| Dokumen perpajakan | Nomor dan tanggal SKP atau STP yang menjadi objek |
| Sanksi administratif | Jenis atau rincian sanksi yang dimohonkan |
| Pernyataan | Sanksi timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak |
| Pengesahan | Nama, tanda tangan, dan meterai |
Bagi perusahaan, data yang tercantum dalam surat harus cocok dengan dokumen perpajakan yang menjadi objek permohonan.
Perbedaan nomor STP, NPWP, atau tanggal ketetapan dapat menyebabkan dokumen perlu diperbaiki.
Oleh karena itu, tax staff sebaiknya menyiapkan data langsung dari dokumen asli, bukan hanya berdasarkan catatan rekapitulasi internal.
Contoh Surat Pernyataan Kekhilafan atau Bukan karena Kesalahan Wajib Pajak Badan
Untuk Wajib Pajak badan, surat pernyataan perlu memuat informasi perusahaan dan identitas pihak yang berwenang mewakili perusahaan.
Contoh berikut merupakan redaksi bantuan yang dapat digunakan untuk memahami susunan dokumen. Untuk pengajuan sebenarnya, gunakan format resmi Lampiran huruf G KEP-239/PJ/2026.
Contoh Surat Pernyataan untuk Wajib Pajak Orang Pribadi
Bagi Wajib Pajak orang pribadi, struktur surat relatif lebih sederhana karena identitas penandatangan dan identitas Wajib Pajak merupakan orang yang sama.
Meski demikian, informasi mengenai dokumen perpajakan yang menjadi objek serta sanksi yang dimohonkan tetap harus dicantumkan secara benar.
Wajib Pajak juga perlu menandatangani surat di atas meterai sesuai ketentuan.
Apakah Surat Pernyataan Harus Menjelaskan Kronologi Kekhilafan?
Hal ini perlu dibedakan antara isi format surat pernyataan dan alasan permohonan pengurangan atau penghapusan sanksi.
Surat pernyataan berfungsi untuk menyatakan kondisi yang dipersyaratkan dalam KEP-239/PJ/2026.
Sementara itu, surat permohonan merupakan dokumen yang digunakan untuk mengajukan pengurangan atau penghapusan sanksi administratif dengan alasan yang mendasarinya.
Apabila terdapat kronologi yang relevan, Wajib Pajak dapat menyiapkannya sebagai bagian dari penjelasan dalam surat permohonan atau dokumen pendukung apabila diperlukan.
Sebagai contoh, perusahaan menemukan adanya keterlambatan pelaporan yang berasal dari kekeliruan proses administrasi internal.
Tax staff dapat membuat catatan mengenai masa pajak yang terdampak, kapan kesalahan ditemukan, tindakan korektif yang telah dilakukan, dan dokumen yang mendukung penjelasan tersebut.
Namun, hindari menambahkan uraian yang tidak sesuai fakta atau mengubah isi pernyataan resmi tanpa dasar yang jelas.
Apakah Cukup Membuat Surat Pernyataan agar Denda Pajak Dihapus?
Tidak.
Surat pernyataan merupakan salah satu persyaratan, bukan pengganti seluruh proses permohonan.
KEP-239/PJ/2026 mengatur kategori sanksi administratif yang berpotensi memperoleh pengurangan atau penghapusan, termasuk kondisi tertentu terkait keterlambatan pelaporan SPT, pembetulan SPT, keterlambatan pembayaran pajak, STP, dan SKP.
Setiap kategori mempunyai persyaratan mengenai masa pajak, periode pembayaran, atau tanggal penerbitan dokumen.
Selain itu, berdasarkan Diktum KEEMPAT huruf d, fasilitas hanya diberikan terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Wajib Pajak juga perlu memperhatikan status keberatan, gugatan, atau upaya hukum lainnya serta dokumen yang dipersyaratkan.
Karena itu, meskipun surat pernyataan telah ditandatangani di atas meterai, pengurangan atau penghapusan sanksi tetap tidak dapat dianggap otomatis diberikan.
Baca juga: Syarat Penghapusan Sanksi Pajak KEP-239/PJ/2026 yang Harus Dipenuhi.
Kesalahan yang Perlu Dihindari Saat Membuat Surat Pernyataan
Kesalahan yang paling sering terjadi dalam penyusunan dokumen administrasi adalah penggunaan informasi yang tidak sesuai dengan dokumen perpajakan.
Misalnya, surat pernyataan mencantumkan nomor STP yang salah atau menggunakan tanggal penerbitan SKP yang berbeda dari dokumen aslinya.
Kesalahan lainnya adalah surat ditandatangani oleh pihak yang belum dipastikan mempunyai kewenangan.
Pada Wajib Pajak badan, persoalan tersebut dapat muncul jika tax staff langsung menandatangani surat tanpa memperhatikan kedudukan dan kewenangan hukumnya.
Selain itu, penggunaan alasan kekhilafan yang terlalu umum juga perlu dihindari.
Surat pernyataan seharusnya mencerminkan kondisi sebenarnya, bukan dibuat sekadar untuk memenuhi formalitas.
Tax staff sebaiknya memeriksa dokumen secara menyeluruh sebelum surat disampaikan bersama permohonan pengurangan atau penghapusan sanksi.
Sampai Kapan Surat Pernyataan Harus Disampaikan?
Surat pernyataan disampaikan sebagai bagian dari kelengkapan permohonan pengurangan atau penghapusan sanksi berdasarkan KEP-239/PJ/2026.
Diktum KETIGA menetapkan bahwa permohonan harus disampaikan kepada Direktur Jenderal Pajak paling lambat 1 Oktober 2028.
Namun, batas tersebut tidak berarti Wajib Pajak dapat menunda seluruh pembayaran sampai tahun 2028.
Sebagian besar kategori fasilitas mempunyai batas pemenuhan kewajiban pada 30 Juni 2027.
Khusus kategori tertentu terkait pemeriksaan harta dalam konteks Program Pengungkapan Sukarela, berlaku batas sampai 31 Desember 2027.
Karena itu, sebelum membuat surat pernyataan, pastikan terlebih dahulu bahwa seluruh persyaratan waktu dan pembayaran yang berlaku untuk kategori tersebut telah dipenuhi.
Kesimpulan
Surat Pernyataan Kekhilafan atau Bukan karena Kesalahan Wajib Pajak merupakan salah satu dokumen penting dalam pengajuan pengurangan atau penghapusan sanksi administratif berdasarkan KEP-239/PJ/2026.
Kewajiban penyampaiannya diatur dalam Diktum KEEMPAT huruf c, sedangkan contoh format resminya terdapat dalam Lampiran huruf G keputusan tersebut.
Bagi Wajib Pajak orang pribadi, surat ditandatangani sendiri di atas meterai. Untuk Wajib Pajak badan, surat ditandatangani oleh wakil Wajib Pajak yang berwenang.
Surat harus diisi dengan data yang benar dan sesuai dokumen perpajakan yang menjadi objek permohonan.
Hal yang tidak kalah penting, surat pernyataan bukan jaminan seluruh sanksi akan dihapus. Wajib Pajak tetap harus memenuhi kategori fasilitas, persyaratan pembayaran, ketentuan upaya hukum, serta tata cara permohonan yang berlaku.
FAQ: Surat Pernyataan Kekhilafan Wajib Pajak
Surat tersebut merupakan dokumen yang menyatakan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak, sebagai salah satu persyaratan permohonan pengurangan atau penghapusan sanksi.
Dasar hukumnya antara lain Pasal 36 ayat (1) huruf a UU KUP serta Diktum KEEMPAT huruf c KEP-239/PJ/2026.
Contoh formatnya terdapat dalam Lampiran huruf G KEP-239/PJ/2026.
Ya. KEP-239/PJ/2026 mensyaratkan surat pernyataan ditandatangani di atas meterai oleh pihak yang ditentukan.
Surat ditandatangani oleh wakil Wajib Pajak badan sesuai kewenangannya.
Tax staff dapat membantu menyiapkan draf dan memeriksa dokumen. Namun, penandatanganan harus mengikuti ketentuan mengenai pihak yang berwenang.
Tidak. Surat pernyataan merupakan dokumen persyaratan, sedangkan surat permohonan digunakan untuk mengajukan pengurangan atau penghapusan sanksi kepada DJP.
Tidak. DJP tetap memproses permohonan berdasarkan kategori, persyaratan, dan ketentuan yang berlaku.
Wajib Pajak perlu mengikuti persyaratan resmi dan menyiapkan penjelasan yang benar. Bukti atau kronologi pendukung dapat disiapkan sesuai kebutuhan tanpa menganggap seluruh dokumen tambahan selalu menjadi persyaratan formal.
Surat pernyataan menjadi bagian dari permohonan yang harus disampaikan paling lambat 1 Oktober 2028 berdasarkan KEP-239/PJ/2026, dengan tetap memperhatikan tenggat pemenuhan kewajiban pada masing-masing kategori.