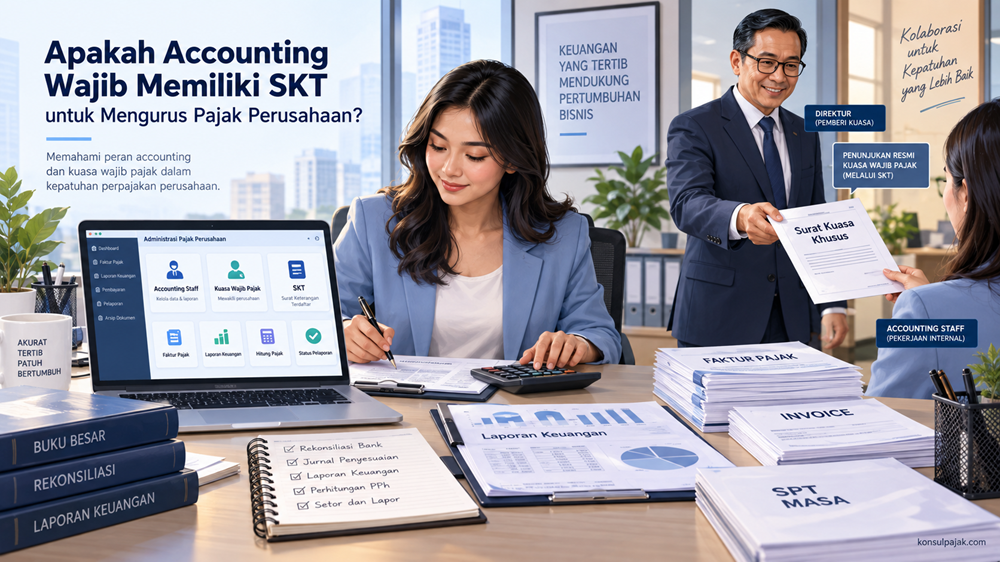


Di banyak perusahaan, urusan perpajakan sehari-hari justru lebih sering berada di meja bagian accounting daripada direktur.
Staf accounting menyiapkan data transaksi, melakukan rekonsiliasi, menghitung pajak, membuat kode billing, memeriksa Faktur Pajak, menyiapkan bukti potong, menyusun SPT, hingga membantu menyiapkan dokumen ketika perusahaan menerima surat dari kantor pajak.
Lalu muncul pertanyaan yang semakin relevan setelah terbitnya PMK Nomor 44 Tahun 2026:
Apakah accounting wajib punya SKT untuk mengurus pajak perusahaan?
Pertanyaan ini tidak bisa dijawab hanya dengan “ya” atau “tidak”.
Sebab, yang harus dilihat terlebih dahulu adalah apa yang dimaksud dengan “mengurus pajak”.
Apakah staf accounting hanya mengerjakan administrasi perpajakan sebagai bagian dari pekerjaannya di perusahaan? Atau ia benar-benar bertindak sebagai Kuasa Wajib Pajak untuk melaksanakan hak dan memenuhi kewajiban perpajakan tertentu atas nama perusahaan?
Perbedaan tersebut menjadi sangat penting setelah berlakunya PMK 44 Tahun 2026 tentang Persyaratan untuk Menjadi Kuasa di Bidang Perpajakan dan Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Kuasa di Bidang Perpajakan.
PMK 44/2026 ditetapkan pada 22 Juni 2026, diundangkan dan berlaku sejak 6 Juli 2026, serta mencabut PMK 229/PMK.03/2014.
Mari kita pahami pelan-pelan.
Accounting Mengurus Pajak Belum Tentu Bertindak sebagai Kuasa Wajib Pajak
Ini merupakan titik awal yang paling penting.
Jangan langsung menyimpulkan bahwa setiap staf accounting yang mengerjakan pekerjaan perpajakan perusahaan harus memiliki Surat Keterangan Terdaftar (SKT).
Dalam kegiatan sehari-hari, accounting bisa saja melakukan banyak pekerjaan internal, misalnya:
- mengumpulkan invoice pembelian dan penjualan;
- melakukan rekonsiliasi Faktur Pajak;
- menyiapkan data payroll;
- menghitung PPh Pasal 21;
- menghitung PPh Pasal 23;
- membuat rekonsiliasi PPN;
- menyiapkan working paper pajak;
- menyiapkan data untuk SPT;
- membuat jurnal pajak;
- mengarsipkan bukti pembayaran;
- atau membantu menyiapkan dokumen yang dibutuhkan perusahaan.
Pekerjaan seperti ini pada dasarnya merupakan bagian dari fungsi internal accounting/tax perusahaan.
Persoalan SKT menjadi berbeda ketika staf accounting tersebut akan ditunjuk sebagai kuasa untuk menjalankan hak dan memenuhi kewajiban perpajakan Wajib Pajak berdasarkan Surat Kuasa Khusus.
Di titik itulah kita masuk ke rezim Kuasa Wajib Pajak.
Aturan Kuasa Wajib Pajak Berubah pada 2026
Sebelum PMK 44 Tahun 2026 berlaku, banyak praktisi terbiasa dengan konsep yang diatur dalam PMK 229/PMK.03/2014.
Dalam rezim sebelumnya, karyawan Wajib Pajak dikenal secara khusus sebagai salah satu pihak yang dapat menerima kuasa dengan persyaratan tertentu.
PMK 44 Tahun 2026 mengubah struktur tersebut.
DJP menjelaskan bahwa PMK 44/2026 tidak lagi menempatkan “karyawan Wajib Pajak” sebagai kategori tersendiri seperti pada PMK 229/2014. Dalam ketentuan baru, pihak yang dapat ditunjuk sebagai Kuasa Wajib Pajak terdiri dari:
- Konsultan Pajak;
- Pihak Lain; dan
- Keluarga.
DJP juga secara eksplisit menjelaskan bahwa PMK 44/2026 menghapus kategori “karyawan Wajib Pajak” sebagai kategori tersendiri dan menggantinya dengan struktur baru tersebut.
Perubahan inilah yang membuat pertanyaan mengenai accounting staff SKT menjadi sangat relevan.
Jadi, Apakah Accounting Wajib Punya SKT?
Jawabannya harus dibedakan berdasarkan perannya.
Jika hanya menjalankan pekerjaan internal accounting dan pajak
Tidak otomatis wajib memiliki SKT hanya karena bekerja sebagai accounting.
SKT bukan sertifikat yang diwajibkan kepada semua orang yang bekerja di bagian accounting, finance, payroll, atau tax.
Seorang staf accounting tetap dapat menjalankan pekerjaan internal sesuai fungsi dan kewenangannya di perusahaan.
Yang perlu diperhatikan adalah ketika orang tersebut akan bertindak sebagai Kuasa Wajib Pajak.
Jika accounting akan ditunjuk sebagai Kuasa Wajib Pajak
Di sinilah ketentuannya berubah.
Jika staf accounting bukan Konsultan Pajak dan bukan Keluarga sebagaimana dimaksud PMK 44/2026, tetapi hendak ditunjuk sebagai Kuasa Wajib Pajak, maka posisinya masuk dalam kategori Pihak Lain.
Untuk Pihak Lain, kompetensi teknis di bidang perpajakan dibuktikan dengan SKT yang masih berlaku. DJP menjelaskan bahwa Pihak Lain adalah orang selain Konsultan Pajak dan Keluarga yang memiliki kompetensi teknis perpajakan yang dibuktikan dengan SKT.
Dengan demikian, pertanyaannya jangan berhenti pada:
“Apakah dia staf accounting?”
Pertanyaan yang lebih tepat adalah:
“Apakah staf accounting tersebut sedang menjalankan pekerjaan internal perusahaan, atau akan bertindak sebagai Kuasa Wajib Pajak?”
Itulah pembeda utamanya.
Contoh Agar Lebih Mudah Dipahami
Misalnya PT Maju Jaya memiliki seorang staf accounting bernama Andi.
Setiap bulan Andi mengerjakan rekonsiliasi penjualan, memeriksa Faktur Pajak, menyiapkan data PPh 21, membuat working paper PPh 23 dan menyiapkan data SPT.
Apakah hanya karena melakukan pekerjaan tersebut Andi otomatis wajib memiliki SKT?
Tidak demikian cara membaca ketentuannya.
Andi sedang menjalankan fungsi internalnya sebagai staf accounting.
Sekarang situasinya berubah.
Perusahaan membutuhkan seseorang untuk bertindak sebagai kuasa berdasarkan Surat Kuasa Khusus dalam pelaksanaan hak atau pemenuhan kewajiban perpajakan tertentu.
Direktur kemudian ingin menunjuk Andi sebagai Kuasa Wajib Pajak.
Pada kondisi ini, status Andi sebagai “karyawan accounting” saja tidak lagi menjadi kategori kuasa tersendiri seperti dalam rezim PMK 229/2014.
Jika Andi bukan Konsultan Pajak dan bukan Keluarga sebagaimana didefinisikan PMK 44/2026, ia masuk kategori Pihak Lain.
Sebagai Pihak Lain yang hendak bertindak sebagai kuasa, persyaratan SKT menjadi relevan.
Apa yang Dimaksud Pihak Lain?
Istilah Pihak Lain menjadi salah satu konsep penting dalam aturan Kuasa Wajib Pajak terbaru.
PMK 44 Tahun 2026 mendefinisikan Pihak Lain sebagai orang selain Konsultan Pajak dan Keluarga yang mempunyai kompetensi teknis di bidang perpajakan yang dibuktikan dengan kepemilikan Surat Keterangan Terdaftar sehingga dapat ditunjuk sebagai Kuasa Wajib Pajak.
Artinya, kategori ini cukup luas.
Dalam konteks dunia kerja, seseorang dapat saja berprofesi sebagai:
- accounting staff;
- tax staff;
- finance staff;
- tax manager;
- accounting manager;
- freelancer pajak;
- praktisi perpajakan;
- atau profesi lainnya.
Nama jabatan bukan faktor penentunya.
Yang dilihat adalah kapasitas orang tersebut ketika bertindak mewakili Wajib Pajak.
Jika ia bertindak sebagai Kuasa Wajib Pajak dan tidak masuk kategori Konsultan Pajak atau Keluarga, maka ia berada pada jalur Pihak Lain.
Apa Fungsi SKT bagi Accounting yang Menjadi Kuasa Pajak?
SKT bukan sekadar kartu atau sertifikat tambahan untuk mempercantik CV.
Dalam sistem baru, SKT berfungsi sebagai bukti kompetensi teknis perpajakan bagi Pihak Lain yang akan bertindak sebagai Kuasa Wajib Pajak.
PMK 44/2026 mensyaratkan kompetensi bagi kuasa. Untuk Konsultan Pajak, kompetensi tersebut dibuktikan dengan Izin Konsultan Pajak yang masih berlaku. Untuk Pihak Lain, kompetensi dibuktikan dengan SKT yang masih berlaku.
Inilah alasan SKT menjadi penting bagi accounting yang ingin menjalankan peran formal sebagai kuasa.
Jadi SKT bukan muncul karena seseorang bekerja di bagian accounting.
SKT muncul karena seseorang hendak masuk ke posisi hukum sebagai Pihak Lain yang bertindak sebagai Kuasa Wajib Pajak.
Apakah Brevet Pajak Saja Sudah Cukup?
Ini juga pertanyaan penting bagi staf accounting.
Banyak accounting sudah memiliki Brevet Pajak A, B, bahkan A-B-C.
Apakah sertifikat brevet tersebut otomatis membuat seseorang dapat bertindak sebagai Kuasa Wajib Pajak?
Dalam rezim PMK 44/2026, untuk kategori Pihak Lain, kompetensi yang menjadi dasar untuk bertindak sebagai kuasa dibuktikan dengan SKT.
Ini berbeda dengan aturan lama.
Pada halaman DJP yang masih menggambarkan rezim sebelumnya, karyawan Wajib Pajak dapat membuktikan penguasaan ketentuan perpajakan antara lain dengan sertifikat brevet, pendidikan formal perpajakan tertentu, atau sertifikat konsultan pajak.
Namun PMK 44 Tahun 2026 telah mencabut PMK 229/2014 dan mengubah arsitektur kuasa menjadi Konsultan Pajak, Pihak Lain, dan Keluarga.
Karena itu, jangan menggunakan persyaratan rezim lama sebagai dasar untuk menyimpulkan bahwa:
“Saya sudah punya brevet, berarti otomatis bisa menjadi kuasa.”
Untuk bertindak sebagai Pihak Lain, perhatikan persyaratan SKT berdasarkan aturan baru.
Accounting, Tax Staff, dan Kuasa Pajak adalah Tiga Hal yang Berbeda
Agar tidak membingungkan, kita bisa membedakannya seperti ini.
| Posisi | Fungsi | Apakah otomatis perlu SKT? |
|---|---|---|
| Accounting Staff | Menjalankan pekerjaan accounting dan administrasi internal | Tidak otomatis |
| Tax Staff | Menjalankan pekerjaan perpajakan internal perusahaan | Tidak otomatis |
| Pihak Lain sebagai Kuasa WP | Secara formal menerima kuasa untuk melaksanakan hak/kewajiban perpajakan tertentu | SKT menjadi persyaratan kompetensi |
| Konsultan Pajak sebagai Kuasa | Memberikan jasa konsultasi dan dapat bertindak sebagai kuasa sesuai kewenangan | Menggunakan Izin Konsultan Pajak yang berlaku |
| Keluarga sebagai Kuasa | Keluarga yang memenuhi definisi PMK 44/2026 | Tidak dipersyaratkan SKT untuk kompetensi |
DJP menjelaskan bahwa Keluarga merupakan kategori tersendiri, meliputi suami, istri, serta keluarga sedarah atau semenda sampai dengan derajat kedua. Untuk kategori Keluarga, kompetensi perpajakan berupa Izin Konsultan Pajak atau SKT tidak dipersyaratkan.
Jangan Samakan Kewenangan Internal dengan Surat Kuasa Khusus
Ini merupakan area yang sering membingungkan perusahaan.
Seorang accounting manager mungkin memiliki kewenangan internal yang sangat luas.
Ia dapat:
- memeriksa pembayaran;
- menyetujui jurnal;
- mengelola tim tax;
- mengakses sistem perusahaan;
- menyiapkan SPT;
- bahkan berkomunikasi dengan manajemen mengenai risiko pajak.
Namun kewenangan internal perusahaan tersebut tidak otomatis identik dengan kedudukan sebagai Kuasa Wajib Pajak.
Kuasa perpajakan memiliki dasar formal berupa Surat Kuasa Khusus.
PMK 44/2026 mengatur bahwa Wajib Pajak dapat menunjuk seorang kuasa melalui Surat Kuasa Khusus, baik dalam bentuk elektronik maupun kertas.
Dengan demikian, kita harus membedakan:
kewenangan karena hubungan kerja
dengan
kewenangan karena menerima kuasa perpajakan.
Dua hal tersebut jangan dicampuradukkan.
Surat Kuasa Khusus Tidak Berarti Kuasa Bisa Melakukan Apa Saja
Ada satu hal lain yang juga sering disalahpahami.
Ketika seseorang sudah memenuhi persyaratan sebagai kuasa, bukan berarti ia otomatis dapat melakukan seluruh urusan perpajakan perusahaan.
Surat Kuasa Khusus harus menunjukkan hak dan/atau kewajiban perpajakan tertentu yang dikuasakan.
DJP menjelaskan bahwa satu Surat Kuasa Khusus berlaku untuk satu orang kuasa dan pelaksanaan hak dan pemenuhan kewajiban perpajakan tertentu yang tercantum di dalamnya. Kuasa tersebut juga tidak dapat melimpahkan kuasa yang diterimanya kepada orang lain.
Misalnya perusahaan memberi kuasa kepada seorang accounting untuk menangani proses perpajakan tertentu terkait PPh Pasal 21.
Surat kuasa tersebut tidak otomatis membuat accounting mempunyai kewenangan untuk menangani seluruh jenis pajak dan seluruh tahun pajak perusahaan.
Ruang lingkup surat kuasa tetap harus diperhatikan.
Bagaimana dengan Accounting yang Menggunakan Coretax Perusahaan?
Ini perlu dibedakan secara hati-hati.
Dalam praktik Coretax, terdapat mekanisme akses dan kewenangan pengguna dalam organisasi.
Karena itu, fakta bahwa seorang staf accounting memperoleh akses untuk mengerjakan pekerjaan perpajakan di sistem tidak dengan sendirinya berarti ia telah berubah menjadi Kuasa Wajib Pajak.
Pertanyaannya tetap sama:
Dalam kapasitas apa ia bertindak?
Apakah sebagai personel internal yang memperoleh kewenangan sesuai struktur perusahaan dan administrasi sistem?
Atau sebagai orang yang menerima Surat Kuasa Khusus untuk bertindak sebagai Kuasa Wajib Pajak?
Perbedaan kapasitas ini jauh lebih penting daripada sekadar melihat siapa yang menekan tombol submit pada sistem.
Mengapa Perubahan Aturan Ini Penting bagi Perusahaan?
Perusahaan sebaiknya mulai memetakan siapa saja yang selama ini menangani pajak.
Misalnya sebuah perusahaan memiliki struktur:
Direktur
↓
Finance Manager
↓
Accounting Manager
↓
Tax Supervisor
↓
Tax Staff
Selama ini mungkin semua urusan pajak secara operasional dikerjakan oleh Tax Supervisor.
Tidak ada masalah dengan pembagian pekerjaan internal tersebut.
Namun ketika perusahaan memerlukan seseorang untuk bertindak sebagai Kuasa Wajib Pajak, perusahaan harus menentukan siapa yang secara formal akan menerima kuasa dan apakah orang tersebut memenuhi persyaratan PMK 44/2026.
Dengan begitu, perusahaan tidak baru menyadari persoalan tersebut ketika sedang menghadapi proses perpajakan yang membutuhkan kuasa.
Mulai 1 Januari 2027 Menjadi Tanggal yang Penting
Ada ketentuan transisi yang perlu diperhatikan.
DJP menjelaskan bahwa dalam kerangka PMK 44/2026, persyaratan administratif bagi Pihak Lain berupa SKT yang terdaftar dalam sistem DJP menjadi relevan mulai 1 Januari 2027.
Ini berarti perusahaan mempunyai waktu untuk mulai melakukan evaluasi pada 2026.
Jika perusahaan selama ini mengandalkan staf accounting atau tax internal untuk bertindak sebagai kuasa, jangan menunggu sampai ada kebutuhan mendesak.
Periksa sejak sekarang:
Apakah orang tersebut hanya menjalankan pekerjaan internal?
atau
Apakah perusahaan memang akan menunjuknya sebagai Kuasa Wajib Pajak?
Jika akan menjadi kuasa dan masuk kategori Pihak Lain, persiapkan pemenuhan ketentuan SKT.
Bagaimana Cara Mendapatkan SKT bagi Accounting?
Untuk accounting yang memang ingin mempunyai kapasitas sebagai Pihak Lain yang dapat ditunjuk sebagai Kuasa Wajib Pajak, aturan teknisnya tidak berhenti pada PMK 44/2026.
Pada 2026 juga telah diterbitkan PMK Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak. Regulasi ini mengatur lebih lanjut ekosistem Konsultan Pajak dan Pihak Lain, termasuk aspek profesionalisme, integritas, pembinaan, dan pengawasan.
Karena itu, calon Pihak Lain perlu memahami setidaknya dua lapis aturan:
PMK 44 Tahun 2026 → mengatur siapa yang dapat menjadi kuasa serta persyaratan dan mekanisme pelaksanaan kuasa.
PMK 55 Tahun 2026 → mengatur lebih lanjut Konsultan Pajak dan Pihak Lain yang bertindak sebagai Kuasa Wajib Pajak.
Bagi accounting yang ingin mengembangkan karier di bidang perpajakan, perubahan ini cukup menarik.
Kemampuan accounting tidak lagi hanya berguna untuk menyusun laporan keuangan. Pemahaman mengenai KUP, PPh, PPN, PBB, Bea Meterai, Coretax, serta administrasi perpajakan dapat menjadi kompetensi profesional yang lebih luas ketika seseorang ingin memenuhi persyaratan sebagai Pihak Lain.
Apakah Semua Accounting Sebaiknya Mengambil SKT?
Dari sisi hukum, pertanyaannya bukan apakah semua accounting harus mempunyai SKT.
Yang menentukan adalah fungsi yang akan dijalankan.
Jika pekerjaannya hanya terbatas pada fungsi internal accounting dan administrasi perpajakan perusahaan, jangan menyimpulkan bahwa SKT otomatis diwajibkan hanya karena jabatan tersebut.
Sebaliknya, jika accounting akan secara formal ditunjuk sebagai Kuasa Wajib Pajak dalam kategori Pihak Lain, SKT menjadi sangat relevan dan merupakan bukti kompetensi yang dipersyaratkan.
Dari sisi pengembangan karier, accounting yang memahami perpajakan dan memenuhi kompetensi sebagai Pihak Lain tentu mempunyai ruang profesional yang lebih luas. Namun itu berbeda dengan mengatakan bahwa seluruh staf accounting secara hukum wajib memiliki SKT.
Contoh Kasus: Accounting Mengurus SP2DK Perusahaan
Misalnya PT Sentosa menerima SP2DK.
Direktur kemudian meminta Rina, Accounting Manager perusahaan, untuk:
- mengumpulkan data;
- melakukan rekonsiliasi;
- mencari penyebab selisih;
- menyiapkan working paper;
- membuat draft penjelasan;
- dan mengumpulkan dokumen pendukung.
Apakah pekerjaan tersebut otomatis menjadikan Rina Kuasa Wajib Pajak?
Tidak semata-mata karena ia melakukan pekerjaan persiapan internal tersebut.
Namun jika perusahaan kemudian secara formal menunjuk Rina melalui Surat Kuasa Khusus untuk bertindak sebagai Kuasa Wajib Pajak dalam pelaksanaan hak atau pemenuhan kewajiban perpajakan tertentu, statusnya perlu dianalisis berdasarkan PMK 44/2026.
Jika Rina bukan Konsultan Pajak dan bukan Keluarga, maka ia berada dalam kategori Pihak Lain, sehingga persyaratan SKT harus diperhatikan.
Perbedaan ini penting.
Menyiapkan jawaban SP2DK tidak identik dengan menjadi Kuasa Wajib Pajak.
Lalu, Apa yang Sebaiknya Dilakukan Perusahaan?
Perusahaan tidak perlu panik dan meminta seluruh accounting segera memiliki SKT.
Yang lebih tepat adalah melakukan mapping kewenangan.
Identifikasi siapa yang:
- hanya mengerjakan administrasi;
- melakukan perhitungan pajak;
- mengoperasikan sistem;
- menyiapkan SPT;
- bertindak sebagai wakil perusahaan;
- dan siapa yang akan menerima Surat Kuasa Khusus sebagai Kuasa Wajib Pajak.
Setelah itu, barulah ditentukan apakah orang tersebut membutuhkan SKT.
Pendekatan ini jauh lebih tepat daripada menggunakan aturan sederhana:
“Semua accounting wajib SKT.”
atau sebaliknya:
“Karena dia karyawan perusahaan, tidak perlu SKT.”
Kedua kesimpulan tersebut terlalu luas.
Setelah PMK 44 Tahun 2026, status sebagai karyawan accounting saja bukan lagi jawaban untuk menentukan persyaratan sebagai kuasa.
Kesimpulan: Accounting Wajib Punya SKT atau Tidak?
Jadi, apakah accounting wajib memiliki SKT untuk mengurus pajak perusahaan?
Jawabannya bergantung pada kapasitasnya.
Seorang accounting tidak otomatis wajib memiliki SKT hanya karena menjalankan pekerjaan accounting dan administrasi pajak internal perusahaan.
Namun ketika accounting tersebut akan secara formal bertindak sebagai Kuasa Wajib Pajak, kita harus melihat klasifikasi kuasa berdasarkan PMK 44 Tahun 2026.
PMK tersebut mengenal tiga kategori kuasa, yaitu Konsultan Pajak, Pihak Lain, dan Keluarga. Untuk Pihak Lain, kompetensi teknis perpajakan dibuktikan dengan SKT yang masih berlaku.
Artinya, seorang staf accounting yang bukan Konsultan Pajak dan bukan Keluarga, tetapi akan ditunjuk sebagai Kuasa Wajib Pajak, pada dasarnya masuk kategori Pihak Lain.
Di sinilah SKT menjadi penting.
Cara paling mudah mengingatnya adalah:
Accounting mengerjakan administrasi pajak internal ≠ otomatis menjadi Kuasa Wajib Pajak.
Sedangkan:
Accounting secara formal ditunjuk sebagai Kuasa Wajib Pajak dan masuk kategori Pihak Lain → perhatikan persyaratan SKT.
Bagi perusahaan, perbedaan ini penting agar fungsi accounting, tax staff, wakil, dan kuasa tidak tercampur. Bagi staf accounting sendiri, memahami perubahan PMK 44 Tahun 2026 juga membuka perspektif baru: kompetensi perpajakan kini dapat dikembangkan lebih jauh untuk memperoleh posisi formal sebagai Pihak Lain yang dapat bertindak sebagai Kuasa Wajib Pajak, sepanjang seluruh persyaratannya dipenuhi.
FAQ
Tidak otomatis. SKT bukan kewajiban bagi semua staf accounting. SKT menjadi relevan ketika seseorang akan bertindak sebagai Pihak Lain yang ditunjuk sebagai Kuasa Wajib Pajak berdasarkan ketentuan PMK 44 Tahun 2026.
Pekerjaan internal seperti menyiapkan data, melakukan rekonsiliasi, menghitung pajak, menyiapkan working paper, dan administrasi internal tidak otomatis menjadikan accounting sebagai Kuasa Wajib Pajak. Persyaratan SKT perlu dilihat ketika ia secara formal bertindak sebagai kuasa.
PMK 44/2026 tidak lagi menggunakan karyawan Wajib Pajak sebagai kategori kuasa tersendiri seperti aturan sebelumnya. Jika karyawan tersebut bukan Konsultan Pajak atau Keluarga dan hendak menjadi kuasa, posisinya perlu dilihat sebagai Pihak Lain dan memenuhi persyaratan yang berlaku.
Tidak semata-mata karena jabatannya sebagai tax staff. Namun jika tax staff akan ditunjuk sebagai Kuasa Wajib Pajak dalam kategori Pihak Lain, persyaratan SKT berlaku.
Untuk rezim PMK 44/2026, kompetensi Pihak Lain yang bertindak sebagai Kuasa Wajib Pajak dibuktikan dengan SKT. Karena itu, jangan menggunakan ketentuan lama mengenai brevet sebagai dasar bahwa seseorang otomatis dapat bertindak sebagai kuasa.
Tidak. Pihak Lain dan Konsultan Pajak merupakan kategori yang berbeda. Konsultan Pajak membuktikan kompetensinya melalui Izin Konsultan Pajak yang masih berlaku, sedangkan Pihak Lain menggunakan SKT yang masih berlaku.
Tidak. Tetap diperlukan penunjukan sebagai kuasa melalui Surat Kuasa Khusus untuk hak dan/atau kewajiban perpajakan tertentu.
PMK 44/2026 berlaku sejak 6 Juli 2026. DJP juga menjelaskan ketentuan transisi terkait Pihak Lain dan pendaftaran SKT dalam sistem administrasi DJP yang perlu diperhatikan menuju 1 Januari 2027.


