
Bagi freelancer dan pekerja profesional, menerima SP2DK bisa terasa membingungkan.
Bukan karena merasa tidak membayar pajak, tetapi karena sumber penghasilan seorang freelancer memang sering kali tidak sesederhana pegawai tetap.
Dalam satu tahun, seorang freelancer bisa memperoleh penghasilan dari berbagai klien. Seorang konsultan bisa menangani beberapa perusahaan sekaligus. Desainer bisa menerima proyek dari dalam dan luar negeri. Programmer dapat mengerjakan proyek berdasarkan kontrak berbeda. Fotografer bisa menerima pembayaran dari klien, marketplace, dan platform digital. Content creator dapat memperoleh penghasilan dari endorsement, iklan, affiliate, dan platform.
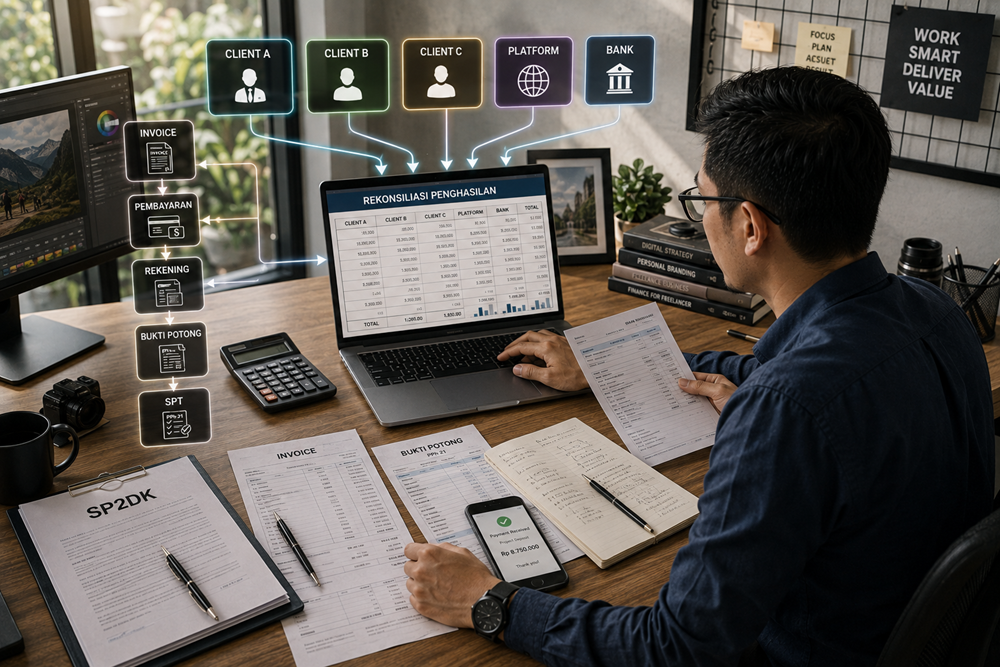
Akibatnya, angka yang terlihat di rekening bank, invoice, bukti potong, pembukuan, dan SPT bisa saja tidak langsung terlihat sama.
Di sinilah SP2DK dapat muncul.
DJP mendefinisikan SP2DK sebagai surat yang diterbitkan KPP untuk meminta penjelasan kepada wajib pajak atas data dan/atau keterangan. Saat ini, DJP mencantumkan bahwa tanggapan atas SP2DK disampaikan paling lama 14 hari, dengan ketentuan mengenai kemungkinan perpanjangan yang juga perlu diperhatikan.
Jadi, apabila seorang freelancer menerima SP2DK karena terdapat perbedaan penghasilan, hal pertama yang sebaiknya dilakukan bukan panik.
Yang perlu dilakukan adalah mencari tahu mengapa angkanya berbeda.
Sebab, perbedaan angka belum tentu berarti ada penghasilan yang sengaja tidak dilaporkan. Tetapi sebaliknya, jangan pula langsung menganggap semua perbedaan pasti merupakan kesalahan data DJP.
Kuncinya adalah rekonsiliasi.
Apa yang Dimaksud Penghasilan Freelancer dan Pekerja Profesional?
Dalam konteks perpajakan, freelancer dan pekerja profesional dapat termasuk kategori pekerjaan bebas, yaitu pekerjaan yang dilakukan orang pribadi dengan keahlian tertentu untuk memperoleh penghasilan dan tidak terikat hubungan kerja.
DJP memberikan contoh pekerjaan bebas antara lain konsultan, dokter, pengacara, akuntan, arsitek, notaris, fotografer, pembuat konten, penerjemah, pemberi jasa dalam berbagai bidang, hingga pengawas atau pengelola proyek.
Artinya, istilah “freelancer” yang digunakan sehari-hari dapat mencakup banyak jenis pekerjaan.
Misalnya:
- konsultan;
- programmer;
- graphic designer;
- fotografer;
- videografer;
- copywriter;
- penerjemah;
- content creator;
- social media specialist;
- trainer;
- coach;
- pengajar;
- arsitek;
- pengawas proyek;
- dan berbagai penyedia jasa profesional lainnya.
Karakter penghasilannya pun berbeda-beda.
Ada yang dibayar per proyek.
Ada yang dibayar per jam.
Ada yang menerima retainer bulanan.
Ada yang mendapatkan uang muka kemudian pelunasan.
Ada pula yang menerima pembayaran melalui platform digital.
Karena itu, ketika muncul SP2DK, cara menjelaskannya juga tidak bisa disamakan dengan pegawai yang hanya menerima satu slip gaji setiap bulan.
Artikel terkait:
Dokter Mendapat SP2DK: Cara Menjelaskan Penghasilan dan Transaksi Rekening
Mengapa Freelancer Bisa Mendapat SP2DK?
Pada dasarnya, SP2DK muncul ketika terdapat data atau informasi yang perlu dimintakan penjelasan dalam rangka pengawasan.
DJP menjelaskan bahwa data yang dimiliki dapat berasal dari berbagai sumber dan kemudian dibandingkan dengan data pelaporan wajib pajak. Jika terdapat ketidaksesuaian yang perlu diklarifikasi, wajib pajak dapat diminta memberikan penjelasan melalui SP2DK.
Bagi freelancer, beberapa situasi yang dapat memunculkan pertanyaan antara lain:
- penghasilan dalam SPT berbeda dengan data pihak lain;
- bukti potong tidak sesuai dengan angka yang dilaporkan;
- mutasi rekening terlihat lebih besar;
- terdapat banyak pembayaran dari klien;
- penghasilan dari beberapa pemberi kerja tidak seluruhnya tercatat;
- terdapat pembayaran melalui platform digital;
- terdapat penghasilan dari luar negeri;
- terdapat transaksi yang dianggap sebagai penghasilan tetapi menurut wajib pajak bukan penghasilan;
- atau terdapat perbedaan antara pencatatan dan data eksternal.
Jadi, ketika freelancer mendapat SP2DK, pertanyaan utamanya adalah:
“Data mana yang berbeda dan mengapa berbeda?”
Penghasilan Freelancer Tidak Selalu Sama dengan Uang yang Masuk Rekening
Ini merupakan konsep paling penting dalam menghadapi SP2DK.
Misalnya selama satu tahun rekening seorang freelancer menunjukkan dana masuk:
Rp1,2 miliar.
Apakah berarti penghasilan freelancer tersebut Rp1,2 miliar?
Belum tentu.
Dana tersebut mungkin terdiri dari:
- Rp800 juta pembayaran jasa;
- Rp150 juta transfer antar rekening sendiri;
- Rp100 juta pinjaman;
- Rp50 juta pengembalian dana;
- Rp50 juta setoran pribadi;
- Rp50 juta transaksi lainnya.
Dalam ilustrasi tersebut, total uang masuk memang Rp1,2 miliar.
Tetapi karakter setiap transaksi berbeda.
Karena itu, freelancer tidak boleh hanya melihat:
Total kredit rekening = penghasilan.
Begitu pula sebaliknya, jangan mengatakan:
Semua transaksi selain pembayaran klien bukan penghasilan.
Setiap transaksi harus ditelusuri.
Perbedaan Penghasilan, Invoice, dan Uang Masuk
Freelancer juga perlu memahami bahwa ada beberapa angka yang bisa muncul dalam satu proyek.
Misalnya seorang konsultan mendapatkan kontrak:
Rp120 juta.
Klien membayar:
- uang muka Rp40 juta;
- termin kedua Rp40 juta;
- pelunasan Rp40 juta.
Sementara invoice mungkin diterbitkan pada tanggal yang berbeda.
Belum lagi jika terdapat pemotongan pajak oleh klien.
Akibatnya:
Nilai jasa
tidak selalu sama dengan:
nilai invoice
dan tidak selalu sama dengan:
uang bersih yang masuk rekening.
Jika freelancer hanya mencocokkan rekening dengan SPT, perbedaan angka sangat mungkin terjadi.
Karena itu, buat hubungan data:
Kontrak → Invoice → Pembayaran → Bukti Potong → Pencatatan → SPT
Contoh Kasus Freelancer Mendapat SP2DK
Bayangkan seorang konsultan bernama Andi menerima SP2DK.
Dalam data yang dipertanyakan terdapat penerimaan:
Rp1.500.000.000
Sedangkan penghasilan yang tercermin dalam pencatatannya:
Rp1.100.000.000
Terdapat selisih:
Rp400 juta.
Andi kemudian memeriksa rekening.
Ia menemukan:
| Transaksi | Nilai |
|---|---|
| Pembayaran klien | Rp1,1 M |
| Transfer antar rekening sendiri | Rp150 jt |
| Pinjaman | Rp100 jt |
| Pengembalian dana | Rp50 jt |
| Total | Rp1,4 M |
Masih ada selisih Rp100 juta.
Setelah ditelusuri, ternyata ada pembayaran dari salah satu klien yang belum masuk pencatatan.
Ini menunjukkan mengapa proses rekonsiliasi sangat penting.
Tanpa rekonsiliasi, Andi mungkin langsung mengatakan:
“Data DJP salah.”
Padahal setelah diperiksa, sebagian data memang benar.
Namun, sebagian lainnya juga bukan penghasilan.
Artikel terkait:
SP2DK Karena Mutasi Rekening: Apakah Semua Uang Masuk Dianggap Penghasilan?
Jangan Langsung Membantah Angka dalam SP2DK
Ketika melihat angka yang lebih besar dari catatan pribadi, respons spontan yang sering muncul adalah:
“Itu bukan penghasilan saya.”
Masalahnya, kalimat tersebut belum menjelaskan apa pun.
AR masih dapat bertanya:
- Kalau bukan penghasilan, uang tersebut berasal dari mana?
- Siapa yang mengirim?
- Mengapa masuk rekening?
- Apa hubungan transaksi tersebut dengan pekerjaan?
- Apakah ada dokumennya?
Karena itu, jawaban yang lebih kuat bukan sekadar membantah.
Melainkan:
mengidentifikasi → mengklasifikasikan → menjelaskan → membuktikan.
Langkah Pertama: Pahami Data yang Dipertanyakan
Sebelum membuka rekening koran, baca SP2DK secara perlahan.
Perhatikan:
- tahun pajak;
- periode;
- jenis data;
- nominal;
- sumber data jika dijelaskan;
- transaksi atau penghasilan yang dipertanyakan;
- dan apa yang diminta untuk dijelaskan.
Misalnya SP2DK menyebut:
“Terdapat data penghasilan dari pihak X sebesar Rp500 juta.”
Jangan langsung memeriksa seluruh rekening selama setahun.
Pertama, cari:
Siapa pihak X?
Pembayaran apa?
Tanggal berapa?
Berapa bruto?
Apakah ada bukti potong?
Apakah sudah masuk pencatatan?
Baru kemudian hubungkan dengan SPT.
Langkah Kedua: Buat Daftar Semua Klien
Freelancer sering memiliki masalah karena terlalu banyak klien.
Satu klien membayar Rp20 juta.
Klien lain Rp50 juta.
Klien lain Rp75 juta.
Ada yang membayar langsung.
Ada yang melalui platform.
Ada yang menggunakan rekening perusahaan.
Jika tidak dibuat daftar, sangat mudah ada transaksi yang terlewat.
Buat tabel:
| Klien | Jenis Jasa | Nilai | Pembayaran | Bukti |
|---|---|---|---|---|
| Klien A | Konsultasi | Rp100 jt | Transfer | Invoice |
| Klien B | Desain | Rp50 jt | Transfer | Invoice |
| Klien C | Training | Rp75 jt | Transfer | Bukti potong |
| Klien D | Proyek digital | Rp125 jt | Platform | Statement |
Dari sini Anda mulai bisa melihat gambaran penghasilan yang sebenarnya.
Langkah Ketiga: Cocokkan dengan Invoice
Invoice sangat penting bagi freelancer.
Jangan hanya menyimpan invoice yang belum dibayar.
Simpan juga hubungan antara:
Invoice → pembayaran → bukti transfer.
Misalnya:
Invoice:
INV-025 = Rp50 juta
Pembayaran:
Rp47,5 juta
Jangan langsung menganggap ada selisih.
Periksa apakah terdapat pemotongan pajak atau komponen lainnya.
Jika ada bukti potong, simpan bersama invoice tersebut.
Langkah Keempat: Cocokkan dengan Bukti Potong
Banyak freelancer merasa bingung karena angka di rekening berbeda dengan angka pada bukti potong.
Misalnya:
Penghasilan bruto = Rp100 juta
Tetapi uang yang diterima:
Rp95 juta.
Jangan langsung menganggap penghasilan hanya Rp95 juta.
Periksa dokumen yang menjelaskan pembayaran dan pemotongan tersebut.
Untuk freelancer yang bekerja dengan banyak perusahaan, bukti potong menjadi salah satu dokumen penting untuk melakukan rekonsiliasi.
Buat daftar:
| Pemberi Penghasilan | Bruto | Pajak Dipotong | Netto | Sudah Dilaporkan? |
|---|---|---|---|---|
| Klien A | Rp100 jt | Rp… | Rp… | Ya |
| Klien B | Rp75 jt | Rp… | Rp… | Ya |
| Klien C | Rp50 jt | Rp… | Rp… | Perlu cek |
Dengan cara ini, perbedaan dapat dilihat dengan lebih jelas.
Langkah Kelima: Periksa Mutasi Rekening
Sekarang buka rekening koran.
Jangan hanya melihat total penerimaan.
Kelompokkan transaksi.
Misalnya:
Pembayaran Klien
Rp700 juta.
Transfer Antar Rekening
Rp100 juta.
Pinjaman
Rp150 juta.
Setoran Pribadi
Rp50 juta.
Pengembalian Dana
Rp25 juta.
Lainnya
Rp25 juta.
Total:
Rp1,05 miliar.
Kemudian cocokkan kembali dengan pencatatan dan SPT.
Bagaimana Jika Freelancer Menggunakan Satu Rekening untuk Semua Transaksi?
Ini sangat umum.
Satu rekening digunakan untuk:
- menerima pembayaran klien;
- membayar tagihan;
- menerima transfer keluarga;
- membayar cicilan;
- menerima pinjaman;
- memindahkan dana ke rekening lain;
- dan kebutuhan pribadi.
Akibatnya, mutasi rekening menjadi sangat sulit dibaca.
Jika kondisi ini terjadi, jangan mencoba mengubah sejarah transaksi.
Lakukan rekonsiliasi.
Pisahkan:
Usaha/pekerjaan
dan
pribadi/non-penghasilan
berdasarkan bukti.
Setelah masalah selesai, sebaiknya mulai gunakan rekening terpisah untuk aktivitas profesional.
Bagaimana Jika Ada Transfer Antar Rekening Sendiri?
Misalnya freelancer memiliki:
- rekening BCA;
- rekening Mandiri.
Kemudian Rp100 juta dipindahkan dari BCA ke Mandiri.
Jika hanya melihat rekening Mandiri, transaksi tersebut terlihat sebagai:
Penerimaan Rp100 juta.
Padahal tidak ada penghasilan baru.
Dalam menjawab SP2DK, tunjukkan:
rekening asal → rekening tujuan → bukti transfer.
Jika kedua rekening memang milik wajib pajak yang sama, dokumentasi tersebut membantu menjelaskan karakter transaksi.
Artikel terkait:
Pemilik Toko Mendapat SP2DK karena Mutasi Rekening: Bagaimana Cara Menjawabnya?
Bagaimana Jika Uang yang Masuk Merupakan Pinjaman?
Misalnya freelancer menerima:
Rp200 juta
dari pihak lain.
Jika memang merupakan pinjaman, jangan hanya menulis:
“Rp200 juta adalah pinjaman.”
Sediakan bukti yang relevan, misalnya:
- perjanjian pinjaman;
- bukti transfer;
- identitas pihak pemberi pinjaman;
- jadwal pengembalian;
- bukti pembayaran kembali jika ada.
Tujuannya adalah menunjukkan bahwa transaksi tersebut memang memiliki karakter sebagai pinjaman.
Jangan membuat dokumen fiktif setelah menerima SP2DK.
Jika dokumentasi formal tidak tersedia, gunakan bukti yang benar-benar ada dan jelaskan faktanya secara jujur.
Bagaimana Jika Freelancer Menerima Uang Muka?
Misalnya seorang fotografer mendapatkan proyek:
Rp60 juta.
Klien membayar:
Rp20 juta sebagai uang muka.
Kemudian sisanya:
Rp40 juta setelah pekerjaan selesai.
Buat dokumentasi:
Kontrak → Uang muka → Pekerjaan → Pelunasan.
Jangan sampai uang muka dicatat tanpa memahami bagaimana transaksi tersebut diperlakukan dalam pencatatan dan perpajakan.
Jika SP2DK mempertanyakan pembayaran tersebut, kontrak dan bukti pembayaran dapat membantu menjelaskan hubungan transaksi.
Bagaimana Jika Penghasilan Freelancer Berasal dari Marketplace atau Platform Digital?
Ini semakin umum.
Misalnya freelancer menerima pekerjaan melalui platform.
Klien membayar:
Rp10 juta.
Tetapi platform memotong:
Rp1 juta.
Dana yang masuk rekening:
Rp9 juta.
Jika freelancer hanya mencatat Rp9 juta sebagai penghasilan tanpa memahami dokumen platform, bisa terjadi ketidaksesuaian.
Karena itu, simpan:
- statement platform;
- invoice;
- fee platform;
- bukti pembayaran;
- dan rekening koran.
Kemudian tentukan angka mana yang merupakan penghasilan bruto dan bagaimana biaya atau potongan tersebut diperlakukan sesuai ketentuan yang berlaku.
Bagaimana Jika Freelancer Menerima Penghasilan dari Luar Negeri?
Ini juga dapat menjadi sumber perbedaan.
Misalnya seorang programmer Indonesia mendapatkan proyek dari perusahaan luar negeri.
Pembayaran mungkin melalui:
- bank;
- PayPal;
- Payoneer;
- Wise;
- atau platform lainnya.
Dana yang diterima bisa berbeda karena:
- kurs;
- biaya platform;
- biaya transfer;
- waktu settlement;
- dan perbedaan tanggal transaksi.
Jangan hanya menggunakan angka yang terlihat di rekening rupiah.
Simpan dokumen transaksi dan lakukan rekonsiliasi secara konsisten.
Untuk aspek pajak internasional, terutama jika berkaitan dengan kredit pajak luar negeri atau status pihak pembayar, analisisnya dapat menjadi lebih kompleks dan sebaiknya disesuaikan dengan kondisi konkret.
Bagaimana Jika Freelancer Mendapat Bayaran dalam Bentuk Barang?
Misalnya seorang content creator mendapatkan:
Rp20 juta
dan produk senilai:
Rp10 juta
sebagai kompensasi kerja sama.
Jangan otomatis hanya mencatat uang Rp20 juta.
Transaksi non-tunai juga perlu dianalisis berdasarkan substansi dan ketentuan perpajakan yang berlaku.
Simpan:
- kontrak;
- invoice;
- bukti kerja sama;
- dokumen barang;
- dan komunikasi transaksi.
Ini penting karena data pihak ketiga tidak selalu muncul dalam bentuk transfer bank.
Penghasilan Freelancer dari Banyak Sumber Harus Direkonsiliasi
Misalnya seorang freelancer memperoleh:
| Sumber | Penghasilan |
|---|---|
| Konsultasi | Rp300 jt |
| Desain | Rp200 jt |
| Training | Rp150 jt |
| Content creation | Rp100 jt |
| Proyek luar negeri | Rp250 jt |
| Total | Rp1 M |
Kemudian rekening menunjukkan:
Rp1,2 miliar.
Jangan langsung menganggap ada Rp200 juta penghasilan tersembunyi.
Cari tahu:
- transfer antar rekening;
- pinjaman;
- setoran pribadi;
- refund;
- transaksi aset;
- atau penerimaan lain.
Namun, jangan pula menganggap seluruh selisih tersebut bukan penghasilan tanpa melakukan penelusuran.
Bagaimana dengan NPPN?
Untuk orang pribadi yang memperoleh penghasilan dari pekerjaan bebas, DJP menjelaskan bahwa wajib pajak yang tidak menyelenggarakan pembukuan dapat menggunakan Norma Penghitungan Penghasilan Neto (NPPN) apabila memenuhi persyaratan yang ditentukan.
Salah satu kriteria yang dijelaskan DJP adalah jumlah penghasilan bruto gabungan seluruh anggota keluarga dalam satu tahun tidak melebihi Rp4,8 miliar, disertai kewajiban menyampaikan pemberitahuan penggunaan norma sesuai batas waktu yang berlaku.
Ini penting bagi freelancer.
Sebab, seseorang mungkin berpikir:
“Saya tidak punya pembukuan, berarti penghasilan saya tidak perlu dicatat.”
Itu tidak tepat.
Jika menggunakan mekanisme pencatatan/NPPN sesuai ketentuan, freelancer tetap perlu memiliki data yang dapat menjelaskan:
berapa penghasilan bruto yang diterima dan dari mana sumbernya.
NPPN bukan berarti freelancer bebas dari pencatatan.
Bagaimana Jika Penghasilan dalam SPT Lebih Kecil daripada Data DJP?
Ini adalah situasi yang harus ditangani secara objektif.
Misalnya:
Data DJP: Rp1 miliar
SPT: Rp700 juta
Selisih:
Rp300 juta.
Buat rekonsiliasi:
| Selisih | Nilai |
|---|---|
| Transfer antar rekening | Rp100 jt |
| Pinjaman | Rp75 jt |
| Pengembalian dana | Rp25 jt |
| Penghasilan belum tercatat | Rp100 jt |
| Total | Rp300 jt |
Perhatikan bahwa dalam contoh ini terdapat:
Rp100 juta penghasilan yang belum tercatat.
Jangan memaksakan seluruh selisih menjadi transaksi non-penghasilan.
Jika memang terdapat penghasilan yang belum dilaporkan, identifikasi dan evaluasi langkah koreksinya.
Bagaimana Jika Justru Data DJP Lebih Kecil?
Kondisinya bisa saja sebaliknya.
Misalnya:
Data DJP: Rp800 juta
Catatan freelancer: Rp1 miliar.
Jangan otomatis menganggap:
“Berarti saya aman.”
Periksa juga.
Bisa saja ada data pihak ketiga yang belum lengkap.
Yang penting adalah SPT dan administrasi freelancer menggambarkan keadaan yang sebenarnya sesuai ketentuan.
Bagaimana Menyusun Surat Jawaban SP2DK untuk Freelancer?
Surat tanggapan sebaiknya tidak berupa cerita panjang tanpa struktur.
Gunakan pola:
1. Identitas
Nama, NPWP/NIK sesuai kebutuhan administrasi, dan referensi SP2DK.
2. Data yang Dipertanyakan
Tuliskan angka atau transaksi yang diminta penjelasannya.
3. Rekonsiliasi
Jelaskan dari mana angka tersebut berasal.
4. Penjelasan
Uraikan transaksi satu per satu.
5. Dokumen Pendukung
Cantumkan bukti yang tersedia.
6. Kesimpulan
Sampaikan hasil rekonsiliasi dan posisi sebenarnya.
Contoh Narasi Jawaban SP2DK Freelancer
Misalnya data yang dipertanyakan:
Rp1,2 miliar
sedangkan penghasilan yang dilaporkan:
Rp900 juta.
Setelah direkonsiliasi, Rp300 juta merupakan transfer antar rekening dan pinjaman.
Contoh narasi:
“Sehubungan dengan SP2DK yang meminta penjelasan atas data penerimaan sebesar Rp1.200.000.000, setelah dilakukan penelusuran terhadap mutasi rekening dan dokumen transaksi, dapat kami jelaskan bahwa penerimaan tersebut terdiri atas pembayaran atas jasa profesional serta beberapa transaksi yang bukan merupakan penerimaan jasa. Selisih antara data penerimaan dengan penghasilan yang telah dilaporkan terutama berasal dari transfer antar rekening milik sendiri dan penerimaan pinjaman. Rincian transaksi, rekonsiliasi, serta dokumen pendukung atas masing-masing transaksi kami lampirkan sebagai bagian yang tidak terpisahkan dari tanggapan ini.”
Setelah itu, berikan tabel.
Jangan hanya mengandalkan paragraf.
Buat Tabel Rekonsiliasi agar AR Mudah Memahami
Misalnya:
| Kategori | Nilai | Keterangan | Bukti |
|---|---|---|---|
| Jasa profesional | Rp900 jt | Pembayaran klien | Invoice/bukti potong |
| Transfer sendiri | Rp150 jt | Antar rekening | Rekening koran |
| Pinjaman | Rp100 jt | Pinjaman | Perjanjian |
| Refund | Rp50 jt | Pengembalian dana | Bukti transaksi |
| Total | Rp1,2 M |
Dengan tabel tersebut, jawaban menjadi lebih mudah ditelusuri.
Prinsipnya:
Jangan hanya memberikan angka. Berikan cerita transaksi di balik angka tersebut.
Bagaimana Jika Tidak Semua Penghasilan Memiliki Invoice?
Ini sering terjadi pada freelancer kecil.
Misalnya pekerjaan dilakukan berdasarkan:
- chat;
- email;
- quotation;
- transfer;
- atau kesepakatan sederhana.
Jangan membuat invoice fiktif setelah menerima SP2DK hanya agar dokumentasi terlihat rapi.
Gunakan bukti yang benar-benar tersedia:
- email;
- WhatsApp;
- kontrak;
- quotation;
- bukti transfer;
- hasil pekerjaan;
- purchase order;
- atau dokumen lain yang relevan.
Kemudian jelaskan kondisi sebenarnya.
Bagaimana Jika Klien Tidak Memberikan Bukti Potong?
Jika penghasilan memang telah dipotong pajak tetapi bukti potong belum tersedia, lakukan penelusuran kepada pihak pemotong.
Jangan langsung menghapus transaksi dari pencatatan hanya karena bukti potong belum diterima.
Simpan bukti komunikasi dan dokumen pembayaran yang tersedia.
Jika angka dalam SP2DK berasal dari data pihak ketiga, justru rekonsiliasi menjadi semakin penting.
Jangan Menganggap “Freelancer” Berarti Tidak Perlu Administrasi
Ini adalah salah satu jebakan terbesar.
Karena tidak memiliki kantor, tidak berarti freelancer tidak membutuhkan administrasi.
Justru semakin banyak klien, semakin penting pencatatan.
Minimal simpan:
Daftar klien
Invoice
Bukti pembayaran
Bukti potong
Rekening
Pengeluaran
Kontrak
Dokumen proyek
Dengan sistem sederhana tersebut, freelancer dapat mengetahui penghasilan sebenarnya tanpa harus menunggu SP2DK.
Bagaimana Jika Freelancer Tidak Punya Pembukuan?
Jangan langsung menyerah.
Lakukan rekonstruksi dari data yang ada.
Mulai dari:
Rekening bank
↓
Invoice
↓
Bukti transfer
↓
Bukti potong
↓
Data platform
↓
Kontrak
↓
SPT
Kemudian susun kembali penghasilan berdasarkan periode.
Namun, apakah seseorang wajib menyelenggarakan pembukuan atau dapat menggunakan pencatatan/NPPN perlu dilihat berdasarkan kondisi dan ketentuan yang berlaku. DJP menjelaskan mekanisme NPPN bagi orang pribadi dengan pekerjaan bebas yang memenuhi persyaratan tertentu.
Berapa Lama Waktu Menjawab SP2DK?
Saat ini DJP mencantumkan bahwa tanggapan SP2DK disampaikan paling lambat 14 hari sejak penerbitan SP2DK. Artikel DJP terbaru juga menjelaskan adanya kemungkinan mengajukan permohonan perpanjangan secara tertulis paling lama 7 hari, sepanjang permohonan tersebut diajukan sebelum batas waktu tanggapan berakhir.
Karena itu, freelancer sebaiknya tidak menunggu hari terakhir.
Jika sumber penghasilan berasal dari sepuluh atau dua puluh klien, proses rekonsiliasi dapat memerlukan waktu.
Mulailah segera.
Apakah SP2DK Berarti Freelancer Akan Diperiksa?
Tidak otomatis.
SP2DK merupakan sarana permintaan penjelasan dalam kegiatan pengawasan.
Namun, bukan berarti surat tersebut boleh diabaikan.
DJP menjelaskan bahwa apabila wajib pajak tidak memberikan klarifikasi atau tidak dapat menjelaskan data yang diminta, terdapat kemungkinan tindak lanjut sesuai proses pengawasan yang berlaku.
Karena itu, posisi terbaik adalah:
jangan panik, tetapi jangan mengabaikan.
Gunakan SP2DK sebagai kesempatan untuk menjelaskan kondisi sebenarnya.
Artikel terkait:
Apakah SP2DK Berarti Saya Akan Diperiksa Pajak? Ini Penjelasannya
Kesalahan Freelancer Saat Menjawab SP2DK
Ada beberapa kesalahan yang sebaiknya dihindari.
Menganggap semua mutasi rekening sebagai penghasilan
Tidak selalu benar.
Menganggap semua mutasi rekening bukan penghasilan
Juga tidak benar.
Hanya mengirim rekening koran
Rekening koran tidak selalu menjelaskan karakter transaksi.
Tidak mencocokkan bukti potong
Padahal angka bruto dan uang bersih dapat berbeda.
Tidak membuat daftar klien
Akibatnya pembayaran dari klien mudah terlewat.
Mengabaikan penghasilan dari platform
Platform digital juga perlu diperhitungkan dalam rekonsiliasi.
Mengarang dokumen
Jangan membuat bukti fiktif.
Menyamakan omzet dengan laba
Penghasilan bruto dan keuntungan adalah konsep berbeda.
Menjawab terlalu umum
“Semua sudah sesuai” tidak cukup jika ada data yang perlu dijelaskan.
Menunggu sampai hari terakhir
Semakin banyak klien, semakin lama proses rekonsiliasinya.
Checklist Freelancer yang Mendapat SP2DK
Sebelum menyampaikan jawaban, periksa:
- SP2DK sudah dibaca dengan teliti.
- Tahun pajak sudah dipastikan.
- Data yang dipertanyakan sudah diketahui.
- Daftar klien sudah dibuat.
- Invoice sudah dikumpulkan.
- Bukti pembayaran sudah dikumpulkan.
- Bukti potong sudah diperiksa.
- Rekening koran sudah diperoleh.
- Transfer antar rekening sudah dipisahkan.
- Pinjaman sudah ditelusuri.
- Refund/pengembalian dana sudah dipisahkan.
- Pembayaran melalui platform sudah diperiksa.
- Penghasilan luar negeri sudah ditelusuri jika ada.
- Pencatatan sudah dibandingkan dengan SPT.
- Selisih sudah dibuatkan rekonsiliasi.
- Dokumen pendukung sudah diberi indeks.
- Surat jawaban sudah direview.
- Batas waktu tanggapan sudah diperhatikan.
Download Template Jawaban SP2DK untuk Freelancer
Jika Anda seorang freelancer, konsultan, pekerja profesional, atau pekerja bebas yang sedang menerima SP2DK karena penghasilan berbeda dengan data DJP, jangan mulai menyusun jawaban dari halaman kosong.
Gunakan Template Jawaban SP2DK Gratis untuk membantu menyusun:
- surat tanggapan;
- tabel rekonsiliasi penghasilan;
- daftar klien;
- daftar invoice;
- rekonsiliasi rekening;
- penjelasan transfer non-penghasilan;
- daftar bukti potong;
- dan daftar dokumen pendukung.
👉 Download Template Jawaban SP2DK Gratis
Gunakan pola:
Data DJP → Data Klien → Rekening → Rekonsiliasi → Penjelasan → Bukti
Template membantu membuat jawaban lebih terstruktur.
Tetapi seluruh angka dan keterangan harus tetap disesuaikan dengan kondisi transaksi yang sebenarnya.
FAQ SP2DK Freelancer dan Pekerja Profesional
Freelancer dapat menerima SP2DK apabila terdapat data atau keterangan yang perlu dijelaskan dalam kegiatan pengawasan, misalnya perbedaan antara penghasilan yang dilaporkan dengan data yang dimiliki DJP.
Tidak otomatis. Rekening dapat berisi pembayaran jasa sekaligus transaksi lain seperti transfer antar rekening, pinjaman, pengembalian dana, atau transaksi non-penghasilan lainnya. Setiap transaksi harus ditelusuri berdasarkan fakta dan bukti.
Buat daftar seluruh klien, kemudian cocokkan kontrak/invoice, pembayaran, bukti potong, rekening, pencatatan, dan SPT.
Periksa apakah terdapat pemotongan pajak, biaya platform, atau komponen lain yang menyebabkan nilai bersih berbeda dari nilai bruto. Gunakan dokumen pembayaran dan bukti potong untuk melakukan rekonsiliasi.
Lakukan rekonsiliasi transaksi. Pisahkan transaksi profesional dan pribadi berdasarkan bukti yang tersedia. Setelah itu, sebaiknya gunakan rekening terpisah agar administrasi lebih mudah.
Kewajiban pembukuan atau pencatatan bergantung pada kondisi wajib pajak dan ketentuan yang berlaku. DJP menjelaskan bahwa orang pribadi yang memperoleh penghasilan dari pekerjaan bebas dan memenuhi persyaratan tertentu dapat menggunakan NPPN apabila tidak menyelenggarakan pembukuan.
Tidak tepat jika disimpulkan demikian. Batas tersebut berkaitan dengan salah satu kriteria penggunaan NPPN, yang juga memiliki persyaratan lainnya, termasuk pemberitahuan penggunaan norma.
Jelaskan sebagai pinjaman apabila memang demikian faktanya dan siapkan bukti yang tersedia, seperti perjanjian, bukti transfer, dan dokumen pengembalian.
Tunjukkan rekening asal dan tujuan serta bukti transfer untuk menunjukkan bahwa transaksi tersebut merupakan perpindahan dana antar rekening sendiri.
Lakukan rekonsiliasi berdasarkan kontrak, invoice, bukti pembayaran, platform pembayaran, kurs, biaya transfer, serta dokumen perpajakan yang relevan. Perlakuan pajaknya perlu dilihat berdasarkan kondisi transaksi dan ketentuan yang berlaku.
Jangan membuat klasifikasi palsu untuk menghilangkannya. Identifikasi transaksi, periode, dan dampak perpajakannya, kemudian evaluasi langkah koreksi yang diperlukan.
DJP saat ini mencantumkan batas tanggapan paling lama 14 hari. Dalam ketentuan terbaru yang dijelaskan DJP, terdapat mekanisme permohonan perpanjangan secara tertulis paling lama 7 hari dengan syarat diajukan sebelum batas waktu tanggapan berakhir.
Kesimpulan
SP2DK untuk freelancer dan pekerja profesional tidak selalu berarti ada kesalahan pajak.
Namun, SP2DK juga bukan surat yang sebaiknya diabaikan.
Ketika terdapat perbedaan penghasilan, langkah paling penting adalah mencari tahu asal perbedaan tersebut.
Mulailah dari:
Klien
↓
Kontrak
↓
Invoice
↓
Pembayaran
↓
Bukti Potong
↓
Rekening
↓
Pencatatan
↓
SPT
Jika terdapat selisih, jangan langsung membantah.
Telusuri.
Jika uang tersebut merupakan transfer antar rekening, tunjukkan rekening asal.
Jika pinjaman, tunjukkan bukti pinjaman.
Jika refund, tunjukkan dokumen pengembaliannya.
Jika pembayaran klien, cocokkan dengan invoice dan bukti potong.
Jika ternyata memang merupakan penghasilan yang belum dilaporkan, akui berdasarkan fakta dan evaluasi langkah koreksinya.
Yang paling penting, jangan membuat cerita baru hanya karena ingin membuat angka terlihat sama.
Jawaban SP2DK yang baik bukan jawaban yang memaksa semua angka menjadi sama.
Jawaban yang baik adalah jawaban yang mampu menjelaskan:
“Mengapa angka ini berbeda, apa sebenarnya transaksi tersebut, dan apa bukti yang mendukung penjelasan saya?”
Bagi freelancer, pencatatan sederhana sebenarnya sudah sangat membantu.
Simpan invoice.
Simpan kontrak.
Simpan bukti pembayaran.
Simpan bukti potong.
Pisahkan rekening jika memungkinkan.
Dan lakukan rekonsiliasi secara berkala.
Dengan begitu, ketika “surat cinta” dari kantor pajak datang, Anda tidak perlu mengandalkan ingatan.
Anda tinggal membuka data dan menunjukkan alur transaksinya.
Karena dalam menghadapi SP2DK, angka yang dapat dijelaskan jauh lebih kuat daripada angka yang sekadar terlihat benar.


