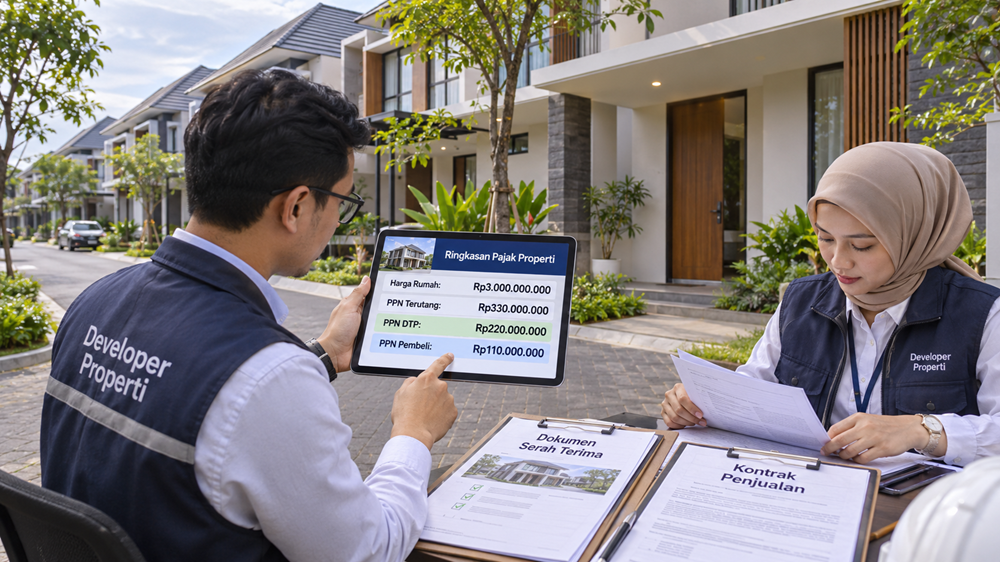

Bisnis properti memiliki karakteristik transaksi yang berbeda dengan perdagangan barang pada umumnya. Dalam penjualan rumah atau apartemen, pembayaran sering dilakukan secara bertahap, mulai dari booking fee, uang muka atau down payment (DP), cicilan kepada developer, hingga pelunasan melalui fasilitas Kredit Pemilikan Rumah (KPR).
Persoalan perpajakan kemudian muncul ketika developer harus menentukan kapan Pajak Pertambahan Nilai (PPN) terutang. Apakah PPN harus dipungut ketika pembeli membayar DP, saat akad kredit dengan bank, ketika Akta Jual Beli (AJB) ditandatangani, atau setelah rumah diserahterimakan?
Pertanyaan tersebut penting karena kesalahan menentukan saat terutang PPN dapat berdampak pada keterlambatan penerbitan Faktur Pajak, kekeliruan pelaporan SPT Masa PPN, hingga risiko sanksi administrasi.
Terlebih lagi, pemerintah memberikan fasilitas PPN Ditanggung Pemerintah (PPN DTP) untuk pembelian rumah tapak dan satuan rumah susun tertentu sepanjang tahun 2026 melalui Peraturan Menteri Keuangan Nomor 90 Tahun 2025.
Artikel ini membahas perlakuan PPN bagi developer properti, mulai dari objek pajak, tarif dan dasar pengenaan pajak, transaksi pembayaran bertahap, hingga ketentuan insentif PPN DTP yang perlu dipahami oleh developer, tax staff, dan pembeli properti.
Apakah Developer Properti Wajib Memungut PPN?
Pada prinsipnya, developer properti yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) wajib memungut PPN atas penyerahan Barang Kena Pajak (BKP) yang dilakukan dalam kegiatan usahanya, sepanjang penyerahan tersebut tidak memperoleh fasilitas atau pengecualian sesuai ketentuan perpajakan.
Dasar hukumnya terdapat dalam Pasal 4 ayat (1) huruf a Undang-Undang PPN, yang mengatur pengenaan PPN atas penyerahan BKP di dalam Daerah Pabean yang dilakukan oleh pengusaha.
Dalam kegiatan developer properti, penyerahan yang dapat menjadi objek PPN antara lain penjualan rumah tapak, apartemen, rumah toko (ruko), rumah kantor (rukan), serta properti komersial lainnya.
Namun, tidak semua transaksi properti otomatis memiliki perlakuan PPN yang sama.
Misalnya, penjualan rumah umum yang memenuhi persyaratan tertentu dapat memperoleh fasilitas pembebasan PPN. Sementara itu, penjualan rumah tapak dan apartemen tertentu pada 2026 dapat memperoleh fasilitas PPN DTP.
Hal penting yang perlu diperhatikan adalah PPN atas penjualan properti tidak semata-mata ditentukan oleh jenis bangunannya, tetapi juga status penjual, karakteristik transaksi, dan fasilitas perpajakan yang berlaku.
Dengan demikian, developer perlu memastikan status PKP, jenis properti yang diserahkan, serta apakah transaksi memenuhi persyaratan fasilitas PPN sebelum menentukan perlakuan pajaknya.
Berapa Tarif PPN Developer Properti Tahun 2026?
Sejak 1 Januari 2025, tarif PPN menurut Undang-Undang Harmonisasi Peraturan Perpajakan adalah 12%. Namun, penghitungan PPN untuk barang dan jasa selain yang mendapat perlakuan sebagai barang mewah tertentu menggunakan Dasar Pengenaan Pajak (DPP) nilai lain sebesar 11/12 dari harga jual atau penggantian.
Ketentuan ini antara lain diatur dalam PMK Nomor 131 Tahun 2024 dan ketentuan terkait dalam PMK Nomor 11 Tahun 2025 sebagaimana telah diubah dengan PMK Nomor 53 Tahun 2025.
Untuk penjualan properti yang tidak termasuk dalam kategori barang mewah yang dikenai PPN sebesar 12% dari harga jual penuh, penghitungan PPN secara umum menjadi:
PPN=12% x 11/12 x Harga Jual
Hasilnya setara dengan 11% dari harga jual sebelum PPN. Mekanisme penghitungan dengan DPP nilai lain ini juga digunakan dalam contoh transaksi properti pada lampiran PMK Nomor 90 Tahun 2025. Direktorat Jenderal Pajak+2
Contoh Menghitung PPN Penjualan Rumah oleh Developer
Misalnya, PT Graha Sejahtera merupakan developer properti yang telah dikukuhkan sebagai PKP. Perusahaan menjual satu unit rumah dengan harga Rp1.000.000.000 di luar PPN.
Dalam contoh ini, transaksi diasumsikan tidak memperoleh fasilitas pembebasan atau PPN DTP serta tidak termasuk penyerahan yang mendapat perlakuan khusus sebagai barang mewah.
| Komponen | Nilai |
|---|---|
| Harga jual rumah | Rp1.000.000.000 |
| DPP nilai lain (11/12) | Rp916.666.666,67 |
| PPN 12% × DPP | Rp110.000.000 |
| Total harga termasuk PPN | Rp1.110.000.000 |
Dengan demikian, PPN yang harus dipungut developer adalah Rp110.000.000.
Perlu dipahami bahwa penggunaan tarif 12% dalam penghitungan tersebut bukan berarti seluruh pembeli properti harus membayar PPN efektif sebesar 12%. Untuk penyerahan yang menggunakan DPP nilai lain 11/12, beban PPN tetap setara 11% dari harga jual.
Adapun properti yang memenuhi kriteria sebagai barang mewah perlu dianalisis tersendiri, termasuk kemungkinan pengenaan Pajak Penjualan atas Barang Mewah (PPnBM).
Kapan PPN Developer Properti Terutang?
Salah satu persoalan yang paling sering ditemukan dalam administrasi perpajakan perusahaan properti adalah perbedaan waktu antara pembayaran pembeli dengan penyerahan unit.
Dalam praktiknya, developer dapat menerima pembayaran beberapa bulan bahkan beberapa tahun sebelum bangunan selesai.
Berdasarkan Pasal 11 Undang-Undang PPN, PPN pada prinsipnya terutang pada saat penyerahan BKP. Namun, apabila pembayaran diterima sebelum penyerahan, PPN terutang pada saat pembayaran tersebut diterima.
Ketentuan pembuatan Faktur Pajak juga diatur dalam Pasal 13 Undang-Undang PPN dan peraturan pelaksanaannya.
Artinya, developer tidak dapat selalu menunggu sampai AJB ditandatangani atau bangunan selesai dibangun untuk memungut dan melaporkan PPN.
1. Saat Menerima Uang Muka atau DP
Apabila developer menerima pembayaran DP sebelum rumah diserahkan, penerimaan tersebut pada prinsipnya menimbulkan kewajiban PPN atas jumlah pembayaran yang diterima.
Sebagai contoh, harga rumah Rp1,5 miliar, sedangkan pembeli membayar DP Rp300 juta.
Dengan asumsi harga sebelum PPN dan transaksi mengikuti penghitungan PPN efektif 11%, developer harus menghitung PPN atas DP tersebut sebesar:
Rp300.000.000 × 11% = Rp33.000.000.
Developer juga wajib membuat Faktur Pajak sesuai saat penerimaan pembayaran.
2. Saat Menerima Cicilan dari Pembeli
Apabila pembeli melakukan pembayaran secara bertahap sebelum penyerahan rumah, setiap penerimaan pembayaran tersebut pada prinsipnya perlu diperhatikan sebagai saat terutangnya PPN.
Misalnya, setelah membayar DP, pembeli melakukan tiga kali cicilan kepada developer. PPN atas masing-masing pembayaran dihitung berdasarkan jumlah yang diterima dan ketentuan penghitungan yang berlaku.
3. Saat Pelunasan atau Penyerahan Properti
Ketika developer menyerahkan properti, kewajiban PPN atas nilai penyerahan yang belum dikenai PPN harus diperhitungkan.
Apabila seluruh harga jual telah dibayar dan PPN telah dipungut sesuai ketentuan sebelum penyerahan, developer perlu memastikan bahwa tidak terjadi pemungutan PPN dua kali atas nilai transaksi yang sama.
Dalam penggunaan sistem Coretax DJP, pembuatan Faktur Pajak uang muka dan pelunasan harus memperhatikan hubungan antara transaksi awal dengan transaksi berikutnya.
Ketentuan administrasi Faktur Pajak tersebut antara lain dijelaskan dalam PER-11/PJ/2025 dan panduan resmi DJP mengenai pembuatan Faktur Pajak uang muka dan pelunasan di Coretax. Direktorat Jenderal Pajak+1
Contoh Perhitungan PPN Developer dengan Pembayaran Bertahap
Untuk mempermudah pemahaman, perhatikan ilustrasi berikut.
PT Sentosa Property menjual satu unit rumah seharga Rp2.000.000.000 di luar PPN. Pembeli melakukan pembayaran dalam tiga tahap. Rumah diserahterimakan setelah pembayaran terakhir.
Transaksi ini diasumsikan tidak menggunakan fasilitas PPN DTP maupun fasilitas PPN lainnya dan dikenai PPN efektif 11%.
| Tahap | Pembayaran | PPN |
|---|---|---|
| DP pertama | Rp400.000.000 | Rp44.000.000 |
| Cicilan kedua | Rp600.000.000 | Rp66.000.000 |
| Pelunasan | Rp1.000.000.000 | Rp110.000.000 |
| Total | Rp2.000.000.000 | Rp220.000.000 |
Dari ilustrasi tersebut, total PPN atas penjualan rumah sebesar Rp220.000.000.
Meskipun rumah baru diserahkan setelah pembayaran terakhir, developer tetap harus memperhatikan kewajiban penerbitan Faktur Pajak pada setiap penerimaan pembayaran yang terjadi sebelum penyerahan.
Bagi tax staff perusahaan properti, pencatatan tersebut sebaiknya direkonsiliasi dengan kartu piutang konsumen, rekening penerimaan pembayaran, perjanjian penjualan, dan Faktur Pajak yang telah diterbitkan.
Tujuannya agar seluruh penerimaan yang menjadi dasar pemungutan PPN dapat ditelusuri dan tidak ada transaksi yang terlewat dalam pelaporan SPT Masa PPN.
Fasilitas PPN Ditanggung Pemerintah untuk Rumah dan Apartemen Tahun 2026
Selain penghitungan PPN secara umum, developer properti perlu memperhatikan fasilitas PPN Ditanggung Pemerintah atau PPN DTP.
Melalui PMK Nomor 90 Tahun 2025, pemerintah memberikan insentif PPN DTP untuk penyerahan rumah tapak dan satuan rumah susun tertentu sepanjang tahun 2026.
Fasilitas tersebut ditujukan untuk mendorong pembelian properti sekaligus mendukung sektor perumahan.
Dalam ketentuan ini, PPN yang seharusnya terutang atas bagian harga jual tertentu ditanggung oleh pemerintah sehingga pembeli tidak perlu menanggung bagian PPN tersebut.
Berapa Besar PPN DTP Properti Tahun 2026?
FASILITAS PPN DTP 2026 — PMK 90/2025
Batas harga properti
Rp5 Miliar
Bagian harga yang mendapat DTP
Rp2 Miliar
Persentase PPN ditanggung
100%
Masa fasilitas
Jan–Des 2026
Angka Rp2 miliar merupakan batas bagian harga jual yang PPN-nya ditanggung pemerintah, bukan batas maksimum harga rumah.
Berdasarkan Pasal 7 PMK Nomor 90 Tahun 2025, insentif diberikan sebesar 100% dari PPN terutang atas bagian harga jual sampai dengan Rp2 miliar untuk rumah tapak atau satuan rumah susun dengan harga jual paling banyak Rp5 miliar.
Dengan demikian, pembelian rumah senilai Rp3 miliar masih dapat memperoleh insentif. Namun, PPN atas bagian harga jual yang melebihi Rp2 miliar tetap harus ditanggung oleh pembeli sesuai ketentuan. JDIH Kementerian Keuangan+1
Syarat Mendapatkan PPN DTP Properti 2026
Fasilitas PPN DTP tidak diberikan secara otomatis kepada setiap pembeli rumah. Developer dan pembeli harus memenuhi persyaratan yang telah ditetapkan.
Secara umum, persyaratannya meliputi:
- Rumah tapak atau satuan rumah susun merupakan unit baru yang diserahkan oleh PKP developer yang menyelenggarakan pembangunannya.
- Harga jual properti paling tinggi Rp5 miliar dan kondisi properti telah siap huni pada saat diserahterimakan.
- Unit memiliki kode identitas rumah dan belum pernah dipindahtangankan.
- AJB di hadapan PPAT atau PPJB lunas di hadapan notaris ditandatangani selama 1 Januari–31 Desember 2026, disertai serah terima nyata yang dibuktikan dengan Berita Acara Serah Terima (BAST) dalam periode yang sama.
- Uang muka atau cicilan pertama tidak dibayarkan sebelum 1 Januari 2026.
- Pembeli merupakan orang pribadi yang memenuhi persyaratan identitas dan kepemilikan, dengan pemanfaatan fasilitas untuk satu unit selama periode ketentuan ini.
- Developer membuat Faktur Pajak dan melaksanakan kewajiban pelaporan serta pendaftaran BAST sesuai persyaratan.
Warga Negara Asing yang memiliki NPWP juga dapat memanfaatkan fasilitas sepanjang memenuhi ketentuan kepemilikan properti oleh warga asing.
Khusus pendaftaran BAST, Pasal 3 ayat (3) PMK Nomor 90 Tahun 2025 mengharuskan developer mendaftarkannya melalui aplikasi yang ditentukan paling lambat akhir bulan berikutnya setelah bulan serah terima.
Selain itu, unit yang telah memperoleh fasilitas pembebasan PPN tidak dapat sekaligus menggunakan insentif PPN DTP. Kementerian Keuangan Republik Indonesia+1
Simulasi PPN Developer Properti dengan Fasilitas PPN DTP 2026
Berikut simulasi untuk melihat perbedaan antara penjualan properti biasa dengan penjualan yang memenuhi syarat PPN DTP.
Kalkulator Simulasi PPN Properti 2026
Ilustrasi
Masukkan harga jual sebelum PPN. Simulasi menggunakan PPN efektif 11% dan tidak mencakup properti dengan perlakuan pajak khusus.
Harga jual properti
Rp3.000.000.000
Rp500 jutaRp6 miliarTransaksi memenuhi seluruh syarat PPN DTP 2026 selain batas harga
PPN terutang sebelum insentif
Rp330.000.000
PPN ditanggung pemerintah
− Rp220.000.000
PPN dibayar pembeli
Rp110.000.000
Total pembayaran termasuk PPN yang ditanggung pembeli
Rp3.110.000.000
Hasil kalkulator bukan penetapan kelayakan fasilitas. Kelayakan aktual bergantung pada tanggal transaksi, dokumen, status pembeli, klasifikasi objek, dan seluruh persyaratan PMK 90/2025.
Contoh: Developer Menjual Rumah Seharga Rp1,5 Miliar
PT Graha Indah menjual rumah baru senilai Rp1.500.000.000 pada 2026. Rumah memenuhi persyaratan fasilitas PPN DTP, termasuk ketentuan waktu pembayaran, penyerahan, dan dokumen pendukung.
Perhitungannya:
- Harga jual: Rp1.500.000.000.
- PPN terutang: Rp165.000.000.
- PPN DTP: Rp165.000.000.
- PPN yang ditanggung pembeli: Rp0.
Dengan demikian, pembeli tidak perlu membayar PPN atas penyerahan tersebut karena seluruh PPN terutang ditanggung pemerintah.
Namun, developer tetap wajib membuat Faktur Pajak dan melaporkan transaksi sesuai ketentuan PPN DTP.
Contoh: Developer Menjual Apartemen Seharga Rp3 Miliar
PT Cipta Apartemen menjual satu unit apartemen baru seharga Rp3.000.000.000 di luar PPN.
Apartemen tersebut memenuhi persyaratan PPN DTP 2026.
Perhitungannya sebagai berikut:
| Komponen | Nilai |
|---|---|
| Harga jual apartemen | Rp3.000.000.000 |
| Total PPN sebelum insentif | Rp330.000.000 |
| Bagian harga yang mendapat insentif | Rp2.000.000.000 |
| PPN DTP | Rp220.000.000 |
| PPN dibayar pembeli | Rp110.000.000 |
| Total pembayaran pembeli | Rp3.110.000.000 |
Artinya, pembeli tetap memperoleh penghematan PPN sebesar Rp220.000.000 meskipun harga apartemen melebihi Rp2 miliar.
Fasilitas PPN DTP hanya berlaku atas bagian harga sampai Rp2 miliar. PPN atas sisanya, yaitu Rp1 miliar, tetap menjadi kewajiban pembeli.
Bagaimana Cara Membuat Faktur Pajak Developer Properti?
Bagi developer yang telah menjadi PKP, penerbitan Faktur Pajak merupakan kewajiban penting dalam penyerahan properti.
Faktur Pajak dibuat menggunakan sistem administrasi perpajakan yang berlaku, termasuk modul e-Faktur dalam Coretax DJP.
Dalam transaksi penjualan properti biasa, developer harus menggunakan kode transaksi yang sesuai dengan karakteristik penyerahan dan DPP-nya.
Namun, untuk transaksi yang memperoleh fasilitas PPN DTP 2026, terdapat aturan yang lebih khusus.
Kode Faktur Pajak untuk PPN DTP Properti 2026
Pasal 8 ayat (4) PMK Nomor 90 Tahun 2025 mengatur penggunaan kode transaksi Faktur Pajak sebagai berikut:
| Kondisi transaksi | Kode Faktur Pajak |
|---|---|
| Harga jual sampai Rp2 miliar, memenuhi syarat DTP | 07 |
| Bagian harga sampai Rp2 miliar dari unit di atas Rp2 miliar yang memenuhi syarat DTP | 07 |
| Bagian harga yang melebihi Rp2 miliar dari unit yang memenuhi syarat DTP | 04 |
Misalnya, developer menjual rumah senilai Rp3 miliar dan seluruh persyaratan fasilitas telah terpenuhi.
Developer harus membuat Faktur Pajak dengan kode transaksi 07 untuk bagian harga Rp2 miliar yang PPN-nya ditanggung pemerintah, serta kode transaksi 04 untuk bagian harga Rp1 miliar yang PPN-nya tidak ditanggung pemerintah.
Faktur Pajak juga wajib mencantumkan identitas pembeli, kode identitas rumah, dan keterangan fasilitas PPN DTP berdasarkan PMK Nomor 90 Tahun 2025 sesuai mekanisme yang diatur.
Faktur Pajak yang dilaporkan dalam SPT Masa PPN sekaligus berfungsi sebagai laporan realisasi PPN DTP.
Khusus pelaporan dan pembetulan SPT Masa PPN Januari sampai Desember 2026 yang diperlakukan sebagai laporan realisasi fasilitas ini, PMK 90/2025 menetapkan batas penyampaian paling lambat 31 Januari 2027. Kementerian Keuangan Republik Indonesia+1
Untuk penjualan biasa yang tidak memperoleh fasilitas, developer tidak boleh menggunakan kode transaksi 07 hanya karena objek yang dijual berupa rumah. Pemilihan kode Faktur Pajak harus mengikuti ketentuan umum yang berlaku atas transaksi tersebut.
Apakah Penjualan Ruko dan Rukan oleh Developer Dikenai PPN?
Penjualan rumah toko (ruko) dan rumah kantor (rukan) oleh developer PKP pada prinsipnya merupakan penyerahan BKP yang dikenai PPN.
Namun, perlakuannya perlu dibedakan antara ruko atau rukan yang sepenuhnya digunakan sebagai properti komersial dengan rumah tinggal yang sebagian digunakan sebagai toko atau kantor.
Perbedaan ini penting, terutama ketika developer ingin menerapkan fasilitas PPN DTP.
Pasal 2 ayat (2) PMK Nomor 90 Tahun 2025 memasukkan bangunan tempat tinggal yang sebagian digunakan sebagai toko atau kantor ke dalam pengertian rumah tapak yang berpotensi memperoleh fasilitas. Akan tetapi, persyaratan lainnya tetap harus dipenuhi.
Dengan demikian, developer tidak dapat langsung menyimpulkan bahwa seluruh penjualan ruko memperoleh fasilitas PPN DTP. Fungsi bangunan, kondisi siap huni, penggunaan properti, status pembeli, serta persyaratan administratif harus diperiksa terlebih dahulu.
Sebaliknya, ruko yang hanya berfungsi sebagai tempat usaha dan tidak memenuhi definisi rumah tapak dalam peraturan tersebut tidak dapat memperoleh insentif berdasarkan PMK 90/2025. Kementerian Keuangan Republik Indonesia+1
Apakah Rumah Subsidi atau Rumah Sederhana Dikenai PPN?
Rumah subsidi atau rumah umum yang memenuhi persyaratan tertentu dapat memperoleh fasilitas PPN dibebaskan, yang berbeda dengan PPN Ditanggung Pemerintah.
Dasar hukumnya antara lain PP Nomor 49 Tahun 2022 dan PMK Nomor 60 Tahun 2023.
Dalam PMK 60/2023, fasilitas pembebasan bagi rumah umum mensyaratkan antara lain batas luas bangunan, batas harga jual sesuai wilayah, serta kriteria pembeli dan penggunaan rumah.
Sebagai contoh, lampiran PMK tersebut menetapkan batas harga jual mulai tahun 2024 yang berbeda menurut wilayah, termasuk Rp166 juta untuk sebagian wilayah Jawa dan Sumatera serta Rp185 juta untuk kelompok wilayah Jabodetabek, Bali, Maluku, dan Nusa Tenggara. Angka yang digunakan harus mengacu pada ketentuan yang berlaku untuk tahun dan wilayah transaksi. Direktorat Jenderal Pajak+1
Perlu dibedakan bahwa:
| Aspek | PPN Dibebaskan | PPN DTP |
|---|---|---|
| Perlakuan | Penyerahan mendapat pembebasan PPN | PPN terutang ditanggung pemerintah |
| Dasar hukum utama | PP 49/2022 dan PMK 60/2023 | PMK 90/2025 untuk 2026 |
| Objek | Rumah umum/perumahan yang memenuhi persyaratan | Rumah tapak dan satuan rumah susun tertentu |
| Pajak Masukan | Pada prinsipnya tidak dapat dikreditkan untuk penyerahan yang dibebaskan | Mengikuti ketentuan umum pengkreditan Pajak Masukan dan ketentuan fasilitas |
| Penggunaan bersamaan | Tidak dapat digabungkan dengan DTP atas penyerahan yang sama | Tidak diberikan apabila unit sudah memperoleh pembebasan PPN |
Oleh karena itu, developer yang membangun berbagai segmen perumahan perlu mengidentifikasi unit mana yang memperoleh pembebasan PPN, unit yang berpotensi memanfaatkan PPN DTP, serta unit yang dikenai PPN secara normal.
Bagaimana Perlakuan Pajak Masukan bagi Developer Properti?
Selain PPN atas penjualan properti atau Pajak Keluaran, developer juga harus mengelola Pajak Masukan yang berasal dari pembelian barang dan jasa selama pembangunan.
Pajak Masukan dapat berasal dari pembelian material bangunan, jasa kontraktor, jasa konsultan, perlengkapan proyek, serta biaya operasional lain yang memenuhi ketentuan.
Berdasarkan Pasal 9 Undang-Undang PPN, Pajak Masukan pada prinsipnya dapat dikreditkan sepanjang memenuhi persyaratan pengkreditan dan tidak termasuk Pajak Masukan yang dilarang untuk dikreditkan.
Contohnya, developer membeli material konstruksi dengan harga sebelum PPN sebesar Rp500 juta. Jika penyerahan material tersebut dikenai PPN efektif 11%, Pajak Masukan yang tercantum dalam Faktur Pajak adalah Rp55 juta.
Apabila pembelian berkaitan dengan kegiatan penyerahan yang Pajak Masukannya dapat dikreditkan dan seluruh persyaratan terpenuhi, developer dapat memperhitungkan Rp55 juta tersebut dalam SPT Masa PPN.
Persoalan menjadi lebih kompleks apabila satu perusahaan mengembangkan rumah komersial dan rumah yang mendapatkan pembebasan PPN sekaligus.
Dalam kondisi tersebut, developer perlu memperhatikan ketentuan pengkreditan dan penghitungan kembali Pajak Masukan untuk kegiatan yang menghasilkan penyerahan dengan perlakuan PPN berbeda.
Pajak Masukan tidak boleh langsung dikreditkan seluruhnya tanpa menelusuri keterkaitannya dengan kegiatan usaha dan jenis penyerahan yang dilakukan.
Kesalahan PPN yang Perlu Diwaspadai Developer Properti
Dalam praktik administrasi perpajakan, beberapa kekeliruan dapat menimbulkan risiko bagi developer.
Salah satunya adalah menganggap PPN baru terutang ketika rumah selesai dibangun atau AJB ditandatangani. Padahal, penerimaan pembayaran sebelum penyerahan dapat lebih dahulu menimbulkan kewajiban pemungutan PPN.
Kesalahan lain adalah tidak melakukan rekonsiliasi antara pembayaran konsumen dan Faktur Pajak. Kondisi ini dapat terjadi ketika pembayaran diterima oleh bagian pemasaran atau keuangan, tetapi informasinya tidak segera diteruskan kepada tax staff.
Developer juga perlu mewaspadai kesalahan penerapan fasilitas PPN DTP. Misalnya, uang muka telah diterima sebelum 1 Januari 2026, tetapi perusahaan tetap menggunakan insentif PPN DTP 2026. Berdasarkan Pasal 9 PMK 90/2025, kondisi tersebut merupakan salah satu penyebab fasilitas tidak dapat diberikan.
Risiko serupa juga timbul ketika BAST tidak didaftarkan sesuai ketentuan atau Faktur Pajak tidak dilaporkan dengan benar.
Untuk mencegah masalah tersebut, perusahaan sebaiknya memiliki sistem pengawasan pembayaran dan perpajakan per unit properti yang menghubungkan data pemesanan, penerimaan uang, transaksi bank, dokumen penjualan, serah terima, dan penerbitan Faktur Pajak.
FAQ Seputar PPN Developer Properti
Tidak selalu. Penjualan oleh developer PKP pada prinsipnya dikenai PPN, tetapi rumah yang memenuhi persyaratan tertentu dapat memperoleh fasilitas pembebasan PPN atau PPN DTP. Dasarnya antara lain Pasal 4 UU PPN, PP 49/2022, dan PMK 90/2025
Tarif PPN secara hukum adalah 12%. Namun, untuk penyerahan yang menggunakan DPP nilai lain 11/12 dari harga jual, hasil penghitungan PPN setara 11% dari harga sebelum PPN. Perlakuan khusus dapat berlaku untuk properti yang memenuhi klasifikasi barang mewah.
Ya, bagi developer PKP, penerimaan DP sebelum penyerahan pada prinsipnya mewajibkan pembuatan Faktur Pajak atas pembayaran yang diterima. Dasarnya adalah Pasal 11 dan Pasal 13 UU PPN beserta aturan pelaksanaannya.
Dapat, sepanjang seluruh persyaratan PMK 90/2025 terpenuhi. PPN DTP diberikan atas bagian harga jual sampai Rp2 miliar, sedangkan PPN atas sisa Rp1 miliar tetap harus ditanggung pembeli.
Bisa. Pembelian melalui KPR tidak otomatis menghilangkan hak atas fasilitas PPN DTP. Namun, waktu pembayaran DP, pencairan dana bank, penandatanganan dokumen, serta serah terima harus memenuhi persyaratan. Lampiran PMK 90/2025 juga memuat contoh pembelian apartemen dengan fasilitas kredit bank yang mendapatkan insentif.
Jika uang muka atau cicilan pertama telah dibayarkan sebelum 1 Januari 2026, transaksi tidak memenuhi syarat fasilitas PPN DTP berdasarkan PMK 90/2025, meskipun serah terima berlangsung pada 2026. Hal ini diatur dalam Pasal 9 ayat (1) huruf b.
Seseorang dapat memanfaatkan insentif untuk satu unit yang memenuhi syarat pada 2026, meskipun pernah menggunakan insentif berdasarkan PMK tahun sebelumnya untuk unit lain. Namun, fasilitas 2026 tidak diberikan untuk pembelian lebih dari satu unit oleh orang pribadi yang sama dalam periode ketentuan tersebut. Dasarnya adalah Pasal 5 dan Pasal 9 PMK 90/2025.
Penjualan tanah kosong perlu dianalisis berdasarkan status PKP penjual, apakah tanah merupakan BKP yang diserahkan dalam kegiatan usaha, serta karakter transaksi dan ketentuan yang berlaku. Penjualan tanah oleh PKP dalam kegiatan usahanya dapat menjadi objek PPN. Karena itu, tidak tepat menyatakan semua penjualan tanah kosong otomatis bebas PPN.
Tidak. PMK 90/2025 mensyaratkan rumah tapak atau satuan rumah susun baru yang pertama kali diserahkan oleh PKP developer yang menyelenggarakan pembangunan dan belum pernah dipindahtangankan.
Ya. Developer PKP tetap wajib membuat Faktur Pajak, mencantumkan informasi yang dipersyaratkan, serta melaporkannya dalam SPT Masa PPN. Dasarnya adalah Pasal 8 PMK 90/2025.
Kesimpulan
PPN merupakan salah satu aspek perpajakan yang harus dikelola secara cermat oleh developer properti, terutama karena proses penjualan rumah dan apartemen sering melibatkan pembayaran bertahap serta penyerahan bangunan yang tidak terjadi pada waktu yang sama.
Bagi developer yang telah dikukuhkan sebagai PKP, kewajiban pemungutan PPN perlu diperhatikan sejak penerimaan pembayaran sebelum penyerahan, bukan hanya ketika AJB ditandatangani atau rumah diserahterimakan.
Pada tahun 2026, pemerintah juga memberikan fasilitas PPN DTP melalui PMK Nomor 90 Tahun 2025. Insentif tersebut dapat mengurangi beban PPN pembeli secara signifikan, tetapi hanya berlaku apabila seluruh persyaratan transaksi, karakteristik properti, dan administrasinya terpenuhi.
Karena itu, developer perlu memiliki administrasi penjualan dan perpajakan yang tertib. Pengawasan pembayaran, penerbitan Faktur Pajak, pengkreditan Pajak Masukan, dan pemenuhan persyaratan fasilitas harus berjalan secara terintegrasi.
Bagi pembeli, memahami ketentuan PPN sejak awal juga penting agar komponen harga properti, kewajiban pajak, dan fasilitas yang mungkin diperoleh dapat diketahui sebelum transaksi diselesaikan.
Dasar Hukum dan Referensi Resmi
- UU Nomor 8 Tahun 1983 tentang PPN dan PPnBM, sebagaimana telah beberapa kali diubah, termasuk melalui UU Nomor 7 Tahun 2021 dan UU Nomor 6 Tahun 2023. Relevan khususnya Pasal 4, Pasal 9, Pasal 11, dan Pasal 13.
- PMK Nomor 131 Tahun 2024, mengenai perlakuan PPN atas impor dan penyerahan BKP/JKP serta pemanfaatan BKP tidak berwujud dan JKP dari luar Daerah Pabean.
- PMK Nomor 11 Tahun 2025 jo. PMK Nomor 53 Tahun 2025, mengenai ketentuan nilai lain sebagai DPP dan besaran tertentu PPN. JDIH Kementerian Keuangan
- PP Nomor 49 Tahun 2022, mengenai PPN dibebaskan serta PPN atau PPN dan PPnBM tidak dipungut untuk penyerahan tertentu.
- PMK Nomor 60 Tahun 2023, mengenai batasan rumah umum dan perumahan tertentu yang dibebaskan dari PPN.
- PMK Nomor 90 Tahun 2025, mengenai PPN DTP atas penyerahan rumah tapak dan satuan rumah susun Tahun Anggaran 2026.
- PER-11/PJ/2025 sebagaimana diubah dengan PER-12/PJ/2026, terkait pelaporan perpajakan dalam sistem administrasi Coretax.