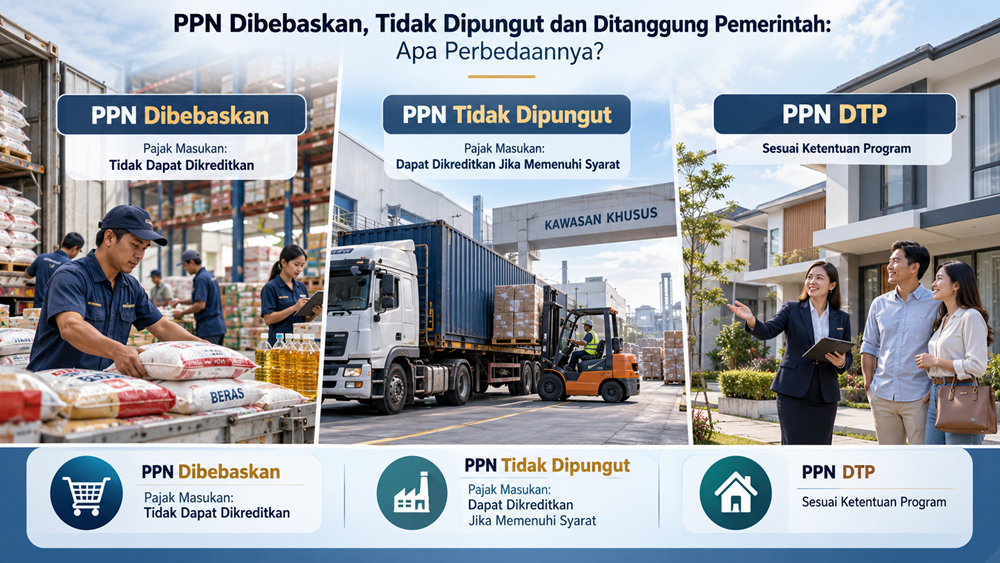

Dalam praktik perpajakan, kita sering menemukan transaksi yang tidak dikenai pungutan PPN kepada pembeli. Misalnya, penyerahan barang tertentu yang memperoleh fasilitas pembebasan, transaksi di kawasan tertentu yang PPN-nya tidak dipungut, atau pembelian rumah yang memperoleh insentif PPN ditanggung pemerintah.
Dari sudut pandang pembeli, ketiga fasilitas tersebut mungkin terlihat sama. Pembeli tidak membayar PPN, atau hanya menanggung sebagian PPN yang biasanya dipungut dalam transaksi biasa.
Namun, dari sisi perpajakan, ketiganya mempunyai perlakuan yang berbeda.
Perbedaan tersebut tidak hanya berkaitan dengan siapa yang membayar PPN. Lebih jauh lagi, fasilitas yang digunakan dapat memengaruhi penerbitan Faktur Pajak, pengkreditan Pajak Masukan, pencatatan akuntansi, dan pelaporan SPT Masa PPN.
Sebagai contoh, sebuah perusahaan melakukan penyerahan barang yang PPN-nya dibebaskan. Perusahaan tersebut mungkin tidak dapat mengkreditkan Pajak Masukan atas pembelian yang berhubungan dengan penyerahan tersebut.
Sebaliknya, apabila perusahaan melakukan penyerahan yang memperoleh fasilitas PPN tidak dipungut, Pajak Masukan yang memenuhi persyaratan pada prinsipnya tetap dapat dikreditkan.
Lalu bagaimana dengan PPN ditanggung pemerintah atau PPN DTP?
Dalam mekanisme ini, PPN pada dasarnya tetap terutang, tetapi pemerintah memberikan dukungan melalui fasilitas yang ditetapkan dalam peraturan khusus. Besarnya fasilitas, periode pemberian, jenis transaksi, dan persyaratan administrasinya tidak selalu sama.
Karena itu, tax staff tidak boleh menyamakan istilah PPN dibebaskan, PPN tidak dipungut, dan PPN ditanggung pemerintah ketika membuat Faktur Pajak atau menyusun SPT Masa PPN.
Artikel ini akan membahas perbedaan ketiga fasilitas tersebut, dasar hukumnya, contoh transaksi, perlakuan Pajak Masukan, serta hal-hal yang perlu diperhatikan dalam administrasi PPN melalui Coretax.
Apa Itu Fasilitas PPN?
Fasilitas PPN adalah perlakuan perpajakan tertentu yang diberikan berdasarkan peraturan perundang-undangan terhadap transaksi, barang, jasa, kegiatan, atau pihak yang memenuhi persyaratan.
Dalam mekanisme umum, penyerahan Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP) oleh Pengusaha Kena Pajak (PKP) dikenai PPN sesuai tarif dan Dasar Pengenaan Pajak yang berlaku.
Namun, pemerintah dapat memberikan fasilitas perpajakan untuk mendukung kepentingan tertentu.
Contohnya adalah penyediaan barang kebutuhan masyarakat, pelayanan yang bersifat strategis, kegiatan di kawasan tertentu, pengembangan sektor ekonomi, atau pemberian insentif pada periode tertentu.
Melalui fasilitas tersebut, perlakuan PPN atas transaksi dapat berbeda dari transaksi biasa.
Akan tetapi, pemberian fasilitas tidak boleh ditentukan hanya berdasarkan jenis usaha atau keinginan perusahaan.
Setiap fasilitas mempunyai dasar hukum dan persyaratan yang harus dipenuhi.
Karena itu, sebelum membuat Faktur Pajak, perusahaan harus memastikan apakah transaksi benar-benar termasuk kategori yang memperoleh fasilitas.
Dasar Hukum PPN Dibebaskan, Tidak Dipungut dan Ditanggung Pemerintah
Dasar hukum utama fasilitas PPN dibebaskan dan tidak dipungut terdapat dalam Pasal 16B Undang-Undang PPN.
Ketentuan tersebut memungkinkan pemberian fasilitas atas kegiatan di kawasan atau tempat tertentu, penyerahan BKP atau JKP tertentu, impor barang tertentu, dan pemanfaatan barang tidak berwujud atau jasa tertentu dari luar Daerah Pabean.
Peraturan pelaksanaan yang penting adalah Peraturan Pemerintah Nomor 49 Tahun 2022.
PP 49 Tahun 2022 mengatur berbagai fasilitas PPN dibebaskan dan PPN tidak dipungut atas impor atau penyerahan barang dan jasa tertentu, termasuk kelompok yang bersifat strategis.
Selain itu, terdapat peraturan khusus untuk kawasan dan kegiatan tertentu yang harus diperiksa berdasarkan karakteristik transaksinya.
Sementara itu, PPN ditanggung pemerintah umumnya diberikan melalui kebijakan fiskal khusus dengan pengaturan mengenai objek, penerima fasilitas, besaran insentif, jangka waktu, dan tata cara pelaporannya.
Salah satu contohnya adalah PMK Nomor 90 Tahun 2025 yang mengatur PPN ditanggung pemerintah atas penyerahan rumah tapak dan satuan rumah susun pada Tahun Anggaran 2026.
Dengan demikian, tidak cukup hanya mengetahui bahwa suatu transaksi mendapat fasilitas PPN. Perusahaan harus mengetahui peraturan mana yang menjadi dasar fasilitas tersebut.
Apa yang Dimaksud dengan PPN Dibebaskan?
PPN dibebaskan adalah fasilitas yang menyebabkan penyerahan atau transaksi tertentu memperoleh pembebasan dari pengenaan PPN sesuai ketentuan.
Fasilitas ini diberikan terhadap objek, kegiatan, atau pihak tertentu yang memenuhi persyaratan peraturan.
Misalnya, terdapat kelompok barang dan jasa tertentu yang memperoleh fasilitas pembebasan PPN berdasarkan PP 49 Tahun 2022.
Jika transaksi memenuhi ketentuan pembebasan, PKP tidak memungut PPN dari pembeli atas transaksi tersebut.
Namun, ada konsekuensi yang sangat penting.
Pajak Masukan atas perolehan BKP atau JKP yang berkaitan dengan penyerahan yang dibebaskan tidak dapat dikreditkan.
Ketentuan tersebut pada prinsipnya diatur dalam Pasal 16B ayat (3) UU PPN.
Sebagai contoh, PT Sejahtera melakukan penyerahan barang yang benar-benar memenuhi ketentuan PPN dibebaskan.
Untuk menghasilkan atau memperoleh barang tersebut, perusahaan membeli barang dan jasa dari pemasok serta membayar PPN.
Jika Pajak Masukan tersebut berkaitan dengan penyerahan yang dibebaskan, perusahaan tidak dapat langsung mengkreditkannya terhadap Pajak Keluaran.
Perlakuan lebih lanjut atas PPN yang tidak dapat dikreditkan harus diperiksa berdasarkan ketentuan akuntansi dan perpajakan yang relevan.
Inilah salah satu alasan mengapa fasilitas PPN dibebaskan tidak boleh disamakan dengan PPN tarif 0 persen.
Contoh Transaksi yang Memperoleh Fasilitas PPN Dibebaskan
PP 49 Tahun 2022 mengatur berbagai kategori barang dan jasa yang memperoleh fasilitas pembebasan PPN.
Beberapa kelompok berkaitan dengan kebutuhan pokok tertentu, barang yang bersifat strategis, dan pelayanan jasa tertentu.
Contohnya dapat ditemukan pada penyerahan air bersih yang memenuhi ketentuan, barang kebutuhan pokok tertentu, serta jasa pelayanan tertentu yang secara khusus diatur dalam peraturan.
Namun, cakupan fasilitas harus diperiksa secara rinci.
Misalnya, fasilitas atas air bersih tidak boleh langsung diterapkan kepada seluruh produk minuman yang dijual dalam kemasan.
Demikian pula fasilitas atas barang kebutuhan pokok tidak otomatis mencakup semua produk makanan atau hasil olahan.
Perusahaan harus memeriksa jenis barang, karakteristik produk, serta batasan dalam peraturan.
Jika barang ternyata tidak termasuk fasilitas pembebasan, PKP wajib menentukan perlakuan PPN yang benar berdasarkan ketentuan umum atau ketentuan khusus lainnya.
Untuk itu, pemeriksaan klasifikasi barang dan dasar hukum fasilitas harus menjadi bagian dari proses penentuan pajak atas produk.
Apa yang Dimaksud dengan PPN Tidak Dipungut?
PPN tidak dipungut adalah fasilitas atas transaksi tertentu yang pada dasarnya merupakan penyerahan terutang PPN, tetapi PPN tersebut tidak dipungut sesuai ketentuan.
Berbeda dari PPN dibebaskan, Pajak Masukan atas perolehan barang atau jasa yang berkaitan dengan penyerahan tidak dipungut pada prinsipnya tetap dapat dikreditkan.
Dasar perbedaan tersebut terdapat dalam Pasal 16B ayat (2) UU PPN.
Misalnya, sebuah PKP melakukan penyerahan BKP yang memenuhi persyaratan fasilitas PPN tidak dipungut di kawasan tertentu.
Perusahaan tidak memungut PPN atas penyerahan tersebut sesuai ketentuan.
Namun, apabila perusahaan sebelumnya membeli bahan baku atau barang pendukung dengan PPN dan seluruh persyaratan pengkreditan terpenuhi, Pajak Masukan tersebut pada prinsipnya tetap dapat dikreditkan.
Dengan demikian, mekanisme PPN tidak dipungut mempunyai konsekuensi yang berbeda dari pembebasan.
Hal penting lainnya adalah perusahaan tetap harus memperhatikan dokumen dan persyaratan pemberian fasilitas.
Jangan menganggap bahwa semua transaksi yang tidak ditagih PPN secara komersial otomatis merupakan transaksi PPN tidak dipungut.
Harus terdapat dasar hukum yang memberikan fasilitas.
Contoh Transaksi yang Memperoleh Fasilitas PPN Tidak Dipungut
Fasilitas PPN tidak dipungut dapat ditemukan pada transaksi tertentu di kawasan atau wilayah yang memperoleh perlakuan perpajakan khusus.
Selain itu, PP 49 Tahun 2022 juga mengatur kelompok impor, penyerahan barang, dan jasa tertentu yang memperoleh fasilitas tidak dipungut.
Contoh yang sering dibahas adalah transaksi di kawasan berikat atau kawasan tertentu sesuai ketentuan fasilitas yang berlaku.
Namun, pengenaan fasilitas tidak ditentukan semata-mata karena alamat pembeli berada di suatu kawasan.
Perusahaan perlu memeriksa status kawasan, jenis barang, tujuan penyerahan, persyaratan dokumen, dan ketentuan transaksi yang berlaku.
Jika persyaratan tidak terpenuhi, perlakuan PPN dapat berbeda.
Karena itu, sebelum membuat Faktur Pajak, tax staff perlu memastikan apakah fasilitas tidak dipungut memang berlaku untuk transaksi tersebut.
Dalam praktik, konfirmasi status penerima fasilitas dan dokumen pendukung harus dilakukan sebelum penyerahan atau sesuai prosedur yang dipersyaratkan.
Apa Itu PPN Ditanggung Pemerintah atau PPN DTP?
PPN ditanggung pemerintah, yang sering disingkat PPN DTP, merupakan fasilitas ketika PPN terutang atas transaksi tertentu ditanggung oleh pemerintah berdasarkan kebijakan yang ditetapkan dalam peraturan khusus.
Fasilitas ini biasanya diberikan untuk mendukung tujuan ekonomi, sosial, atau kebijakan fiskal tertentu.
Berbeda dari PPN dibebaskan dan tidak dipungut yang mempunyai kerangka utama dalam Pasal 16B UU PPN, program PPN DTP perlu dianalisis berdasarkan peraturan khusus pemberian insentifnya.
Misalnya, pemerintah memberikan fasilitas PPN DTP atas penyerahan rumah tapak dan satuan rumah susun yang memenuhi persyaratan.
Dalam transaksi tersebut, PPN tetap dihitung berdasarkan ketentuan yang berlaku.
Namun, bagian PPN yang memperoleh fasilitas ditanggung pemerintah sesuai besaran dan periode insentif.
Bagi pembeli, fasilitas ini dapat mengurangi jumlah PPN yang harus ditanggung dalam transaksi.
Namun, jika insentif hanya mencakup sebagian PPN, pembeli tetap dapat berkewajiban membayar sisanya.
Karena itu, perusahaan tidak boleh mengartikan PPN DTP sebagai fasilitas yang selalu menanggung 100 persen PPN atas seluruh nilai transaksi.
Contoh PPN DTP atas Rumah pada Tahun 2026
Salah satu contoh fasilitas PPN DTP adalah kebijakan atas penyerahan rumah tapak dan satuan rumah susun berdasarkan PMK Nomor 90 Tahun 2025 untuk Tahun Anggaran 2026.
Peraturan tersebut mengatur pemberian fasilitas dengan persyaratan tertentu mengenai jenis rumah, harga jual, pihak pembeli, tanggal penyerahan, serta administrasi Faktur Pajak dan pelaporan.
Dalam ketentuan tersebut, terdapat batas nilai bagian harga jual yang memperoleh fasilitas.
Sebagai contoh, untuk penyerahan yang memenuhi ketentuan, bagian harga jual sampai dengan Rp2 miliar memperoleh perlakuan PPN DTP sesuai peraturan.
Apabila harga jual melebihi Rp2 miliar tetapi masih memenuhi batas kelayakan fasilitas, perusahaan harus memisahkan bagian harga jual yang PPN-nya ditanggung pemerintah dari bagian yang tidak memperoleh fasilitas.
Namun, perhitungan untuk kasus nyata harus memperhatikan seluruh persyaratan dan periode berlaku PMK 90 Tahun 2025.
Tidak cukup hanya melihat harga rumah.
Perusahaan pengembang juga harus memastikan bahwa Faktur Pajak dibuat dengan kode transaksi dan keterangan yang benar serta pelaporan realisasi dilakukan sesuai ketentuan.
Contoh tersebut menunjukkan bahwa fasilitas PPN DTP biasanya mempunyai persyaratan administratif yang lebih spesifik dibandingkan pemungutan PPN biasa.
Perbedaan PPN Dibebaskan dan PPN Tidak Dipungut
Perbedaan utama kedua fasilitas ini terletak pada status pengenaan PPN dan konsekuensi Pajak Masukan.
Pada fasilitas PPN dibebaskan, penyerahan memperoleh pembebasan dari pengenaan PPN.
Pajak Masukan yang berkaitan dengan penyerahan tersebut pada prinsipnya tidak dapat dikreditkan.
Sementara itu, pada fasilitas PPN tidak dipungut, penyerahan tetap berada dalam mekanisme PPN terutang, tetapi pemungutan pajaknya tidak dilakukan berdasarkan fasilitas.
Pajak Masukan yang berkaitan dengan penyerahan tidak dipungut pada prinsipnya tetap dapat dikreditkan sepanjang memenuhi persyaratan.
Perbedaan ini penting bagi perusahaan yang melakukan banyak transaksi pembelian.
Sebagai contoh, dua perusahaan sama-sama menjual barang senilai Rp500 juta tanpa memungut PPN kepada pembeli.
Perusahaan pertama melakukan penyerahan yang dibebaskan.
Perusahaan kedua melakukan penyerahan yang memperoleh fasilitas PPN tidak dipungut.
Meskipun kedua pembeli tidak membayar PPN, perlakuan atas Pajak Masukan yang dimiliki kedua perusahaan dapat berbeda.
Perusahaan pertama harus memperhatikan larangan pengkreditan Pajak Masukan yang berkaitan dengan penyerahan dibebaskan.
Sementara itu, perusahaan kedua dapat mengkreditkan Pajak Masukan sepanjang seluruh persyaratan terpenuhi.
Karena itu, klasifikasi fasilitas berpengaruh terhadap penghitungan PPN dan laporan keuangan perusahaan.
Perbedaan PPN Tidak Dipungut dan PPN Ditanggung Pemerintah
Dalam kedua fasilitas tersebut, pembeli dapat tidak menanggung sebagian atau seluruh PPN yang biasanya dibayarkan.
Namun, alasan dan mekanismenya berbeda.
Pada PPN tidak dipungut, peraturan memberikan fasilitas agar PPN atas transaksi yang memenuhi persyaratan tidak dipungut.
Sementara itu, pada PPN DTP, PPN terutang atas transaksi ditanggung oleh pemerintah melalui program khusus.
Dengan demikian, PPN DTP mempunyai hubungan dengan kebijakan anggaran atau insentif yang ditetapkan dalam suatu periode.
Besarnya fasilitas DTP dapat berbeda berdasarkan program.
Ada program yang memberikan fasilitas atas seluruh PPN yang memenuhi syarat. Ada pula program yang hanya menanggung sebagian PPN atau bagian tertentu dari nilai transaksi.
Karena itu, dalam administrasi PPN, perusahaan harus memeriksa peraturan khusus yang mengatur fasilitas DTP tersebut.
Jangan menyamakan PPN tidak dipungut berdasarkan suatu kawasan dengan PPN DTP atas transaksi properti atau insentif lain.
Bagaimana Perlakuan Pajak Masukan atas Ketiga Fasilitas?
Perlakuan Pajak Masukan merupakan hal yang paling penting untuk dipahami tax staff.
Untuk penyerahan PPN dibebaskan, Pasal 16B UU PPN membatasi pengkreditan Pajak Masukan yang berkaitan dengan penyerahan yang dibebaskan.
Untuk penyerahan PPN tidak dipungut, Pajak Masukan yang berkaitan dengan penyerahan tersebut pada prinsipnya tetap dapat dikreditkan sepanjang memenuhi ketentuan Pasal 9 UU PPN.
Sementara itu, perlakuan dalam fasilitas PPN DTP harus dibedakan antara PPN yang ditanggung pemerintah atas transaksi penyerahan dan Pajak Masukan yang dibayar PKP atas pembelian barang atau jasa untuk menjalankan usahanya.
PPN yang ditanggung pemerintah atas transaksi tersebut tidak boleh otomatis diperlakukan sebagai Pajak Masukan atau setoran pajak di muka bagi pihak yang tidak berhak.
Adapun Pajak Masukan atas perolehan barang atau jasa oleh PKP penjual perlu diperiksa berdasarkan ketentuan pengkreditan dan peraturan insentif yang berlaku.
Pada sejumlah program PPN DTP, Pajak Masukan atas perolehan terkait tetap dapat dikreditkan sepanjang memenuhi persyaratan.
Namun, hal tersebut tidak boleh digeneralisasi tanpa memeriksa aturan khusus.
Karena itu, perusahaan harus memisahkan analisis Pajak Masukan usaha dari PPN yang ditanggung pemerintah atas penjualan.
Contoh Perbandingan Penghitungan PPN
Untuk memahami perbedaannya, gunakan ilustrasi berikut.
PT Maju Sejahtera melakukan penyerahan barang dengan harga Rp100 juta sebelum PPN.
Diasumsikan barang tersebut termasuk BKP nonmewah yang jika tidak mendapat fasilitas akan mengikuti mekanisme PPN efektif 11 persen.
Dengan demikian, nilai PPN normal yang menjadi pembanding adalah Rp11 juta.
Apabila transaksi memperoleh fasilitas PPN dibebaskan, PPN tidak dipungut dari pembeli berdasarkan ketentuan pembebasan.
Jika transaksi memperoleh fasilitas PPN tidak dipungut, PPN normal yang terutang tidak dipungut berdasarkan fasilitas yang berlaku.
Jika transaksi memperoleh fasilitas PPN ditanggung pemerintah sebesar 100 persen atas PPN yang memenuhi syarat, PPN Rp11 juta tersebut ditanggung pemerintah.
Namun, dalam praktik program DTP, perusahaan harus memperhatikan apakah seluruh nilai transaksi dan seluruh PPN memang memperoleh fasilitas.
Dari sisi kas pembeli, ketiga ilustrasi tersebut dapat sama-sama menghasilkan pembayaran harga barang Rp100 juta.
Akan tetapi, dari sisi Pajak Masukan, dasar pemberian fasilitas, administrasi Faktur Pajak, dan pelaporan, konsekuensinya berbeda.
Karena itu, penghitungan tidak boleh berhenti pada nilai yang dibayar pembeli.
Kode Faktur Pajak untuk PPN Dibebaskan, Tidak Dipungut dan DTP
Dalam administrasi Faktur Pajak, kode transaksi mempunyai peran penting untuk menunjukkan perlakuan PPN.
Pada prinsipnya, kode transaksi 07 digunakan untuk penyerahan yang memperoleh fasilitas PPN tidak dipungut atau ditanggung pemerintah sesuai ketentuan.
Sementara itu, kode transaksi 08 digunakan untuk penyerahan yang memperoleh fasilitas PPN dibebaskan.
Namun, penggunaan kode harus mengikuti peraturan teknis Faktur Pajak dan fasilitas yang berlaku pada transaksi.
Untuk program PPN DTP tertentu, peraturan khusus dapat menentukan penggunaan kode 07, keterangan tambahan pada Faktur Pajak, atau mekanisme pemisahan bagian transaksi.
Misalnya, PMK 90 Tahun 2025 mengatur pembuatan Faktur Pajak dalam program PPN DTP rumah, termasuk pemisahan bagian harga yang memperoleh fasilitas dan bagian yang tidak memperoleh fasilitas pada kondisi tertentu.
Karena itu, tax staff tidak boleh hanya memilih kode 07 atau 08 tanpa memastikan dasar hukum dan data transaksi.
Kesalahan kode dapat berpengaruh terhadap perlakuan Pajak Keluaran, pengkreditan Pajak Masukan pembeli, dan pelaporan SPT Masa PPN.
Cara Melaporkan Fasilitas PPN melalui Coretax
Dalam Coretax DJP, transaksi yang memperoleh fasilitas PPN tetap perlu diadministrasikan sesuai ketentuan.
PKP penjual harus memastikan bahwa transaksi telah menggunakan kode Faktur Pajak yang benar serta mencantumkan informasi tambahan yang diwajibkan.
Untuk penyerahan PPN dibebaskan atau tidak dipungut, perusahaan harus menyesuaikan dokumen dan klasifikasi penyerahan dalam SPT Masa PPN.
Sementara itu, untuk fasilitas PPN DTP, perusahaan perlu memeriksa kewajiban laporan realisasi insentif.
Pada beberapa program DTP, pelaporan Faktur Pajak yang memenuhi persyaratan dalam SPT Masa PPN juga menjadi bagian dari mekanisme laporan realisasi.
Namun, hal tersebut bergantung pada peraturan insentif.
Karena itu, perusahaan tidak boleh menganggap bahwa seluruh fasilitas mempunyai format dan prosedur pelaporan yang identik.
Sebelum menyampaikan SPT Masa PPN, tax staff harus memastikan bahwa kode transaksi, nilai DPP, jumlah PPN, dasar fasilitas, dan status dokumen sudah sesuai.
Jika terdapat transaksi yang semula menggunakan perlakuan PPN biasa tetapi kemudian diketahui memperoleh fasilitas, perusahaan perlu memeriksa mekanisme perbaikan Faktur Pajak dan pembetulan SPT yang relevan.
Apa yang Harus Dilakukan Jika Perusahaan Mempunyai Penjualan Biasa dan Penjualan Dibebaskan?
Kondisi ini cukup sering ditemukan pada perusahaan yang mempunyai lebih dari satu jenis produk atau jasa.
Misalnya, perusahaan melakukan penyerahan yang dikenai PPN biasa sekaligus penyerahan yang memperoleh pembebasan.
Dalam kondisi tersebut, perusahaan perlu memisahkan transaksi berdasarkan perlakuan perpajakannya.
Lebih jauh lagi, perusahaan harus memperhatikan Pajak Masukan atas pembelian yang digunakan untuk mendukung masing-masing kegiatan.
Pajak Masukan yang secara langsung berkaitan dengan penyerahan dibebaskan tidak dapat diperlakukan sama dengan Pajak Masukan yang berkaitan dengan penyerahan terutang PPN biasa.
Apabila terdapat perolehan yang digunakan bersama-sama untuk kegiatan dengan perlakuan PPN berbeda, perusahaan perlu memeriksa ketentuan penghitungan atau pedoman pengkreditan Pajak Masukan yang relevan.
Karena itu, tax staff perlu berkoordinasi dengan bagian accounting agar pembelian dan biaya perusahaan dapat dikelompokkan secara tepat.
Tanpa pemisahan yang baik, perusahaan berisiko mengkreditkan Pajak Masukan yang seharusnya tidak dapat dikreditkan.
Apakah PPN Dibebaskan Sama dengan Barang Bukan Objek PPN?
Tidak.
Perbedaan ini penting karena sebagian pelaku usaha masih menggunakan istilah non-PPN untuk berbagai kondisi yang sebenarnya berbeda.
Barang atau jasa yang bukan objek PPN mempunyai dasar perlakuan tersendiri.
Sementara itu, fasilitas PPN dibebaskan diberikan terhadap objek atau transaksi yang memperoleh pembebasan berdasarkan peraturan.
Demikian pula fasilitas PPN tidak dipungut tetap berhubungan dengan transaksi yang pada dasarnya terutang PPN.
Karena itu, perusahaan tidak boleh mengelompokkan seluruh transaksi yang tidak memungut PPN ke dalam satu kategori.
Kesalahan klasifikasi dapat memengaruhi pembuatan Faktur Pajak, penghitungan Pajak Masukan, serta pelaporan SPT Masa PPN.
Untuk transaksi tertentu, klasifikasi antara objek PPN, bukan objek PPN, dibebaskan, dan tidak dipungut harus ditentukan dari ketentuan yang berlaku.
Apakah PPN Ekspor 0 Persen Sama dengan PPN Tidak Dipungut?
Tidak.
Ekspor BKP atau JKP yang memenuhi ketentuan menggunakan tarif PPN 0 persen berdasarkan Pasal 7 ayat (2) UU PPN.
Sementara itu, PPN tidak dipungut merupakan fasilitas berdasarkan ketentuan tersendiri, termasuk Pasal 16B UU PPN.
Pada ekspor, tarif PPN yang digunakan adalah nol persen.
Pada fasilitas PPN tidak dipungut, PPN pada dasarnya tetap terutang berdasarkan tarif dan DPP yang relevan, tetapi tidak dipungut sesuai peraturan.
Walaupun Pajak Masukan dalam kedua jenis transaksi tersebut pada prinsipnya dapat dikreditkan sepanjang memenuhi ketentuan, dasar hukum dan dokumen administrasinya berbeda.
Karena itu, perusahaan tidak boleh menggunakan kode Faktur Pajak fasilitas tidak dipungut untuk menggantikan dokumen ekspor yang dipersyaratkan.
Pembahasan khusus mengenai ekspor dapat dipelajari melalui artikel PPN Ekspor Barang dan Jasa: Tarif 0%, Syarat dan Pelaporan.
Risiko Salah Menggunakan Fasilitas PPN
Kesalahan menggunakan fasilitas PPN dapat menimbulkan konsekuensi yang cukup besar.
Misalnya, perusahaan menerbitkan Faktur Pajak dengan kode 08 karena menganggap produknya mendapat fasilitas pembebasan.
Padahal, berdasarkan ketentuan, barang tersebut tidak termasuk dalam kelompok yang dibebaskan.
Dalam kondisi tersebut, perusahaan dapat menghadapi persoalan kekurangan pemungutan PPN dan konsekuensi administratif sesuai peraturan.
Kesalahan lain adalah mengkreditkan seluruh Pajak Masukan atas penyerahan yang dibebaskan.
Jika Pajak Masukan tersebut tidak memenuhi ketentuan pengkreditan, perusahaan dapat menghadapi koreksi.
Untuk PPN DTP, risiko dapat muncul ketika perusahaan menggunakan fasilitas di luar periode yang berlaku atau tidak memenuhi persyaratan khusus.
Ada pula risiko ketika Faktur Pajak tidak mencantumkan keterangan yang diwajibkan atau laporan realisasi tidak disampaikan sesuai ketentuan.
Karena itu, perusahaan perlu melakukan pemeriksaan fasilitas sebelum menerbitkan Faktur Pajak dan sebelum SPT Masa PPN disampaikan.
Strategi Pengendalian Internal Fasilitas PPN
Perusahaan yang menjual barang atau jasa dengan perlakuan PPN berbeda sebaiknya mempunyai daftar produk atau layanan yang dilengkapi dasar hukum pajaknya.
Daftar tersebut memuat identitas produk, kategori PPN, dasar hukum, kode Faktur Pajak, dokumen pendukung, serta ketentuan pengkreditan Pajak Masukan.
Jika suatu produk memperoleh fasilitas sementara, perusahaan juga perlu mencatat periode berlaku fasilitas tersebut.
Bagian penjualan harus mengetahui perlakuan PPN sebelum menerbitkan invoice.
Bagian accounting perlu memastikan bahwa pembukuan dan pencatatan Pajak Masukan sesuai kategori transaksi.
Tax staff kemudian memeriksa Faktur Pajak dan kelengkapan persyaratan fasilitas.
Sebelum SPT Masa PPN dilaporkan, tax manager atau pihak berwenang sebaiknya memeriksa transaksi yang memperoleh fasilitas secara terpisah.
Dengan pengendalian tersebut, perusahaan dapat mengurangi kesalahan penggunaan kode Faktur Pajak dan pengkreditan Pajak Masukan.
Kesimpulan
PPN dibebaskan, PPN tidak dipungut, dan PPN ditanggung pemerintah merupakan tiga perlakuan perpajakan yang berbeda.
Pada fasilitas PPN dibebaskan, transaksi memperoleh pembebasan sesuai ketentuan, dengan konsekuensi bahwa Pajak Masukan yang berkaitan dengan penyerahan dibebaskan pada prinsipnya tidak dapat dikreditkan.
Pada fasilitas PPN tidak dipungut, PPN yang pada dasarnya terutang tidak dipungut berdasarkan peraturan, sedangkan Pajak Masukan pada prinsipnya tetap dapat dikreditkan jika memenuhi ketentuan.
Sementara itu, PPN ditanggung pemerintah merupakan fasilitas khusus ketika PPN terutang atas transaksi yang memenuhi syarat ditanggung oleh pemerintah berdasarkan kebijakan tertentu.
Besarnya fasilitas PPN DTP, jangka waktu, kode Faktur Pajak, dan persyaratan administrasinya harus diperiksa berdasarkan peraturan program yang berlaku.
Bagi tax staff dan Wajib Pajak, langkah terpenting adalah menentukan dasar hukum fasilitas terlebih dahulu, kemudian memeriksa Faktur Pajak, Pajak Masukan, dan pelaporan SPT Masa PPN.
Dengan memahami perbedaan tersebut, perusahaan dapat menggunakan fasilitas PPN secara tepat tanpa mengabaikan kewajiban administrasi dan pengendalian perpajakan.
FAQ: Perbedaan PPN Dibebaskan, Tidak Dipungut dan Ditanggung Pemerintah
Perbedaan utamanya terdapat pada perlakuan Pajak Masukan. Pajak Masukan yang berkaitan dengan penyerahan dibebaskan tidak dapat dikreditkan, sedangkan pada penyerahan tidak dipungut pada prinsipnya tetap dapat dikreditkan jika memenuhi persyaratan.
PPN dibebaskan adalah fasilitas pembebasan dari pengenaan PPN atas transaksi tertentu sesuai peraturan.
PPN tidak dipungut adalah fasilitas ketika PPN yang pada dasarnya terutang tidak dipungut berdasarkan ketentuan yang berlaku.
PPN DTP merupakan fasilitas ketika pemerintah menanggung PPN terutang atas transaksi yang memenuhi ketentuan program insentif.
Pada prinsipnya tidak, sepanjang Pajak Masukan tersebut berkaitan dengan penyerahan yang dibebaskan sebagaimana diatur dalam Pasal 16B UU PPN.
Pada prinsipnya bisa sepanjang memenuhi persyaratan pengkreditan Pajak Masukan.
Perlu dibedakan Pajak Masukan atas perolehan usaha dan PPN yang ditanggung pemerintah atas penyerahan. Pengkreditan harus mengikuti UU PPN dan peraturan khusus fasilitas DTP.
Pada prinsipnya kode transaksi 08 digunakan untuk penyerahan yang mendapat fasilitas pembebasan PPN sesuai ketentuan.
Pada prinsipnya kode transaksi 07 digunakan untuk penyerahan yang mendapat fasilitas PPN tidak dipungut sesuai ketentuan.
Program PPN DTP tertentu menggunakan kode 07, tetapi penerapannya harus mengikuti peraturan khusus fasilitas yang berlaku.
Tidak. Ekspor dengan tarif 0 persen tetap merupakan objek PPN yang dikenai tarif nol persen dan mempunyai perlakuan berbeda dari fasilitas PPN dibebaskan.
Tidak. Barang atau jasa bukan objek PPN dan penyerahan yang mendapat fasilitas pembebasan mempunyai dasar hukum dan konsekuensi administrasi yang berbeda.
PMK 90 Tahun 2025 mengatur fasilitas PPN DTP atas penyerahan rumah tapak dan satuan rumah susun Tahun Anggaran 2026 sepanjang seluruh persyaratan dipenuhi.
Ya. PKP tetap harus memperhatikan pembuatan dokumen dan pelaporan SPT Masa PPN sesuai perlakuan fasilitas yang berlaku.
Risikonya dapat berupa kesalahan Faktur Pajak, pengkreditan Pajak Masukan yang tidak sesuai, kekurangan PPN, dan konsekuensi administratif berdasarkan peraturan.