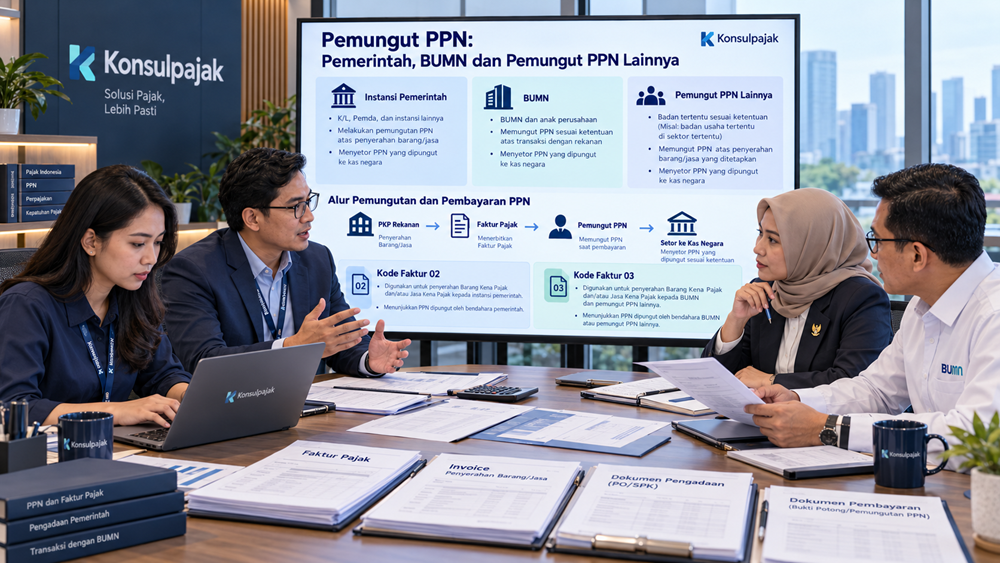

Ketika perusahaan menjual barang atau memberikan jasa kepada pelanggan, salah satu kewajiban yang perlu diperhatikan adalah pemungutan Pajak Pertambahan Nilai atau PPN.
Dalam transaksi biasa, Pengusaha Kena Pajak (PKP) penjual memungut PPN dari pembeli, membuat Faktur Pajak, kemudian memperhitungkan Pajak Keluaran dalam SPT Masa PPN.
Namun, mekanisme tersebut tidak selalu berlaku dengan cara yang sama ketika pembelinya merupakan instansi pemerintah, Badan Usaha Milik Negara (BUMN), atau pihak tertentu yang ditunjuk sebagai Pemungut PPN.
Misalnya, sebuah perusahaan menjual peralatan kantor kepada instansi pemerintah dengan nilai Rp100 juta sebelum PPN.
Perusahaan penjual tetap berkewajiban membuat Faktur Pajak sesuai ketentuan. Akan tetapi, apabila transaksi tersebut memenuhi persyaratan pemungutan oleh instansi pemerintah, PPN disetor ke kas negara melalui mekanisme pemungutan oleh instansi pemerintah, bukan disetorkan kembali oleh PKP penjual sebagai bagian dari PPN kurang bayar biasa.
Hal serupa dapat terjadi ketika perusahaan menjadi pemasok barang atau jasa kepada BUMN.
Persoalannya, tidak semua transaksi dengan instansi pemerintah atau BUMN otomatis menggunakan mekanisme pemungutan khusus.
Ada transaksi yang dikecualikan, terdapat perbedaan batas nilai pembayaran, dan ada pula mekanisme khusus untuk pengadaan pemerintah maupun transaksi digital.
Karena itu, tax staff harus memahami siapa yang berstatus Pemungut PPN, kapan PPN dipungut, bagaimana membuat Faktur Pajak, serta bagaimana melaporkan transaksi dalam SPT Masa PPN melalui Coretax.
Artikel ini membahas pengertian Pemungut PPN, kategori pemungut, mekanisme pemungutan oleh pemerintah dan BUMN, pengecualian, serta hal-hal yang harus diperhatikan PKP rekanan.
Apa Itu Pemungut PPN?
Pemungut PPN adalah pihak yang ditunjuk atau ditetapkan berdasarkan ketentuan perpajakan untuk memungut, menyetorkan, dan melaporkan PPN atau PPN dan PPnBM yang terutang atas transaksi tertentu.
Dalam mekanisme biasa, PPN dipungut oleh PKP penjual.
Namun, Pasal 16A Undang-Undang PPN memberikan dasar bagi pemungutan PPN oleh pihak tertentu yang ditunjuk.
Dengan demikian, terdapat perbedaan tanggung jawab antara PKP penjual dan Pemungut PPN.
PKP penjual tetap harus memastikan transaksi sudah dikenai PPN sesuai ketentuan dan membuat Faktur Pajak apabila diwajibkan.
Sementara itu, pihak yang berstatus Pemungut PPN melaksanakan kewajiban pemungutan, penyetoran, dan pelaporan pajak atas transaksi yang memenuhi persyaratan.
Sebagai contoh, PT Maju Jaya merupakan PKP yang menjual barang dagangan kepada sebuah BUMN yang termasuk Pemungut PPN.
Apabila transaksi memenuhi ketentuan pemungutan oleh BUMN, PT Maju Jaya membuat Faktur Pajak dengan perlakuan yang benar.
BUMN tersebut kemudian bertanggung jawab melaksanakan pemungutan dan penyetoran PPN sesuai mekanisme yang berlaku.
Oleh karena itu, status pembeli menjadi salah satu informasi penting sebelum perusahaan menerbitkan Faktur Pajak.
Dasar Hukum Pemungut PPN di Indonesia
Dasar hukum pemungutan PPN oleh pihak tertentu terdapat dalam Pasal 16A Undang-Undang PPN.
Ketentuan tersebut menjadi dasar penunjukan pemungut yang berkewajiban memungut, menyetorkan, dan melaporkan PPN atas penyerahan yang memenuhi persyaratan.
Dalam pelaksanaan administrasi perpajakan, salah satu regulasi utama adalah PMK Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan.
Peraturan ini perlu dibaca beserta perubahannya, termasuk PMK Nomor 1 Tahun 2026.
PMK 81 Tahun 2024 juga mengonsolidasikan berbagai ketentuan yang sebelumnya tersebar dalam beberapa peraturan terpisah.
Misalnya, mekanisme pemungutan oleh BUMN yang dahulu diatur dalam PMK 8/PMK.03/2021 kini perlu merujuk pada ketentuan PMK 81 Tahun 2024 sebagaimana telah diubah.
Pengaturan mengenai pemungutan PPN oleh instansi pemerintah, kontraktor kegiatan usaha hulu minyak dan gas bumi, pengusahaan panas bumi, serta pihak tertentu dalam transaksi elektronik juga perlu diperiksa berdasarkan ketentuan yang berlaku.
Selain itu, tata cara pembuatan Faktur Pajak dan pelaporan dalam Coretax mengacu pada peraturan teknis administrasi perpajakan, termasuk PER-11/PJ/2025 beserta ketentuan yang relevan.
Untuk penghitungan PPN, perusahaan perlu memperhatikan PMK 131 Tahun 2024 dan ketentuan DPP nilai lain atau besaran tertentu yang berlaku.
Dengan demikian, penentuan Pemungut PPN bukan hanya persoalan identitas pembeli, melainkan juga dasar hukum penunjukan dan karakteristik transaksinya.
Siapa Saja yang Termasuk Pemungut PPN?
Secara umum, Pemungut PPN di Indonesia dapat dikelompokkan berdasarkan dasar penunjukan dan jenis transaksinya.
Kelompok yang paling sering dijumpai dalam kegiatan usaha adalah instansi pemerintah dan BUMN.
Selain itu, terdapat perusahaan tertentu yang dimiliki secara langsung oleh BUMN, kontraktor kontrak kerja sama minyak dan gas bumi, pihak dalam pengusahaan panas bumi, serta pihak lain yang ditunjuk dalam mekanisme khusus.
Di bidang transaksi digital, terdapat pula Pemungut PPN Perdagangan Melalui Sistem Elektronik atau PMSE.
Namun, seluruh kelompok tersebut tidak boleh langsung disamakan.
Pemungutan atas pembelian barang oleh instansi pemerintah mempunyai karakteristik berbeda dari pemungutan PPN atas langganan layanan digital luar negeri melalui PMSE.
Begitu pula transaksi dengan BUMN mempunyai ketentuan pengecualian dan batas pembayaran tersendiri.
Karena itu, pembahasan mengenai Pemungut PPN perlu dimulai dari kategori pembelinya.
Pemungut PPN Instansi Pemerintah
Instansi pemerintah merupakan salah satu kelompok yang ditunjuk untuk memungut PPN atas penyerahan BKP atau JKP oleh PKP rekanan pemerintah sesuai ketentuan.
Pemungutan dapat berkaitan dengan belanja instansi pemerintah pusat, daerah, maupun desa sesuai cakupan dan mekanisme yang berlaku.
Misalnya, sebuah dinas pemerintah membeli peralatan komputer dari perusahaan yang telah berstatus PKP.
Jika transaksi memenuhi syarat pemungutan oleh instansi pemerintah, pihak instansi melaksanakan pemungutan, penyetoran, dan pelaporan PPN.
Sementara itu, PKP rekanan tetap membuat Faktur Pajak atas penyerahan yang dilakukan.
Dalam praktiknya, mekanisme tersebut berkaitan dengan dokumen pengadaan, tagihan, pembayaran, dan administrasi pajak.
Karena itu, perusahaan rekanan pemerintah perlu memastikan nilai kontrak dan invoice telah memisahkan harga barang atau jasa dengan PPN yang terutang.
Ketika pembayaran diterima, perusahaan juga harus memeriksa apakah PPN telah dipungut melalui mekanisme instansi pemerintah atau justru merupakan transaksi yang dikecualikan dari pemungutan oleh instansi.
Perbedaan tersebut menentukan perlakuan Faktur Pajak dan pelaporan SPT Masa PPN.
Apakah Semua Belanja Pemerintah Dipungut PPN oleh Instansi Pemerintah?
Tidak.
Terdapat transaksi yang dikecualikan dari mekanisme pemungutan oleh instansi pemerintah.
Salah satu pengecualian yang penting adalah pembayaran dengan nilai paling banyak Rp2 juta, tidak termasuk PPN atau PPN dan PPnBM, sepanjang bukan pembayaran yang dipecah dari satu transaksi yang nilai sebenarnya lebih besar.
Misalnya, instansi pemerintah membeli perlengkapan kantor senilai Rp1,5 juta sebelum PPN.
Apabila transaksi tersebut memenuhi ketentuan pengecualian, PPN tidak dipungut oleh instansi pemerintah melalui mekanisme Pemungut PPN.
Namun, hal itu bukan berarti penyerahan barang otomatis bebas PPN.
Jika penjual merupakan PKP dan transaksinya terutang PPN, kewajiban pemungutan oleh PKP penjual tetap harus diperiksa sesuai ketentuan umum.
Selain batas nilai pembayaran, terdapat pengecualian tertentu lainnya, termasuk mekanisme pembayaran menggunakan kartu kredit instansi pemerintah serta transaksi yang mempunyai perlakuan khusus.
Karena itu, perusahaan perlu membedakan antara tidak dipungut oleh instansi pemerintah dan memperoleh fasilitas PPN tidak dipungut atau dibebaskan.
Keduanya merupakan konsep yang berbeda.
Pemungut PPN BUMN
BUMN merupakan kelompok penting lainnya dalam mekanisme Pemungut PPN.
Ketika PKP menyerahkan BKP atau JKP kepada BUMN yang termasuk cakupan Pemungut PPN, PPN atas transaksi yang memenuhi persyaratan dipungut, disetor, dan dilaporkan oleh BUMN tersebut.
Ketentuan ini berkaitan dengan Pasal 291 sampai dengan Pasal 297 PMK 81 Tahun 2024.
Namun, perlu dipahami bahwa status BUMN tidak berarti semua transaksi yang dilakukan BUMN selalu menggunakan mekanisme pemungutan khusus.
Terdapat pengecualian, termasuk batas pembayaran dan jenis penyerahan tertentu.
Dalam kondisi biasa yang memenuhi ketentuan pemungutan, PKP rekanan membuat Faktur Pajak sesuai jenis transaksinya.
BUMN kemudian melaksanakan kewajiban pemungutan dan penyetoran sesuai ketentuan.
Dari sisi penjual, PPN atas transaksi tersebut tetap harus dicatat dan dilaporkan secara benar.
Namun, jumlah yang telah menjadi tanggung jawab Pemungut PPN tidak boleh diperlakukan sebagai pajak yang harus disetor dua kali.
Hal ini penting ketika perusahaan melakukan rekonsiliasi Pajak Keluaran dan pembayaran PPN pada akhir masa pajak.
Apakah Anak Perusahaan BUMN Otomatis Menjadi Pemungut PPN?
Tidak selalu.
PMK 81 Tahun 2024 mengatur cakupan Pemungut PPN tertentu yang berkaitan dengan BUMN, termasuk perusahaan tertentu yang dimiliki secara langsung oleh BUMN.
Untuk perusahaan yang dimiliki langsung oleh BUMN, ketentuan Pasal 292 mencakup persyaratan kepemilikan saham di atas 25 persen serta penetapan oleh Menteri.
Artinya, kepemilikan saham saja belum cukup untuk menyimpulkan bahwa sebuah perusahaan otomatis berstatus Pemungut PPN.
Sebagai contoh, PT A merupakan anak perusahaan BUMN.
Tax staff pemasok tidak boleh langsung menggunakan mekanisme Pemungut PPN hanya karena nama perusahaan tersebut dikenal sebagai bagian dari grup BUMN.
Perlu diperiksa apakah perusahaan benar-benar termasuk dalam kelompok dan penetapan yang dipersyaratkan.
Jika tidak memenuhi ketentuan sebagai Pemungut PPN, perlakuan atas pembelian dapat mengikuti mekanisme umum.
Karena itu, bagi perusahaan yang rutin bertransaksi dengan grup BUMN, pemeriksaan status pemungut sebaiknya menjadi bagian dari proses pendaftaran pelanggan.
Apakah Semua Pembayaran BUMN Dipungut PPN?
Tidak.
Pasal 294 PMK 81 Tahun 2024 mengatur sejumlah pengecualian pemungutan PPN oleh BUMN dan pemungut dalam kelompok tersebut.
Salah satu pengecualian adalah pembayaran paling banyak Rp10 juta, termasuk PPN atau PPN dan PPnBM, sepanjang bukan hasil pemecahan dari transaksi yang nilai sebenarnya lebih besar.
Ketentuan ini berbeda dari batas pembayaran untuk instansi pemerintah.
Selain itu, terdapat pengecualian untuk transaksi yang memperoleh fasilitas PPN, penyerahan bahan bakar tertentu, jasa telekomunikasi, jasa angkutan udara, dan beberapa jenis transaksi lainnya sebagaimana diatur.
Namun, tidak dipungut oleh BUMN bukan berarti transaksi otomatis tidak terutang PPN.
Dalam kondisi pengecualian tertentu, PKP rekanan tetap berkewajiban memungut, menyetorkan, dan melaporkan PPN sendiri berdasarkan mekanisme umum.
Inilah salah satu kesalahan yang perlu dihindari dalam praktik.
Perusahaan tidak boleh menyimpulkan bahwa semua pembelian BUMN bebas dari kewajiban pemungutan PPN hanya karena tidak termasuk mekanisme pemungutan oleh BUMN.
Contoh Penghitungan PPN atas Penjualan kepada Instansi Pemerintah
Untuk memudahkan pemahaman, perhatikan ilustrasi berikut.
PT Maju Jaya merupakan PKP yang menjual barang dagangan nonmewah kepada instansi pemerintah.
Nilai barang sebesar Rp100 juta sebelum PPN.
Diasumsikan transaksi tersebut menggunakan mekanisme PPN efektif 11 persen sesuai ketentuan PMK 131 Tahun 2024.
Maka PPN yang terutang sebesar Rp11 juta.
Total nilai tagihan termasuk PPN adalah Rp111 juta.
Apabila transaksi memenuhi ketentuan pemungutan oleh instansi pemerintah, PPN Rp11 juta dipungut dan disetorkan oleh instansi pemerintah.
Perusahaan penjual membuat Faktur Pajak sesuai ketentuan serta melaporkan penyerahan tersebut dalam SPT Masa PPN.
Dalam mekanisme pembayaran yang sesuai, perusahaan menerima pembayaran nilai barang Rp100 juta, sementara PPN disetorkan oleh instansi pemerintah ke kas negara.
Ilustrasi tersebut mengabaikan kemungkinan pemotongan atau pemungutan Pajak Penghasilan yang dapat memengaruhi kas bersih diterima perusahaan.
Perlu diperhatikan bahwa PPN Rp11 juta tetap merupakan PPN atas penyerahan yang dilakukan penjual.
Hanya saja, mekanisme penyetorannya dilaksanakan oleh Pemungut PPN.
Contoh Penghitungan PPN atas Penjualan kepada BUMN
PT Karya Sentosa merupakan PKP yang menjual barang nonmewah senilai Rp200 juta sebelum PPN kepada BUMN yang termasuk Pemungut PPN.
Diasumsikan transaksi tidak termasuk pengecualian pemungutan.
Dengan mekanisme PPN efektif 11 persen, PPN yang terutang sebesar Rp22 juta.
Total tagihan menjadi Rp222 juta.
Dalam mekanisme pemungutan oleh BUMN, PPN Rp22 juta menjadi kewajiban pemungutan dan penyetoran pihak BUMN.
PKP penjual tetap membuat Faktur Pajak dan melaporkan penyerahan tersebut sesuai ketentuan.
Namun, jika ternyata nilai transaksi atau jenis penyerahan termasuk pengecualian, perusahaan harus menilai kembali mekanisme pemungutannya.
Karena itu, besarnya nilai kontrak, status pemungut, dan jenis transaksi harus diketahui sebelum Faktur Pajak dibuat.
Kode Faktur Pajak untuk Transaksi dengan Pemungut PPN
Pemilihan kode transaksi Faktur Pajak merupakan salah satu aspek penting ketika perusahaan menjual BKP atau JKP kepada Pemungut PPN.
Dalam ketentuan kode transaksi Faktur Pajak, kode 02 digunakan untuk penyerahan kepada Pemungut PPN instansi pemerintah yang PPN-nya dipungut oleh instansi pemerintah.
Sementara itu, kode 03 digunakan untuk penyerahan kepada Pemungut PPN lainnya, selain instansi pemerintah, yang PPN-nya dipungut oleh pihak tersebut.
Namun, terdapat hal penting.
Kode Faktur Pajak harus mengikuti perlakuan PPN atas transaksi sebenarnya.
Jika pembeli merupakan instansi pemerintah tetapi transaksinya termasuk pengecualian pemungutan oleh instansi tersebut, penggunaan kode 02 tidak boleh dilakukan hanya berdasarkan status pembeli.
Begitu pula ketika transaksi dilakukan dengan BUMN tetapi pembayaran atau jenis transaksinya termasuk pengecualian dari mekanisme pemungutan oleh BUMN.
Dalam keadaan itu, perusahaan perlu menentukan kode transaksi yang benar berdasarkan ketentuan yang relevan.
Karena itu, kode 02 dan 03 tidak seharusnya dipahami sebagai kode yang otomatis digunakan untuk seluruh pelanggan pemerintah atau BUMN.
Pemungut PPN dalam Pengadaan Barang dan Jasa Pemerintah
Selain pemungutan langsung oleh instansi pemerintah, terdapat mekanisme khusus untuk pengadaan barang dan jasa melalui sistem informasi pengadaan pemerintah.
Dalam mekanisme tersebut, pihak tertentu yang terlibat dalam pengadaan dapat ditunjuk sebagai pemungut pajak.
Contohnya adalah penyelenggara marketplace pengadaan atau ritel daring pengadaan yang memenuhi ketentuan penunjukan.
Sistem tersebut berbeda dari belanja pemerintah yang diproses melalui mekanisme pembayaran biasa.
Jika pemungutan dilakukan oleh pihak lain yang ditunjuk dalam sistem pengadaan, perusahaan harus memastikan siapa yang menjadi pemungut dan dokumen perpajakan apa yang wajib diterbitkan.
Hal ini penting untuk menghindari pemungutan pajak dua kali oleh instansi pemerintah dan pihak lain dalam sistem pengadaan.
Karena itu, perusahaan yang menjadi pemasok barang atau jasa melalui platform pengadaan pemerintah perlu mempelajari ketentuan khusus mekanisme pengadaan tersebut.
Pemungut PPN di Sektor Minyak, Gas Bumi, dan Panas Bumi
Selain instansi pemerintah dan BUMN, terdapat Pemungut PPN tertentu yang berkaitan dengan sektor minyak dan gas bumi serta panas bumi.
PMK 81 Tahun 2024 mengatur penunjukan kontraktor kontrak kerja sama pengusahaan minyak dan gas bumi serta kontraktor atau pemegang kuasa atau izin pengusahaan sumber daya panas bumi sebagai Pemungut PPN.
Dalam kegiatan operasionalnya, kontraktor tersebut dapat melakukan pembelian barang atau jasa dari PKP rekanan.
Atas transaksi yang memenuhi ketentuan, PPN dipungut, disetorkan, dan dilaporkan melalui mekanisme khusus.
Namun, kategori kontraktor tersebut tidak boleh disamakan begitu saja dengan seluruh perusahaan yang bergerak di sektor energi.
Status Pemungut PPN bergantung pada ketentuan yang mengatur penunjukan dan cakupan kegiatan terkait.
Bagi perusahaan penyedia barang dan jasa sektor energi, pemeriksaan kontrak dan status pelanggan sangat diperlukan sebelum menerbitkan Faktur Pajak.
Pemungut PPN atas Transaksi Digital atau PMSE
Perkembangan ekonomi digital juga melahirkan mekanisme Pemungut PPN yang berbeda dari pemungutan oleh instansi pemerintah atau BUMN.
Dalam transaksi Perdagangan Melalui Sistem Elektronik atau PMSE, pelaku usaha tertentu dapat ditunjuk sebagai Pemungut PPN atas pemanfaatan Barang Kena Pajak tidak berwujud atau Jasa Kena Pajak dari luar Daerah Pabean di Indonesia.
Contohnya adalah layanan digital luar negeri yang digunakan oleh pelanggan di Indonesia.
Apabila penyedia atau penyelenggara PMSE telah ditunjuk sebagai Pemungut PPN, pihak tersebut memungut PPN sesuai mekanisme yang berlaku.
Dalam administrasinya, bukti pungut dapat berupa commercial invoice, billing, order receipt, atau dokumen lain yang memenuhi ketentuan.
Namun, perlu diperhatikan bahwa mekanisme PPN PMSE tidak selalu sama dengan pembuatan Faktur Pajak penjualan domestik oleh PKP.
Karena itu, perusahaan Indonesia yang membeli layanan digital luar negeri harus memeriksa apakah penyedia layanan telah memungut PPN melalui skema PMSE.
Jika PPN belum dipungut oleh pihak yang ditunjuk, kewajiban PPN atas pemanfaatan barang tidak berwujud atau jasa dari luar Daerah Pabean perlu dinilai berdasarkan ketentuan tersendiri.
Apakah Marketplace Selalu Menjadi Pemungut PPN?
Tidak.
Istilah marketplace sering menimbulkan kesalahpahaman karena terdapat beberapa jenis mekanisme perpajakan yang berbeda.
Marketplace yang ditunjuk sebagai pemungut PPh Pasal 22 atas penghasilan pedagang dalam negeri tidak otomatis berarti memperoleh penunjukan yang sama sebagai Pemungut PPN atas seluruh transaksi penjualan domestik.
Sebaliknya, terdapat penyelenggara PMSE yang ditunjuk untuk memungut PPN atas pemanfaatan produk atau jasa digital tertentu dari luar Daerah Pabean.
Ada pula penyelenggara platform pengadaan pemerintah yang dapat ditunjuk sebagai pihak lain untuk melakukan pemungutan pajak atas transaksi dalam sistem pengadaan.
Ketiganya mempunyai dasar hukum, objek, dan tanggung jawab berbeda.
Karena itu, tax staff perlu memeriksa jenis penunjukan marketplace yang bersangkutan sebelum menyimpulkan pihak yang wajib memungut PPN.
Bagaimana Perlakuan Pajak Keluaran bagi PKP yang Menjual kepada Pemungut PPN?
Bagi PKP penjual, transaksi dengan Pemungut PPN tetap harus dicatat sebagai penyerahan yang relevan dalam administrasi PPN.
Namun, PPN yang menjadi tanggung jawab pemungutan oleh pihak lain harus dipisahkan dari PPN yang dipungut sendiri oleh PKP.
Misalnya, sebuah perusahaan mempunyai dua kelompok penjualan.
Penjualan kepada pelanggan biasa menghasilkan Pajak Keluaran yang dipungut dan disetorkan melalui mekanisme umum.
Sementara itu, penjualan kepada instansi pemerintah tertentu menghasilkan PPN yang dipungut melalui mekanisme instansi pemerintah.
Kedua kelompok tersebut harus diperlakukan secara berbeda dalam penghitungan dan pelaporan SPT Masa PPN.
Jika tidak dipisahkan, perusahaan dapat salah menghitung PPN yang masih harus dibayar.
Perusahaan mungkin menyetorkan PPN dua kali atau justru tidak memperhitungkan kewajiban yang sebenarnya masih harus diselesaikan.
Karena itu, rekonsiliasi Pajak Keluaran harus dapat menunjukkan penyerahan yang PPN-nya dipungut sendiri serta penyerahan yang PPN-nya dipungut oleh Pemungut PPN.
Cara Melaporkan Penjualan kepada Pemungut PPN melalui Coretax
Dalam administrasi Coretax, PKP penjual tetap membuat Faktur Pajak dan menyampaikan SPT Masa PPN sesuai ketentuan.
Ketika pembelinya merupakan Pemungut PPN, perusahaan harus menentukan perlakuan serta kode transaksi Faktur Pajak yang sesuai.
Setelah Faktur Pajak diterbitkan dan diproses melalui sistem, data penyerahan menjadi bagian dari administrasi pelaporan.
Namun, tax staff harus memeriksa apakah penyerahan yang PPN-nya dipungut oleh pihak lain telah ditempatkan dalam kelompok pelaporan yang benar.
Hal ini penting karena nilai penyerahan tetap dilaporkan, tetapi mekanisme pemungutan dan penyetoran PPN berbeda dari transaksi biasa.
Sebelum menyampaikan SPT Masa PPN, perusahaan sebaiknya mencocokkan daftar Faktur Pajak, invoice, bukti pembayaran pelanggan, serta bukti pemungutan atau penyetoran yang relevan.
Jika ditemukan perbedaan, teliti apakah disebabkan oleh kesalahan kode Faktur Pajak, waktu penyerahan, nilai transaksi, atau administrasi pemungut.
Untuk pembahasan lebih mendalam mengenai proses pelaporan, baca artikel SPT Masa PPN: Cara Mengisi, Membayar dan Melaporkan melalui Coretax.
Apakah Pajak Masukan Tetap Bisa Dikreditkan?
Status penjualan kepada Pemungut PPN tidak otomatis menghilangkan hak PKP untuk mengkreditkan Pajak Masukan.
Pengkreditan tetap ditentukan oleh ketentuan Pasal 9 UU PPN dan peraturan pelaksanaannya.
Misalnya, sebuah perusahaan perdagangan membeli barang dari pemasok dengan PPN yang memenuhi syarat pengkreditan.
Barang tersebut kemudian dijual kepada instansi pemerintah yang memungut PPN melalui mekanisme Pemungut PPN.
Pajak Masukan atas perolehan barang tetap harus dinilai berdasarkan persyaratan pengkreditan yang berlaku.
Namun, perusahaan tidak boleh menyimpulkan bahwa semua Pajak Masukan otomatis dapat dikreditkan hanya karena Pajak Keluaran atas transaksi penjualan telah dipungut instansi pemerintah.
Ketentuan formal dan material Faktur Pajak, jenis perolehan, serta hubungan dengan kegiatan usaha tetap harus diperiksa.
Bagaimana Mencatat Penjualan kepada Pemungut PPN dalam Pembukuan?
Dari sisi akuntansi, perusahaan perlu memisahkan penjualan, Pajak Keluaran, piutang kepada pelanggan, dan PPN yang disetor oleh Pemungut PPN.
Misalnya, sebuah perusahaan menjual barang nonmewah kepada instansi pemerintah dengan nilai Rp100 juta sebelum PPN.
PPN atas transaksi tersebut Rp11 juta.
Pada saat pengakuan transaksi, perusahaan mencatat penjualan dan PPN yang terutang sesuai kebijakan akuntansi.
Namun, karena PPN dipungut oleh instansi pemerintah, pencatatan pelunasannya harus memperhitungkan bahwa perusahaan tidak menerima seluruh nilai tagihan termasuk PPN dalam bentuk kas.
Perusahaan dapat menggunakan akun pengendali tersendiri untuk PPN yang dipungut Pemungut PPN agar mudah direkonsiliasi dengan Faktur Pajak dan bukti pemungutan.
Pilihan akun dan jurnal harus disesuaikan dengan sistem akuntansi perusahaan.
Tujuannya bukan mengubah kewajiban PPN, melainkan memastikan bahwa transaksi yang dipungut pihak lain tidak menimbulkan saldo piutang atau utang PPN yang keliru.
Rekonsiliasi PPN yang Dipungut Pemerintah dan BUMN
Bagi perusahaan yang banyak bertransaksi dengan instansi pemerintah atau BUMN, rekonsiliasi PPN perlu dilakukan secara berkala.
Langkah pertama adalah mengelompokkan penjualan berdasarkan status pelanggan.
Pisahkan pelanggan biasa, instansi pemerintah, BUMN pemungut, dan pihak lain yang termasuk pemungut khusus.
Kemudian periksa apakah setiap transaksi telah memperoleh perlakuan pemungutan yang benar.
Selanjutnya, cocokkan invoice dengan Faktur Pajak, nilai pembayaran, serta dokumen pemungutan atau penyetoran.
Jika ada transaksi yang seharusnya tidak dipungut oleh pemerintah atau BUMN karena termasuk pengecualian, pastikan perlakuannya mengikuti mekanisme umum atau ketentuan khusus yang relevan.
Lakukan pemeriksaan terhadap perbedaan masa pajak dan status Faktur Pajak.
Terakhir, cocokkan seluruh data dengan SPT Masa PPN.
Rekonsiliasi tersebut penting untuk mencegah kesalahan pelaporan dan mempermudah penyediaan dokumen apabila perusahaan menerima permintaan penjelasan data dari DJP.
Kesalahan yang Sering Terjadi dalam Pemungutan PPN
Kesalahan pertama adalah menganggap semua transaksi dengan instansi pemerintah otomatis dipungut PPN oleh pemerintah.
Padahal, terdapat pengecualian berdasarkan nilai pembayaran dan karakteristik transaksi.
Kesalahan kedua adalah menggunakan batas pengecualian yang sama untuk pemerintah dan BUMN.
Keduanya mempunyai ketentuan yang berbeda.
Kesalahan berikutnya adalah menganggap seluruh anak perusahaan BUMN otomatis berstatus Pemungut PPN.
Padahal, perusahaan tertentu yang dimiliki BUMN memerlukan pemenuhan persyaratan dan penetapan sesuai ketentuan.
Kesalahan lain adalah menggunakan kode Faktur Pajak 02 atau 03 tanpa memeriksa apakah transaksi benar-benar dipungut oleh pemungut.
Selain itu, perusahaan dapat salah menghitung PPN yang harus disetor apabila transaksi dengan Pemungut PPN tidak dipisahkan dari penjualan biasa.
Kesalahan yang juga perlu dihindari adalah mencampuradukkan status pemungut PPN PMSE dengan status pemungut PPh marketplace.
Karena itu, identifikasi status pemungut dan mekanisme transaksi harus dilakukan sebelum Faktur Pajak diterbitkan.
Strategi Pengendalian Internal bagi Tax Staff
Perusahaan yang rutin bertransaksi dengan Pemungut PPN sebaiknya mempunyai daftar pelanggan yang dilengkapi status perpajakannya.
Data tersebut dapat memuat nama pelanggan, NPWP, kategori pemungut, dokumen penunjukan jika diperlukan, serta ketentuan khusus transaksi.
Sebelum membuat Faktur Pajak, tax staff perlu memastikan apakah transaksi dipungut oleh pemungut atau termasuk pengecualian.
Bagian penjualan dan billing sebaiknya memahami perbedaan nilai tagihan dengan nilai kas yang akan diterima ketika PPN dipungut pihak lain.
Bagian accounting kemudian mencocokkan pencatatan dengan bukti pemungutan serta pembayaran.
Sementara itu, tax manager memeriksa hasil rekonsiliasi sebelum SPT Masa PPN disampaikan.
Dengan proses tersebut, perusahaan dapat mengurangi risiko penggunaan kode transaksi yang salah, pemungutan ganda, serta perbedaan antara Faktur Pajak dan pembukuan.
Kesimpulan
Pemungut PPN adalah pihak yang ditunjuk berdasarkan ketentuan perpajakan untuk memungut, menyetorkan, dan melaporkan PPN atas transaksi tertentu.
Kelompok Pemungut PPN mencakup instansi pemerintah, BUMN dan perusahaan tertentu yang memenuhi persyaratan, kontraktor sektor minyak dan gas bumi atau panas bumi, serta pihak lain yang ditunjuk melalui mekanisme khusus.
Namun, setiap kategori mempunyai aturan dan pengecualian yang berbeda.
Transaksi dengan instansi pemerintah tidak selalu dipungut oleh pemerintah. Begitu pula transaksi dengan BUMN tidak selalu menggunakan mekanisme pemungutan khusus.
Bagi PKP penjual, kewajiban membuat Faktur Pajak dan melaporkan penyerahan tetap harus diperhatikan meskipun PPN dipungut oleh pihak lain.
Karena itu, tax staff harus memastikan status pemungut, jenis transaksi, kode Faktur Pajak, nilai PPN, dan dokumen pendukung sebelum menyampaikan SPT Masa PPN.
Dengan memahami mekanisme tersebut, perusahaan dapat mengelola transaksi dengan pemerintah, BUMN, maupun pemungut lainnya secara lebih tepat dan mengurangi risiko kesalahan administrasi PPN.
FAQ: Pemungut PPN Pemerintah, BUMN dan Pihak Lain
Pemungut PPN adalah pihak yang ditunjuk atau ditetapkan untuk memungut, menyetorkan, dan melaporkan PPN atau PPN dan PPnBM atas transaksi tertentu sesuai ketentuan.
Antara lain instansi pemerintah, BUMN dan perusahaan tertentu, kontraktor kegiatan usaha migas atau panas bumi, serta pihak lain yang ditunjuk berdasarkan peraturan.
Tidak. Terdapat pengecualian menurut nilai pembayaran, cara pembayaran, dan jenis transaksi.
Salah satu pengecualian adalah pembayaran paling banyak Rp2 juta tidak termasuk PPN atau PPnBM, sepanjang bukan hasil pemecahan transaksi.
Salah satu pengecualian adalah pembayaran paling banyak Rp10 juta termasuk PPN atau PPnBM, sepanjang tidak merupakan pemecahan transaksi.
Tidak. Perusahaan tertentu yang dimiliki langsung oleh BUMN harus memenuhi persyaratan serta penetapan sebagaimana diatur dalam PMK 81 Tahun 2024.
Ya. PKP rekanan tetap mempunyai kewajiban membuat Faktur Pajak sesuai ketentuan meskipun PPN atas transaksi dipungut oleh pihak yang ditunjuk.
Kode transaksi 02 digunakan untuk penyerahan yang PPN-nya dipungut oleh Pemungut PPN instansi pemerintah sesuai ketentuan.
Kode transaksi 03 pada prinsipnya digunakan untuk penyerahan yang PPN-nya dipungut oleh Pemungut PPN selain instansi pemerintah, sepanjang sesuai ketentuan kode transaksi yang berlaku.
Tidak. Keduanya merupakan mekanisme perpajakan berbeda meskipun dalam transaksi tertentu pihak yang sama dapat mempunyai kewajiban pemungutan lebih dari satu jenis pajak.
Tidak. Status pemungut PPN PMSE, pemungut PPh marketplace, dan pemungut pajak dalam pengadaan pemerintah mempunyai dasar hukum dan cakupan berbeda.
Ya. Penyerahan tetap harus dilaporkan sesuai ketentuan, dengan perlakuan yang membedakannya dari PPN yang dipungut sendiri.
Hak pengkreditan tetap ditentukan oleh persyaratan Pasal 9 UU PPN dan ketentuan pelaksanaannya.
Kesalahan kode dapat menyebabkan ketidaksesuaian perlakuan pemungutan dan pelaporan sehingga perlu ditangani berdasarkan mekanisme koreksi yang berlaku.
Dasarnya antara lain Pasal 16A UU PPN, PMK 81 Tahun 2024 sebagaimana telah diubah, serta aturan khusus dan teknis yang relevan berdasarkan kategori pemungut.