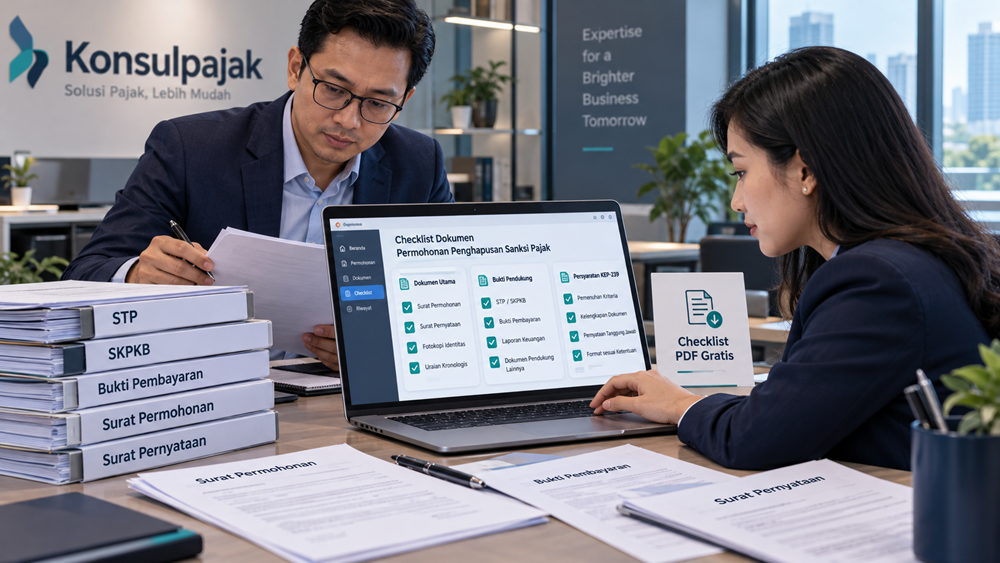

Mengajukan pengurangan atau penghapusan sanksi pajak sebenarnya tidak cukup hanya dengan membuat surat permohonan kepada Direktorat Jenderal Pajak (DJP).
Wajib Pajak juga perlu memastikan bahwa dokumen perpajakan, bukti pembayaran, alasan permohonan, dan persyaratan administrasi lainnya telah dipersiapkan dengan benar.
Dalam praktiknya, masih ada permohonan yang terkendala karena dokumen tidak lengkap, jumlah sanksi yang dimohonkan tidak jelas, atau persyaratan pembayaran belum dipenuhi.
Masalah lain muncul ketika Wajib Pajak menggunakan prosedur yang kurang tepat. Misalnya, perusahaan mengajukan pengurangan sanksi dalam SKPKB, padahal masih terdapat keberatan atas ketetapan yang sama dan statusnya belum diperiksa.
Persoalan tersebut menjadi semakin penting setelah diterbitkannya PMK Nomor 71 Tahun 2026 dan KEP-239/PJ/2026 tentang kebijakan pengurangan atau penghapusan sanksi administratif.
Kebijakan terbaru memberikan kesempatan bagi Wajib Pajak yang memenuhi persyaratan untuk memperoleh pengurangan atau penghapusan sanksi tertentu.
Namun, kesempatan tersebut harus dimanfaatkan dengan persiapan dokumen yang tepat.
Untuk membantu Wajib Pajak dan tax staff, KonsulPajak menyediakan checklist dokumen permohonan penghapusan sanksi pajak yang dapat diunduh secara gratis.
Checklist ini dirancang agar perusahaan dapat melakukan pemeriksaan awal sebelum menyampaikan permohonan kepada DJP.
Download Gratis Checklist Dokumen Penghapusan Sanksi Pajak
Checklist dokumen permohonan penghapusan sanksi pajak dapat diunduh melalui tautan yang tersedia pada artikel ini.
File disediakan dalam format PDF sehingga dapat disimpan, dicetak, atau digunakan sebagai panduan pemeriksaan dokumen.
Di dalamnya terdapat daftar pemeriksaan yang membantu Wajib Pajak memastikan apakah dokumen utama telah disiapkan, apakah persyaratan pembayaran terpenuhi, dan apakah terdapat dokumen tambahan yang diperlukan untuk fasilitas KEP-239/PJ/2026.
Checklist tersebut juga menyediakan ruang untuk mencatat identitas Wajib Pajak, nomor STP atau SKP, jenis pajak, serta hasil pemeriksaan kelengkapan.
Perlu dipahami bahwa checklist ini bukan formulir resmi permohonan kepada DJP.
Fungsinya adalah sebagai alat bantu persiapan agar Wajib Pajak dapat mengidentifikasi dokumen yang perlu disiapkan sebelum mengajukan permohonan sesuai format dan ketentuan yang berlaku.
Mengapa Checklist Dokumen Penghapusan Sanksi Pajak Penting?
Permohonan pengurangan atau penghapusan sanksi administratif mempunyai persyaratan yang berbeda dari sekadar permintaan penjelasan kepada kantor pajak.
Permohonan tersebut harus memenuhi ketentuan yang ditetapkan dalam peraturan perpajakan.
Misalnya, sebuah perusahaan menerima Surat Ketetapan Pajak Kurang Bayar (SKPKB) dengan pokok pajak Rp200 juta dan sanksi administratif Rp60 juta.
Perusahaan ingin mengajukan penghapusan sanksi karena telah menyelesaikan pokok pajaknya.
Namun, sebelum permohonan diajukan, tax staff masih harus memeriksa beberapa hal.
Apakah pembayaran pokok pajak telah tercatat dengan benar? Apakah SKPKB sedang diajukan keberatan? Apakah sanksi yang dimohonkan masih belum dilunasi? Apakah terdapat ketentuan khusus KEP-239/PJ/2026 yang dapat digunakan?
Jika pertanyaan tersebut belum dijawab, permohonan berisiko diajukan dengan dasar atau dokumen yang tidak sesuai.
Di sinilah checklist mempunyai manfaat.
Dengan daftar pemeriksaan yang terstruktur, tax staff dapat mengetahui dokumen mana yang sudah tersedia dan bagian mana yang masih membutuhkan klarifikasi.
Dasar Hukum Permohonan Pengurangan atau Penghapusan Sanksi Pajak
Dasar hukum pengurangan atau penghapusan sanksi administratif terdapat dalam Pasal 36 ayat (1) huruf a Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan atau UU KUP.
Ketentuan tersebut memberikan kewenangan kepada Direktur Jenderal Pajak untuk mengurangkan atau menghapuskan sanksi administratif yang dikenakan karena kekhilafan Wajib Pajak atau bukan karena kesalahannya.
Tata cara pengajuannya diatur lebih lanjut dalam PMK Nomor 118 Tahun 2024 sebagaimana telah diubah dengan PMK Nomor 71 Tahun 2026.
Pasal 23 mengatur sejumlah persyaratan permohonan, sedangkan Pasal 24 mengatur ketentuan mengenai jumlah pengajuan permohonan.
Selain mekanisme umum tersebut, KEP-239/PJ/2026 memberikan fasilitas khusus untuk beberapa kategori sanksi administratif.
Untuk menggunakan fasilitas khusus, Wajib Pajak tetap harus memenuhi ketentuan permohonan yang berlaku serta persyaratan tambahan sebagaimana diatur dalam keputusan tersebut.
Karena itu, sebelum menggunakan checklist, pastikan mekanisme yang akan dipilih sesuai dengan kondisi pajak yang sedang dihadapi.
Dokumen Utama yang Perlu Disiapkan
Dokumen pertama yang perlu diperiksa adalah surat ketetapan atau surat tagihan yang memuat sanksi administratif.
Dokumen tersebut dapat berupa Surat Tagihan Pajak (STP), SKPKB, atau surat ketetapan pajak lainnya yang relevan.
Untuk Pajak Bumi dan Bangunan yang dikelola DJP, dokumennya dapat berupa SKP PBB atau STP PBB.
Nomor dokumen, tanggal penerbitan, jenis pajak, masa atau tahun pajak, dan dasar pengenaan sanksi harus diidentifikasi dengan jelas.
Informasi ini diperlukan untuk menentukan objek permohonan dan dasar hukum yang sesuai.
Selanjutnya, siapkan surat permohonan pengurangan atau penghapusan sanksi administratif.
Menurut Pasal 23 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026, permohonan harus dibuat secara tertulis dalam bahasa Indonesia dengan mengemukakan jumlah sanksi administratif menurut Wajib Pajak disertai alasan.
Dalam ketentuan tersebut, satu permohonan diajukan untuk satu surat ketetapan atau surat tagihan pajak.
Artinya, jika perusahaan mempunyai tiga STP yang ingin dimohonkan pengurangan sanksinya, dokumen permohonannya harus dipersiapkan sesuai ketentuan untuk masing-masing STP.
Surat permohonan juga harus ditandatangani oleh Wajib Pajak, wakil, atau kuasa sesuai kewenangan yang berlaku.
Untuk format permohonan, gunakan contoh yang terdapat dalam Lampiran Huruf C PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
Bukti Pelunasan Pokok Pajak
Bukti pembayaran pokok pajak merupakan salah satu dokumen pendukung penting.
Pasal 23 mensyaratkan pelunasan jumlah pajak yang tidak atau kurang dibayar yang menjadi dasar pengenaan sanksi, sesuai jenis dokumen dan ketentuan yang berlaku.
Untuk membuktikan kondisi tersebut, Wajib Pajak sebaiknya menyiapkan bukti pembayaran yang dapat ditelusuri.
Informasi seperti tanggal pembayaran, Nomor Transaksi Penerimaan Negara (NTPN), kode pembayaran, dan jumlah yang dibayarkan perlu dicocokkan dengan kewajiban yang tercantum dalam dokumen.
Jika perusahaan telah melakukan pembayaran beberapa kali, sebaiknya dibuat rekonsiliasi pembayaran.
Misalnya, SKPKB memuat pokok pajak Rp250 juta dan sanksi administratif Rp75 juta.
Perusahaan telah melakukan dua kali pembayaran, masing-masing Rp150 juta dan Rp100 juta.
Tax staff perlu memastikan bahwa kedua pembayaran tersebut benar-benar diperhitungkan untuk melunasi pokok pajak yang dimaksud.
Pemeriksaan tersebut semakin penting setelah PMK 71 Tahun 2026 mengubah mekanisme pengalokasian pembayaran dalam ketentuan terkait.
Pembayaran diperhitungkan terlebih dahulu terhadap pokok pajak yang belum atau kurang dibayar, sedangkan kelebihannya diperhitungkan terhadap sanksi administratif.
Namun, bukti pembayaran yang dilampirkan harus tetap sesuai kebutuhan permohonan dan saluran administrasi yang digunakan.
Dokumen yang Menjelaskan Alasan Permohonan
Permohonan pengurangan atau penghapusan sanksi tidak seharusnya hanya menyebut bahwa perusahaan sedang mengalami kesulitan keuangan atau berharap memperoleh keringanan.
Wajib Pajak perlu mengemukakan alasan yang relevan dengan ketentuan pengurangan atau penghapusan sanksi.
Jika alasan permohonan adalah kekhilafan, jelaskan peristiwa dan keadaan yang mendasarinya secara faktual.
Misalnya, perusahaan mengalami kesalahan administrasi dalam pencatatan kewajiban pajak dan baru menemukan kesalahan tersebut ketika melakukan rekonsiliasi.
Dalam situasi seperti itu, dokumen pendukung dapat membantu menjelaskan kronologi dan keadaan yang sebenarnya.
Dokumen pendukung bisa berupa rekonsiliasi pajak, catatan transaksi, korespondensi, bukti pelaporan, atau dokumen lain yang relevan.
Namun, dokumen tersebut tidak selalu menjadi lampiran wajib untuk setiap kasus.
Yang terpenting adalah alasan permohonan dapat dijelaskan dengan benar, konsisten, dan didukung bukti yang tersedia.
Dokumen Tambahan untuk Fasilitas KEP-239/PJ/2026
Jika permohonan menggunakan KEP-239/PJ/2026, terdapat persyaratan tambahan yang perlu diperiksa.
Pertama, tentukan kategori fasilitas yang sesuai.
KEP-239/PJ/2026 mencakup tujuh kategori kondisi perpajakan, antara lain keterlambatan penyampaian SPT, pembetulan sukarela, keterlambatan pembayaran, serta sanksi dalam SKP atau STP tertentu.
Setiap kategori mempunyai persyaratan dan periode pemenuhan kewajiban yang dapat berbeda.
Kedua, periksa jenis sanksi dan besaran fasilitas dalam lampiran keputusan.
Jangan menganggap seluruh sanksi administratif memperoleh penghapusan 100 persen.
Ketiga, siapkan dokumen terkait penyampaian SPT atau pembayaran sesuai kategori yang digunakan.
Keempat, periksa persyaratan mengenai gugatan atau upaya hukum lainnya.
KEP-239/PJ/2026 mengatur surat pernyataan tidak mengajukan gugatan atau upaya hukum lain, serta dokumen pencabutan dalam kondisi yang relevan.
Kelima, siapkan surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Surat pernyataan yang dipersyaratkan harus ditandatangani di atas meterai oleh pihak yang berwenang sesuai ketentuan.
Gunakan contoh format surat pernyataan dalam lampiran KEP-239/PJ/2026. Jangan menggantinya dengan surat pernyataan bebas apabila keputusan mensyaratkan format tertentu.
Apakah Surat Kuasa Harus Dilampirkan?
Tidak setiap permohonan harus disertai surat kuasa.
Jika Wajib Pajak mengajukan permohonan sendiri atau permohonan disampaikan dan ditandatangani oleh wakil yang berwenang, kebutuhan dokumen kewenangan mengikuti kondisi tersebut.
Namun, apabila permohonan diajukan melalui kuasa, kewenangan kuasa harus memenuhi ketentuan perpajakan yang berlaku.
Karena itu, tax staff perlu memastikan siapa yang akan menandatangani surat permohonan dan siapa yang akan menyampaikan permohonan.
Untuk Wajib Pajak badan, pemeriksaan kewenangan penandatangan penting dilakukan terutama apabila terdapat pergantian pengurus atau perubahan kewenangan perusahaan.
Jangan menganggap bahwa setiap karyawan yang mempunyai akses administrasi perpajakan otomatis berwenang menandatangani seluruh permohonan.
Bagaimana Jika Masih Ada Keberatan atau Gugatan?
Status sengketa merupakan bagian yang harus diperiksa sebelum permohonan diajukan.
Misalnya, perusahaan menerima SKPKB hasil pemeriksaan dan mengajukan keberatan karena tidak setuju dengan koreksi pokok pajak.
Dalam keadaan tersebut, perusahaan perlu memeriksa hubungan permohonan pengurangan sanksi dengan keberatan yang masih berlangsung.
Pasal 23 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026 mengatur kondisi yang harus dipenuhi berkaitan dengan keberatan dan sejumlah permohonan administratif lainnya.
Untuk fasilitas KEP-239/PJ/2026, terdapat pula persyaratan tambahan mengenai gugatan atau upaya hukum lain.
Apabila pernah terdapat pencabutan, dokumen keputusan atau persetujuan pencabutan yang relevan perlu disiapkan.
Jangan membuat surat pernyataan tidak mengajukan upaya hukum apabila fakta yang sebenarnya berbeda.
Selain itu, jangan langsung mencabut keberatan hanya agar permohonan pengurangan sanksi dapat diajukan.
Pencabutan keberatan dapat mempunyai konsekuensi terhadap hak Wajib Pajak untuk mempermasalahkan pokok ketetapan.
Checklist untuk Permohonan atas STP
Jika sanksi tercantum dalam STP, langkah pertama adalah memastikan nomor dan tanggal STP serta dasar pengenaan sanksinya.
Contohnya, perusahaan menerima STP karena terlambat menyetorkan PPh Pasal 23.
Tax staff harus mencocokkan jumlah sanksi dalam STP dengan bukti pembayaran pajak yang mendasarinya.
Jika menggunakan fasilitas KEP-239/PJ/2026, tanggal penerbitan STP juga penting.
STP yang diterbitkan sebelum 8 Oktober 2026 dapat diperiksa berdasarkan kategori kelima.
Sementara itu, STP tertentu yang diterbitkan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027 dapat diperiksa berdasarkan kategori keenam atau kategori lain yang lebih sesuai.
Namun, perusahaan tetap harus memeriksa baris lampiran keputusan karena persyaratan pembayaran dan besaran pengurangan tidak selalu sama.
Dokumen pendukung lainnya disesuaikan dengan jenis sanksi, misalnya SPT, bukti penyetoran, atau surat keputusan yang berkaitan.
Checklist untuk Permohonan atas SKPKB
Jika sanksi tercantum dalam SKPKB, perusahaan perlu memberikan perhatian tambahan pada hasil pemeriksaan dan status keberatan.
Periksa tanggal penerbitan SKPKB serta jumlah pokok pajak dan sanksinya.
Jika SKPKB diterbitkan berdasarkan hasil pemeriksaan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027, kategori keempat KEP-239/PJ/2026 dapat menjadi relevan.
Untuk kategori tersebut, pokok pajak harus dibayar atau disetor paling lambat 30 Juni 2027.
Apabila SKPKB diterbitkan sebelum 8 Oktober 2026, perusahaan perlu memeriksa kategori kelima.
Jika persoalannya berkaitan dengan ketetapan atas harta yang belum atau kurang diungkapkan dalam konteks Program Pengungkapan Sukarela, terdapat kategori khusus dengan tenggat tersendiri.
Selain itu, status keberatan atas SKPKB harus dipastikan sebelum perusahaan menentukan jalur penyelesaian.
Dokumen hasil pemeriksaan seperti SPHP, tanggapan, dan risalah pembahasan dapat menjadi dokumen pendukung internal untuk menganalisis posisi perusahaan, tetapi tidak berarti semuanya selalu wajib dilampirkan dalam setiap permohonan.
Cara Menggunakan Checklist Dokumen Gratis
Checklist yang disediakan KonsulPajak dirancang untuk membantu pemeriksaan kelengkapan sebelum pengajuan.
Mulailah dengan mengisi identitas Wajib Pajak dan informasi STP atau SKP yang menjadi objek permohonan.
Selanjutnya, periksa bagian persyaratan formal.
Pastikan surat permohonan, identitas dokumen, kewenangan penandatangan, dan pelunasan pokok pajak telah sesuai ketentuan.
Setelah itu, lanjutkan pada bagian dokumen pendukung.
Periksa bukti pembayaran, SPT yang relevan, penjelasan alasan permohonan, dan dokumen sengketa jika diperlukan.
Jika menggunakan KEP-239/PJ/2026, lengkapi pemeriksaan kategori fasilitas, batas waktu, saldo sanksi, dan surat pernyataan khusus.
Beri tanda pada setiap item yang telah selesai diperiksa.
Jika masih terdapat dokumen yang belum tersedia, catat bagian yang perlu dilengkapi sebelum permohonan dikirim.
Dengan cara tersebut, checklist dapat digunakan sebagai alat kontrol internal oleh tax staff maupun sebagai panduan sederhana bagi Wajib Pajak orang pribadi.
Cara Menyampaikan Permohonan melalui Coretax
Setelah dokumen lengkap dan persyaratan terpenuhi, Wajib Pajak dapat menggunakan layanan administrasi DJP yang tersedia.
Untuk permohonan pengurangan atau penghapusan sanksi administratif melalui Coretax, pengguna dapat masuk ke Portal Wajib Pajak.
Kemudian pilih menu Layanan Wajib Pajak dan Layanan Administrasi.
Selanjutnya pilih Buat Permohonan Layanan Administrasi.
Pada kelompok layanan Keberatan dan Non Keberatan, pilih sublayanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Isikan data permohonan dan lampirkan dokumen sesuai petunjuk sistem.
Setelah dokumen selesai disiapkan, ikuti tahapan pembuatan PDF, penandatanganan elektronik, serta pengiriman permohonan.
Simpan Bukti Penerimaan Elektronik atau BPE apabila permohonan berhasil disampaikan.
Namun, BPE bukan keputusan penghapusan sanksi.
Wajib Pajak tetap harus memantau penyelesaian permohonan sampai terdapat keputusan DJP.
Batas Waktu Permohonan Penghapusan Sanksi Pajak
Untuk fasilitas khusus berdasarkan KEP-239/PJ/2026, batas akhir penyampaian permohonan adalah 1 Oktober 2028.
Namun, batas tersebut harus dibedakan dari persyaratan pembayaran atau pelaporan.
Untuk sejumlah kategori, pembayaran yang dipersyaratkan harus dilakukan paling lambat 30 Juni 2027.
Sementara itu, kategori khusus terkait pemeriksaan harta dalam konteks PPS mempunyai batas sampai dengan 31 Desember 2027.
Karena itu, sebelum mengajukan permohonan, tax staff perlu memeriksa apakah tanggal pembayaran dan pelaporan telah memenuhi kategori fasilitas yang digunakan.
Jangan menunggu sampai Oktober 2028 untuk menyelesaikan kewajiban pembayaran yang seharusnya dipenuhi lebih awal.
Kesalahan yang Perlu Dihindari
Kesalahan pertama adalah menganggap bahwa seluruh dokumen yang tercantum dalam sebuah checklist harus selalu dilampirkan.
Padahal, sebagian merupakan dokumen pendukung yang hanya relevan dalam kondisi tertentu.
Kesalahan kedua adalah menggunakan satu surat permohonan untuk beberapa STP atau SKP tanpa memperhatikan ketentuan satu permohonan untuk satu dokumen.
Kesalahan berikutnya adalah tidak memeriksa apakah pokok pajak yang menjadi dasar pengenaan sanksi telah dilunasi.
Perusahaan juga perlu menghindari penggunaan surat pernyataan yang tidak sesuai dengan format peraturan.
Kesalahan lain adalah mengabaikan status keberatan atau upaya hukum yang sedang berjalan.
Terakhir, jangan menggunakan persentase pengurangan sanksi tanpa memastikan kategori dan lampiran yang relevan.
Checklist dapat membantu mengurangi risiko kesalahan, tetapi penentuan kelayakan tetap harus didasarkan pada ketentuan perpajakan yang berlaku.
Kesimpulan
Permohonan pengurangan atau penghapusan sanksi pajak memerlukan persiapan yang lebih luas daripada sekadar membuat surat permohonan.
Wajib Pajak perlu memastikan bahwa dokumen ketetapan atau tagihan, bukti pelunasan pokok pajak, jumlah sanksi, alasan permohonan, serta status keberatan dan upaya hukum telah diperiksa dengan benar.
Untuk memanfaatkan KEP-239/PJ/2026, terdapat tambahan persyaratan mengenai kategori fasilitas, periode pembayaran, dan surat pernyataan khusus.
Checklist dokumen permohonan penghapusan sanksi pajak yang disediakan KonsulPajak dapat membantu tax staff maupun Wajib Pajak melakukan pemeriksaan awal secara lebih terstruktur.
Unduh checklist gratis melalui tautan pada artikel ini, kemudian gunakan sebagai panduan sebelum menyiapkan dan menyampaikan permohonan kepada DJP.
Dengan persiapan yang baik, Wajib Pajak dapat mengurangi kesalahan administrasi dan memastikan permohonan diajukan berdasarkan ketentuan yang sesuai.
FAQ: Checklist Dokumen Permohonan Penghapusan Sanksi Pajak
Dokumen yang perlu diperiksa antara lain STP atau SKP, surat permohonan, bukti pelunasan pokok pajak, serta dokumen pendukung alasan permohonan. Untuk KEP-239/PJ/2026 terdapat persyaratan tambahan sesuai kategori.
Ya. KonsulPajak menyediakan checklist PDF gratis melalui tautan unduhan pada artikel ini.
Tidak. Checklist merupakan alat bantu pemeriksaan internal. Surat permohonan dan pernyataan resmi harus mengikuti format serta ketentuan yang berlaku.
Ya. Bukti pembayaran dan rekonsiliasi perlu disiapkan untuk memastikan persyaratan pelunasan pokok pajak telah terpenuhi.
Menurut Pasal 23, satu permohonan diajukan untuk satu surat ketetapan atau surat tagihan pajak.
KEP-239/PJ/2026 mengatur surat pernyataan bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak, dengan ketentuan penandatanganan dan format yang berlaku.
Tidak selalu. Kebutuhan surat kuasa bergantung pada pihak yang mengajukan dan menandatangani permohonan serta kewenangan yang digunakan.
Status keberatan harus diperiksa berdasarkan ketentuan Pasal 23 serta persyaratan khusus yang relevan sebelum permohonan pengurangan sanksi diajukan.
DJP menyediakan layanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif melalui Coretax. Gunakan jenis layanan yang sesuai dengan objek permohonan.
Permohonan harus disampaikan paling lambat 1 Oktober 2028, tetapi persyaratan pembayaran atau pelaporan menurut kategori dapat mempunyai batas yang lebih awal.