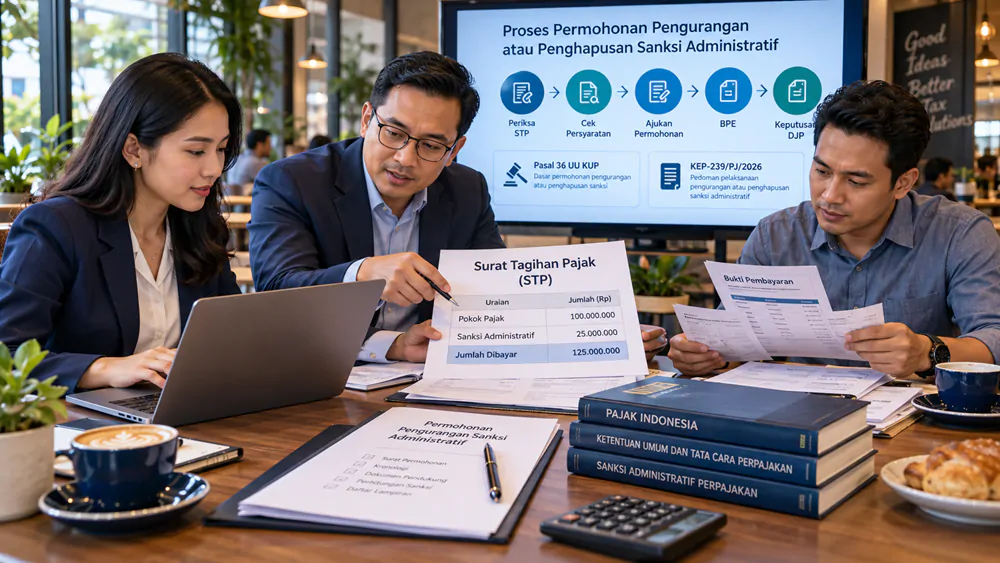

Menerima Surat Tagihan Pajak (STP) dengan nilai sanksi administrasi yang cukup besar tentu bukan kabar yang menyenangkan. Terlebih jika Wajib Pajak merasa telah menyelesaikan kewajiban pokok pajaknya, tetapi masih harus menghadapi tagihan berupa bunga atau denda.
Situasi seperti ini cukup sering terjadi, baik pada Wajib Pajak orang pribadi maupun perusahaan. Ada yang menerima STP karena terlambat menyampaikan SPT, terlambat menyetor pajak, atau karena kesalahan administrasi perpajakan yang baru diketahui setelah dilakukan penelitian.
Namun, apakah sanksi yang tercantum dalam STP harus selalu dibayar seluruhnya?
Tidak selalu. Dalam kondisi tertentu, Wajib Pajak dapat mengajukan permohonan pengurangan atau penghapusan sanksi administrasi kepada Direktorat Jenderal Pajak (DJP).
Kesempatan tersebut diatur dalam Pasal 36 ayat (1) huruf a Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), dengan tata cara yang diatur lebih lanjut dalam PMK Nomor 118 Tahun 2024 sebagaimana telah diubah dengan PMK Nomor 71 Tahun 2026.
Selain mekanisme umum tersebut, terdapat KEP-239/PJ/2026 yang memberikan fasilitas khusus pengurangan atau penghapusan sanksi administratif untuk sejumlah kondisi perpajakan.
Meski demikian, tidak semua sanksi dalam STP otomatis mendapat pengurangan. Wajib Pajak perlu memeriksa jenis sanksi, dasar hukum, tanggal penerbitan STP, status pembayaran, dan persyaratan permohonannya.
Lantas, bagaimana cara mengajukan pengurangan atau penghapusan sanksi dalam STP? Apakah bisa melalui Coretax? Dokumen apa saja yang harus disiapkan?
Berikut penjelasannya.
Apa Itu Surat Tagihan Pajak atau STP?
Surat Tagihan Pajak, yang biasa disebut STP, merupakan surat yang digunakan DJP untuk melakukan tagihan pajak dan/atau sanksi administratif berupa bunga dan/atau denda.
STP dapat diterbitkan dalam sejumlah kondisi yang diatur dalam UU KUP.
Misalnya, Wajib Pajak terlambat menyampaikan SPT Tahunan sehingga dikenai denda administrasi. Sanksi tersebut dapat ditagih melalui STP.
Contoh lainnya adalah perusahaan terlambat menyetorkan pajak sehingga timbul sanksi bunga yang kemudian ditagihkan melalui STP.
Dalam praktik perpajakan, STP juga dapat berkaitan dengan sanksi atas pelanggaran kewajiban penerbitan faktur pajak.
Karena itu, tidak semua STP mempunyai penyebab dan dasar hukum yang sama.
Sebelum mengajukan permohonan pengurangan atau penghapusan sanksi, tax staff perlu mengetahui terlebih dahulu mengapa STP tersebut diterbitkan.
Informasi ini sangat penting karena menentukan alasan, jenis permohonan, serta kemungkinan fasilitas yang dapat digunakan.
Apakah Sanksi dalam STP Bisa Dikurangi atau Dihapus?
Bisa, sepanjang memenuhi persyaratan yang ditentukan dalam peraturan perpajakan.
Pasal 36 ayat (1) huruf a UU KUP memberikan kewenangan kepada Direktur Jenderal Pajak untuk mengurangkan atau menghapuskan sanksi administrasi berupa bunga, denda, dan kenaikan yang dikenakan karena kekhilafan Wajib Pajak atau bukan karena kesalahannya.
Ketentuan ini menjadi dasar bagi Wajib Pajak untuk mengajukan permohonan apabila terdapat alasan dan kondisi yang memenuhi ketentuan.
Namun, terdapat perbedaan antara mengurangi dan menghapuskan sanksi.
Pengurangan berarti hanya sebagian sanksi yang dikurangi sehingga masih mungkin terdapat sisa kewajiban.
Sementara itu, penghapusan berarti seluruh sanksi yang menjadi objek keputusan dihapus sesuai ketentuan.
Sebagai contoh, perusahaan menerima STP dengan sanksi administratif Rp20 juta.
Apabila permohonan dikabulkan dengan pengurangan 50 persen, nilai sanksi yang dikurangi adalah Rp10 juta dan masih terdapat sanksi Rp10 juta.
Jika permohonan dikabulkan dengan penghapusan seluruh sanksi, nilai sanksi yang menjadi objek fasilitas dapat menjadi nihil.
Namun, besarnya pengurangan tidak boleh ditentukan sendiri oleh Wajib Pajak tanpa memperhatikan dasar hukum dan keputusan DJP.
Dasar Hukum Pengurangan atau Penghapusan Sanksi dalam STP
Ada beberapa aturan yang perlu dipahami sebelum membuat permohonan.
Pertama, Pasal 36 ayat (1) huruf a UU KUP merupakan dasar kewenangan pengurangan atau penghapusan sanksi administratif.
Kedua, PMK 118 Tahun 2024 mengatur tata cara pengajuan dan penyelesaian permohonan pengurangan atau penghapusan sanksi administratif, termasuk sanksi yang tercantum dalam STP.
Ketiga, PMK 71 Tahun 2026 mengubah sejumlah ketentuan PMK 118 Tahun 2024. Perubahan tersebut antara lain berkaitan dengan persyaratan permohonan dan mekanisme pengalokasian pembayaran pajak.
Keempat, KEP-239/PJ/2026 memberikan kebijakan khusus bagi sanksi administratif yang memenuhi kategori, periode, dan persyaratan tertentu.
Dengan demikian, pengajuan pengurangan sanksi STP dapat menggunakan mekanisme umum atau mempertimbangkan fasilitas khusus KEP-239/PJ/2026 jika memenuhi ketentuannya.
Keduanya berkaitan, tetapi tidak boleh dianggap sebagai prosedur dengan seluruh persyaratan yang selalu sama.
Kapan Sanksi STP Bisa Mendapat Fasilitas KEP-239/PJ/2026?
Bagi Wajib Pajak yang memiliki STP lama maupun STP yang baru diterbitkan, KEP-239/PJ/2026 membuka kesempatan untuk memeriksa kemungkinan pengurangan atau penghapusan sanksi.
Ada beberapa kategori yang relevan dengan STP.
STP hasil pemeriksaan yang diterbitkan mulai 8 Oktober 2026
Kategori keempat KEP-239/PJ/2026 mencakup sanksi administratif dalam SKP, SKP PBB, atau STP berdasarkan hasil pemeriksaan yang diterbitkan pada periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Untuk kategori ini, terdapat persyaratan pembayaran pokok pajak terkait paling lambat 30 Juni 2027.
Namun, jenis sanksi dan persyaratan khususnya tetap harus diperiksa berdasarkan lampiran keputusan.
STP yang diterbitkan sebelum 8 Oktober 2026
Kategori kelima mencakup sanksi dalam STP dan dokumen tertentu yang diterbitkan sebelum 8 Oktober 2026.
Kategori ini penting bagi perusahaan yang masih mempunyai STP lama dan belum menyelesaikan seluruh kewajibannya.
Namun, tidak semua STP lama otomatis memperoleh fasilitas.
Wajib Pajak harus memeriksa jenis sanksi, dasar penerbitan, pembayaran yang dipersyaratkan, dan ketentuan khusus dalam lampiran.
STP yang diterbitkan selama periode kebijakan
Kategori keenam mencakup sanksi administratif dalam STP atau STP PBB yang diterbitkan pada periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Persyaratan pembayarannya dapat berkaitan dengan pokok pajak, utang pajak, dan/atau sebagian sanksi administratif sesuai jenis sanksi.
Oleh karena itu, STP yang diterbitkan pada Januari 2027, misalnya, tidak otomatis menggunakan skema yang sama dengan STP yang diterbitkan pada tahun 2025.
Tax staff harus menentukan kategorinya sebelum menghitung potensi fasilitas.
Baca juga: KEP-239/PJ/2026: Aturan Pengurangan dan Penghapusan Sanksi Pajak.
Langkah 1: Periksa STP yang Akan Dimohonkan Pengurangan Sanksi
Langkah pertama adalah memeriksa dokumen STP secara menyeluruh.
Jangan hanya melihat jumlah tagihan yang tercantum di bagian akhir.
Perhatikan nomor STP, tanggal penerbitan, jenis pajak, masa atau tahun pajak, dasar hukum pengenaan sanksi, dan nilai sanksi administratif.
Misalnya, perusahaan mempunyai STP sebesar Rp15 juta.
Sebelum membuat permohonan, tax staff perlu mengetahui apakah jumlah tersebut berasal dari sanksi keterlambatan pembayaran, sanksi faktur pajak, atau jenis sanksi lainnya.
Dasar pengenaan tersebut akan menentukan apakah permohonan diajukan menggunakan mekanisme umum atau fasilitas khusus yang tersedia.
Jika perusahaan mempunyai beberapa STP, buat daftar masing-masing dokumen agar tidak terjadi kesalahan identifikasi.
Langkah 2: Pastikan Mekanisme yang Digunakan Sudah Tepat
Tidak semua permasalahan dalam STP harus diselesaikan melalui permohonan pengurangan atau penghapusan sanksi administratif.
Perlu dibedakan antara sanksi yang secara hukum benar dikenakan tetapi dimohonkan pengurangan dengan STP yang penerbitannya dianggap tidak benar.
Sebagai contoh, sebuah perusahaan menerima STP atas denda keterlambatan penyampaian SPT.
Perusahaan mengakui memang terlambat, tetapi terdapat kondisi yang menjadi dasar permohonan pengurangan sanksi.
Dalam kondisi tersebut, mekanisme pengurangan atau penghapusan sanksi dapat dipertimbangkan.
Berbeda halnya jika perusahaan sebenarnya telah menyampaikan SPT tepat waktu, tetapi menerima STP denda keterlambatan karena terdapat ketidaksesuaian data.
Jika inti persoalannya adalah ketidakbenaran STP, perusahaan perlu mempertimbangkan mekanisme pengurangan atau pembatalan STP yang tidak benar.
Perbedaan ini penting karena kedua mekanisme tersebut mempunyai objek dan tata cara yang berbeda.
Salah memilih prosedur dapat menghambat penyelesaian masalah.
Langkah 3: Periksa Pembayaran Pokok Pajak dan Sanksi
Setelah menentukan mekanisme, langkah berikutnya adalah memeriksa posisi pembayaran.
Dalam ketentuan pengurangan atau penghapusan sanksi administrasi, pelunasan pokok pajak yang menjadi dasar pengenaan sanksi merupakan salah satu persyaratan penting sesuai jenis permohonannya.
PMK 71 Tahun 2026 juga mengubah mekanisme pengalokasian pembayaran dalam konteks ketentuan terkait, yaitu pembayaran diperhitungkan terlebih dahulu terhadap pokok pajak yang belum atau kurang dibayar.
Sebagai contoh, perusahaan mempunyai kewajiban pokok pajak Rp100 juta dan sanksi administratif Rp25 juta.
Perusahaan melakukan pembayaran Rp100 juta.
Untuk menentukan apakah pokok pajak sudah terpenuhi, perusahaan harus memeriksa alokasi pembayaran sesuai ketentuan terbaru dan memastikan pembayaran tersebut tercatat untuk kewajiban yang benar.
Sementara itu, apabila menggunakan fasilitas KEP-239/PJ/2026, terdapat persyaratan tambahan bahwa pengurangan atau penghapusan hanya diberikan atas sanksi administratif yang belum dibayar atau belum dilunasi.
Dengan demikian, perusahaan perlu memisahkan pembayaran pokok pajak dan pembayaran sanksi.
Jangan langsung menganggap bahwa melunasi pokok pajak otomatis menghapus seluruh sanksi.
Langkah 4: Periksa Status Keberatan dan Upaya Hukum
Sebelum mengajukan permohonan, Wajib Pajak juga harus memeriksa apakah terdapat upaya hukum atau permohonan administratif lain atas objek yang berkaitan.
Misalnya, perusahaan sedang mengajukan permohonan pengurangan atau pembatalan STP yang tidak benar.
Pada saat yang sama, perusahaan ingin mengajukan permohonan pengurangan sanksi administratif atas STP tersebut.
Dalam kondisi ini, perusahaan perlu memeriksa apakah kedua mekanisme dapat berjalan bersamaan menurut persyaratan yang berlaku.
Ketentuan PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026 mengatur hubungan antara permohonan pengurangan sanksi dan sejumlah upaya hukum atau permohonan administratif lain.
Untuk fasilitas KEP-239/PJ/2026, juga terdapat persyaratan mengenai tidak adanya gugatan atau upaya hukum lainnya, atau dokumen pencabutan apabila relevan.
Karena itu, perusahaan tidak boleh membuat surat pernyataan tanpa terlebih dahulu memeriksa riwayat dan status sengketa perpajakannya.
Jika masih terdapat keberatan atau gugatan yang berkaitan dengan pokok pajak, keputusan mengenai pencabutan harus dianalisis secara hati-hati karena dapat berdampak pada hak Wajib Pajak.
Langkah 5: Siapkan Surat Permohonan Pengurangan atau Penghapusan Sanksi STP
Permohonan harus dibuat secara tertulis dalam bahasa Indonesia sesuai ketentuan.
Surat permohonan perlu mengemukakan jumlah sanksi administratif menurut Wajib Pajak beserta alasan pengajuan.
Untuk mempermudah proses pemeriksaan, sebaiknya cantumkan identitas Wajib Pajak, nomor dan tanggal STP, jenis pajak, masa atau tahun pajak, dasar hukum permohonan, serta jumlah sanksi yang dimohonkan pengurangan atau penghapusan.
Misalnya, PT Maju Sejahtera mempunyai STP dengan sanksi administratif Rp20 juta.
Perusahaan ingin mengajukan pengurangan karena sanksi tersebut timbul dalam kondisi yang menurut perusahaan memenuhi ketentuan Pasal 36 ayat (1) huruf a UU KUP.
Dalam suratnya, perusahaan menjelaskan fakta dan alasan permohonan secara jelas.
Jika permohonan menggunakan KEP-239/PJ/2026, dasar kebijakan khusus serta kategori fasilitas yang relevan juga perlu dicantumkan.
Satu hal yang harus diperhatikan adalah ketentuan satu permohonan untuk satu STP.
Apabila perusahaan mempunyai tiga STP, masing-masing dokumen harus diperiksa dan diajukan sesuai ketentuan, bukan langsung digabungkan menjadi satu objek permohonan.
Langkah 6: Lengkapi Dokumen Pendukung
Selain surat permohonan, Wajib Pajak perlu menyiapkan dokumen pendukung yang relevan.
Dokumen yang paling penting adalah STP yang menjadi objek permohonan dan bukti pembayaran pokok pajak atau kewajiban terkait sesuai ketentuan.
Perusahaan juga sebaiknya menyiapkan rekonsiliasi yang menunjukkan jumlah pokok pajak, nilai sanksi, pembayaran yang telah dilakukan, dan sisa sanksi yang belum dilunasi.
Apabila permohonan menggunakan KEP-239/PJ/2026, terdapat tambahan persyaratan surat pernyataan.
Pertama, surat pernyataan mengenai tidak diajukannya gugatan atau upaya hukum lainnya, atau dokumen pencabutan apabila terdapat upaya hukum yang telah dicabut.
Kedua, surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Surat pernyataan yang dipersyaratkan harus ditandatangani di atas meterai oleh Wajib Pajak orang pribadi atau wakil Wajib Pajak badan sesuai ketentuan.
Untuk penyusunan dokumen tersebut, gunakan format yang tercantum dalam lampiran KEP-239/PJ/2026.
Jangan menganggap setiap dokumen pendukung tambahan selalu wajib bagi seluruh jenis permohonan. Kelengkapan harus disesuaikan dengan dasar hukum dan objek sanksi.
Langkah 7: Ajukan Permohonan melalui Coretax
Permohonan pengurangan atau penghapusan sanksi administratif dalam STP dapat disampaikan melalui layanan Coretax DJP.
Untuk memulai, buka Portal Wajib Pajak Coretax melalui alamat https://coretaxdjp.pajak.go.id.
Masuk menggunakan akun orang pribadi yang mempunyai kewenangan.
Jika permohonan diajukan untuk perusahaan, pengguna yang bertindak sebagai wakil atau kuasa perlu memilih identitas Wajib Pajak yang diwakili melalui fitur impersonasi.
Setelah berada dalam konteks Wajib Pajak yang benar, buka menu Layanan Wajib Pajak.
Kemudian pilih Layanan Administrasi dan Buat Permohonan Layanan Administrasi.
Pada pilihan jenis layanan, pilih Keberatan dan Non Keberatan.
Selanjutnya, pilih sublayanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Pastikan tidak salah memilih sublayanan Permohonan Pencabutan Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Kedua layanan tersebut mempunyai tujuan berbeda.
Setelah memilih sublayanan yang benar, masuk ke Alur Kasus dan lengkapi data permohonan.
Ikuti isian serta persyaratan unggahan yang ditampilkan oleh sistem.
Setelah selesai, simpan data permohonan, buat dokumen PDF, dan periksa kembali isi dokumen tersebut.
Kemudian lakukan penandatanganan elektronik oleh pihak yang berwenang.
Terakhir, pilih Submit untuk mengirim permohonan.
Jika proses pengiriman berhasil, sistem akan menerbitkan Bukti Penerimaan Elektronik atau BPE.
Baca juga: Permohonan Pengurangan Sanksi Pajak di Coretax: Alur dan Dokumen.
Langkah 8: Simpan BPE dan Pantau Keputusan DJP
Bukti Penerimaan Elektronik merupakan dokumen penting dalam proses pengajuan.
BPE menunjukkan bahwa permohonan telah disampaikan melalui sistem dan diterima secara elektronik.
Namun, BPE bukan keputusan pengurangan atau penghapusan sanksi.
Setelah permohonan diterima, DJP tetap melakukan penelitian sesuai ketentuan.
Untuk mekanisme umum, panduan DJP menjelaskan jangka waktu penyelesaian paling lama enam bulan sejak permohonan diterima lengkap.
Hasil permohonan dapat berupa pengabulan seluruhnya, pengabulan sebagian, atau penolakan.
Jika permohonan dikabulkan, tax staff perlu melakukan rekonsiliasi kembali atas kewajiban yang tercatat.
Jika permohonan ditolak, perusahaan perlu memeriksa alasan keputusan serta kemungkinan mengajukan permohonan kedua sesuai persyaratan.
Secara umum, permohonan pengurangan atau penghapusan sanksi dapat diajukan paling banyak dua kali.
Permohonan kedua harus memperhatikan batas paling lama tiga bulan sejak tanggal keputusan atas permohonan pertama dikirim, kecuali terdapat keadaan di luar kekuasaan Wajib Pajak yang memenuhi ketentuan.
Contoh Kasus Pengajuan Pengurangan Sanksi STP
PT Karya Sentosa menerima STP pada September 2026 dengan sanksi administratif sebesar Rp30 juta.
Perusahaan belum melunasi seluruh sanksi tersebut.
Setelah terbitnya KEP-239/PJ/2026, tax staff ingin mengetahui apakah sanksi dalam STP dapat memperoleh fasilitas pengurangan atau penghapusan.
Langkah pertama adalah memeriksa dasar hukum pengenaan sanksi yang tercantum dalam STP.
Langkah kedua adalah memeriksa tanggal penerbitan.
Karena STP diterbitkan sebelum 8 Oktober 2026, perusahaan dapat mengevaluasi kemungkinan fasilitas berdasarkan kategori kelima KEP-239/PJ/2026.
Namun, tanggal penerbitan saja tidak cukup.
Perusahaan harus meneliti persyaratan pembayaran pokok pajak, utang pajak, atau sebagian sanksi sesuai ketentuan kategori dan lampiran yang relevan.
Setelah itu, perusahaan memeriksa status upaya hukum dan menyiapkan surat pernyataan yang dipersyaratkan.
Tax staff kemudian menyusun surat permohonan beserta dokumen pendukung.
Pihak yang berwenang mengakses Coretax, memilih layanan pengurangan atau penghapusan sanksi administratif, melengkapi data, dan mengirim permohonan sampai memperoleh BPE.
Dalam contoh tersebut, nilai Rp30 juta belum dapat langsung dianggap akan dihapus seluruhnya.
Besaran fasilitas harus ditentukan berdasarkan ketentuan yang berlaku untuk jenis sanksi dalam STP tersebut dan hasil keputusan DJP.
Bagaimana Jika STP Memuat Sanksi yang Sudah Dibayar Sebagian?
Misalnya, perusahaan menerima STP dengan sanksi sebesar Rp40 juta.
Perusahaan telah membayar Rp10 juta sehingga masih terdapat saldo sanksi Rp30 juta.
Apabila menggunakan KEP-239/PJ/2026, perlu diperhatikan bahwa fasilitas khusus dibatasi terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Namun, perusahaan tidak boleh langsung mengalikan seluruh saldo Rp30 juta dengan persentase pengurangan tertentu tanpa memeriksa lampiran.
Alasannya, beberapa skema fasilitas mempunyai persyaratan pembayaran sebagian sanksi.
Karena itu, perusahaan harus meneliti apakah pembayaran Rp10 juta merupakan pembayaran yang memenuhi persyaratan skema atau merupakan pembayaran sebelumnya dengan perlakuan yang berbeda.
Pemeriksaan ini penting agar nilai dalam permohonan tidak keliru.
Sampai Kapan Permohonan Penghapusan Sanksi dalam STP Bisa Diajukan?
Batas waktu tergantung pada dasar hukum dan fasilitas yang digunakan.
Untuk mekanisme umum, Wajib Pajak harus memperhatikan persyaratan pengajuan dan kondisi penagihan sebagaimana diatur dalam PMK 118 Tahun 2024 yang telah diubah dengan PMK 71 Tahun 2026.
Sementara itu, untuk fasilitas khusus KEP-239/PJ/2026, permohonan harus disampaikan paling lambat 1 Oktober 2028.
Namun, batas tersebut berbeda dengan tenggat pembayaran yang menjadi syarat fasilitas.
Untuk sejumlah kategori STP, terdapat persyaratan yang harus dipenuhi paling lambat 30 Juni 2027.
Karena itu, perusahaan sebaiknya tidak menunda pemenuhan kewajiban hanya karena batas akhir pengajuan permohonan masih pada tahun 2028.
Baca juga: Batas Waktu Fasilitas KEP-239/PJ/2026: Pahami Setiap Tenggat.
Kesalahan yang Perlu Dihindari Saat Mengajukan Pengurangan Sanksi STP
Kesalahan pertama adalah mengajukan permohonan tanpa memeriksa dasar hukum sanksi yang tercantum dalam STP.
Kesalahan kedua adalah menganggap semua STP yang diterbitkan sebelum 8 Oktober 2026 otomatis memperoleh penghapusan seluruh sanksi.
Kesalahan berikutnya adalah tidak memenuhi persyaratan pembayaran sesuai kategori atau keliru membedakan pokok pajak dan sanksi administrasi.
Perusahaan juga harus menghindari penggabungan beberapa STP dalam satu permohonan apabila ketentuannya mensyaratkan satu permohonan untuk satu dokumen.
Selain itu, perlu dipastikan bahwa surat pernyataan dan dokumen pendukung telah lengkap serta ditandatangani oleh pihak yang berwenang.
Dalam pengajuan melalui Coretax, jangan berhenti hanya pada tahap penyimpanan data.
Pastikan permohonan sudah ditandatangani, dikirim, dan memperoleh BPE.
Terakhir, jangan menganggap pengajuan permohonan otomatis menghentikan kewajiban pembayaran atau tindakan penagihan.
Perusahaan tetap harus memantau status kewajiban sampai terdapat penyelesaian sesuai ketentuan.
Kesimpulan
Sanksi administratif yang tercantum dalam Surat Tagihan Pajak dapat dimohonkan pengurangan atau penghapusan apabila memenuhi ketentuan perpajakan.
Dasar hukumnya adalah Pasal 36 ayat (1) huruf a UU KUP, dengan tata cara yang diatur dalam PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026.
Selain mekanisme umum, Wajib Pajak dapat memeriksa kemungkinan fasilitas khusus KEP-239/PJ/2026 untuk STP yang memenuhi kategori dan persyaratannya.
Cara pengajuannya dimulai dengan memeriksa dasar sanksi, menentukan mekanisme yang sesuai, memeriksa pembayaran, menyiapkan surat permohonan dan dokumen pendukung, lalu menyampaikan permohonan melalui layanan administrasi Coretax.
Setelah permohonan dikirim, Wajib Pajak harus memperoleh BPE dan memantau proses sampai keputusan DJP diterbitkan.
Bagi tax staff maupun Wajib Pajak, hal terpenting adalah memastikan bahwa objek STP, dasar hukum, pembayaran, dokumen, dan prosedur pengajuan telah sesuai.
Dengan persiapan yang benar, Wajib Pajak dapat memanfaatkan hak untuk memohon pengurangan atau penghapusan sanksi tanpa mengabaikan kewajiban perpajakan yang masih harus diselesaikan.
FAQ: Pengurangan atau Penghapusan Sanksi dalam STP Pajak
Bisa dalam kondisi tertentu apabila memenuhi persyaratan pengurangan atau penghapusan sanksi administratif berdasarkan peraturan perpajakan.
Dasar utamanya adalah Pasal 36 ayat (1) huruf a UU KUP, dengan tata cara yang diatur dalam PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026.
STP yang diterbitkan sebelum 8 Oktober 2026 dapat diperiksa berdasarkan kategori kelima, tetapi tetap harus memenuhi jenis sanksi dan persyaratan khusus yang berlaku.
Tidak. Pengurangan atau penghapusan membutuhkan pemenuhan persyaratan dan permohonan yang diproses sesuai ketentuan.
Pelunasan pokok pajak yang menjadi dasar sanksi merupakan persyaratan penting dalam mekanisme terkait. Namun, nilai dan kondisi pembayaran harus diperiksa sesuai ketentuan jenis permohonan dan kategori fasilitas.
Dalam mekanisme umum berlaku ketentuan satu permohonan untuk satu STP.
Ya. DJP menyediakan sublayanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif dalam menu Layanan Administrasi Coretax.
Setelah permohonan berhasil dikirim, sistem menerbitkan Bukti Penerimaan Elektronik atau BPE.
Wajib Pajak dapat memeriksa kemungkinan permohonan kedua berdasarkan persyaratan serta batas waktu yang berlaku.
Permohonan fasilitas khusus harus disampaikan paling lambat 1 Oktober 2028, dengan tetap memperhatikan tenggat pemenuhan kewajiban pada kategori STP yang digunakan.