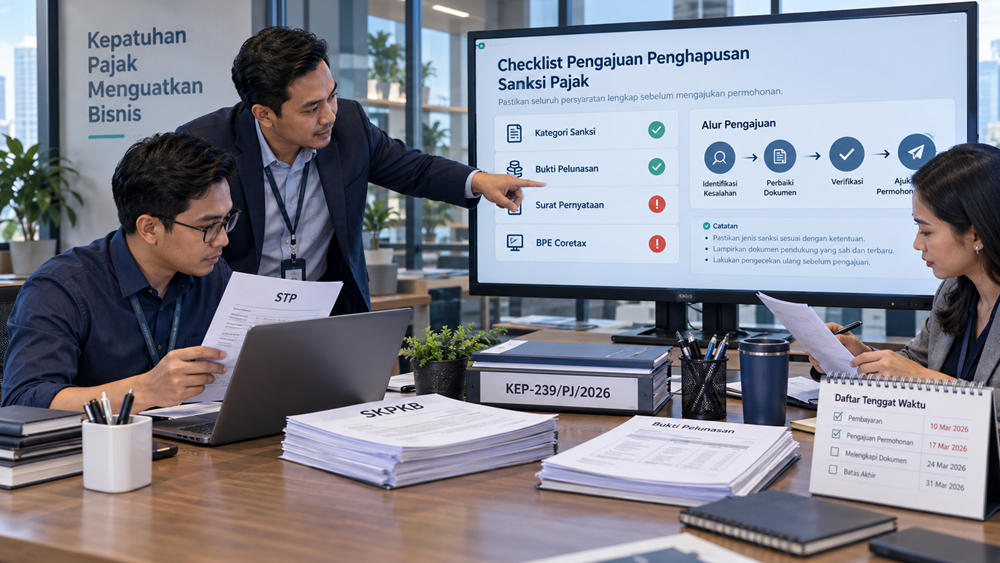

Mengajukan penghapusan sanksi administrasi pajak mungkin terlihat sederhana. Wajib Pajak menyiapkan surat permohonan, melampirkan dokumen pendukung, kemudian menyampaikannya kepada Direktorat Jenderal Pajak (DJP).
Namun, dalam praktiknya, tidak sedikit permohonan yang menghadapi kendala karena Wajib Pajak kurang teliti memahami persyaratan.
Ada perusahaan yang sudah melunasi pokok pajak, tetapi ternyata terlambat memenuhi periode pembayaran yang ditentukan. Ada pula yang mengajukan permohonan atas beberapa Surat Tagihan Pajak (STP) sekaligus, tanpa memperhatikan ketentuan pengajuan untuk setiap dokumen.
Kesalahan lainnya adalah menganggap bahwa seluruh denda pajak otomatis dihapus setelah terbitnya KEP-239/PJ/2026.
Padahal, kebijakan pengurangan atau penghapusan sanksi administrasi pajak tetap mempunyai ketentuan mengenai kategori sanksi, pembayaran, status upaya hukum, kelengkapan dokumen, dan batas waktu permohonan.
Bagi tax staff, kesalahan tersebut bukan hanya persoalan administrasi. Dampaknya dapat berupa permohonan yang tidak dipertimbangkan, penolakan, hilangnya kesempatan memanfaatkan fasilitas tertentu, hingga risiko penagihan atas kewajiban yang masih terutang.
Agar hal tersebut tidak terjadi, berikut kesalahan saat mengajukan penghapusan sanksi pajak yang perlu dihindari beserta cara mengatasinya.
Mengapa Permohonan Penghapusan Sanksi Pajak Bisa Bermasalah?
Pengurangan atau penghapusan sanksi administratif merupakan mekanisme yang mempunyai dasar hukum tersendiri.
Pasal 36 ayat (1) huruf a UU KUP memberikan kewenangan kepada Direktur Jenderal Pajak untuk mengurangkan atau menghapuskan sanksi administrasi berupa bunga, denda, dan kenaikan sesuai ketentuan.
Tata cara permohonannya diatur lebih lanjut dalam PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
Sementara itu, KEP-239/PJ/2026 mengatur kebijakan khusus pengurangan atau penghapusan sanksi administratif yang berlaku terhadap sejumlah kategori kewajiban perpajakan.
Meskipun kedua mekanisme tersebut saling berkaitan, Wajib Pajak tidak boleh menganggap seluruh ketentuannya sama.
Mekanisme umum mempunyai persyaratan tersendiri. Adapun fasilitas KEP-239/PJ/2026 menambahkan ketentuan mengenai jenis sanksi, periode pemenuhan kewajiban, surat pernyataan, dan sanksi yang belum dilunasi.
Masalah dapat muncul ketika Wajib Pajak hanya berfokus pada besarnya potensi penghapusan, tetapi belum memastikan persyaratan yang harus dipenuhi.
1. Menganggap Semua Denda Pajak Otomatis Dihapus
Kesalahan pertama adalah menganggap terbitnya KEP-239/PJ/2026 berarti seluruh denda pajak langsung dihapus.
Anggapan ini dapat menyebabkan Wajib Pajak berhenti memperhatikan kewajiban yang masih tercatat dalam administrasi perpajakan.
Padahal, KEP-239/PJ/2026 mensyaratkan Wajib Pajak menyampaikan permohonan kepada Direktur Jenderal Pajak.
Selain itu, fasilitas hanya diberikan untuk kondisi yang memenuhi kategori dan persyaratan yang ditentukan.
Sebagai contoh, PT Maju Sentosa mempunyai STP dengan sanksi administrasi sebesar Rp20 juta.
Setelah mengetahui adanya kebijakan penghapusan sanksi, perusahaan menganggap saldo tersebut tidak perlu lagi diperhatikan.
Padahal, perusahaan belum memeriksa jenis sanksi, tanggal penerbitan STP, pembayaran yang telah dilakukan, maupun persyaratan pengajuannya.
Dalam keadaan demikian, perusahaan berisiko mengambil keputusan berdasarkan asumsi yang keliru.
Cara menghindarinya adalah dengan memperlakukan fasilitas pengurangan sanksi sebagai hak yang dapat dimohonkan apabila memenuhi ketentuan, bukan penghapusan otomatis.
Sebelum terdapat keputusan DJP, perusahaan tetap perlu mencatat dan memantau kewajiban yang bersangkutan.
Baca juga: Apakah Semua Denda Pajak Otomatis Dihapus Berdasarkan KEP-239/PJ/2026?
2. Salah Menentukan Kategori Fasilitas KEP-239/PJ/2026
KEP-239/PJ/2026 mengatur tujuh kategori sanksi administratif yang berpotensi memperoleh fasilitas.
Cakupannya antara lain keterlambatan penyampaian SPT, pembetulan SPT secara sukarela, keterlambatan pembayaran pajak, serta sanksi dalam STP dan SKP tertentu.
Setiap kategori mempunyai persyaratan yang berbeda.
Misalnya, untuk keterlambatan penyampaian SPT, terdapat batas Tahun Pajak atau Masa Pajak, status kurang bayar, dan periode pelaporan.
Sementara itu, untuk sanksi dalam STP lama, tanggal penerbitan dokumen dan pembayaran yang dipersyaratkan menjadi unsur penting.
Kesalahan dapat terjadi ketika perusahaan langsung menggunakan kategori keterlambatan pelaporan SPT, padahal sanksi yang dimohonkan sebenarnya merupakan sanksi dalam ketetapan hasil pemeriksaan.
Akibatnya, perusahaan dapat menggunakan dasar hukum, periode, atau persyaratan pembayaran yang tidak sesuai.
Untuk menghindarinya, identifikasi terlebih dahulu sumber sanksi dan dokumen yang menjadi objek permohonan.
Setelah itu, cocokkan kondisi tersebut dengan Diktum KESATU dan lampiran KEP-239/PJ/2026.
Baca juga: Jenis Sanksi yang Mendapat Fasilitas KEP-239/PJ/2026: Cek Kategorinya.
3. Salah Memahami Batas Waktu Pembayaran dan Permohonan
Ini merupakan kesalahan yang cukup berisiko.
KEP-239/PJ/2026 menetapkan batas akhir penyampaian permohonan pengurangan atau penghapusan sanksi pada 1 Oktober 2028.
Namun, tidak berarti Wajib Pajak boleh menunda seluruh pembayaran pajak sampai tanggal tersebut.
Untuk sebagian besar kategori, terdapat batas penyampaian SPT, pembayaran, atau penerbitan dokumen pada 30 Juni 2027.
Sementara itu, kategori tertentu terkait pemeriksaan harta dalam konteks Program Pengungkapan Sukarela memiliki batas khusus sampai 31 Desember 2027.
Sebagai contoh, sebuah perusahaan menerima SKPKB hasil pemeriksaan pada Maret 2027.
Perusahaan kemudian merencanakan pembayaran pokok pajak pada Januari 2028 karena menganggap fasilitas masih berlaku sampai Oktober 2028.
Padahal, kategori yang digunakan dapat mensyaratkan pelunasan pokok pajak paling lambat 30 Juni 2027.
Akibatnya, pemenuhan pembayaran pada tahun 2028 tidak memenuhi batas periode kategori tersebut.
Cara menghindarinya adalah membuat dua catatan tenggat yang berbeda, yaitu batas pemenuhan kewajiban dan batas penyampaian permohonan.
Jangan menggabungkan keduanya dalam satu tanggal.
Baca juga: Batas Waktu Fasilitas KEP-239/PJ/2026: Pahami Setiap Tenggat.
4. Tidak Memastikan Pokok Pajak Telah Dilunasi Sesuai Ketentuan
Dalam sejumlah kategori pengurangan atau penghapusan sanksi, pelunasan pokok pajak merupakan persyaratan penting.
Namun, ketentuannya tidak selalu sama untuk seluruh kategori.
Ada kategori yang mensyaratkan pembayaran pokok pajak, sedangkan kategori lainnya mempunyai pengaturan mengenai pembayaran pokok pajak, utang pajak, atau sebagian sanksi administratif.
Karena itu, kesalahan dapat muncul ketika Wajib Pajak hanya memperkirakan jumlah yang harus dibayar tanpa memeriksa persyaratan kategori.
Sebagai ilustrasi, perusahaan mempunyai SKPKB dengan pokok pajak sebesar Rp100 juta dan sanksi administratif sebesar Rp30 juta.
Perusahaan membayar Rp70 juta dan menganggap pembayaran tersebut sudah cukup sebagai dasar pengajuan penghapusan seluruh sanksi.
Padahal, apabila kategori yang digunakan mensyaratkan pelunasan pokok pajak Rp100 juta, pembayaran Rp70 juta belum memenuhi persyaratan tersebut.
Untuk menghindarinya, perusahaan harus memeriksa jumlah pokok pajak yang menjadi dasar pengenaan sanksi dan meneliti pembayaran yang telah tercatat.
Perubahan ketentuan dalam PMK 71 Tahun 2026 mengenai perhitungan pembayaran terlebih dahulu terhadap pokok pajak juga perlu diperhatikan.
Simpan bukti pembayaran dan pastikan alokasinya sesuai kewajiban yang benar.
5. Tidak Memisahkan Pokok Pajak dan Sanksi Administratif
Kesalahan berikutnya adalah memperlakukan seluruh nilai dalam STP atau SKP sebagai satu jumlah tanpa memisahkan komponennya.
Padahal, pokok pajak dan sanksi administratif mempunyai perlakuan berbeda.
Pengurangan atau penghapusan sanksi tidak otomatis menghilangkan pokok pajak.
Misalnya, sebuah SKPKB memuat pokok pajak Rp150 juta dan sanksi Rp45 juta.
Jika perusahaan hanya mencatat total Rp195 juta tanpa memisahkan keduanya, akan lebih sulit menentukan jumlah yang harus dilunasi dan bagian sanksi yang dapat dimohonkan pengurangan.
Masalah juga dapat timbul ketika perusahaan telah melakukan beberapa pembayaran sebelumnya.
Karena itu, tax staff sebaiknya membuat rekonsiliasi yang menampilkan pokok pajak, nilai sanksi, jumlah pembayaran, tanggal pembayaran, dan saldo yang masih terutang.
Rekonsiliasi tersebut membantu memastikan bahwa nilai dalam surat permohonan sesuai dengan data administrasi perpajakan.
6. Mengajukan Penghapusan atas Sanksi yang Sudah Dilunasi
KEP-239/PJ/2026 mengatur bahwa fasilitas khusus hanya diberikan terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Ketentuan tersebut terdapat dalam Diktum KEEMPAT huruf d.
Karena itu, Wajib Pajak perlu berhati-hati apabila telah melunasi seluruh sanksi, kemudian ingin memanfaatkan fasilitas khusus ini.
Sebagai contoh, perusahaan mempunyai STP dengan sanksi sebesar Rp15 juta.
Seluruh sanksi telah dibayar sebelum perusahaan mengajukan permohonan.
Dalam kondisi tersebut, sanksi yang telah dilunasi seluruhnya tidak memenuhi ketentuan fasilitas khusus mengenai sanksi belum dibayar.
Bagaimana jika sebagian sudah dibayar?
Perusahaan harus memeriksa saldo sanksi yang belum dilunasi dan ketentuan khusus dalam lampiran keputusan.
Namun, jangan mengartikan ketentuan tersebut sebagai alasan untuk sengaja menunda pembayaran tanpa mempertimbangkan jatuh tempo dan risiko penagihan pajak.
Keputusan pembayaran harus didasarkan pada posisi hukum serta kewajiban perpajakan yang berlaku.
7. Salah Menghitung Persentase Pengurangan Sanksi
Kesalahan lainnya adalah menganggap seluruh sanksi memperoleh penghapusan sebesar 100 persen.
Padahal, lampiran KEP-239/PJ/2026 mengatur besaran dan persyaratan khusus untuk jenis sanksi yang berbeda.
Dalam kelompok tertentu, fasilitas dipengaruhi oleh waktu pelaporan atau pembayaran. Pada kelompok lainnya, besaran pengurangan ditentukan berdasarkan ketentuan pembayaran tertentu atau periode sejak penerbitan dokumen.
Sebagai contoh, perusahaan memiliki sanksi Rp40 juta dan memperkirakan seluruhnya akan dihapus.
Perusahaan kemudian menyusun rencana keuangan seolah-olah tidak ada lagi sanksi yang harus dibayar.
Padahal, jika fasilitas yang memenuhi ketentuan ternyata hanya pengurangan sebagian, masih terdapat saldo sanksi yang harus diselesaikan.
Untuk menghindarinya, tax staff harus memeriksa jenis sanksi, dasar hukum pengenaan, kategori fasilitas, dan persentase yang berlaku dalam lampiran.
Nilai pengurangan sebaiknya dicatat sebagai estimasi sampai terdapat keputusan yang menetapkan hasilnya.
Baca juga: Besaran Pengurangan Sanksi Pajak KEP-239/PJ/2026: Cara Membaca Lampiran.
8. Salah Memilih Mekanisme Penyelesaian Pajak
Tidak semua persoalan yang berkaitan dengan STP atau SKP harus diselesaikan melalui permohonan pengurangan sanksi.
Jika Wajib Pajak sebenarnya mempersoalkan kebenaran pokok pajak dalam suatu ketetapan, mekanisme penyelesaiannya dapat berbeda.
Demikian pula apabila permasalahannya adalah STP yang tidak benar.
Sebagai contoh, perusahaan menerima STP dan menemukan bahwa dasar pengenaan sanksi kemungkinan tidak sesuai dengan data sebenarnya.
Dalam kondisi tersebut, perusahaan perlu menilai apakah persoalannya berkaitan dengan pengurangan sanksi administratif atau justru memerlukan permohonan pengurangan atau pembatalan STP yang tidak benar.
Kedua mekanisme tersebut mempunyai objek, alasan, dan persyaratan berbeda.
Kesalahan memilih prosedur dapat menyebabkan Wajib Pajak mengajukan permohonan yang tidak sesuai dengan masalah yang hendak diselesaikan.
Karena itu, sebelum membuat permohonan, tentukan terlebih dahulu apakah yang dipersoalkan adalah pokok pajak, dasar penerbitan dokumen, atau sanksi administratif.
9. Mengabaikan Status Keberatan, Gugatan, atau Upaya Hukum
Kesalahan ini perlu mendapat perhatian khusus bagi perusahaan yang sedang menghadapi sengketa pajak.
KEP-239/PJ/2026 mengatur persyaratan mengenai gugatan atau upaya hukum lainnya.
Wajib Pajak yang tidak mengajukan gugatan atau upaya hukum harus menyiapkan surat pernyataan sesuai ketentuan.
Jika sebelumnya telah mengajukan tetapi kemudian mencabutnya, dokumen pencabutan yang dipersyaratkan harus diperhatikan.
Selain itu, Pasal 23 PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026 mengatur hubungan permohonan pengurangan sanksi dengan keberatan dan permohonan administratif lainnya.
Kesalahan dapat muncul apabila tax staff hanya memeriksa status STP, tetapi tidak mengetahui bahwa bagian hukum perusahaan sedang menangani keberatan atas SKP yang terkait.
Untuk menghindarinya, lakukan pemeriksaan bersama antara bagian pajak, keuangan, dan pihak yang menangani sengketa.
Jangan mencabut keberatan atau gugatan hanya berdasarkan perkiraan bahwa sanksi akan dihapus. Konsekuensi terhadap hak Wajib Pajak harus dianalisis terlebih dahulu.
10. Tidak Menyiapkan Surat Pernyataan yang Dipersyaratkan
Untuk fasilitas KEP-239/PJ/2026, terdapat persyaratan tambahan berupa surat pernyataan yang perlu disiapkan.
Salah satunya adalah surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Selain itu, terdapat surat pernyataan mengenai tidak adanya gugatan atau upaya hukum lainnya, atau dokumen pencabutan dalam kondisi yang relevan.
Surat pernyataan yang diwajibkan harus ditandatangani di atas meterai oleh Wajib Pajak orang pribadi atau wakil Wajib Pajak badan sesuai ketentuan.
Kesalahan yang sering terjadi adalah menganggap dokumen tersebut hanya formalitas.
Padahal, surat pernyataan harus memuat informasi yang benar dan dibuat oleh pihak yang mempunyai kewenangan.
Gunakan format dalam lampiran KEP-239/PJ/2026 dan pastikan data yang dicantumkan sesuai dengan dokumen perpajakan.
Baca juga: Contoh Surat Pernyataan Kekhilafan atau Bukan karena Kesalahan Wajib Pajak.
11. Menggabungkan Beberapa STP atau SKP dalam Satu Permohonan
Perusahaan yang mempunyai banyak STP atau SKP terkadang ingin mengajukan pengurangan sanksi sekaligus melalui satu surat umum.
Cara tersebut terlihat praktis, tetapi belum tentu sesuai dengan tata cara yang berlaku.
Dalam mekanisme umum pengurangan atau penghapusan sanksi, terdapat ketentuan satu permohonan untuk satu SKP atau STP.
Misalnya, perusahaan memiliki tiga STP yang masing-masing diterbitkan pada tanggal berbeda.
Meskipun alasan pengajuan hampir sama, setiap STP perlu diperiksa sebagai objek permohonan tersendiri sesuai ketentuan.
Kesalahan menggabungkan objek dapat menyebabkan permohonan tidak memenuhi persyaratan formal.
Untuk menghindarinya, buat daftar STP atau SKP yang akan dimohonkan, kemudian siapkan berkas masing-masing berdasarkan nomor dokumen.
Dengan cara ini, proses pengajuan dan pemantauan hasilnya juga lebih mudah dilakukan.
12. Surat Permohonan Tidak Menjelaskan Alasan dengan Baik
Permohonan pengurangan atau penghapusan sanksi harus memuat jumlah sanksi administratif menurut Wajib Pajak disertai alasan.
Karena itu, surat permohonan yang hanya berisi kalimat singkat seperti “kami memohon penghapusan denda karena keberatan membayar” belum tentu cukup menjelaskan dasar permohonan.
Wajib Pajak sebaiknya menguraikan kondisi yang menyebabkan sanksi timbul serta alasan permohonannya secara jelas.
Misalnya, jika perusahaan menyatakan bahwa sanksi terjadi karena kekhilafan, penjelasan perlu didasarkan pada kejadian sebenarnya.
Apabila terdapat kronologi, dokumen pembayaran, atau hasil rekonsiliasi yang relevan, dokumen tersebut dapat disiapkan untuk memperkuat penjelasan.
Namun, jangan membuat alasan yang tidak sesuai fakta atau menggunakan kronologi milik Wajib Pajak lain.
Permohonan yang baik bukan selalu yang paling panjang, tetapi yang mempunyai dasar hukum, alasan, dan bukti yang konsisten.
13. Salah Menggunakan Akun atau Menu Coretax
Pengajuan permohonan pengurangan atau penghapusan sanksi administratif telah tersedia melalui Coretax DJP.
Namun, pengguna harus memastikan bahwa pengajuan dilakukan melalui layanan yang benar.
Panduan DJP menjelaskan bahwa layanan pengurangan atau penghapusan sanksi berada dalam kelompok Keberatan dan Non Keberatan.
Salah satu kesalahan yang mungkin terjadi adalah memilih layanan pencabutan permohonan, padahal Wajib Pajak ingin mengajukan permohonan baru.
Kesalahan lain adalah mengajukan permohonan atas nama perusahaan melalui konteks Wajib Pajak yang keliru.
Untuk Wajib Pajak badan, pengguna yang berwenang perlu memastikan fitur impersonasi sudah menunjukkan identitas perusahaan yang benar.
Setelah itu, pilih sublayanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Periksa kembali identitas Wajib Pajak dan dokumen yang menjadi objek sebelum melanjutkan pengajuan.
Baca juga: Permohonan Pengurangan Sanksi Pajak di Coretax: Alur dan Dokumen.
14. Menganggap Permohonan Sudah Dikirim Padahal Baru Disimpan
Dalam pengajuan elektronik, menyimpan data permohonan tidak selalu sama dengan mengirimkan permohonan.
Berdasarkan panduan Coretax DJP, setelah mengisi data, Wajib Pajak perlu menyimpan permohonan, membuat dokumen PDF, menandatangani secara elektronik, kemudian melakukan Submit.
Setelah permohonan berhasil dikirim, sistem menerbitkan Bukti Penerimaan Elektronik atau BPE.
Kesalahan dapat terjadi apabila tax staff hanya menyimpan isian dan membuat PDF, kemudian menganggap permohonan telah selesai.
Padahal, proses penandatanganan atau pengiriman belum dilakukan.
Untuk menghindarinya, pastikan permohonan sudah melalui seluruh tahapan sampai BPE diterbitkan.
Simpan BPE bersama arsip dokumen perpajakan perusahaan.
Namun, perlu diingat bahwa BPE bukan keputusan pengurangan atau penghapusan sanksi.
BPE hanya menunjukkan bahwa permohonan telah diterima secara elektronik.
15. Tidak Memantau Hasil Permohonan dan Batas Pengajuan Kedua
Kesalahan terakhir adalah tidak melakukan pemantauan setelah permohonan disampaikan.
Perusahaan terkadang sudah memperoleh BPE, tetapi tidak mencatat status penyelesaian atau tanggal keputusan DJP.
Padahal, hasil permohonan dapat berupa pengabulan seluruhnya, sebagian, atau penolakan.
Jika permohonan pertama ditolak, Wajib Pajak pada prinsipnya masih dapat mengajukan permohonan kedua sesuai ketentuan.
Namun, Pasal 24 PMK 118 Tahun 2024 mengatur pembatasan jumlah pengajuan dan jangka waktu permohonan kedua.
Secara umum, permohonan kedua harus disampaikan paling lama tiga bulan sejak tanggal surat keputusan atas permohonan pertama dikirim, kecuali terdapat keadaan di luar kekuasaan Wajib Pajak sebagaimana diatur.
Terdapat pula pengecualian untuk pengurangan denda administratif PBB yang hanya dapat diajukan satu kali.
Karena itu, setelah keputusan diterbitkan, tax staff perlu segera membaca hasilnya dan mencatat tanggal pengiriman keputusan.
Jangan sampai kesempatan pengajuan berikutnya terlewat hanya karena perusahaan tidak mempunyai sistem pemantauan yang baik.
Contoh Kasus: Permohonan Penghapusan Sanksi yang Berisiko Tidak Memenuhi Syarat
PT Karya Utama mempunyai SKPKB yang diterbitkan pada Februari 2027.
Dalam ketetapan tersebut tercantum pokok pajak kurang bayar sebesar Rp200 juta dan sanksi administratif sebesar Rp60 juta.
Perusahaan ingin memanfaatkan fasilitas pengurangan sanksi berdasarkan KEP-239/PJ/2026.
Namun, dari pemeriksaan internal ditemukan beberapa persoalan.
Pertama, perusahaan belum melunasi seluruh pokok pajak sampai dengan batas waktu yang dipersyaratkan.
Kedua, bagian pajak belum memastikan apakah terdapat keberatan yang masih diproses atas SKPKB tersebut.
Ketiga, surat pernyataan kekhilafan belum disiapkan.
Keempat, tax staff sudah membuat draf permohonan melalui Coretax, tetapi belum melakukan penandatanganan elektronik dan belum memperoleh BPE.
Jika kondisi tersebut dibiarkan, perusahaan berisiko tidak memenuhi sejumlah persyaratan penting.
Untuk memperbaikinya, perusahaan perlu mengevaluasi kategori fasilitas, memeriksa pemenuhan kewajiban pembayaran, mengonfirmasi status upaya hukum, dan melengkapi dokumen yang diwajibkan.
Selanjutnya, permohonan harus disampaikan sesuai prosedur sampai diterbitkan bukti penerimaan.
Contoh ini menunjukkan bahwa kesalahan administrasi dapat terjadi pada beberapa tahap sekaligus.
Karena itu, pemeriksaan akhir sebelum pengajuan sangat penting.
Cara Mencegah Kesalahan Pengajuan Penghapusan Sanksi Pajak
Bagi perusahaan, pencegahan kesalahan sebaiknya dimulai dengan sistem kerja yang sederhana tetapi konsisten.
Setiap STP atau SKP yang berpotensi dimohonkan pengurangan sanksi perlu mempunyai berkas administrasi tersendiri.
Di dalam berkas tersebut, simpan dokumen objek, dasar hukum sanksi, bukti pembayaran, rekonsiliasi utang pajak, surat permohonan, surat pernyataan, dan dokumen pendukung lainnya.
Selanjutnya, buat daftar pemantauan yang menunjukkan kategori fasilitas, persyaratan yang sudah terpenuhi, tenggat pembayaran, tanggal pengajuan, dan status keputusan DJP.
Tax staff dapat melakukan pemeriksaan awal, sedangkan tax manager melakukan penelaahan akhir sebelum permohonan ditandatangani oleh pihak yang berwenang.
Untuk kasus yang berkaitan dengan keberatan, gugatan, atau nilai koreksi yang besar, sebaiknya dilakukan evaluasi bersama pihak yang memahami hukum perpajakan.
Dengan mekanisme tersebut, perusahaan tidak hanya mengurangi risiko kesalahan administratif, tetapi juga dapat menentukan strategi penyelesaian kewajiban pajak secara lebih terukur.
Kesimpulan
Kesalahan saat mengajukan penghapusan sanksi pajak dapat terjadi sejak tahap penentuan kategori sampai proses pengiriman permohonan melalui Coretax.
Kesalahan yang perlu mendapat perhatian antara lain menganggap seluruh sanksi otomatis dihapus, salah memahami tenggat, tidak melunasi pokok pajak sesuai persyaratan, salah menghitung persentase fasilitas, serta tidak memeriksa status keberatan atau upaya hukum.
Selain itu, kelengkapan surat pernyataan, ketepatan memilih layanan Coretax, dan penyimpanan BPE juga menjadi bagian penting.
Bagi Wajib Pajak yang ingin memanfaatkan KEP-239/PJ/2026, pemenuhan persyaratan harus dilakukan berdasarkan kategori yang sesuai.
Jangan hanya berfokus pada besarnya sanksi yang mungkin dikurangi. Pastikan pula bahwa dokumen, pembayaran, dan prosedur pengajuannya benar.
Dengan pemeriksaan yang teliti, Wajib Pajak dapat meminimalkan kesalahan serta meningkatkan kesiapan permohonan untuk diproses sesuai ketentuan.
FAQ: Kesalahan Saat Mengajukan Penghapusan Sanksi Pajak
Kesalahan yang sering terjadi antara lain salah memilih kategori fasilitas, tidak memenuhi syarat pembayaran, keliru memahami tenggat, serta tidak melengkapi surat pernyataan dan dokumen permohonan.
Tidak. Wajib Pajak harus memenuhi persyaratan dan menyampaikan permohonan sesuai ketentuan.
Bisa. Untuk sejumlah kategori, pelunasan pokok pajak merupakan persyaratan penting yang harus dipenuhi sesuai batas waktu.
Dalam mekanisme umum atas sanksi dalam STP atau SKP, berlaku ketentuan satu permohonan untuk satu dokumen.
Kebijakan khusus tersebut membatasi fasilitas terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Ya. KEP-239/PJ/2026 mensyaratkan surat pernyataan bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Belum tentu. Permohonan harus diselesaikan sampai tahap penandatanganan, pengiriman, dan penerbitan Bukti Penerimaan Elektronik.
Periksa keputusan dan alasan penolakannya, kemudian nilai kemungkinan permohonan kedua sesuai persyaratan dan tenggat yang berlaku.
Permohonan harus disampaikan paling lambat 1 Oktober 2028. Namun, batas pemenuhan pembayaran atau pelaporan untuk kategori tertentu dapat berakhir lebih awal.
Lakukan pemeriksaan kategori, rekonsiliasi pembayaran, verifikasi status sengketa, pemeriksaan dokumen, dan pastikan permohonan benar-benar diterima melalui sistem atau saluran yang berlaku.