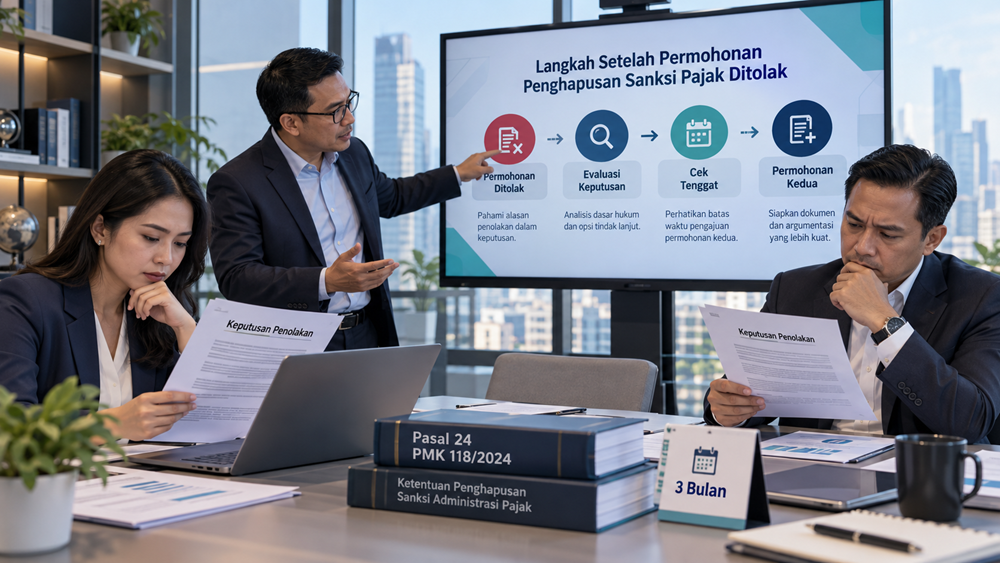

Sudah mengajukan permohonan penghapusan sanksi administrasi pajak, tetapi ternyata ditolak oleh Direktorat Jenderal Pajak (DJP)? Kondisi ini tentu mengecewakan, terutama jika perusahaan telah melunasi pokok pajak dan berharap memperoleh keringanan atas sanksi yang masih terutang.
Bagi sebagian Wajib Pajak, penolakan juga menimbulkan pertanyaan baru. Apakah sanksi harus langsung dibayar? Apakah permohonan bisa diajukan kembali? Bagaimana jika alasan penolakan tidak sesuai dengan kondisi yang sebenarnya?
Pertanyaan tersebut semakin relevan setelah diterbitkannya KEP-239/PJ/2026 yang memberikan fasilitas pengurangan atau penghapusan sanksi administratif bagi Wajib Pajak yang memenuhi persyaratan.
Namun, perlu dipahami bahwa fasilitas pengurangan atau penghapusan sanksi pajak tidak otomatis menjamin setiap permohonan akan dikabulkan.
DJP tetap melakukan penelitian terhadap persyaratan dan alasan yang diajukan Wajib Pajak. Hasilnya dapat berupa pengabulan seluruhnya, pengabulan sebagian, atau penolakan.
Kabar baiknya, penolakan permohonan pertama belum tentu menutup kesempatan Wajib Pajak untuk mengajukan permohonan kembali.
Peraturan perpajakan memberikan ruang untuk mengajukan permohonan kedua dalam kondisi tertentu. Namun, ada batas jumlah pengajuan, persyaratan, dan tenggat waktu yang harus diperhatikan.
Lantas, apa yang sebaiknya dilakukan setelah permohonan penghapusan sanksi pajak ditolak? Berikut penjelasan dan langkah yang dapat digunakan oleh tax staff maupun Wajib Pajak.
Apakah Permohonan Penghapusan Sanksi Pajak yang Ditolak Bisa Diajukan Kembali?
Pada prinsipnya, bisa.
Berdasarkan Pasal 24 PMK Nomor 118 Tahun 2024, permohonan pengurangan atau penghapusan sanksi administratif pada umumnya dapat diajukan oleh Wajib Pajak paling banyak dua kali.
Artinya, apabila permohonan pertama telah diputuskan tetapi tidak dikabulkan, Wajib Pajak masih mempunyai kesempatan untuk mengajukan permohonan kedua sepanjang memenuhi persyaratan yang berlaku.
Namun, kesempatan ini tidak berarti permohonan dapat diajukan berulang kali tanpa batas.
Pasal 24 juga mengatur bahwa permohonan kedua harus disampaikan paling lama tiga bulan sejak tanggal surat keputusan Direktur Jenderal Pajak atas permohonan pertama dikirim, kecuali Wajib Pajak dapat menunjukkan bahwa batas waktu tersebut tidak dapat dipenuhi karena keadaan di luar kekuasaannya.
Ada pengecualian penting untuk permohonan pengurangan denda administratif Pajak Bumi dan Bangunan yang menurut Pasal 24 ayat (2) hanya dapat diajukan satu kali.
Karena itu, sebelum menyusun permohonan kedua, Wajib Pajak harus memastikan jenis permohonan, objek sanksi, dan ketentuan yang mengaturnya.
Dasar Hukum Permohonan Kedua Pengurangan atau Penghapusan Sanksi
Ketentuan permohonan kedua perlu dibaca melalui beberapa dasar hukum yang saling berkaitan.
Pasal 36 Ayat (1) Huruf a UU KUP
Pasal 36 ayat (1) huruf a UU Ketentuan Umum dan Tata Cara Perpajakan memberikan kewenangan kepada Direktur Jenderal Pajak untuk mengurangkan atau menghapuskan sanksi administrasi berupa bunga, denda, dan kenaikan yang dikenakan karena kekhilafan Wajib Pajak atau bukan karena kesalahannya.
Ketentuan tersebut menjadi dasar hukum pengurangan dan penghapusan sanksi administrasi.
Pasal 23 dan Pasal 24 PMK 118 Tahun 2024
PMK 118 Tahun 2024 mengatur persyaratan dan tata cara pengajuan pengurangan atau penghapusan sanksi administratif.
Pasal 23 mengatur persyaratan permohonan, sedangkan Pasal 24 antara lain mengatur jumlah kesempatan pengajuan dan jangka waktu permohonan kedua.
Dengan demikian, Wajib Pajak tidak cukup hanya mengetahui bahwa permohonan kedua diperbolehkan. Persyaratan formal dan material tetap harus dipenuhi.
PMK 71 Tahun 2026
PMK 71 Tahun 2026 mengubah sejumlah ketentuan PMK 118 Tahun 2024, termasuk ketentuan dalam Pasal 23 yang berkaitan dengan persyaratan permohonan pengurangan atau penghapusan sanksi.
Perubahan ini harus diperhatikan ketika Wajib Pajak akan mengajukan permohonan kedua setelah Oktober 2026.
KEP-239/PJ/2026
KEP-239/PJ/2026 merupakan kebijakan khusus pengurangan atau penghapusan sanksi administratif.
Diktum KEEMPAT keputusan tersebut merujuk pada persyaratan Pasal 23 dan Pasal 24 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
Karena itu, permohonan berdasarkan kebijakan khusus tetap harus memperhatikan batas dan persyaratan dalam ketentuan tersebut.
Selain itu, KEP-239/PJ/2026 menetapkan batas akhir penyampaian permohonan pada 1 Oktober 2028.
Baca juga: KEP-239/PJ/2026: Aturan Pengurangan dan Penghapusan Sanksi Pajak.
Langkah 1: Periksa Apakah Permohonan Benar-Benar Ditolak
Sebelum memutuskan mengajukan permohonan kedua, periksa terlebih dahulu dokumen yang diterbitkan DJP.
Hal ini penting karena permohonan yang ditolak tidak selalu sama dengan permohonan yang tidak dipertimbangkan.
Permohonan ditolak berarti telah terdapat keputusan yang tidak mengabulkan permintaan pengurangan atau penghapusan sanksi.
Sementara itu, permohonan yang tidak dipertimbangkan dapat berkaitan dengan tidak terpenuhinya persyaratan tertentu sehingga permohonan tidak dilanjutkan ke penilaian substansi.
Perbedaan tersebut memengaruhi langkah berikutnya.
Dalam ketentuan PMK 118 Tahun 2024, permohonan pertama yang tidak dipertimbangkan karena tidak memenuhi persyaratan tertentu dapat diperlakukan seolah-olah belum diajukan, sehingga kesempatan pengajuan yang tersedia perlu dihitung berdasarkan ketentuan tersebut.
Untuk permohonan kedua yang tidak dipertimbangkan, kemungkinan pengajuan kembali tetap harus memperhatikan batas waktu yang berlaku.
Karena itu, tax staff perlu membaca jenis surat yang diterima, bukan hanya berpedoman pada kesimpulan bahwa permohonan gagal.
Langkah 2: Periksa Alasan Penolakan
Setelah memastikan bahwa permohonan memang ditolak, langkah berikutnya adalah mengevaluasi alasan dan dasar penolakan.
Pemeriksaan ini menjadi penting karena permohonan kedua sebaiknya tidak hanya mengulangi permohonan pertama tanpa memperbaiki substansinya.
Sebagai contoh, perusahaan mengajukan penghapusan sanksi dalam STP dengan alasan bahwa keterlambatan pembayaran terjadi karena kekhilafan administrasi.
Namun, permohonan tidak dikabulkan.
Dalam kondisi tersebut, perusahaan perlu mengevaluasi apakah uraian alasan sudah jelas dan sesuai fakta, apakah dokumen pendukung cukup, serta apakah seluruh persyaratan telah dipenuhi.
Apabila terdapat informasi atau dokumen yang belum disampaikan dalam permohonan pertama, perusahaan dapat mempertimbangkan relevansinya untuk permohonan kedua.
Namun, jangan membuat alasan baru yang bertentangan dengan kondisi sebenarnya.
Penjelasan yang baik adalah penjelasan yang konsisten, dapat ditelusuri, dan didukung dokumen yang relevan.
Langkah 3: Hitung Batas Waktu Permohonan Kedua
Ini merupakan langkah yang tidak boleh dilewatkan.
Pasal 24 ayat (3) PMK 118 Tahun 2024 menetapkan bahwa permohonan kedua harus diajukan dalam jangka waktu paling lama tiga bulan sejak tanggal surat keputusan atas permohonan pertama dikirim.
Perhatikan bahwa titik awal perhitungannya adalah tanggal surat keputusan dikirim, bukan semata-mata tanggal ketika tax staff selesai membaca keputusan tersebut.
Sebagai contoh, PT Maju Sejahtera menerima informasi bahwa permohonan penghapusan sanksinya ditolak.
Surat keputusan pertama dikirim pada 15 Januari 2027.
Secara ilustratif, batas tiga bulan mengarah pada 15 April 2027, dengan tetap memperhatikan ketentuan penghitungan tenggat yang berlaku.
Jika perusahaan baru mulai menyiapkan permohonan kedua pada akhir April 2027, terdapat risiko batas waktunya sudah terlewati.
Karena itu, segera setelah keputusan diterima, perusahaan sebaiknya mencatat tanggal pengiriman keputusan sebagai dasar pemantauan.
Bagaimana jika tenggat terlewati karena keadaan di luar kekuasaan Wajib Pajak?
Pasal 24 memberikan pengecualian apabila Wajib Pajak dapat menunjukkan bahwa jangka waktu tersebut tidak dapat dipenuhi karena keadaan di luar kekuasaannya.
Namun, pengecualian tersebut tidak boleh dianggap sebagai perpanjangan otomatis. Wajib Pajak harus dapat menjelaskan dan menunjukkan kondisi yang menjadi dasar pengecualian.
Langkah 4: Pastikan Objek Permohonan Kedua Tetap Sesuai
Permohonan kedua harus memperhatikan objek sanksi yang telah menjadi dasar permohonan pertama.
Pasal 24 PMK 118 Tahun 2024 mengatur bahwa permohonan kedua tetap diajukan terhadap SKP atau STP yang telah diterbitkan surat keputusan pengurangan atau penghapusan sanksi administrasi oleh DJP.
Sebagai contoh, perusahaan sebelumnya mengajukan penghapusan sanksi atas STP Nomor 001 yang diterbitkan pada tahun 2026.
Setelah permohonan pertama ditolak, perusahaan ingin mengajukan permohonan kedua.
Dalam kondisi tersebut, perusahaan perlu memastikan bahwa permohonan kedua tetap merujuk pada objek yang sesuai, bukan mencampurnya dengan STP lain yang belum pernah diajukan.
Jika perusahaan memiliki beberapa STP, masing-masing dokumen perlu dicatat dan dievaluasi secara terpisah.
Hal ini membantu menghindari kesalahan pengajuan serta memudahkan pemantauan keputusan atas setiap objek permohonan.
Langkah 5: Perbaiki Alasan dan Dokumen Pendukung
Permohonan kedua sebaiknya disusun setelah perusahaan melakukan evaluasi menyeluruh terhadap permohonan pertama.
Misalnya, jika sebelumnya perusahaan hanya menyampaikan alasan singkat mengenai kekhilafan, penjelasan tersebut dapat diperjelas dengan kronologi yang benar dan bukti pendukung yang relevan.
Tax staff juga perlu memeriksa kelengkapan surat pernyataan, bukti pembayaran pokok pajak, serta status sanksi yang belum dilunasi.
Untuk fasilitas KEP-239/PJ/2026, persyaratan tambahan yang berlaku tetap harus diperhatikan.
Di antaranya adalah ketentuan surat pernyataan mengenai gugatan atau upaya hukum lainnya serta surat pernyataan bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Dokumen yang digunakan harus sesuai dengan ketentuan dan keadaan sebenarnya.
Jangan beranggapan bahwa penambahan dokumen selalu menjamin permohonan kedua akan dikabulkan. DJP tetap melakukan penelitian berdasarkan ketentuan hukum yang berlaku.
Langkah 6: Periksa Kembali Status Pembayaran Sanksi
Sebelum mengajukan permohonan kedua berdasarkan KEP-239/PJ/2026, Wajib Pajak perlu memeriksa kembali posisi pembayaran.
Diktum KEEMPAT huruf d keputusan tersebut mengatur bahwa fasilitas hanya diberikan atas sanksi administratif yang belum dibayar atau belum dilunasi.
Artinya, jika setelah permohonan pertama ditolak perusahaan telah melunasi seluruh sanksi, kelayakan untuk menggunakan fasilitas khusus perlu dinilai kembali.
Sebagai contoh, perusahaan mempunyai sanksi administrasi sebesar Rp30 juta.
Permohonan pertama ditolak ketika seluruh sanksi masih belum dibayar.
Setelah itu, perusahaan melunasi seluruh sanksi tersebut, kemudian ingin mengajukan permohonan kedua berdasarkan KEP-239/PJ/2026.
Dalam kondisi tersebut, perusahaan harus memperhatikan bahwa fasilitas khusus mensyaratkan adanya sanksi yang belum dibayar atau belum dilunasi.
Namun, perusahaan juga tidak boleh sembarangan menunda pembayaran setelah menerima penolakan.
Kewajiban pembayaran dan potensi tindakan penagihan tetap harus dinilai berdasarkan status utang pajak dan ketentuan yang berlaku.
Karena itu, keputusan mengenai pembayaran sanksi sebaiknya dibuat setelah melakukan evaluasi hukum dan keuangan.
Langkah 7: Ajukan Permohonan Kedua melalui Prosedur yang Berlaku
Setelah persyaratan dan batas waktu dipastikan, Wajib Pajak dapat menyiapkan permohonan kedua.
Surat permohonan harus mengikuti ketentuan formal yang berlaku, termasuk ditulis dalam bahasa Indonesia, menjelaskan jumlah sanksi yang dimohonkan, serta memuat alasan yang mendasarinya.
Untuk permohonan atas SKP atau STP, Wajib Pajak perlu memastikan nomor dokumen, tanggal penerbitan, dan identitas objek permohonan sudah benar.
Dalam surat pengajuan, sebaiknya disebutkan bahwa permohonan tersebut merupakan permohonan kedua atas objek yang telah diputuskan sebelumnya.
Cantumkan pula informasi mengenai surat keputusan pertama serta alasan mengapa Wajib Pajak masih memohonkan pengurangan atau penghapusan sanksi.
Permohonan kemudian disampaikan melalui saluran administrasi DJP yang berlaku untuk jenis permohonan tersebut.
Simpan bukti penerimaan dan lakukan pemantauan proses hingga diterbitkan keputusan.
Bagaimana Jika Permohonan Kedua Juga Ditolak?
Apabila permohonan kedua juga ditolak, Wajib Pajak pada umumnya tidak lagi mempunyai kesempatan mengajukan permohonan ketiga melalui mekanisme yang dibatasi paling banyak dua kali.
Namun, kesimpulan mengenai langkah hukum berikutnya harus didasarkan pada jenis dokumen, objek sengketa, dan ketentuan yang berlaku.
Jangan langsung menyimpulkan bahwa keputusan penolakan pengurangan sanksi dapat diselesaikan melalui keberatan pajak biasa.
Keberatan berdasarkan Pasal 25 UU KUP mempunyai objek dan prosedur tertentu, terutama berkaitan dengan ketetapan pajak serta pemotongan atau pemungutan pajak yang ditentukan dalam undang-undang.
Keputusan atas pengurangan atau penghapusan sanksi administrasi tidak otomatis mempunyai jalur keberatan yang sama dengan SKPKB atau SKPLB.
Apabila Wajib Pajak menilai terdapat persoalan hukum dalam keputusan yang diterbitkan, perlu dilakukan analisis tersendiri mengenai kemungkinan upaya hukum yang tersedia, termasuk apakah objeknya termasuk keputusan yang dapat diajukan gugatan ke Pengadilan Pajak.
Penilaian tersebut tidak dapat hanya didasarkan pada fakta bahwa permohonan penghapusan sanksi telah ditolak.
Bagi perusahaan dengan nilai sanksi yang signifikan, pemeriksaan oleh pihak yang memahami hukum acara perpajakan menjadi penting sebelum mengambil langkah berikutnya.
Apakah Penolakan Menghentikan Penagihan Pajak?
Tidak boleh langsung diasumsikan demikian.
Pengajuan permohonan pengurangan atau penghapusan sanksi tidak dengan sendirinya memberikan jaminan bahwa seluruh tindakan penagihan atas kewajiban pajak akan berhenti.
Hal yang perlu diperiksa adalah status utang pajak, ketentuan jatuh tempo pembayaran, serta apakah terdapat dasar hukum khusus yang memengaruhi penagihan.
Jika permohonan ditolak, perusahaan perlu segera mengevaluasi kewajiban yang masih harus diselesaikan.
Jangan sampai perusahaan hanya berfokus pada permohonan kedua, tetapi mengabaikan surat penagihan atau tindakan administrasi perpajakan yang sedang berlangsung.
Untuk kasus bernilai besar, sebaiknya tax manager melakukan koordinasi dengan bagian keuangan agar strategi pembayaran, pengajuan permohonan, dan pengelolaan risiko penagihan berjalan secara bersamaan.
Contoh Kasus: Permohonan Penghapusan Sanksi STP Ditolak
PT Cipta Mandiri mempunyai STP yang diterbitkan pada Juli 2026.
Dalam STP tersebut terdapat sanksi administratif sebesar Rp40 juta.
Perusahaan telah memenuhi kewajiban pembayaran yang dipersyaratkan dan kemudian mengajukan permohonan pengurangan atau penghapusan sanksi berdasarkan ketentuan yang berlaku.
Namun, keputusan pertama yang dikirim pada 10 Februari 2027 menyatakan bahwa permohonan tidak dikabulkan.
Apa yang sebaiknya dilakukan?
Pertama, perusahaan memeriksa apakah dokumen yang diterima benar-benar merupakan keputusan penolakan, bukan surat pemberitahuan bahwa permohonan tidak dipertimbangkan.
Kedua, perusahaan mencatat tanggal surat keputusan pertama dikirim.
Ketiga, perusahaan mengevaluasi alasan permohonan sebelumnya dan memeriksa kemungkinan dokumen atau penjelasan yang dapat diperbaiki secara benar.
Keempat, perusahaan memastikan bahwa objek STP dan persyaratan pembayaran masih sesuai.
Kelima, jika persyaratan dipenuhi dan permohonan kedua diperbolehkan, perusahaan menyiapkan pengajuan dalam batas waktu tiga bulan yang berlaku.
Dalam ilustrasi ini, batas tiga bulan secara umum mengarah pada 10 Mei 2027, dengan tetap memperhatikan ketentuan penghitungan tenggat.
Perusahaan juga harus memastikan bahwa permohonan tetap memenuhi ketentuan khusus KEP-239/PJ/2026.
Contoh tersebut menunjukkan bahwa penolakan pertama tidak selalu menjadi akhir proses. Namun, kesempatan berikutnya harus digunakan secara hati-hati karena jumlah pengajuan dibatasi.
Kesimpulan
Permohonan penghapusan sanksi pajak yang ditolak belum tentu menutup seluruh kesempatan Wajib Pajak.
Berdasarkan Pasal 24 PMK 118 Tahun 2024, permohonan pengurangan atau penghapusan sanksi administratif pada umumnya dapat diajukan paling banyak dua kali.
Permohonan kedua harus disampaikan paling lama tiga bulan sejak tanggal surat keputusan pertama dikirim, kecuali terdapat keadaan di luar kekuasaan Wajib Pajak yang memenuhi ketentuan.
Namun, ada pengecualian untuk pengurangan denda administratif PBB yang hanya dapat diajukan satu kali.
Untuk permohonan berdasarkan KEP-239/PJ/2026, Wajib Pajak juga harus memperhatikan batas akhir pengajuan 1 Oktober 2028 dan seluruh persyaratan fasilitas yang berlaku.
Langkah terbaik setelah permohonan ditolak adalah membaca keputusan dengan teliti, memeriksa alasan penolakan, mencatat tenggat, mengevaluasi kembali dokumen, dan menentukan apakah permohonan kedua masih dapat diajukan.
Jangan langsung mengajukan keberatan atau gugatan tanpa memastikan objek dan dasar hukumnya.
Bagi tax staff dan Wajib Pajak, ketelitian membaca keputusan serta ketepatan memilih langkah berikutnya sangat penting agar hak yang masih tersedia dapat digunakan sesuai ketentuan perpajakan.
FAQ: Permohonan Penghapusan Sanksi Pajak Ditolak
Pada umumnya bisa, sepanjang masih tersedia kesempatan permohonan kedua dan seluruh persyaratan dipenuhi.
Secara umum paling banyak dua kali berdasarkan Pasal 24 PMK 118 Tahun 2024. Namun, permohonan pengurangan denda administratif PBB hanya dapat diajukan satu kali.
Paling lama tiga bulan sejak tanggal surat keputusan DJP atas permohonan pertama dikirim, kecuali Wajib Pajak dapat menunjukkan keadaan di luar kekuasaannya sesuai ketentuan.
Tidak. Keduanya dapat mempunyai konsekuensi berbeda terhadap perhitungan kesempatan pengajuan berikutnya.
Permohonan kedua pada prinsipnya tetap berkaitan dengan objek SKP atau STP yang telah diputuskan dalam permohonan pertama.
Tidak. DJP tetap melakukan penelitian berdasarkan persyaratan dan alasan yang diajukan.
Ya, karena KEP-239/PJ/2026 merujuk pada Pasal 23 dan Pasal 24 PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026. Batas akhir khusus 1 Oktober 2028 juga harus diperhatikan.
Tidak otomatis. Mekanisme keberatan mempunyai objek tertentu dan tidak dapat langsung disamakan dengan keputusan atas pengurangan atau penghapusan sanksi.
Tidak. Status kewajiban dan tindakan penagihan harus diperiksa berdasarkan ketentuan yang berlaku.
Periksa terlebih dahulu jenis keputusan dan kemungkinan upaya hukum yang secara spesifik tersedia. Jangan menganggap permohonan ketiga atau keberatan biasa otomatis diperbolehkan.