
Ketika sebuah perusahaan menunjuk Konsultan Pajak atau pihak lain untuk mengurus kewajiban perpajakannya, biasanya perhatian lebih banyak diberikan pada siapa yang akan menerima kuasa dan pekerjaan apa yang harus diselesaikan.
Padahal ada satu hal yang tidak kalah penting, yaitu masa berlaku Surat Kuasa Khusus.
Bayangkan sebuah perusahaan memberikan Surat Kuasa Khusus kepada seorang profesional pajak untuk menangani pemeriksaan Tahun Pajak 2025. Surat tersebut dibuat pada Oktober 2026 dengan masa berlaku sampai Desember 2026.
Namun proses pemeriksaannya ternyata belum selesai ketika memasuki Januari 2027.
Apakah penerima kuasa masih boleh menghadiri pembahasan dengan pemeriksa pajak? Apakah Surat Kuasa Khusus otomatis diperpanjang karena pemeriksaannya belum selesai? Atau perusahaan harus membuat surat baru?
Pertanyaan seperti ini sering muncul dalam praktik, terutama ketika Wajib Pajak menghadapi proses perpajakan yang membutuhkan waktu cukup panjang.
Sejak berlakunya Peraturan Menteri Keuangan Nomor 44 Tahun 2026, ketentuan mengenai masa berlaku Surat Kuasa Khusus dan berakhirnya pemberian kuasa diatur lebih jelas.
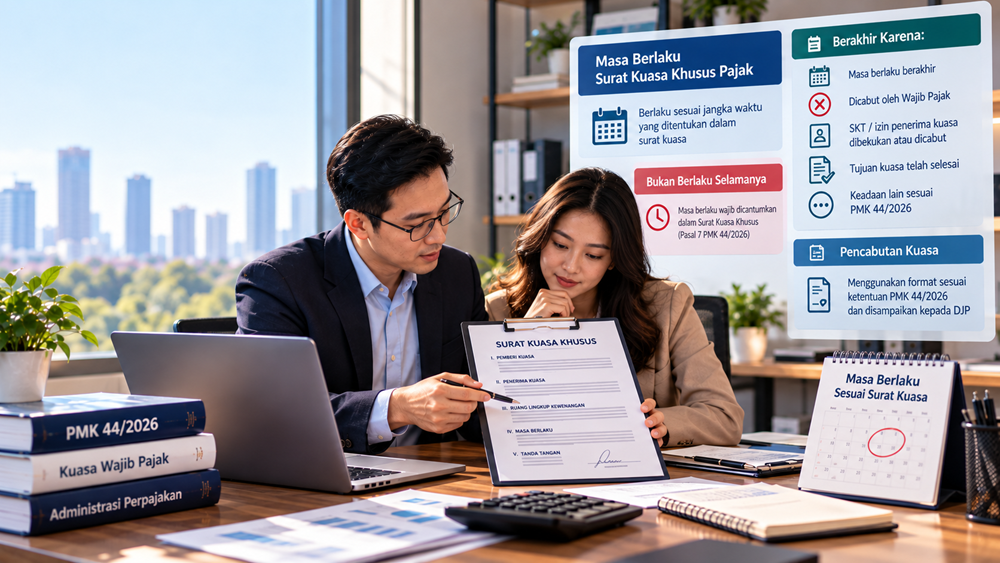
Masa berlaku Surat Kuasa Khusus pajak tidak ditetapkan secara seragam selama satu tahun, tiga tahun, atau jangka waktu tertentu lainnya. Masa berlaku harus dicantumkan dalam surat, dan pemberian kuasa dapat berakhir karena sejumlah keadaan yang ditentukan dalam PMK 44/2026.
Untuk memahami ketentuan tersebut, kita perlu membedakan masa berlaku surat, status penerima kuasa, serta mekanisme pencabutan kewenangan.
Surat Kuasa Khusus Pajak Berlaku Berapa Lama?
Jawaban singkatnya, Surat Kuasa Khusus pajak berlaku sesuai masa berlaku yang dicantumkan dalam surat, sepanjang pemberian kuasa tidak berakhir lebih dahulu karena alasan lain yang diatur dalam peraturan.
Pasal 7 ayat (3) PMK 44 Tahun 2026 secara tegas mewajibkan Surat Kuasa Khusus mencantumkan masa berlaku.
Artinya, ketika Wajib Pajak membuat Surat Kuasa Khusus, periode kewenangan harus dinyatakan dengan jelas.
Misalnya PT Maju Sejahtera memberikan kuasa kepada seorang Pihak Lain untuk menangani proses klarifikasi SP2DK PPh Badan Tahun Pajak 2025.
Dalam surat tersebut, perusahaan menetapkan masa berlaku mulai 12 Oktober 2026 sampai dengan 31 Desember 2026.
Selama periode tersebut, penerima kuasa dapat menjalankan kewenangan sesuai ruang lingkup yang diberikan, sepanjang ia tetap memenuhi persyaratan sebagai kuasa.
Namun ketika tanggal 31 Desember 2026 telah terlewati, kewenangan berdasarkan surat tersebut berakhir.
Perusahaan tidak dapat menganggap surat masih berlaku hanya karena urusan SP2DK belum selesai.
Jika kewenangan masih diperlukan, perusahaan harus memastikan tersedia dasar pemberian kuasa yang sah untuk melanjutkan penanganannya.
Inilah alasan mengapa penentuan masa berlaku Surat Kuasa Khusus perlu dipikirkan sejak awal.
Apakah PMK 44/2026 Menetapkan Masa Berlaku Surat Kuasa Selama Satu Tahun?
Tidak.
PMK 44/2026 tidak menetapkan bahwa semua Surat Kuasa Khusus harus berlaku selama satu tahun.
Peraturan tersebut mewajibkan pencantuman masa berlaku, tetapi tidak menetapkan satu jangka waktu yang sama untuk setiap Surat Kuasa Khusus.
Karena itu, perusahaan tidak perlu menganggap bahwa setiap surat kuasa yang dibuat pada Januari harus otomatis berakhir pada Desember.
Sebaliknya, perusahaan juga tidak sebaiknya memberikan masa berlaku yang terlalu panjang tanpa mempertimbangkan kebutuhan penugasan.
Sebagai contoh, apabila kuasa hanya diperlukan untuk menangani satu permohonan administrasi perpajakan, masa berlaku dapat disesuaikan dengan kebutuhan penyelesaian urusan tersebut.
Namun apabila kuasa akan menangani proses yang berpotensi berlangsung cukup lama, seperti pemeriksaan atau penyelesaian sengketa perpajakan tertentu, masa berlaku perlu direncanakan dengan lebih cermat.
Yang terpenting adalah memastikan bahwa periode tersebut tercantum dengan jelas dan sesuai dengan kewenangan yang diberikan.
Dasar Hukum Masa Berlaku Surat Kuasa Khusus
Ketentuan mengenai masa berlaku dan berakhirnya Surat Kuasa Khusus diatur dalam beberapa pasal PMK Nomor 44 Tahun 2026.
Pasal 7 mengatur persyaratan Surat Kuasa Khusus, termasuk kewajiban mencantumkan masa berlaku.
Pasal 10 mengatur keadaan yang menyebabkan pemberian kuasa berakhir serta akibatnya terhadap kewenangan penerima kuasa dan akses Portal Wajib Pajak.
Sementara Pasal 11 mengatur tata cara pencabutan Surat Kuasa Khusus oleh Wajib Pajak.
Peraturan ini mulai berlaku pada 6 Juli 2026 dan menggantikan PMK Nomor 229/PMK.03/2014.
Dengan pengaturan tersebut, Wajib Pajak tidak hanya perlu mengetahui kapan surat dibuat, tetapi juga kapan kewenangan mulai dan berakhir, serta bagaimana tindakan yang harus dilakukan apabila ingin mengganti penerima kuasa.
Artikel terkait: Surat Kuasa Khusus Menurut PMK 44/2026: Format, Isi dan Ketentuannya
Kapan Surat Kuasa Khusus Pajak Dinyatakan Berakhir?
Pasal 10 ayat (1) PMK 44/2026 mengatur beberapa keadaan yang menyebabkan pemberian kuasa berakhir.
Ketentuan ini penting karena pemberian kuasa tidak selalu berakhir hanya karena tanggal dalam surat telah terlewati.
Ada keadaan lain yang dapat menyebabkan kewenangan penerima kuasa berakhir lebih awal.
1. Masa Berlaku Surat Kuasa Khusus Telah Berakhir
Keadaan pertama adalah ketika masa berlaku yang dicantumkan dalam Surat Kuasa Khusus telah berakhir.
Misalnya perusahaan memberikan kuasa sejak 1 Oktober 2026 sampai dengan 31 Desember 2026.
Ketika memasuki 1 Januari 2027, penerima kuasa tidak lagi dapat menggunakan Surat Kuasa Khusus tersebut untuk melaksanakan kewenangan yang sebelumnya diberikan.
Hal ini tetap berlaku meskipun penerima kuasa masih bekerja sama dengan perusahaan.
Hubungan kontraktual antara perusahaan dan penyedia jasa perpajakan tidak otomatis memperpanjang masa berlaku Surat Kuasa Khusus.
2. Wajib Pajak Mencabut Pemberian Kuasa
Pemberian kuasa juga dapat berakhir apabila Wajib Pajak mencabut kewenangan yang sebelumnya diberikan.
Misalnya perusahaan merasa perlu mengganti Konsultan Pajak karena terjadi perubahan strategi penanganan pemeriksaan.
Walaupun Surat Kuasa Khusus sebelumnya masih berlaku sampai akhir tahun, perusahaan dapat melakukan pencabutan sesuai mekanisme yang diatur dalam PMK 44/2026.
Namun pencabutan tersebut harus dilakukan melalui dokumen dan prosedur yang benar.
Perusahaan tidak cukup hanya memberitahukan secara lisan bahwa kerja sama telah dihentikan.
3. Izin Konsultan Pajak Dibekukan atau Dicabut
Apabila penerima kuasa merupakan Konsultan Pajak, status izin profesinya menjadi salah satu faktor yang menentukan keberlangsungan pemberian kuasa.
Pasal 10 PMK 44/2026 mengatur bahwa pemberian kuasa berakhir apabila Izin Konsultan Pajak dibekukan dan/atau dicabut.
Misalnya perusahaan memberikan kuasa kepada Konsultan Pajak dengan masa berlaku sampai Desember 2027.
Namun pada April 2027 izin konsultan tersebut dibekukan.
Dalam keadaan tersebut, pemberian kuasa berakhir berdasarkan ketentuan, meskipun tanggal akhir yang tercantum dalam Surat Kuasa Khusus belum terlewati.
Karena itu, perusahaan sebaiknya tidak hanya memeriksa masa berlaku surat, tetapi juga status penerima kuasa.
4. SKT Pihak Lain Dibekukan atau Dicabut
Ketentuan serupa berlaku apabila penerima kuasa merupakan Pihak Lain yang memiliki Surat Keterangan Terdaftar atau SKT.
Apabila SKT dibekukan atau dicabut, pemberian kuasa berakhir sesuai Pasal 10 PMK 44/2026.
Misalnya seorang freelancer pajak telah memiliki SKT dan menerima Surat Kuasa Khusus dari beberapa klien.
Jika SKT freelancer tersebut dibekukan, pemberian kuasa yang berkaitan dengan statusnya sebagai Pihak Lain terdampak berdasarkan ketentuan.
Oleh karena itu, Wajib Pajak perlu memastikan bahwa penerima kuasa masih memenuhi persyaratan yang berlaku selama menjalankan penugasan.
5. Penerima Kuasa Dipidana karena Tindak Pidana
Pemberian kuasa juga berakhir apabila penerima kuasa dipidana karena melakukan tindak pidana di bidang perpajakan atau tindak pidana lainnya, sebagaimana diatur dalam Pasal 10 PMK 44/2026.
Ketentuan ini menunjukkan bahwa kedudukan sebagai kuasa tidak hanya berkaitan dengan kompetensi teknis.
Integritas dan status hukum penerima kuasa juga menjadi bagian dari persyaratan untuk menjalankan kewenangan perpajakan.
Apakah Surat Kuasa Khusus Otomatis Berakhir Jika Urusan Pajak Sudah Selesai?
Pertanyaan ini perlu dijawab dengan hati-hati.
PMK 44/2026 menekankan pentingnya masa berlaku Surat Kuasa Khusus dan mengatur keadaan yang menyebabkan pemberian kuasa berakhir.
Karena itu, penyelesaian suatu pekerjaan tidak boleh langsung disamakan dengan pencabutan formal seluruh kewenangan tanpa memeriksa isi Surat Kuasa Khusus dan ketentuan yang berlaku.
Misalnya perusahaan memberikan kuasa untuk menangani satu proses klarifikasi SP2DK.
Setelah tanggapan disampaikan dan proses klarifikasi selesai, secara praktis pekerjaan yang dikuasakan mungkin tidak lagi memerlukan tindakan lanjutan.
Namun perusahaan tetap perlu memeriksa masa berlaku surat dan ruang lingkup kewenangan yang telah diberikan.
Apabila perusahaan ingin memastikan bahwa penerima kuasa tidak lagi mempunyai kewenangan berdasarkan surat tersebut sebelum masa berlakunya berakhir, mekanisme pencabutan dapat digunakan.
Pendekatan ini lebih aman dibandingkan hanya berasumsi bahwa hubungan kuasa otomatis selesai karena pekerjaan dianggap telah tuntas.
Apakah Masa Berlaku Surat Kuasa Khusus Sama dengan Masa Berlaku SKT?
Tidak.
Surat Kuasa Khusus dan SKT merupakan dua dokumen yang mempunyai fungsi berbeda.
SKT berkaitan dengan pemenuhan persyaratan seseorang sebagai Pihak Lain yang dapat bertindak sebagai kuasa Wajib Pajak.
Sementara Surat Kuasa Khusus merupakan dokumen yang memberikan kewenangan dari Wajib Pajak kepada orang tersebut untuk melaksanakan hak atau memenuhi kewajiban perpajakan tertentu.
Berdasarkan PMK Nomor 55 Tahun 2026, SKT Pihak Lain berlaku selama tiga tahun sejak diterbitkan.
Namun masa berlaku SKT selama tiga tahun tidak berarti Surat Kuasa Khusus yang diterima pemegang SKT otomatis berlaku selama tiga tahun.
Sebagai contoh, Andi mempunyai SKT yang masih berlaku sampai tahun 2029.
PT ABC kemudian memberikan Surat Kuasa Khusus kepada Andi hanya untuk periode Oktober sampai Desember 2026.
Walaupun SKT Andi masih aktif sampai 2029, kewenangannya berdasarkan Surat Kuasa Khusus PT ABC berakhir sesuai masa berlaku surat tersebut.
Sebaliknya, jika Surat Kuasa Khusus masih berlaku tetapi SKT penerima kuasa dibekukan atau dicabut, pemberian kuasa juga berakhir berdasarkan ketentuan.
Dengan demikian, perusahaan perlu memantau kedua dokumen tersebut secara terpisah.
Artikel terkait: Masa Berlaku SKT Pihak Lain dan Ketentuan Perpanjangannya
Bagaimana Jika Surat Kuasa Khusus Berakhir Saat Pemeriksaan Pajak Belum Selesai?
Situasi seperti ini dapat terjadi dalam praktik.
Misalnya PT Sejahtera sedang menjalani pemeriksaan pajak dan telah menunjuk seorang kuasa dengan masa berlaku Surat Kuasa Khusus sampai 31 Desember 2026.
Namun pembahasan hasil pemeriksaan baru dijadwalkan pada Januari 2027.
Apabila masa berlaku surat telah berakhir, penerima kuasa tidak lagi dapat menggunakan surat tersebut sebagai dasar kewenangan.
Perusahaan perlu memastikan bahwa terdapat pemberian kuasa yang sah sebelum penerima kuasa kembali bertindak atas nama Wajib Pajak.
Karena itu, untuk pekerjaan yang membutuhkan waktu panjang, perusahaan sebaiknya tidak menentukan masa berlaku secara sembarangan.
Masa berlaku perlu mempertimbangkan karakter pekerjaan, perkiraan proses penyelesaian, dan kemungkinan adanya tahapan lanjutan.
Hal ini tidak berarti perusahaan harus selalu memberikan kuasa untuk jangka waktu yang sangat panjang.
Yang diperlukan adalah pengelolaan dokumen yang baik agar kewenangan tidak terputus ketika masih dibutuhkan.
Bagaimana Cara Mencabut Surat Kuasa Khusus Pajak?
PMK 44/2026 mengatur mekanisme pencabutan pemberian kuasa dalam Pasal 11.
Apabila Wajib Pajak ingin mencabut kuasa, Wajib Pajak harus membuat surat pencabutan Surat Kuasa Khusus.
Surat pencabutan tersebut dapat dibuat secara elektronik atau dalam bentuk kertas.
Jika dibuat secara elektronik, pencabutan disampaikan melalui Portal Wajib Pajak.
Sementara jika dibuat dalam bentuk kertas, penyampaiannya dilakukan secara langsung melalui KPP atau KP2KP sesuai ketentuan.
Contoh format Surat Pencabutan Surat Kuasa Khusus tersedia dalam Lampiran Huruf C PMK 44/2026.
Bagi perusahaan yang ingin mengganti kuasa, penggunaan format tersebut penting agar pencabutan dilakukan secara tertib dan dapat diadministrasikan dengan benar.
Artikel terkait: Cara Mencabut Surat Kuasa Khusus Pajak Menurut PMK 44/2026
Kapan Pencabutan Surat Kuasa Khusus Mulai Berlaku?
Ini salah satu ketentuan yang sering terlewat.
Berdasarkan Pasal 11 ayat (4) PMK 44/2026, pencabutan pemberian kuasa berlaku sejak tanggal surat pencabutan diterima oleh Direktur Jenderal Pajak.
Pencabutan tersebut tidak berlaku surut.
Artinya, tanggal perusahaan memutuskan untuk mengganti kuasa secara internal belum tentu sama dengan tanggal efektif pencabutan berdasarkan ketentuan perpajakan.
Misalnya pada 10 Oktober 2026 direktur memutuskan untuk menghentikan penunjukan seorang kuasa.
Namun surat pencabutan baru diterima DJP pada 13 Oktober 2026.
Dalam keadaan tersebut, pencabutan berlaku sejak tanggal penerimaan oleh DJP, bukan otomatis sejak tanggal keputusan internal perusahaan.
Karena itu, perusahaan perlu memperhatikan waktu penyampaian dokumen pencabutan.
Jangan menunda proses administratif apabila keputusan untuk mencabut kuasa sudah dibuat.
Apakah Harus Mencabut Kuasa Lama Sebelum Menunjuk Kuasa Baru?
Jika Wajib Pajak ingin menunjuk kuasa baru untuk melaksanakan hak dan/atau memenuhi kewajiban perpajakan tertentu yang sama, Pasal 11 ayat (5) PMK 44/2026 mengatur bahwa surat pencabutan kuasa sebelumnya harus disampaikan terlebih dahulu.
Misalnya PT ABC sebelumnya menunjuk Konsultan Pajak A untuk menangani pemeriksaan PPh Badan Tahun Pajak 2025.
Di tengah proses pemeriksaan, perusahaan ingin menggantinya dengan Konsultan Pajak B.
Dalam keadaan tersebut, perusahaan perlu menyampaikan pencabutan Surat Kuasa Khusus yang diberikan kepada Konsultan Pajak A sebelum menunjuk Konsultan Pajak B untuk kewenangan yang sama.
Hal ini bertujuan menghindari ketidakjelasan mengenai siapa yang mempunyai kewenangan mewakili perusahaan.
Bagi Wajib Pajak, aturan tersebut juga memberikan kepastian ketika terjadi pergantian penyedia jasa perpajakan.
Apakah Akses Coretax Otomatis Berakhir Ketika Surat Kuasa Berakhir?
PMK 44/2026 mengatur bahwa ketika pemberian kuasa berakhir, pemberian akses pada Portal Wajib Pajak kepada kuasa juga berakhir.
Ketentuan ini terdapat dalam Pasal 10 ayat (3).
Artinya, kewenangan sebagai kuasa dan akses elektronik yang diberikan untuk menjalankan kewenangan tersebut mempunyai hubungan langsung.
Misalnya seorang Pihak Lain sebelumnya memperoleh akses Portal Wajib Pajak untuk melaksanakan penugasan dari PT ABC.
Ketika pemberian kuasanya berakhir, akses yang diberikan berdasarkan kedudukannya sebagai kuasa juga berakhir sesuai ketentuan.
Namun perusahaan tetap sebaiknya memeriksa pengaturan akses dan status otorisasi yang tercatat dalam sistem.
Hal ini penting terutama jika penerima kuasa sebelumnya juga mempunyai hubungan pekerjaan lain dengan perusahaan.
Perlu dibedakan antara akses sebagai kuasa dan akses untuk fungsi administratif lain yang mempunyai dasar kewenangan tersendiri.
Artikel terkait: Cara Mengatur dan Mencabut Akses Kuasa Wajib Pajak di Coretax
Bagaimana dengan Surat Kuasa Khusus yang Dibuat Sebelum PMK 44/2026?
Tidak semua Surat Kuasa Khusus lama otomatis kehilangan keberlakuannya ketika PMK 44/2026 mulai berlaku.
Pasal 15 PMK 44/2026 memberikan ketentuan peralihan terhadap Surat Kuasa Khusus yang telah diberikan dan disampaikan kepada DJP sebelum peraturan baru berlaku.
Surat Kuasa Khusus tersebut masih dapat digunakan untuk melaksanakan hak dan/atau memenuhi kewajiban perpajakan tertentu sesuai dengan isi surat kuasa.
Misalnya sebuah perusahaan telah menyampaikan Surat Kuasa Khusus pada Mei 2026 untuk menangani urusan perpajakan tertentu.
Ketika PMK 44/2026 mulai berlaku pada 6 Juli 2026, surat tersebut tidak otomatis harus dibuat ulang hanya karena terjadi perubahan peraturan.
Namun perusahaan tetap perlu memeriksa apakah kewenangan dalam surat masih relevan, apakah penerima kuasa masih memenuhi persyaratan, dan apakah terdapat keadaan yang menyebabkan pemberian kuasa berakhir.
Ketentuan peralihan tidak dapat dijadikan alasan untuk menggunakan surat lama di luar ruang lingkup kewenangan yang telah diberikan.
Bagaimana Masa Berlaku Surat Kuasa Khusus bagi Pemegang Brevet pada Masa Transisi 2026?
PMK 44/2026 juga memberikan pengaturan khusus bagi orang selain Konsultan Pajak yang memenuhi persyaratan tertentu berdasarkan sertifikat brevet atau ijazah pendidikan formal perpajakan.
Ketentuan peralihan tersebut berlaku sampai dengan 31 Desember 2026.
Dalam Pasal 16, Surat Kuasa Khusus yang dibuat berdasarkan mekanisme peralihan ini berlaku sampai dengan diselesaikannya pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan yang dikuasakan.
Ketentuan ini perlu dibedakan dari batas waktu 31 Desember 2026.
Tanggal 31 Desember 2026 merupakan batas masa penunjukan berdasarkan mekanisme peralihan, sedangkan keberlakuan surat yang telah dibuat berdasarkan mekanisme tersebut mengikuti ketentuan khusus dalam Pasal 16.
Karena itu, tidak tepat menyimpulkan bahwa seluruh Surat Kuasa Khusus yang dibuat berdasarkan ketentuan peralihan otomatis berakhir pada 31 Desember 2026.
Namun mekanisme ini hanya berlaku bagi pihak yang memenuhi persyaratan peralihan, termasuk ketentuan dokumen kompetensi, bentuk surat, dan penyampaiannya kepada DJP.
Artikel terkait: Brevet Masih Bisa Jadi Kuasa Pajak? Ini Batas Waktunya Menurut PMK 44/2026
Apakah Surat Kuasa Khusus Perlu Diperpanjang Setiap Tahun?
Tidak selalu.
PMK 44/2026 tidak menetapkan kewajiban umum bahwa seluruh Surat Kuasa Khusus harus diperpanjang setiap tahun.
Kebutuhan pemberian kuasa baru bergantung pada masa berlaku surat, ruang lingkup kewenangan, dan kondisi penerima kuasa.
Misalnya perusahaan memberikan kuasa untuk menangani satu proses perpajakan tertentu dan masa berlaku surat tersebut belum berakhir.
Dalam keadaan tersebut, tidak otomatis diperlukan surat baru hanya karena tahun kalender berganti.
Namun jika masa berlaku telah berakhir atau perusahaan ingin memberikan kewenangan untuk urusan perpajakan yang berbeda, perlu diperiksa apakah dibutuhkan Surat Kuasa Khusus baru.
Bagi perusahaan yang mempunyai banyak kegiatan perpajakan, hal ini sebaiknya diatur melalui pencatatan administrasi.
Dengan begitu, perusahaan tidak perlu menunggu sampai proses perpajakan terhambat untuk mengetahui bahwa surat kuasanya sudah tidak berlaku.
Tips Mengelola Masa Berlaku Surat Kuasa Khusus di Perusahaan
Bagi perusahaan yang menggunakan jasa Konsultan Pajak atau Pihak Lain, pengelolaan Surat Kuasa Khusus sebaiknya menjadi bagian dari pengendalian internal perpajakan.
Perusahaan dapat membuat daftar seluruh penerima kuasa yang masih aktif beserta jenis pajak, periode, ruang lingkup kewenangan, tanggal mulai, dan tanggal berakhirnya Surat Kuasa Khusus.
Informasi mengenai nomor izin Konsultan Pajak atau SKT Pihak Lain juga perlu dicatat.
Dengan cara tersebut, tax manager atau bagian accounting dapat mengetahui kapan sebuah surat perlu dievaluasi.
Misalnya perusahaan mempunyai tiga penerima kuasa yang menangani urusan berbeda. Satu orang menangani pemeriksaan PPh Badan, satu orang menangani keberatan pajak, dan satu orang menangani permohonan administrasi tertentu.
Masing-masing surat mungkin mempunyai masa berlaku berbeda.
Tanpa pencatatan yang baik, perusahaan berisiko menggunakan kuasa yang kewenangannya telah berakhir.
Selain itu, ketika terjadi pergantian kuasa, perusahaan perlu memastikan pencabutan dan penunjukan baru dilakukan sesuai urutan yang ditentukan.
Pengelolaan seperti ini mungkin terlihat sederhana, tetapi sangat membantu ketika perusahaan menghadapi proses perpajakan yang membutuhkan ketepatan waktu.
Kesimpulan
Jadi, Surat Kuasa Khusus pajak berlaku berapa lama?
Berdasarkan PMK Nomor 44 Tahun 2026, masa berlaku Surat Kuasa Khusus harus dicantumkan dalam dokumen. Tidak ada ketentuan umum yang menetapkan seluruh Surat Kuasa Khusus otomatis berlaku satu tahun atau tiga tahun.
Pemberian kuasa dapat berakhir ketika masa berlaku surat telah habis, Wajib Pajak mencabut kuasa, izin Konsultan Pajak atau SKT dibekukan maupun dicabut, atau penerima kuasa dipidana sebagaimana diatur dalam Pasal 10.
Apabila Wajib Pajak ingin mencabut kuasa, pencabutan dilakukan melalui mekanisme Pasal 11 dan berlaku sejak surat pencabutan diterima DJP.
Perlu juga dibedakan antara masa berlaku Surat Kuasa Khusus dan masa berlaku SKT Pihak Lain.
SKT yang masih aktif tidak otomatis memperpanjang kewenangan berdasarkan Surat Kuasa Khusus yang sudah berakhir.
Bagi Wajib Pajak, tax staff, accounting, dan freelancer pajak, memahami perbedaan tersebut sangat penting agar pelaksanaan hak dan kewajiban perpajakan tidak terhambat karena persoalan kewenangan.
FAQ tentang Masa Berlaku Surat Kuasa Khusus Pajak
Surat Kuasa Khusus pajak berlaku sesuai masa berlaku yang dicantumkan dalam dokumen, sepanjang pemberian kuasa tidak berakhir lebih dahulu karena keadaan lain yang diatur dalam PMK 44/2026.
Tidak. PMK 44/2026 tidak menetapkan jangka waktu satu tahun untuk seluruh Surat Kuasa Khusus. Masa berlaku harus dinyatakan dalam surat.
Tidak otomatis. Masa berlaku tiga tahun berkaitan dengan SKT Pihak Lain berdasarkan PMK 55/2026, bukan masa berlaku seluruh Surat Kuasa Khusus.
Tidak selalu. Kebutuhan surat baru bergantung pada masa berlaku, ruang lingkup kewenangan, dan kondisi pemberian kuasa.
Penerima kuasa tidak lagi dapat melaksanakan hak atau memenuhi kewajiban perpajakan berdasarkan surat yang telah berakhir tersebut.
Ya. Wajib Pajak dapat mencabut pemberian kuasa dengan mengikuti mekanisme Pasal 11 PMK 44/2026.
Pencabutan berlaku sejak tanggal surat pencabutan diterima oleh DJP dan tidak berlaku surut.
Jika penunjukan kuasa baru berkaitan dengan pelaksanaan hak atau pemenuhan kewajiban perpajakan tertentu yang sama, surat pencabutan kuasa sebelumnya harus disampaikan terlebih dahulu.
Ya. Pembekuan atau pencabutan SKT merupakan salah satu keadaan yang menyebabkan pemberian kuasa berakhir berdasarkan Pasal 10 PMK 44/2026.
Pemberian akses Portal Wajib Pajak kepada seseorang dalam kapasitasnya sebagai kuasa berakhir ketika pemberian kuasa berakhir, sesuai Pasal 10 ayat (3).
Surat Kuasa Khusus yang telah diberikan dan disampaikan kepada DJP sebelum PMK 44/2026 berlaku masih dapat digunakan sesuai ketentuan peralihan dan ruang lingkup yang tercantum dalam surat.
Tidak selalu. Surat Kuasa Khusus yang dibuat berdasarkan mekanisme peralihan Pasal 16 mempunyai ketentuan khusus mengenai keberlakuannya sampai penyelesaian hak atau kewajiban perpajakan yang dikuasakan, sepanjang memenuhi persyaratan yang berlaku.