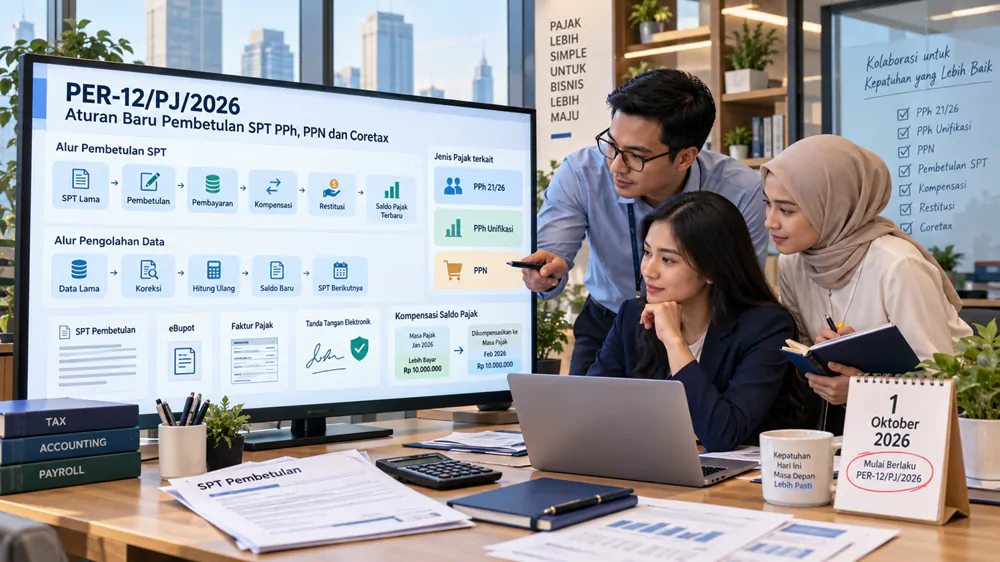

Direktorat Jenderal Pajak kembali melakukan penyesuaian terhadap administrasi pelaporan pajak dalam Sistem Inti Administrasi Perpajakan atau Coretax.
Melalui Peraturan Direktur Jenderal Pajak Nomor PER-12/PJ/2026, DJP mengubah sejumlah ketentuan dalam PER-11/PJ/2025 tentang Ketentuan Pelaporan Pajak Penghasilan, Pajak Pertambahan Nilai, Pajak Penjualan atas Barang Mewah, dan Bea Meterai dalam rangka Pelaksanaan Sistem Inti Administrasi Perpajakan.
Perubahan ini bukan sekadar mengganti format formulir. Ada beberapa ketentuan yang cukup penting bagi bagian tax, accounting, payroll, konsultan pajak, maupun Wajib Pajak yang mengelola kewajiban perpajakannya sendiri.
Fokus utama PER-12/PJ/2026 antara lain menyangkut pembetulan SPT, penghitungan kembali posisi kurang bayar atau lebih bayar, saldo kompensasi PPh 21/26 dan PPN, penandatanganan bukti potong melalui Coretax, dokumen yang dipersamakan dengan bukti potong, serta konsekuensi pembetulan SPT terhadap permohonan restitusi dan angsuran PPh Pasal 29.
Peraturan ini ditetapkan pada 28 September 2026 dan mulai berlaku pada 1 Oktober 2026.
Artikel ini membahas perubahan penting tersebut dengan bahasa yang lebih praktis agar mudah dipahami tanpa harus membaca seluruh regulasi pasal demi pasal.
Apa Itu PER-12/PJ/2026?
Secara sederhana, PER-12/PJ/2026 adalah aturan yang menyempurnakan PER-11/PJ/2025, khususnya dalam pelaksanaan kewajiban pelaporan pajak melalui sistem administrasi perpajakan yang baru.
DJP sendiri menjelaskan dalam bagian pertimbangannya bahwa perubahan diperlukan untuk memberikan kemudahan dan kepastian hukum dalam pembetulan pelaporan perpajakan, sekaligus menyesuaikan ketentuan mengenai pembuatan bukti pemotongan atau pemungutan Pajak Penghasilan serta dokumen yang dipersamakan dengan bukti pemotongan atau pemungutan.
Jadi, salah satu kata kunci untuk memahami PER-12/PJ/2026 adalah:
pembetulan SPT.
Dalam praktik Coretax, pembetulan tidak lagi dapat dipandang sekadar sebagai proses mengganti angka pada SPT lama. Sistem harus memperhitungkan pembayaran, kompensasi, pengembalian pajak yang pernah diterima, bahkan ketetapan pajak yang sudah diterbitkan.
PER-12/PJ/2026 mencoba memberikan landasan yang lebih jelas terhadap kondisi tersebut.
Apa Saja yang Diubah dalam PER-12/PJ/2026?
Secara umum, terdapat 15 kelompok perubahan terhadap PER-11/PJ/2025.
Perubahan tersebut mencakup ketentuan mengenai definisi, ruang lingkup pelaporan, bukti potong PPh 21/26, SPT Masa PPh 21/26, SPT Masa PPh Unifikasi, SPT Masa PPN, SPT Tahunan PPh, kompensasi lebih bayar, hingga perlakuan terhadap pembetulan SPT yang dilakukan oleh Wajib Pajak.
Untuk memudahkan, perubahan paling penting dapat diringkas sebagai berikut:
| Area | Perubahan Penting |
|---|---|
| PPh 21/26 | Penandatanganan bukti potong dapat didelegasikan kepada pejabat/pegawai |
| SPT Masa PPh 21/26 | Penghitungan pembetulan memperhitungkan seluruh setoran sebelumnya |
| Kompensasi PPh 21/26 | Diperkenalkan pencatatan saldo kompensasi lebih bayar |
| PPh Unifikasi | Penegasan dokumen yang dipersamakan dengan bukti potong |
| Pembetulan PPh Unifikasi | Pembayaran dan pengembalian sebelumnya ikut diperhitungkan |
| SPT Masa PPN | Pelaporan pada prinsipnya harus berurutan antar Masa Pajak |
| Pembetulan PPN | Setoran dan restitusi sebelumnya diperhitungkan kembali |
| Kompensasi PPN | Sistem saldo kompensasi lebih bayar diperjelas |
| SPT Tahunan | Pembetulan memperhitungkan PPh Pasal 29 dan restitusi sebelumnya |
| Restitusi | Pembetulan SPT dapat menghentikan proses permohonan restitusi tertentu |
| Angsuran PPh 29 | Persetujuan angsuran/penundaan menjadi tidak berlaku setelah SPT Tahunan dibetulkan |
Mari kita bahas satu per satu.
1. Ruang Lingkup Pelaporan Pajak Dipertegas
PER-12/PJ/2026 memperbarui Pasal 2 PER-11/PJ/2025.
Ruang lingkupnya antara lain mencakup:
- SPT Masa PPh Pasal 21/26;
- SPT Masa PPh Unifikasi;
- laporan penerimaan negara dari kegiatan usaha hulu migas;
- SPT Masa PPN PKP;
- SPT Masa PPN PKP yang menggunakan pedoman pengkreditan Pajak Masukan;
- SPT Masa PPN Pemungut PPN dan Pihak Lain yang bukan PKP;
- SPT Masa Bea Meterai;
- SPT Tahunan PPh Orang Pribadi;
- SPT Tahunan PPh Badan; serta
- laporan penghitungan angsuran PPh Pasal 25 bagi kategori Wajib Pajak tertentu.
Ketentuan ini sekaligus menegaskan posisi PER-11/PJ/2025 sebagaimana diubah PER-12/PJ/2026 sebagai salah satu aturan teknis utama pelaporan melalui Coretax.
2. Bukti Potong PPh 21/26 Bisa Ditandatangani Pejabat atau Pegawai yang Ditunjuk
Salah satu perubahan yang sangat praktis terdapat pada Pasal 6.
Bukti Pemotongan PPh Pasal 21/26 tetap dibuat dalam bentuk dokumen elektronik melalui modul eBupot dan ditandatangani secara elektronik.
Namun PER-12/PJ/2026 menegaskan bahwa Pemotong PPh Pasal 21/26 dapat menunjuk satu atau lebih pejabat atau pegawai untuk menandatangani bukti pemotongan melalui Portal Wajib Pajak.
Ini penting untuk perusahaan besar.
Bayangkan sebuah perusahaan dengan ribuan pegawai dan transaksi payroll yang dikelola oleh beberapa tim. Apabila seluruh bukti potong harus bergantung pada satu orang penandatangan, proses administrasi akan mudah menjadi bottleneck.
Dengan aturan ini, perusahaan dapat membagi kewenangan secara lebih fleksibel.
Namun secara internal, sebaiknya tetap ada pengaturan yang jelas mengenai:
- siapa yang diberikan akses;
- siapa yang berwenang menandatangani;
- bagaimana proses approval dilakukan; dan
- bagaimana kontrol akses di Coretax dijaga.
Fleksibilitas administrasi jangan sampai justru menimbulkan risiko penyalahgunaan akses.
3. Formulir Bukti Potong PPh 21/26 Tetap Dibedakan Berdasarkan Penerima Penghasilan
PER-12/PJ/2026 mempertahankan empat jenis bukti potong utama PPh Pasal 21 dan Pasal 26:
BPA1, untuk pegawai tetap dan pensiunan yang menerima uang terkait pensiun secara berkala.
BPA2, untuk PNS, anggota TNI, anggota Polri, pejabat negara, dan pensiunannya.
BP21, untuk pemotongan PPh Pasal 21 yang tidak bersifat final maupun yang bersifat final.
BP26, untuk pemotongan PPh Pasal 26 atau Withholding Slip Article 26 Income Tax.
Untuk BP21 dan BP26, bukti potong dapat dibuat untuk setiap transaksi atau satu Masa Pajak sesuai ketentuan perpajakan.
Sementara BPA1 dan BPA2 pada prinsipnya dibuat pada Masa Pajak terakhir. Masa Pajak terakhir dapat berupa Desember, bulan ketika pegawai berhenti bekerja, atau bulan ketika pensiunan berhenti menerima pembayaran pensiun.
4. Batas Waktu Pemberian Bukti Potong PPh 21 Dipertahankan
Untuk pegawai tetap atau penerima pensiun yang menggunakan BPA1 maupun BPA2, bukti pemotongan harus diberikan kepada penerima penghasilan paling lama satu bulan setelah Masa Pajak terakhir berakhir.
Sementara BP21 dan BP26 diberikan kepada penerima penghasilan setiap kali bukti pemotongan dibuat.
Dalam praktik HR dan payroll, ketentuan ini penting terutama menjelang proses penyampaian SPT Tahunan Orang Pribadi.
Kesalahan atau keterlambatan pembuatan bukti potong dapat berdampak langsung kepada pegawai karena bukti potong menjadi dasar pengisian SPT Tahunan mereka.
5. Format SPT Masa PPh 21/26 Semakin Detail
PER-12/PJ/2026 juga memperbarui informasi yang dimuat dalam SPT Masa PPh Pasal 21/26.
Selain identitas dan informasi umum SPT, kini data di dalamnya mencakup antara lain:
status SPT, jumlah PPh 21/26 yang dipotong, kelebihan penyetoran dari masa sebelumnya, pembayaran melalui SP2D oleh instansi pemerintah, jumlah kurang atau lebih setor, dampak pembetulan, PPh yang ditanggung pemerintah, hingga tanggal penyampaian SPT.
Perubahan ini mencerminkan satu hal penting dalam Coretax:
riwayat pelaporan dan pembayaran semakin terintegrasi.
Karena itu, ketika terjadi pembetulan, sistem tidak hanya membaca angka SPT terbaru tetapi juga harus melihat apa yang sudah terjadi sebelumnya.
6. Cara Menghitung Pembetulan SPT Masa PPh 21/26 Diperjelas
Ini salah satu perubahan paling penting.
SPT Masa PPh 21/26 yang telah disampaikan tetap dapat dibetulkan sepanjang DJP belum melakukan pemeriksaan atau pemeriksaan bukti permulaan secara terbuka terhadap Masa Pajak tersebut.
Yang baru adalah cara menghitung posisi pajaknya.
Apabila pembetulan menyebabkan posisi kurang bayar, lebih bayar, atau nihil, penghitungan harus memperhitungkan seluruh PPh Pasal 21 dan/atau PPh Pasal 26 yang telah disetor untuk Masa Pajak yang dibetulkan sebelum SPT pembetulan disampaikan.
Contoh sederhana:
Perusahaan sebelumnya melaporkan PPh 21 sebesar Rp100 juta dan sudah membayarnya.
Setelah rekonsiliasi payroll ditemukan kesalahan dan seharusnya PPh 21 hanya Rp90 juta.
Dalam pembetulan, sistem tidak melihat kewajiban Rp90 juta secara berdiri sendiri. Pembayaran Rp100 juta yang sudah dilakukan sebelumnya harus ikut diperhitungkan.
Dengan pendekatan ini, posisi akhir menunjukkan adanya kelebihan pembayaran Rp10 juta.
Konsep ini terlihat sederhana, tetapi sangat penting dalam sistem administrasi pajak yang seluruh data pembayaran dan SPT-nya saling terhubung.
7. Ada Saldo Kompensasi Lebih Bayar PPh 21/26
PER-12/PJ/2026 memperkenalkan Pasal 13A dan Pasal 13B.
Apabila terdapat pajak yang lebih disetor dan dipilih untuk dikompensasikan, dilakukan pencatatan saldo kompensasi lebih bayar Pemotong PPh Pasal 21/26.
Jika kemudian SPT Masa lama dibetulkan, saldo kompensasi tersebut dapat berubah.
Menariknya, saldo hasil penyesuaian dapat berupa angka positif maupun negatif dan diperhitungkan dalam SPT Masa normal berikutnya yang pertama kali disampaikan setelah masa yang dibetulkan.
Saldo kompensasi juga dapat berubah karena adanya:
- Surat Ketetapan Pajak;
- keputusan keberatan atau keputusan perpajakan lainnya; maupun
- putusan upaya hukum
yang mempengaruhi besarnya kompensasi.
Artinya, kompensasi PPh 21 kini harus dipahami sebagai saldo yang bergerak, bukan sekadar angka yang dicantumkan sekali lalu selesai.
8. Penandatangan Bukti Potong PPh Unifikasi Juga Bisa Didelegasikan
Perubahan serupa diterapkan pada Bukti Pemotongan dan/atau Pemungutan PPh Unifikasi.
Pemotong atau Pemungut PPh Unifikasi dapat menunjuk satu atau lebih pejabat atau pegawai untuk menandatangani bukti potong melalui Portal Wajib Pajak.
Bagi perusahaan dengan volume transaksi tinggi, ketentuan ini sangat membantu.
Misalnya perusahaan memiliki transaksi PPh Pasal 23, PPh Final, PPh Pasal 26, dan berbagai pemotongan lainnya dalam jumlah besar. Penunjukan lebih dari satu petugas akan membuat proses administrasi tidak bergantung pada satu akun atau satu pejabat.
9. Dokumen yang Dipersamakan dengan Bukti Potong PPh Unifikasi Diperluas dan Diperjelas
PER-12/PJ/2026 juga memperbarui Pasal 19 mengenai Dokumen yang Dipersamakan dengan Bukti Pemotongan dan/atau Pemungutan PPh Unifikasi Berformat Standar.
Dokumen tersebut dapat digunakan dalam sejumlah transaksi, antara lain:
bunga deposito atau tabungan, diskonto instrumen tertentu, bunga obligasi, transaksi surat berharga, transaksi penjualan saham di bursa, hadiah undian tertentu, transaksi melalui sistem pengadaan pemerintah, penjualan aset kripto, serta penghasilan pedagang dalam negeri dari transaksi melalui Penyelenggara Perdagangan Melalui Sistem Elektronik.
Dokumennya dapat berupa antara lain:
buku tabungan, rekening koran, rekening kustodian, rekening efek, trade confirmation, atau dokumen lain yang setara.
Dokumen tersebut dapat berbentuk kertas maupun elektronik.
Paling sedikit harus memuat:
nama dan NPWP/NIK penerima penghasilan, nomor unik transaksi, dasar pengenaan pajak, serta jumlah PPh yang dipotong atau dipungut.
Ketentuan ini menarik karena administrasi pajak semakin mengakui dokumen bisnis yang memang sudah digunakan dalam ekosistem transaksi.
Tidak semuanya harus dibuat ulang dalam format bukti potong tradisional.
10. Pembetulan SPT Masa PPh Unifikasi Kini Memperhitungkan Pembayaran dan Restitusi Sebelumnya
PER-12/PJ/2026 juga memperjelas pembetulan SPT Masa PPh Unifikasi.
Pembetulan masih dapat dilakukan selama belum dilakukan pemeriksaan atau pemeriksaan bukti permulaan secara terbuka.
Namun ketika menentukan apakah hasil pembetulan kurang bayar, lebih bayar, atau nihil, sistem harus memperhitungkan:
seluruh PPh dalam bukti potong/pungut yang telah dibayar, serta pengembalian kelebihan pembayaran pajak yang sebelumnya telah diberikan untuk Masa Pajak tersebut.
Jika setelah perhitungan ulang ternyata kurang bayar, kekurangannya harus disetor.
Jika ternyata lebih bayar, Wajib Pajak dapat mengajukan pengembalian kelebihan pembayaran pajak yang seharusnya tidak terutang sesuai ketentuan yang berlaku.
11. SPT Masa PPN Harus Dilaporkan Secara Berurutan
Ini adalah salah satu perubahan yang kemungkinan besar akan terasa langsung bagi PKP.
PER-12/PJ/2026 menambahkan Pasal 29A yang mengatur bahwa SPT Masa PPN suatu Masa Pajak harus disampaikan setelah SPT Masa PPN Masa Pajak sebelumnya telah disampaikan.
Contohnya:
Jika PKP belum menyampaikan SPT Masa PPN Januari, pada prinsipnya SPT Masa PPN Februari belum dapat disampaikan.
Tujuannya dapat dipahami karena dalam administrasi PPN terdapat banyak data yang saling berkaitan antarbulan, terutama kompensasi lebih bayar.
Ada pengecualian apabila Masa Pajak sebelumnya belum dilaporkan tetapi terhadap Masa Pajak tersebut sudah dilakukan pemeriksaan atau pemeriksaan bukti permulaan secara terbuka.
Bagi PKP, aturan ini membuat disiplin pelaporan bulanan semakin penting.
Menunda satu Masa Pajak berpotensi menghambat pelaporan Masa Pajak berikutnya.
12. Pembetulan SPT Masa PPN Tidak Lagi Bisa Dilihat Secara Terpisah dari Riwayat Pembayaran
PER-12/PJ/2026 juga memperkenalkan Pasal 29B.
SPT Masa PPN dapat dibetulkan selama belum dilakukan pemeriksaan atau pemeriksaan bukti permulaan secara terbuka.
Namun posisi PPN kurang bayar, lebih bayar, atau nihil setelah pembetulan harus memperhitungkan seluruh:
- pembayaran kurang bayar PPN yang sebelumnya telah dilakukan; dan
- pengembalian kelebihan pembayaran pajak yang sebelumnya telah diterima.
Pengembalian tersebut termasuk pengembalian pendahuluan maupun SKPLB atas pajak yang seharusnya tidak terutang.
Hal serupa berlaku terhadap PPnBM.
Apabila hasil pembetulan menunjukkan kurang bayar, kekurangan tersebut harus disetor.
Apabila PPN menjadi lebih bayar, kelebihannya dapat dikompensasikan atau dimintakan pengembalian sesuai ketentuan perpajakan.
13. Saldo Kompensasi Lebih Bayar PPN Sekarang Menjadi Sangat Penting
Pasal 29C memperkenalkan mekanisme pencatatan saldo kompensasi lebih bayar PPN.
Jika SPT Masa PPN yang sebelumnya menyatakan lebih bayar dan dikompensasikan kemudian dibetulkan, saldo kompensasinya juga harus disesuaikan.
Saldo tersebut dapat menjadi positif maupun negatif dan diperhitungkan dalam SPT Masa PPN normal pertama yang belum disampaikan setelah masa yang dibetulkan.
Konsep ini sangat penting karena salah satu masalah klasik dalam pembetulan PPN adalah efek berantai.
Misalnya:
Januari lebih bayar Rp100 juta dan dikompensasikan ke Februari.
Kemudian Januari dibetulkan sehingga lebih bayarnya seharusnya hanya Rp70 juta.
Berarti kompensasi yang sudah “terbawa” ke bulan berikutnya harus dikoreksi sebesar Rp30 juta.
PER-12/PJ/2026 mencoba membuat mekanisme koreksi tersebut lebih sistematis.
14. Ketetapan Pajak dan Putusan Sengketa Bisa Mengubah Saldo Kompensasi PPN
Saldo kompensasi bukan hanya berubah karena Wajib Pajak membetulkan SPT.
Pasal 29D menentukan bahwa saldo tersebut juga dapat disesuaikan jika terdapat Surat Ketetapan Pajak, keputusan, atau putusan upaya hukum yang mempengaruhi besarnya kompensasi.
Contohnya, pemeriksaan pajak terhadap suatu Masa Pajak menghasilkan koreksi Pajak Masukan sehingga jumlah lebih bayar berubah.
Karena nilai kompensasi berubah, dampaknya harus diteruskan ke saldo kompensasi pada SPT berikutnya.
15. Ada Aturan Khusus untuk Kompensasi PPN Desember 2024 ke Januari 2025
PER-12/PJ/2026 juga mengantisipasi masa transisi dari sistem lama menuju Coretax.
Jika SPT Masa PPN Desember 2024 atau masa sebelumnya yang menyatakan lebih bayar dan dikompensasikan ke Januari 2025 kemudian dibetulkan menjadi:
- restitusi; atau
- nilai kompensasi yang lebih kecil,
sehingga saldo kompensasi yang masuk ke sistem menjadi tidak sesuai, Wajib Pajak harus melakukan penyesuaian.
Penyesuaian dilakukan melalui pembetulan SPT Masa PPN Januari 2025 atau masa tertentu sebelum PER-12/PJ/2026 berlaku apabila penyesuaian sudah pernah dilakukan sebelumnya.
Ketentuan ini sangat teknis, tetapi penting terutama bagi PKP yang mempunyai posisi lebih bayar di akhir 2024.
16. Pembetulan SPT Tahunan Kini Memperhitungkan PPh Pasal 29 yang Sudah Dibayar
PER-12/PJ/2026 menambahkan Pasal 80A.
SPT Tahunan PPh tetap dapat dibetulkan sepanjang DJP belum melakukan pemeriksaan atau pemeriksaan bukti permulaan secara terbuka.
Namun saat menghitung posisi pajak setelah pembetulan, harus diperhitungkan:
PPh Pasal 29 yang sebelumnya sudah dibayar dan/atau pengembalian pendahuluan yang sebelumnya telah diterima.
Jika pembetulan menghasilkan kurang bayar, selisihnya wajib disetor.
Jika menghasilkan lebih bayar, Wajib Pajak dapat mengajukan permohonan pengembalian kelebihan pembayaran sesuai ketentuan perpajakan.
17. SPT Pembetulan Terakhir Menjadi Dasar Hak dan Kewajiban Wajib Pajak
Pasal 129A merupakan salah satu ketentuan yang patut diperhatikan.
Jika Wajib Pajak menyampaikan pembetulan SPT, maka pelaksanaan hak dan pemenuhan kewajiban perpajakan dilakukan berdasarkan SPT pembetulan yang disampaikan terakhir.
Secara administrasi, ini sangat logis.
SPT pembetulan terakhir menjadi posisi pajak terbaru Wajib Pajak.
Karena itu, setiap kali melakukan pembetulan, Wajib Pajak sebaiknya memahami bahwa dampaknya tidak hanya terhadap angka SPT tetapi juga terhadap proses administrasi lain yang sedang berjalan.
18. Pembetulan SPT Bisa Menghentikan Proses Restitusi yang Sedang Berjalan
Ini termasuk ketentuan yang sangat penting.
Jika Wajib Pajak telah mengajukan permohonan pengembalian kelebihan pembayaran pajak lalu SPT terkait dibetulkan, permohonan tersebut dapat tidak dilanjutkan sepanjang proses tertentu belum mencapai tahap yang ditentukan.
PER-12/PJ/2026 menyebut antara lain penelitian restitusi yang belum menghasilkan keputusan, pengembalian pendahuluan yang belum diterbitkan keputusannya, atau pemeriksaan restitusi yang belum dimulai.
Artinya, jangan melakukan pembetulan SPT lebih bayar secara terburu-buru ketika permohonan restitusi sedang berjalan.
Sebelum membetulkan, tax manager atau konsultan pajak sebaiknya memastikan terlebih dahulu posisi proses restitusi tersebut.
19. Pembetulan SPT Tahunan Membatalkan Persetujuan Angsuran atau Penundaan PPh Pasal 29
PER-12/PJ/2026 juga menambahkan Pasal 129B.
Jika Wajib Pajak membetulkan SPT Tahunan yang sebelumnya telah memperoleh persetujuan pengangsuran atau penundaan pembayaran PPh Pasal 29, maka persetujuan angsuran atau penundaan tersebut dinyatakan tidak berlaku sejak SPT Tahunan pembetulan disampaikan.
Ini adalah konsekuensi yang cukup serius.
Misalnya perusahaan mempunyai PPh Pasal 29 Rp1 miliar dan telah memperoleh persetujuan untuk mengangsur pembayaran.
Jika perusahaan kemudian membetulkan SPT Tahunan tersebut, persetujuan angsuran sebelumnya tidak lagi berlaku.
Karena itu, pembetulan SPT Tahunan perlu dianalisis juga dari sisi cash flow perusahaan.
20. Lampiran PER-11/PJ/2025 Juga Berubah
PER-12/PJ/2026 tidak hanya mengubah pasal.
Lampiran A, B, E, G, dan H dalam PER-11/PJ/2025 juga diubah.
Lampiran ini penting karena berisi format, tata cara, contoh penghitungan, maupun petunjuk teknis.
Karena itu, pengguna Coretax yang menangani pelaporan secara operasional sebaiknya tidak hanya membaca batang tubuh PER-12/PJ/2026, tetapi juga memeriksa lampirannya.
Ketentuan Peralihan PER-12/PJ/2026
Tidak semua pelaporan lama langsung mengikuti aturan baru.
Pelaporan atau pembetulan SPT yang sudah disampaikan sebelum PER-12/PJ/2026 berlaku dan masih dalam proses ditindaklanjuti berdasarkan PER-11/PJ/2025.
Sebaliknya, pembetulan yang disampaikan setelah PER-12/PJ/2026 berlaku untuk:
- Masa Pajak mulai Januari 2025;
- Bagian Tahun Pajak yang berakhir sejak Januari 2025; atau
- Tahun Pajak mulai Tahun Pajak 2025,
diproses berdasarkan PER-12/PJ/2026.
Peraturan ini berlaku mulai 1 Oktober 2026.
Apa Dampak PER-12/PJ/2026 bagi Wajib Pajak?
Jika membaca perubahan ini secara keseluruhan, ada satu arah yang terlihat cukup jelas.
Coretax semakin menggunakan pendekatan account-based tax administration.
Artinya, sistem tidak melihat satu SPT atau satu pembayaran secara terpisah.
Riwayat:
SPT → pembayaran → kompensasi → restitusi → ketetapan → pembetulan
semakin terhubung satu sama lain.
Karena itu, perusahaan tidak cukup hanya memastikan bahwa SPT bulan ini benar.
Yang perlu dijaga adalah konsistensi seluruh rangkaian transaksi pajaknya.
Khusus untuk perusahaan dengan transaksi besar, sebaiknya dilakukan rekonsiliasi rutin antara:
ledger accounting → payroll → eBupot → pembayaran pajak → SPT Masa → saldo kompensasi → SPT Tahunan.
Kesalahan yang dianggap kecil pada satu Masa Pajak bisa mempengaruhi saldo pajak pada masa-masa berikutnya.
Checklist yang Sebaiknya Dilakukan Tax dan Accounting
Setelah PER-12/PJ/2026 berlaku, ada beberapa hal yang layak diperiksa oleh perusahaan.
Pertama, cek kembali siapa saja yang diberikan kewenangan sebagai penandatangan eBupot di Portal Wajib Pajak.
Kedua, lakukan rekonsiliasi saldo lebih bayar PPh 21 dan PPN yang masih dikompensasikan.
Ketiga, sebelum melakukan pembetulan SPT, cek terlebih dahulu pembayaran pajak yang sudah dilakukan dan restitusi yang pernah diterima.
Keempat, khusus PPN, jangan menunda SPT Masa karena pelaporan pada prinsipnya harus dilakukan secara berurutan.
Kelima, apabila terdapat restitusi yang sedang berjalan atau persetujuan angsuran PPh Pasal 29, analisis konsekuensinya terlebih dahulu sebelum membetulkan SPT.
Kesimpulan
PER-12/PJ/2026 bukan sekadar perubahan format pelaporan pajak.
Peraturan ini memperjelas bagaimana pembetulan SPT harus diproses dalam ekosistem Coretax yang data pembayaran, kompensasi, restitusi, dan ketetapan pajaknya saling terhubung.
Perubahan paling penting terdapat pada tiga area.
Pertama, pembetulan SPT tidak lagi bisa dilihat secara berdiri sendiri. Pembayaran dan pengembalian pajak sebelumnya harus ikut diperhitungkan.
Kedua, saldo kompensasi lebih bayar PPh 21/26 dan PPN menjadi bagian penting administrasi pajak yang dapat berubah karena pembetulan maupun hasil pemeriksaan dan proses hukum.
Ketiga, terdapat beberapa konsekuensi administratif yang perlu diperhatikan, seperti pelaporan SPT Masa PPN secara berurutan, penghentian proses restitusi tertentu ketika SPT dibetulkan, serta tidak berlakunya persetujuan angsuran atau penundaan PPh Pasal 29 setelah SPT Tahunan dibetulkan.
Bagi perusahaan, pesan praktisnya sederhana:
jangan melakukan pembetulan SPT hanya dengan melihat angka pada SPT lama.
Periksa juga pembayaran, kompensasi, restitusi, ketetapan, dan pelaporan masa setelahnya.
Di era Coretax, data perpajakan semakin menjadi satu rangkaian yang saling terhubung.
FAQ PER-12/PJ/2026
PER-12/PJ/2026 adalah Peraturan Direktur Jenderal Pajak yang mengubah PER-11/PJ/2025 mengenai ketentuan pelaporan PPh, PPN, PPnBM, dan Bea Meterai dalam pelaksanaan Sistem Inti Administrasi Perpajakan.
PER-12/PJ/2026 mulai berlaku pada 1 Oktober 2026.
Ya. Salah satu fokus utama aturan ini adalah memperjelas mekanisme pembetulan SPT dengan memperhitungkan pembayaran, restitusi, dan saldo kompensasi sebelumnya.
Pada prinsipnya, ya. SPT Masa PPN suatu Masa Pajak disampaikan setelah SPT Masa PPN masa sebelumnya telah disampaikan, dengan pengecualian tertentu.
Ya. Apabila SPT yang dibetulkan mempunyai lebih bayar yang dikompensasikan, nilai saldo kompensasi dapat disesuaikan dan dapat menghasilkan saldo positif maupun negatif.
Pemotong PPh 21/26 dapat menunjuk satu atau lebih pejabat atau pegawai untuk menandatangani bukti pemotongan melalui Portal Wajib Pajak.
Ya. Dalam kondisi tertentu, pembetulan SPT lebih bayar dapat menyebabkan proses permohonan restitusi yang sedang berjalan tidak dilanjutkan.
Persetujuan pengangsuran atau penundaan PPh Pasal 29 tersebut menjadi tidak berlaku sejak SPT Tahunan pembetulan disampaikan.