
Jawabannya:
Bisa.
Kantor Konsultan Pajak sekarang dapat didirikan dalam bentuk Perseroan Terbatas atau PT.
Hal ini secara tegas diatur dalam PMK Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak.
Pasal 16 PMK tersebut menyebut empat bentuk Kantor Konsultan Pajak yang diperbolehkan, yaitu:
- perseorangan;
- persekutuan perdata;
- firma; dan
- perseroan terbatas.
Bagi praktisi pajak, ketentuan ini cukup menarik.
Pasalnya, membangun kantor dalam bentuk PT membuka kemungkinan pengembangan usaha yang lebih terstruktur. Ada pemegang saham, direksi, komisaris, organisasi yang dapat berkembang, serta peluang membangun brand yang tidak semata-mata bergantung pada nama satu orang.
Tetapi jangan berhenti pada kalimat:
“Berarti tinggal bikin PT.”
Tidak sesederhana itu.
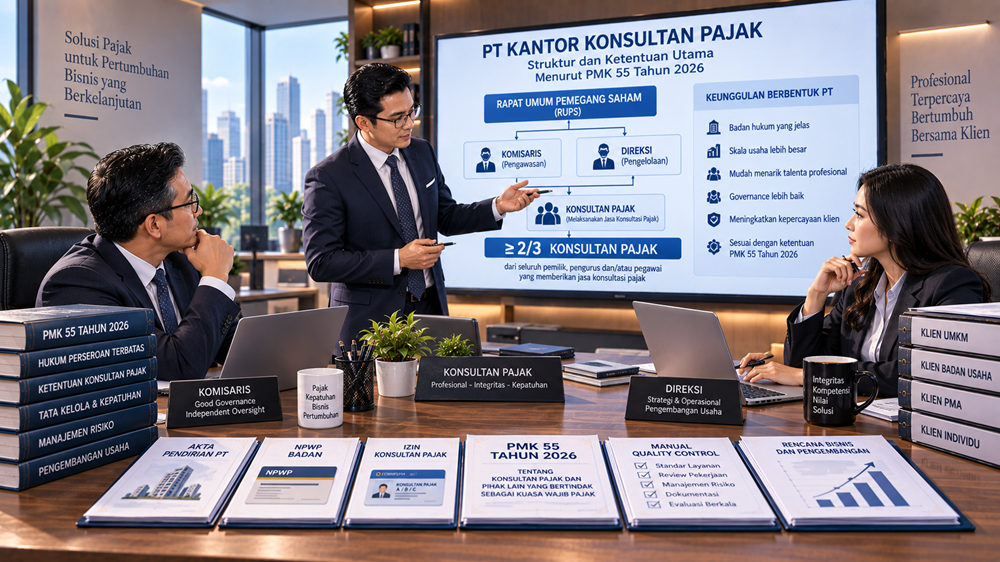
PT biasa belum tentu memenuhi syarat sebagai Kantor Konsultan Pajak.
PMK 55 Tahun 2026 mengatur secara khusus siapa yang harus mendirikan, siapa yang menjadi direksi dan komisaris, berapa proporsi yang harus berstatus Konsultan Pajak, siapa yang memimpin kantor, sampai izin yang harus diperoleh sebelum kantor beroperasi.
Mari kita bahas satu per satu.
Dasar Hukum Kantor Konsultan Pajak Berbentuk PT
Dasar hukumnya terdapat dalam Pasal 16 ayat (1) PMK 55 Tahun 2026.
Pasal tersebut menyebut bahwa Kantor Konsultan Pajak dapat berbentuk:
perseorangan, persekutuan perdata, firma, atau perseroan terbatas.
Jadi, dari sudut regulasi profesi Konsultan Pajak, tidak ada lagi keraguan bahwa:
KKP boleh berbentuk PT.
Namun karena PT mempunyai struktur korporasi yang berbeda dengan kantor perseorangan maupun firma, PMK memberikan persyaratan tambahan khusus.
Apakah Setiap PT Konsultan Pajak Otomatis Menjadi KKP?
Tidak.
Ini bagian yang sangat penting.
Sebuah perusahaan dapat saja secara administratif sudah berbentuk PT dan memiliki kegiatan usaha konsultasi. Tetapi kondisi tersebut belum otomatis membuatnya menjadi Kantor Konsultan Pajak yang memenuhi PMK 55 Tahun 2026.
Untuk menjadi KKP, struktur PT tersebut tetap harus memenuhi persyaratan profesi.
Selain itu, pendirian Kantor Konsultan Pajak wajib terlebih dahulu memperoleh izin dari Menteri. Konsultan Pajak yang mendirikan KKP tanpa izin dapat dikenai sanksi administratif berupa pembekuan Izin Konsultan Pajak.
Jadi terdapat dua lapisan legalitas yang perlu dibedakan:
Legalitas badan usaha
PT harus berdiri sesuai ketentuan mengenai perseroan terbatas.
dan:
Legalitas profesi
PT tersebut harus memenuhi ketentuan PMK 55/2026 dan memperoleh izin sebagai Kantor Konsultan Pajak.
Karena itu:
PT sah secara korporasi belum tentu sah sebagai Kantor Konsultan Pajak.
Untuk gambaran menyeluruh mengenai izin KKP, baca juga:
→ Kantor Konsultan Pajak Menurut PMK 55 Tahun 2026
Siapa yang Boleh Mendirikan PT Kantor Konsultan Pajak?
Pasal 16 ayat (4) PMK 55 Tahun 2026 menentukan bahwa KKP berbentuk perseroan terbatas wajib:
didirikan oleh paling sedikit satu orang Konsultan Pajak.
Ini berarti unsur Konsultan Pajak sudah harus ada sejak struktur pendiriannya.
Jangan sampai PT dibentuk sepenuhnya oleh pihak yang tidak mempunyai status Konsultan Pajak, lalu setelah perusahaan berdiri baru dianggap otomatis dapat menjadi KKP.
PMK mensyaratkan keterlibatan Konsultan Pajak dalam struktur pendiriannya.
Apakah Semua Pendiri PT Harus Konsultan Pajak?
Ketentuan Pasal 16 ayat (4) menggunakan rumusan:
didirikan oleh paling sedikit satu orang Konsultan Pajak.
Artinya, regulasi tidak mengatakan bahwa seluruh pendiri harus merupakan Konsultan Pajak.
Namun minimal harus terdapat satu Konsultan Pajak di antara pihak yang mendirikan KKP berbentuk PT.
Tetapi komposisi pendiri bukan satu-satunya hal yang harus diperiksa.
Justru ketentuan yang jauh lebih ketat terdapat pada struktur:
direksi dan komisaris.
Bagaimana Struktur Direksi dan Komisaris PT Konsultan Pajak?
Inilah ketentuan yang paling penting ketika merancang PT untuk dijadikan KKP.
PMK membedakan struktur berdasarkan jumlah direksi dan komisaris.
Ada dua situasi.
Kondisi 1: Hanya Ada 1 Direksi dan 1 Komisaris
Apabila PT dikelola oleh:
- 1 orang direksi; dan
- 1 orang komisaris,
maka:
keduanya wajib merupakan Konsultan Pajak.
Jadi struktur sederhana:
Direktur → Konsultan Pajak
Komisaris → Konsultan Pajak
memenuhi unsur profesi tersebut, sepanjang persyaratan lainnya juga terpenuhi.
Tetapi skema:
Direktur → Konsultan Pajak
Komisaris → bukan Konsultan Pajak
tidak memenuhi pola pertama yang ditentukan PMK apabila hanya terdapat dua orang dalam keseluruhan struktur direksi dan komisaris.
Kondisi 2: Direksi dan Komisaris Berjumlah Lebih dari Dua Orang
Bagaimana jika perusahaan mempunyai struktur lebih besar?
Misalnya terdapat:
- 2 direksi;
- 2 komisaris.
Total:
4 orang.
Dalam kondisi jumlah direksi dan komisaris lebih dari dua orang, PMK mensyaratkan:
paling sedikit 2/3 dari seluruh direksi dan komisaris harus merupakan Konsultan Pajak.
Artinya, proporsi profesional pajak tetap harus menjadi mayoritas yang dominan.
Contoh Perhitungan Komposisi PT KKP
Supaya lebih mudah dipahami, mari gunakan contoh.
Contoh 1 — Dua Orang
Struktur:
- Direktur: Konsultan Pajak
- Komisaris: Konsultan Pajak
Total 2 orang.
Memenuhi unsur komposisi.
Contoh 2 — Tiga Orang
Struktur:
- Direktur Utama: Konsultan Pajak
- Direktur: Konsultan Pajak
- Komisaris: bukan Konsultan Pajak
Total:
3 orang.
Konsultan Pajak:
2 orang.
Proporsi:
2/3.
Secara komposisi memenuhi ketentuan Pasal 16.
Contoh 3 — Empat Orang
Misalnya:
- Direktur Utama: Konsultan Pajak
- Direktur: Konsultan Pajak
- Komisaris Utama: Konsultan Pajak
- Komisaris: non-Konsultan Pajak
Total:
4 orang.
Tiga orang merupakan Konsultan Pajak.
Dengan komposisi tersebut, jumlah profesional pajaknya berada di atas dua pertiga.
Bagaimana Jika Ada 5 Direksi dan Komisaris?
Prinsipnya tetap sama:
paling sedikit 2/3 harus Konsultan Pajak.
Karena angka dua pertiga terkadang menghasilkan pecahan, komposisi praktis harus dibuat sedemikian rupa sehingga jumlah Konsultan Pajak setidaknya memenuhi batas minimum tersebut, bukan kurang darinya.
Karena itu, pada tahap pembentukan PT sebaiknya struktur dihitung sejak awal.
Jangan membuat akta terlebih dahulu lalu baru bertanya:
“Komposisinya sudah sesuai PMK atau belum?”
Lebih aman:
desain struktur profesinya dahulu, baru bentuk struktur korporasinya.
Siapa yang Harus Memimpin PT Kantor Konsultan Pajak?
Selain persyaratan pendiri dan komposisi direksi-komisaris, PMK memberikan satu ketentuan tambahan yang sangat jelas.
KKP berbentuk PT wajib:
dipimpin oleh Konsultan Pajak.
Jadi kendali profesional kantor tidak boleh sepenuhnya diserahkan kepada pihak non-Konsultan Pajak.
Ini masuk akal karena kegiatan KKP bukan sekadar aktivitas komersial.
Kantor tersebut memberikan jasa profesional di bidang perpajakan dan membawa tanggung jawab profesi terhadap klien.
Apakah Pemegang Saham Harus Semuanya Konsultan Pajak?
PMK 55 Tahun 2026 secara spesifik mengatur minimal pendiri serta komposisi direksi dan komisaris KKP berbentuk PT.
Regulasi tersebut tidak merumuskan ketentuan dalam Pasal 16 bahwa seluruh pemegang saham harus berstatus Konsultan Pajak. Yang secara tegas diwajibkan adalah setidaknya terdapat satu Konsultan Pajak sebagai pendiri dan struktur pengelolaan memenuhi komposisi Konsultan Pajak yang telah ditentukan.
Karena itu, ketika membentuk PT KKP, jangan mencampuradukkan tiga posisi yang sebenarnya berbeda:
pemegang saham
direksi/komisaris
pemimpin KKP
Masing-masing mempunyai fungsi hukum dan tata kelola yang berbeda.
Bisakah Investor Non-Konsultan Masuk ke Dalam PT KKP?
Secara konseptual terdapat ruang untuk keterlibatan pihak non-Konsultan Pajak selama struktur yang diwajibkan PMK tetap terpenuhi.
Tetapi ada satu prinsip yang harus dijaga:
kontrol profesional KKP tidak boleh bergeser dari Konsultan Pajak.
Karena itu, ketika sebuah PT dibangun bersama investor atau profesional lain, jangan hanya membahas:
- berapa modalnya;
- siapa pemegang saham terbesar;
- bagaimana pembagian laba.
Pertanyaan berikut juga harus dijawab:
Apakah struktur direksi dan komisaris masih memenuhi komposisi Konsultan Pajak?
Siapa yang memimpin KKP?
Siapa yang bertanggung jawab atas pekerjaan profesional?
Bagaimana independensi profesi dijaga?
Sebab KKP bukan perusahaan jasa biasa.
Ada standar profesi yang ikut menempel pada organisasinya.
Mengapa Bentuk PT Menarik untuk Kantor Konsultan Pajak?
Untuk praktik yang ingin berkembang, bentuk PT mempunyai beberapa daya tarik.
Misalnya dari sisi organisasi, PT memungkinkan pemisahan fungsi yang lebih jelas:
direksi → menjalankan perusahaan
komisaris → melakukan fungsi pengawasan
pemegang saham → kepemilikan
Sementara dalam organisasi yang berkembang, kantor juga dapat membangun divisi seperti:
- tax compliance;
- tax advisory;
- transfer pricing;
- tax litigation;
- accounting;
- payroll;
- tax technology;
- quality control;
- business development.
Struktur seperti ini dapat lebih mudah dikembangkan dalam organisasi berbadan hukum yang terstruktur.
Namun penting diingat:
PMK membolehkan PT, bukan berarti PT selalu menjadi pilihan terbaik untuk setiap Konsultan Pajak.
Skala praktik, biaya administrasi, tata kelola, perpajakan perusahaan, kebutuhan partner dan rencana jangka panjang tetap harus diperhitungkan.
Kapan KKP Perseorangan Lebih Masuk Akal?
Misalnya Anda baru mulai praktik.
Klien masih terbatas.
Sebagian besar pekerjaan masih Anda review sendiri.
Tim hanya terdiri dari dua atau tiga orang.
Dalam kondisi tersebut, bentuk perseorangan bisa jadi lebih sederhana daripada langsung membangun struktur PT.
PMK sendiri memang tetap memperbolehkan KKP berbentuk perseorangan, sepanjang didirikan dan dikelola oleh satu orang Konsultan Pajak.
Jadi jangan membangun PT hanya karena terlihat lebih besar.
Struktur hukum seharusnya mengikuti kebutuhan bisnis.
Bukan sebaliknya.
Kapan Bentuk PT Mulai Menarik?
PT mulai terasa relevan ketika arah bisnisnya sudah lebih jelas.
Misalnya Anda ingin:
- membangun brand kantor yang tidak hanya melekat pada nama pribadi;
- memiliki beberapa partner;
- merekrut banyak profesional;
- membuka layanan lintas divisi;
- membangun organisasi yang dapat tetap berjalan meskipun salah satu orang keluar;
- memiliki struktur direksi dan komisaris;
- mengembangkan kantor ke beberapa wilayah.
Pada tahap seperti ini, pertanyaannya berubah dari:
“Bagaimana saya menjalankan praktik?”
menjadi:
“Bagaimana saya membangun organisasi profesional?”
Dan bentuk PT dapat menjadi salah satu pilihan.
Apa Bedanya KKP Perseorangan dan KKP Berbentuk PT?
Secara sederhana:
| Aspek | KKP Perseorangan | KKP Berbentuk PT |
|---|---|---|
| Bentuk | Perseorangan | Perseroan terbatas |
| Pendiri utama | 1 Konsultan Pajak | Minimal 1 Konsultan Pajak |
| Pengelolaan | 1 Konsultan Pajak | Direksi dan komisaris |
| Persyaratan komposisi profesional | Satu pengelola harus Konsultan Pajak | Direksi/komisaris memenuhi komposisi PMK |
| Pemimpin | Konsultan Pajak | Konsultan Pajak |
| Potensi organisasi | Relatif sederhana | Lebih scalable |
| Struktur governance | Sederhana | Lebih formal |
Perbandingan tersebut terutama berguna dari sisi desain organisasinya.
Untuk seluruh bentuk KKP, termasuk firma dan persekutuan perdata, baca:
→ Kantor Konsultan Pajak Menurut PMK 55 Tahun 2026
Apakah PT Perorangan Bisa Menjadi KKP?
Pertanyaan ini harus dijawab hati-hati.
PMK 55 Tahun 2026 menyebut bentuk KKP sebagai perseroan terbatas, tetapi ketentuan khusus Pasal 16 ayat (4) sekaligus mensyaratkan struktur pengelolaan berupa direksi dan komisaris dengan komposisi tertentu.
Karena itu, jangan langsung menyimpulkan bahwa konsep perseroan perorangan dengan karakteristiknya dapat otomatis digunakan untuk memenuhi struktur KKP.
Untuk kebutuhan pembentukan nyata, struktur PT harus direkonsiliasi dengan seluruh persyaratan Pasal 16 dan ketentuan perseroan terbatas yang berlaku.
Pendekatan yang paling aman bukan bertanya:
“Bisa bikin PT yang paling sederhana atau tidak?”
Tetapi:
“Apakah bentuk PT yang saya pilih dapat memenuhi seluruh struktur yang diwajibkan PMK untuk KKP?”
PT KKP Tetap Harus Memperoleh Izin Kantor Konsultan Pajak
Setelah PT dibentuk, pekerjaan belum selesai.
Pasal 15 PMK 55 Tahun 2026 menentukan bahwa pendirian KKP wajib terlebih dahulu memperoleh izin Menteri.
Ini berarti alurnya bukan:
Buat PT → langsung buka Kantor Konsultan Pajak.
Lebih tepat:
Rancang KKP
↓
Pastikan struktur memenuhi PMK
↓
Bentuk badan hukum
↓
Siapkan dokumen KKP
↓
Ajukan izin Kantor Konsultan Pajak
↓
Izin terbit
↓
KKP beroperasi
Untuk persyaratan izin secara lengkap, baca:
→ Kantor Konsultan Pajak Menurut PMK 55 Tahun 2026
Apa Saja Persyaratan Izin PT KKP?
Pasal 18 PMK 55/2026 mensyaratkan permohonan izin KKP diajukan secara elektronik kepada Menteri melalui Direktur Jenderal.
Beberapa persyaratan pentingnya antara lain:
- pemimpin KKP merupakan Konsultan Pajak;
- mempunyai dokumen pendirian;
- mempunyai NPWP KKP;
- mempunyai rancangan sistem pengendalian mutu;
- mempunyai domisili;
- mempunyai bukti kepemilikan atau sewa kantor; dan
- memenuhi pengungkapan hubungan kekerabatan tertentu.
Khusus KKP berbentuk PT, dokumen pendiriannya harus disusun sesuai bentuk perseroan tersebut.
Mengapa Sistem Pengendalian Mutu Menjadi Penting untuk PT?
Bayangkan kantor dengan:
- 3 partner;
- 4 manager;
- 10 senior;
- 20 junior;
- ratusan klien.
Tidak mungkin pemimpin kantor membaca sendiri setiap pekerjaan dari halaman pertama sampai terakhir.
Di sinilah organisasi profesional membutuhkan sistem pengendalian mutu.
Harus ada jawaban terhadap pertanyaan:
Siapa yang menerima klien?
Siapa yang memeriksa conflict of interest?
Siapa yang mengerjakan?
Siapa yang melakukan review?
Siapa yang berwenang menandatangani?
Bagaimana dokumen disimpan?
Bagaimana pekerjaan berisiko tinggi ditangani?
Bagaimana kesalahan diperbaiki?
Bagaimana perubahan regulasi didistribusikan kepada tim?
Karena itu rancangan sistem pengendalian mutu merupakan salah satu persyaratan izin KKP menurut PMK 55/2026.
Untuk pembahasan khusus nantinya:
→ Sistem Pengendalian Mutu Kantor Konsultan Pajak
Apa yang Terjadi Jika Salah Satu Konsultan Pajak Keluar dari PT?
Ini sering luput saat sebuah kantor dibangun.
Misalnya suatu PT mempunyai komposisi:
- 3 Konsultan Pajak; dan
- 1 non-Konsultan Pajak.
Kemudian satu Konsultan Pajak mengundurkan diri.
Komposisi KKP harus dihitung ulang.
Pasal 16 ayat (5) mengatur bahwa apabila direksi atau komisaris yang merupakan Konsultan Pajak meninggal dunia atau mengundurkan diri sehingga komposisinya tidak lagi memenuhi ketentuan, KKP wajib memperbaiki komposisinya paling lama:
6 bulan
sejak tanggal kematian atau pengunduran diri tersebut.
Ketentuan yang sama juga berlaku dalam konteks rekan pada persekutuan perdata atau firma.
Apa Sanksinya Jika Komposisi PT Tidak Sesuai?
Kantor Konsultan Pajak yang tidak memenuhi ketentuan komposisi sebagaimana Pasal 16 dapat dikenai:
sanksi administratif berupa peringatan.
Artinya struktur organisasi bukan sesuatu yang hanya diperiksa pada saat izin pertama kali dimohonkan.
Komposisi tersebut harus tetap dijaga selama KKP berjalan.
Inilah sebabnya setiap perubahan:
direksi → komisaris → partner → pemimpin
harus dipandang sebagai peristiwa kepatuhan profesi, bukan hanya perubahan administratif perusahaan.
Nama PT Kantor Konsultan Pajak Mengikuti Aturan Apa?
Untuk KKP berbentuk perseroan terbatas, Pasal 17 PMK 55 Tahun 2026 menyebut bahwa nama KKP menggunakan nama sesuai ketentuan peraturan perundang-undangan yang mengatur mengenai perseroan terbatas.
Hal ini berbeda dengan:
KKP Perseorangan
yang menggunakan nama Konsultan Pajak yang bersangkutan.
atau:
Firma dan persekutuan perdata
yang menggunakan nama salah satu atau lebih rekan sesuai ketentuan PMK.
Bagi Anda yang ingin membangun brand institusional, aspek inilah yang membuat bentuk PT cukup menarik.
Brand kantor berpotensi dibangun sebagai identitas organisasi, bukan hanya personal brand satu Konsultan Pajak.
Bolehkah PT KKP Memiliki Banyak Cabang?
PMK menyatakan Konsultan Pajak dapat mendirikan KKP di seluruh wilayah Indonesia, tetapi pendirian Kantor Konsultan Pajak tunduk pada persyaratan perizinan yang berlaku.
Karena itu, rencana ekspansi ke banyak kota sebaiknya tidak hanya dipandang dari sisi operasional perusahaan.
Setiap struktur praktik perlu dipastikan sesuai dengan ketentuan KKP, termasuk siapa profesional yang bertanggung jawab dan bagaimana legalitas kantor ditata.
Jika target Anda memang membangun jaringan nasional, aspek ini sebaiknya dimasukkan sejak business plan pertama.
Apakah Izin Konsultan Pajak A, B, atau C Memengaruhi PT?
Yang perlu dibedakan adalah:
bentuk badan KKP
dan
ruang lingkup Izin Konsultan Pajak.
PT adalah bentuk organisasi Kantor Konsultan Pajak.
Sedangkan izin A, B atau C menentukan ruang lingkup jasa kepada kelompok Wajib Pajak sesuai klasifikasi izin masing-masing Konsultan Pajak.
Jadi jangan menarik kesimpulan:
“Karena kantornya sudah PT, berarti bisa menangani semua Wajib Pajak.”
Tidak.
Bentuk perusahaan tidak menghapus batas klasifikasi profesional.
Untuk pembahasan khususnya, baca:
→ Izin Konsultan Pajak A, B dan C: Apa Perbedaannya?
Apakah Direktur PT KKP Tetap Harus Mengikuti PPL?
Jika direktur tersebut berstatus Konsultan Pajak, kewajiban profesional yang melekat pada dirinya tetap harus dipenuhi, termasuk PPL sesuai ketentuan klasifikasi izinnya.
PT tidak menggantikan kewajiban pribadi seorang profesional.
Misalnya Konsultan Pajak tingkat C wajib memenuhi ketentuan PPL sesuai klasifikasinya meskipun ia sekaligus menjadi direktur atau pemimpin KKP.
Untuk jumlah SKP lengkap:
→ PPL Konsultan Pajak: Jumlah SKP dan Ketentuannya
Kesalahan yang Sering Terjadi Saat Membentuk PT Konsultan Pajak
Ada beberapa kesalahan yang sebaiknya dihindari sejak awal.
1. Membuat PT dahulu, membaca PMK belakangan
Akibatnya struktur direksi-komisaris yang sudah dibuat ternyata tidak cocok untuk KKP.
2. Menganggap satu Konsultan Pajak sudah cukup untuk semua struktur
Satu Konsultan Pajak memang menjadi minimum pada unsur pendiri, tetapi struktur direksi dan komisaris mempunyai aturan tersendiri.
3. Fokus pada pemegang saham tetapi lupa struktur profesi
Untuk KKP, aspek profesional sama pentingnya dengan kepemilikan perusahaan.
4. Menganggap PT otomatis menjadi KKP
Tetap diperlukan izin Kantor Konsultan Pajak.
5. Menganggap seluruh layanan boleh diberikan karena berbentuk PT
Cakupan layanan kepada Wajib Pajak tetap mengikuti klasifikasi Izin Konsultan Pajak.
6. Tidak menyiapkan sistem pengendalian mutu
Padahal dokumen tersebut menjadi bagian dari persyaratan izin.
7. Tidak menghitung ulang komposisi ketika ada direksi atau komisaris keluar
Perubahan personel dapat membuat perusahaan tidak lagi memenuhi syarat dua pertiga.
Lebih Baik PT, Firma, atau Perseorangan?
Jawabannya tergantung arah bisnis Anda.
Pilih perseorangan jika:
Anda ingin praktik sederhana, kendali masih berada pada satu Konsultan Pajak dan organisasi belum terlalu besar.
Firma/persekutuan dapat menarik jika:
Anda ingin menjalankan praktik bersama beberapa partner profesional dengan nuansa partnership.
PT semakin menarik jika:
Anda ingin membangun:
- organisasi yang scalable;
- brand institusional;
- tata kelola lebih formal;
- struktur direksi dan komisaris;
- pembagian kepemilikan;
- organisasi yang dapat berkembang menjadi perusahaan jasa profesional besar.
Tetapi ada satu prinsip penting:
Jangan memilih bentuk yang terlihat paling bergengsi. Pilih bentuk yang paling cocok dengan model kantor yang ingin dibangun.
Contoh Sederhana Struktur PT Kantor Konsultan Pajak
Misalkan tiga profesional ingin membangun:
PT Prima Tax Advisory
Strukturnya:
Andi — Direktur Utama — Konsultan Pajak
Budi — Direktur — Konsultan Pajak
Citra — Komisaris — Konsultan Pajak
dan terdapat pemegang saham lain yang tidak menjadi direksi atau komisaris.
Dari sisi struktur profesional direksi dan komisaris, seluruhnya merupakan Konsultan Pajak.
Kemudian perusahaan menyiapkan:
- akta pendirian;
- NPWP;
- tempat kantor;
- dokumen domisili;
- sistem pengendalian mutu;
- struktur organisasi;
- persyaratan disclosure;
- dan permohonan izin KKP.
Barulah perusahaan diarahkan menjadi Kantor Konsultan Pajak sesuai mekanisme PMK.
Contoh tersebut hanya ilustrasi struktur. Untuk pendirian nyata, dokumen perusahaan dan profesinya tetap harus disesuaikan dengan seluruh ketentuan yang berlaku.
Checklist Sebelum Mendirikan PT Kantor Konsultan Pajak
Sebelum menemui notaris, jawab dulu pertanyaan berikut:
Struktur
☐ Apakah minimal satu pendiri merupakan Konsultan Pajak?
☐ Berapa jumlah direksi?
☐ Berapa jumlah komisaris?
☐ Apakah komposisi Konsultan Pajaknya memenuhi Pasal 16?
☐ Siapa yang akan menjadi pemimpin KKP?
Legal
☐ Apakah nama PT sesuai aturan perseroan?
☐ Apakah maksud dan tujuan perusahaan sudah dirancang dengan benar?
☐ Apakah struktur organisasi sudah selaras dengan ketentuan profesi?
Operasional
☐ Apakah kantor sudah tersedia?
☐ Apakah bukti kepemilikan atau sewa ada?
☐ Apakah NPWP KKP sudah disiapkan?
Professional governance
☐ Apakah rancangan sistem pengendalian mutu sudah tersedia?
☐ Bagaimana review pekerjaan dilakukan?
☐ Bagaimana konflik kepentingan ditangani?
☐ Bagaimana dokumen klien diamankan?
Licensing
☐ Apakah permohonan izin KKP sudah dipersiapkan?
Jika beberapa jawaban masih:
“belum tahu”
jangan terburu-buru membuat struktur final.
PT Hanya Wadah. Nilai Kantornya Tetap Ditentukan Kompetensi Orang di Dalamnya
Membentuk PT relatif mudah dibandingkan membangun kepercayaan.
Anda bisa memiliki:
logo profesional, kantor mewah, website bagus, tim besar dan nama perusahaan yang terdengar premium.
Tetapi klien sebenarnya membeli sesuatu yang jauh lebih penting:
kemampuan Anda mengambil keputusan perpajakan yang benar.
Ketika muncul SP2DK senilai miliaran rupiah, pemeriksaan pajak, sengketa, koreksi PPN, transaksi internasional atau persoalan pajak yang rumit, klien tidak akan bertanya seberapa bagus kartu nama perusahaan Anda.
Yang mereka butuhkan adalah:
“Apa analisisnya, apa risikonya, dan apa yang harus kami lakukan?”
Karena itu perjalanan membangun kantor profesional selalu kembali ke titik yang sama:
kompetensi.
CTA — Sebelum Membangun Kantor Besar, Bangun Kompetensi yang Sulit Dikalahkan
BANK SOAL UJIAN KOMPETENSI SKT KUASA WAJIB PAJAK
Mungkin hari ini Anda belum mempunyai PT.
Belum mempunyai kantor.
Belum memiliki staf.
Bahkan mungkin masih berada pada tahap mempersiapkan ujian.
Tidak masalah.
Karena hampir setiap profesional yang sekarang duduk di ruang meeting bersama klien besar pernah berada pada fase yang sama:
belajar.
Yang membedakan adalah bagaimana mereka mempersiapkan diri.
Membaca materi itu penting.
Tetapi ujian tidak hanya mengukur apakah Anda pernah membaca suatu pasal.
Ujian menguji apakah Anda mampu mengenali pasal tersebut ketika:
- kasusnya diputar;
- informasinya dibuat panjang;
- terdapat pengecualian;
- dua pilihan terlihat sama-sama benar;
- ketentuan lama bercampur dengan aturan baru;
- atau satu kata kecil mengubah seluruh jawaban.
Itulah mengapa latihan soal bukan sekadar pelengkap belajar.
Latihan soal adalah tempat Anda menemukan kelemahan sebelum kelemahan itu ditemukan oleh soal ujian.
Dengan Bank Soal Ujian Kompetensi SKT Kuasa Wajib Pajak, pola latihan Anda diarahkan bukan hanya pada:
“Jawaban yang benar adalah B.”
Tetapi pada pertanyaan yang jauh lebih penting:
Mengapa B benar?
Mengapa A salah?
Mengapa C terlihat benar tetapi gagal karena pengecualian?
Pasal mana yang menjadi dasarnya?
Apa yang berubah jika fakta kasusnya sedikit digeser?
Begitulah kompetensi dibangun.
Jangan Ukur Kesiapan dari Berapa Banyak Halaman yang Sudah Dibaca
Ukur dengan:
berapa banyak kasus yang mampu Anda pecahkan tanpa menebak.
Ambil 50 soal.
Kerjakan tanpa membuka buku.
Periksa hasilnya.
Temukan materi yang lemah.
Pelajari ulang.
Kerjakan soal lain.
Ulangi.
Sampai suatu saat Anda melihat sebuah soal sulit dan bukan lagi berkata:
“Sepertinya jawabannya C.”
Tetapi:
“Jawabannya C, dan saya tahu persis dasar hukumnya.”
Di titik itu, Anda tidak lagi sekadar belajar pajak.
Anda sedang membangun cara berpikir seorang profesional pajak.
BANK SOAL UJIAN KOMPETENSI SKT KUASA WAJIB PAJAK
Latihan sebelum ujian.
Temukan titik lemah sebelum hari ujian.
Biasakan menghadapi kasus, bukan sekadar menghafal jawaban.
Karena kantor yang hebat memang dapat dibangun dengan modal.
Tetapi reputasi seorang profesional hanya dapat dibangun dengan kompetensi.
Dan mungkin beberapa tahun lagi, artikel seperti ini tidak lagi Anda baca untuk sekadar mengetahui apakah KKP boleh berbentuk PT.
Anda membacanya karena sedang mempersiapkan:
PT Kantor Konsultan Pajak milik Anda sendiri.
Kesimpulan
Jadi, bisakah Kantor Konsultan Pajak berbentuk PT?
Ya, bisa.
Pasal 16 PMK 55 Tahun 2026 secara eksplisit menyebut perseroan terbatas sebagai salah satu bentuk Kantor Konsultan Pajak yang diperbolehkan.
Namun PT tersebut harus memenuhi struktur khusus.
KKP berbentuk PT wajib didirikan oleh sedikitnya satu orang Konsultan Pajak. Jika hanya terdapat satu direksi dan satu komisaris, keduanya harus merupakan Konsultan Pajak. Jika jumlah keseluruhan direksi dan komisaris lebih dari dua orang, sedikitnya dua pertiga dari seluruh direksi dan komisaris harus berstatus Konsultan Pajak. Selain itu, KKP harus dipimpin oleh Konsultan Pajak.
Apabila perubahan direksi atau komisaris menyebabkan komposisi tersebut tidak lagi terpenuhi, KKP mempunyai waktu paling lama enam bulan untuk mengembalikan komposisinya sesuai ketentuan. Pelanggaran atas komposisi dapat dikenai sanksi administratif berupa peringatan.
Yang tidak kalah penting:
mendirikan PT tidak otomatis menghasilkan izin Kantor Konsultan Pajak.
KKP tetap harus memperoleh izin Menteri sebelum beroperasi. Membuka KKP tanpa izin dapat mengakibatkan pembekuan Izin Konsultan Pajak.
Karena itu urutannya sebaiknya:
rancang model bisnis → rancang struktur profesional → bentuk PT → penuhi syarat KKP → dapatkan izin → baru kembangkan praktik.
Jangan terbalik.
FAQ Kantor Konsultan Pajak Berbentuk PT
Ya. Pasal 16 PMK 55 Tahun 2026 memperbolehkan Kantor Konsultan Pajak berbentuk perseroan terbatas.
Tidak. PT harus memenuhi ketentuan struktur KKP dan memperoleh izin Kantor Konsultan Pajak terlebih dahulu.
KKP berbentuk PT wajib didirikan oleh paling sedikit satu orang Konsultan Pajak.
Jika struktur hanya terdiri dari satu direksi dan satu komisaris, keduanya harus merupakan Konsultan Pajak. Untuk struktur yang berjumlah lebih dari dua orang, minimal dua pertiga dari keseluruhan direksi dan komisaris harus merupakan Konsultan Pajak.
Ketentuannya mengikuti komposisi Pasal 16. Jika hanya terdapat satu direksi dan satu komisaris, keduanya wajib Konsultan Pajak. Jika jumlahnya lebih dari dua, minimum dua pertiga keseluruhan direksi dan komisaris harus Konsultan Pajak.
KKP berbentuk PT harus dipimpin oleh Konsultan Pajak.
Pasal 16 secara spesifik mengatur minimal pendiri dan komposisi direksi serta komisaris. Pasal tersebut tidak menyatakan bahwa seluruh pemegang saham harus merupakan Konsultan Pajak.
Jika pengunduran diri atau kematian mengakibatkan komposisi tidak lagi memenuhi ketentuan, KKP wajib memperbaiki komposisinya paling lama 6 bulan.
KKP yang tidak memenuhi komposisi sebagaimana Pasal 16 dapat dikenai sanksi administratif berupa peringatan.
Ya. Pendirian Kantor Konsultan Pajak wajib terlebih dahulu memperoleh izin Menteri.
Konsultan Pajak yang mendirikan Kantor Konsultan Pajak tanpa izin dapat dikenai pembekuan Izin Konsultan Pajak.