
Bagi wajib pajak yang menggunakan Coretax DJP, memahami status Faktur Pajak menjadi hal yang sangat penting, terutama ketika melakukan rekonsiliasi Pajak Masukan dan penyusunan SPT Masa PPN.
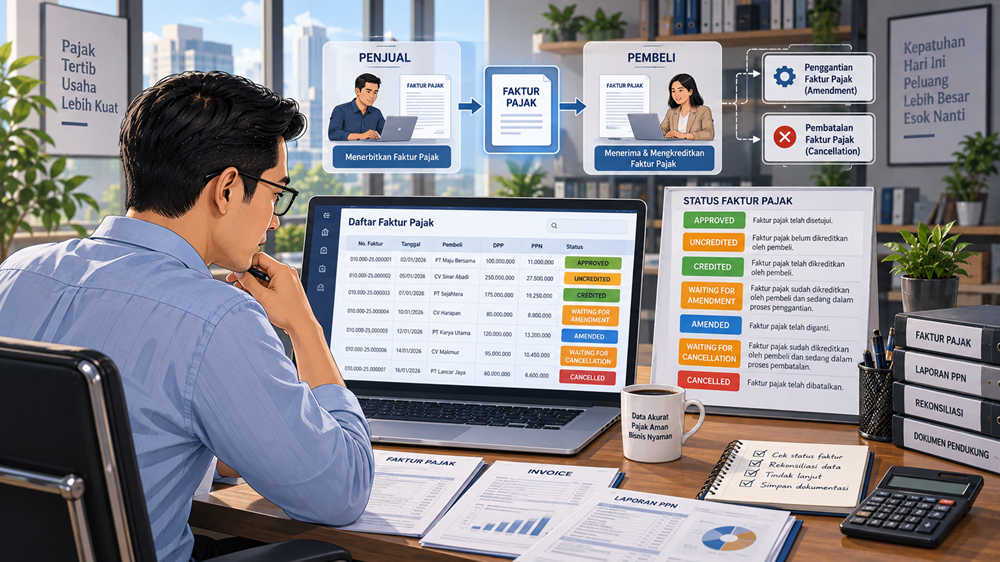
Di dalam daftar Faktur Pajak, kita dapat menemukan berbagai status seperti Approved, Uncredited, Credited, Amended, Waiting for Amendment, Cancelled, dan Waiting for Cancellation.
Sekilas, istilah tersebut terlihat seperti sekadar status administrasi. Namun sebenarnya, setiap status menggambarkan kondisi dan posisi Faktur Pajak dalam hubungan antara penerbit faktur dengan lawan transaksi.
Hal ini menjadi sangat penting terutama ketika penerbit faktur melakukan penggantian atau pembatalan Faktur Pajak setelah lawan transaksi sebelumnya sudah mengkreditkan faktur tersebut.
Misalnya, sebuah Faktur Pajak sudah diterbitkan oleh penjual dan sudah dikreditkan oleh pembeli. Kemudian penjual menyadari adanya kesalahan dan melakukan penggantian Faktur Pajak.
Apa yang terjadi pada faktur yang sudah telanjur dikreditkan oleh pembeli?
Di sinilah status Waiting for Amendment menjadi penting.
Demikian pula apabila faktur yang sudah dikreditkan oleh pembeli kemudian dibatalkan oleh penerbit. Kondisi tersebut berkaitan dengan status Waiting for Cancellation.
Sementara itu, Uncredited mempunyai makna yang berbeda. Status ini menunjukkan bahwa Faktur Pajak Masukan tersebut tidak dikreditkan oleh wajib pajak dan secara otomatis masuk ke Lampiran B3 SPT Masa PPN.
Memahami perbedaan ini akan membantu wajib pajak menghindari kesalahan ketika membaca data Pajak Masukan di Coretax.
1. Arti Status Approved pada Faktur Pajak
Approved berarti Faktur Pajak telah disetujui oleh sistem.
Status ini menunjukkan bahwa Faktur Pajak yang dibuat oleh penerbit telah berhasil melalui proses penerbitan dan memperoleh persetujuan.
Dalam konteks hubungan antara penjual dan pembeli, Faktur Pajak yang telah approved dapat diterima oleh lawan transaksi dalam administrasi Pajak Masukannya.
Karena itu, Approved dapat dipahami sebagai status bahwa Faktur Pajak telah berhasil diterbitkan dan disetujui oleh sistem.
Namun, approved tidak berarti seluruh persoalan transaksi otomatis selesai.
Wajib pajak tetap harus memeriksa:
- identitas lawan transaksi;
- tanggal Faktur Pajak;
- nilai DPP;
- nilai PPN;
- jenis transaksi;
- barang atau jasa yang diserahkan;
- dan kesesuaian Faktur Pajak dengan dokumen transaksi.
Dengan kata lain:
Approved menunjukkan status penerbitan faktur, bukan jaminan bahwa seluruh substansi transaksi pasti benar.
2. Arti Status Uncredited pada Faktur Pajak
Ini adalah salah satu status yang sangat penting untuk dipahami.
Uncredited berarti Faktur Pajak Masukan tersebut tidak dikreditkan oleh Wajib Pajak.
Dalam administrasi SPT Masa PPN, Faktur Pajak dengan kondisi tersebut secara otomatis akan masuk ke Lampiran B3.
Jadi, Uncredited jangan diartikan sebagai:
“Faktur Pajak bermasalah.”
Uncredited lebih tepat dipahami sebagai kondisi bahwa Faktur Pajak tersebut tidak digunakan sebagai Pajak Masukan yang dikreditkan oleh wajib pajak.
Akibatnya, faktur tersebut berada pada kelompok Pajak Masukan yang tidak dikreditkan dan masuk ke Lampiran B3.
Contoh sederhana status Uncredited
PT A menerima Faktur Pajak Masukan dari PT B dengan PPN sebesar Rp10.000.000.
Faktur tersebut muncul dalam daftar Pajak Masukan PT A.
Namun PT A tidak memilih atau tidak menggunakan Faktur Pajak tersebut untuk dikreditkan.
Maka statusnya:
Uncredited
Ketika SPT Masa PPN diproses, faktur tersebut masuk ke:
Lampiran B3 — Pajak Masukan yang tidak dikreditkan atau mendapat fasilitas.
Dengan demikian, status Uncredited mempunyai konsekuensi langsung terhadap bagaimana Faktur Pajak tersebut diperlakukan dalam SPT Masa PPN.
3. Uncredited Bukan Berarti Faktur Pajaknya Tidak Valid
Ini perlu ditegaskan karena cukup mudah terjadi salah persepsi.
Faktur Pajak yang berstatus Uncredited tidak otomatis berarti:
- faktur salah;
- faktur ditolak;
- faktur tidak sah;
- transaksi tidak benar;
- atau Faktur Pajak harus dibatalkan.
Uncredited hanya menunjukkan bahwa wajib pajak tidak mengkreditkan Faktur Pajak tersebut.
Karena tidak dikreditkan, faktur tersebut masuk ke Lampiran B3.
Jadi, ketika menemukan banyak Faktur Pajak berstatus Uncredited, bagian pajak perusahaan perlu melihat mengapa faktur tersebut tidak dikreditkan, bukan langsung menyimpulkan bahwa terdapat kesalahan pada faktur.
4. Arti Status Credited
Kebalikan dari Uncredited adalah Credited.
Credited berarti Faktur Pajak Masukan telah dikreditkan oleh Wajib Pajak sebagai Pajak Masukan.
Dengan kata lain, wajib pajak menggunakan Faktur Pajak tersebut dalam penghitungan Pajak Masukan yang dikreditkan pada SPT Masa PPN.
Contohnya:
PT ABC menerima beberapa Faktur Pajak Masukan.
Dari seluruh faktur tersebut:
- Faktur A → dikreditkan;
- Faktur B → dikreditkan;
- Faktur C → tidak dikreditkan;
- Faktur D → dikreditkan.
Maka:
- Faktur A → Credited
- Faktur B → Credited
- Faktur C → Uncredited
- Faktur D → Credited
Faktur yang tidak dikreditkan tersebut akan masuk ke kelompok Lampiran B3.
5. Perbedaan Credited dan Uncredited
Perbedaan keduanya sebenarnya cukup sederhana.
| Status | Kondisi | Perlakuan |
|---|---|---|
| Credited | Faktur dikreditkan oleh WP | Digunakan sebagai Pajak Masukan yang dikreditkan |
| Uncredited | Faktur tidak dikreditkan oleh WP | Otomatis masuk Lampiran B3 |
Jadi, jangan hanya melihat statusnya.
Ketika melakukan rekonsiliasi, perusahaan juga perlu memastikan apakah Faktur Pajak yang berstatus Uncredited memang sengaja tidak dikreditkan atau terdapat alasan lain yang perlu ditelusuri.
6. Arti Status Amended
Amended menunjukkan bahwa Faktur Pajak telah mengalami penggantian/perubahan.
Status ini perlu dibedakan dengan Waiting for Amendment.
Secara sederhana:
Waiting for Amendment → proses penggantian masih menggantung.
Amended → proses penggantian telah selesai.
Penggantian Faktur Pajak pada dasarnya berbeda dengan pembatalan.
Penggantian dilakukan ketika terdapat kesalahan pada Faktur Pajak yang perlu diperbaiki sesuai ketentuan.
Misalnya terdapat kesalahan pada:
- identitas;
- nilai transaksi;
- DPP;
- PPN;
- atau data lain yang tercantum dalam Faktur Pajak.
Dalam kondisi tersebut, penerbit dapat melakukan penggantian Faktur Pajak sesuai mekanisme yang berlaku.
7. Arti Status Waiting for Amendment
Inilah salah satu status yang paling sering menimbulkan kebingungan.
Waiting for Amendment terjadi ketika Faktur Pajak sudah dikreditkan oleh lawan transaksi, kemudian Faktur Pajak tersebut dilakukan penggantian oleh penerbit faktur.
Karena faktur tersebut sudah telanjur dikreditkan oleh lawan transaksi, proses penggantian tidak langsung membuat faktur lama hilang begitu saja dari administrasi lawan transaksi.
Akibatnya, status faktur berada dalam kondisi:
Waiting for Amendment
atau secara sederhana dapat dipahami sebagai:
Faktur sedang menunggu penyelesaian proses penggantian karena sebelumnya sudah dikreditkan oleh lawan transaksi.
Contoh Waiting for Amendment
PT Penjual menerbitkan Faktur Pajak kepada PT Pembeli.
Faktur tersebut:
Approved
Kemudian PT Pembeli menerima dan mengkreditkan Faktur Pajak tersebut.
Status pada sisi pembeli menjadi:
Credited
Beberapa waktu kemudian PT Penjual menemukan kesalahan dalam Faktur Pajak tersebut.
PT Penjual kemudian melakukan penggantian Faktur Pajak.
Karena Faktur Pajak lama sudah dikreditkan oleh PT Pembeli, statusnya dapat berada pada kondisi:
Waiting for Amendment
Di sinilah istilah “waiting” menjadi penting.
Faktur lama tidak bisa dipandang seolah-olah belum pernah digunakan.
Sistem perlu mempertimbangkan bahwa faktur tersebut sudah digunakan oleh lawan transaksi dalam pengkreditan Pajak Masukan.
8. Mengapa Faktur Bisa “Menggantung” pada Waiting for Amendment?
Bayangkan dua pihak:
Penjual → menerbitkan faktur
Pembeli → menerima dan mengkreditkan faktur
Kemudian:
Penjual → mengganti faktur
Masalahnya, pembeli sudah menggunakan faktur lama dalam administrasi Pajak Masukan.
Karena itu, perubahan pada sisi penerbit mempunyai konsekuensi terhadap pihak lawan transaksi.
Inilah yang menyebabkan munculnya status:
Waiting for Amendment
Dengan kata lain, status ini menunjukkan adanya ketergantungan proses antara faktur yang akan diganti dengan posisi pengkreditan pada lawan transaksi.
9. Arti Status Cancelled
Cancelled berarti Faktur Pajak telah dibatalkan.
Status ini berbeda dengan Amended.
Perbedaannya dapat dipahami sebagai berikut:
Amended
Faktur diperbaiki atau diganti.
Cancelled
Faktur dibatalkan.
Dalam konteks pembatalan, penerbit faktur melakukan pembatalan atas Faktur Pajak yang sebelumnya telah dibuat.
Pembatalan tidak sama dengan penggantian.
Misalnya transaksi yang menjadi dasar penerbitan faktur ternyata dibatalkan, maka Faktur Pajak yang telah dibuat dapat diproses untuk dibatalkan sesuai ketentuan.
Setelah proses pembatalan selesai, statusnya menjadi:
Cancelled
10. Arti Status Waiting for Cancellation
Waiting for Cancellation terjadi ketika Faktur Pajak sudah dikreditkan oleh pembeli/lawan transaksi, kemudian penerbit Faktur Pajak melakukan pembatalan atas faktur tersebut.
Karena faktur sudah telanjur dikreditkan oleh pembeli, pembatalan tidak serta-merta membuat proses selesai.
Faktur tersebut berada pada kondisi:
Waiting for Cancellation
atau secara sederhana:
Faktur sedang menunggu penyelesaian proses pembatalan karena sebelumnya sudah dikreditkan oleh lawan transaksi.
11. Contoh Waiting for Cancellation
PT A menerbitkan Faktur Pajak kepada PT B.
Faktur tersebut kemudian:
Approved
PT B menerima Faktur Pajak tersebut dan mengkreditkannya.
Statusnya:
Credited
Kemudian terjadi kondisi yang menyebabkan transaksi/faktur perlu dibatalkan.
PT A sebagai penerbit melakukan pembatalan Faktur Pajak.
Namun karena PT B sudah mengkreditkan Faktur Pajak tersebut, status faktur pada proses tersebut dapat menjadi:
Waiting for Cancellation
Artinya, proses pembatalan masih menggantung karena faktur tersebut sebelumnya sudah digunakan oleh lawan transaksi.
Setelah proses pembatalan selesai sesuai mekanisme sistem, status akhirnya menjadi:
Cancelled
12. Perbedaan Waiting for Amendment dan Waiting for Cancellation
Keduanya mempunyai pola yang hampir sama.
Perbedaannya terletak pada tindakan yang dilakukan penerbit.
| Status | Kondisi |
|---|---|
| Waiting for Amendment | Faktur sudah dikreditkan lawan transaksi, kemudian penerbit melakukan penggantian |
| Waiting for Cancellation | Faktur sudah dikreditkan lawan transaksi, kemudian penerbit melakukan pembatalan |
Dengan demikian, kuncinya adalah:
Waiting for Amendment
Sudah dikreditkan → dilakukan penggantian
Waiting for Cancellation
Sudah dikreditkan → dilakukan pembatalan
13. Mengapa Status Waiting Tidak Boleh Langsung Dianggap Selesai?
Kata Waiting harus menjadi perhatian.
Status tersebut menunjukkan bahwa proses belum mencapai kondisi akhir.
Misalnya:
Waiting for Amendment
jangan langsung dianggap sama dengan:
Amended
Begitu juga:
Waiting for Cancellation
jangan langsung dianggap sama dengan:
Cancelled
Perbedaan tersebut penting dalam rekonsiliasi.
Jika perusahaan langsung menganggap faktur sudah selesai diganti atau dibatalkan padahal statusnya masih Waiting, terdapat risiko ketidaksesuaian antara:
- data Faktur Pajak;
- Pajak Masukan;
- SPT Masa PPN;
- pembukuan;
- dan data lawan transaksi.
14. Hubungan Status Faktur antara Penjual dan Pembeli
Salah satu cara paling mudah memahami status tersebut adalah melihat hubungan kedua pihak.
Misalnya:
Tahap 1 — Penjual menerbitkan faktur
Approved
↓
Tahap 2 — Pembeli menerima faktur
Pembeli dapat menggunakannya dalam administrasi Pajak Masukan.
↓
Tahap 3 — Pembeli mengkreditkan
Credited
↓
Tahap 4A — Penjual melakukan penggantian
Waiting for Amendment
↓
Kemudian setelah proses selesai:
Amended
Sedangkan jika:
Tahap 4B — Penjual melakukan pembatalan
Waiting for Cancellation
↓
Kemudian setelah proses selesai:
Cancelled
Inilah pola yang perlu dipahami ketika melihat status Faktur Pajak di Coretax.
15. Mengapa Status Faktur Harus Dilihat Bersama SPT Masa PPN?
Kesalahan yang sering terjadi adalah melihat status Faktur Pajak tanpa menghubungkannya dengan SPT Masa PPN.
Padahal status tersebut berkaitan erat dengan perlakuan Pajak Masukan.
Contohnya:
Faktur Uncredited
Faktur tidak dikreditkan oleh wajib pajak dan masuk ke Lampiran B3.
Faktur Credited
Faktur digunakan sebagai Pajak Masukan yang dikreditkan.
Waiting for Amendment
Faktur sebelumnya sudah dikreditkan oleh lawan transaksi, kemudian penerbit melakukan penggantian sehingga prosesnya berada dalam kondisi menunggu.
Waiting for Cancellation
Faktur sebelumnya sudah dikreditkan oleh lawan transaksi, kemudian penerbit melakukan pembatalan sehingga prosesnya berada dalam kondisi menunggu.
Karena itu, bagian pajak perusahaan tidak cukup hanya melihat daftar faktur.
Perlu dilakukan rekonsiliasi antara:
Coretax → Faktur Pajak → Pajak Masukan → SPT Masa PPN → Pembukuan.
16. Tabel Lengkap Arti Status Faktur Pajak
Berikut rangkuman yang lebih mudah digunakan dalam pekerjaan sehari-hari.
| Status | Arti | Kondisi Utama |
|---|---|---|
| Approved | Faktur telah disetujui | Faktur berhasil diterbitkan/disetujui |
| Uncredited | Faktur tidak dikreditkan oleh WP | Otomatis masuk Lampiran B3 |
| Credited | Faktur telah dikreditkan | Digunakan sebagai Pajak Masukan |
| Waiting for Amendment | Menunggu proses penggantian | Faktur sudah dikreditkan lawan transaksi lalu diganti penerbit |
| Amended | Faktur telah diganti | Proses penggantian telah selesai |
| Waiting for Cancellation | Menunggu proses pembatalan | Faktur sudah dikreditkan lawan transaksi lalu dibatalkan penerbit |
| Cancelled | Faktur telah dibatalkan | Proses pembatalan telah selesai |
17. Cara Mudah Mengingat Semua Status
Jika ingin mengingatnya tanpa menghafal istilah Inggris satu per satu, gunakan pola berikut.
APPROVED
“Faktur sudah disetujui.”
UNCREDITED
“Faktur tidak dikreditkan oleh WP → masuk B3.”
CREDITED
“Faktur sudah dikreditkan oleh WP.”
WAITING FOR AMENDMENT
“Sudah dikreditkan lawan transaksi → penerbit mengganti → status menggantung.”
AMENDED
“Proses penggantian sudah selesai.”
WAITING FOR CANCELLATION
“Sudah dikreditkan lawan transaksi → penerbit membatalkan → status menggantung.”
CANCELLED
“Proses pembatalan sudah selesai.”
18. Kesimpulan
Status Faktur Pajak di Coretax bukan sekadar istilah teknis.
Setiap status memberikan informasi mengenai posisi Faktur Pajak dalam proses penerbitan, pengkreditan, penggantian, atau pembatalan.
Approved berarti Faktur Pajak telah disetujui.
Uncredited berarti Faktur Pajak tidak dikreditkan oleh wajib pajak dan otomatis masuk ke Lampiran B3.
Credited berarti Faktur Pajak telah dikreditkan oleh wajib pajak.
Waiting for Amendment terjadi ketika Faktur Pajak sudah dikreditkan oleh lawan transaksi kemudian dilakukan penggantian oleh penerbit, sehingga status faktur berada dalam kondisi menunggu.
Amended menunjukkan bahwa proses penggantian tersebut telah selesai.
Waiting for Cancellation terjadi ketika Faktur Pajak sudah dikreditkan oleh pembeli/lawan transaksi kemudian dilakukan pembatalan oleh penerbit, sehingga statusnya berada dalam kondisi menunggu.
Cancelled menunjukkan bahwa proses pembatalan telah selesai.
Jadi, dua pola terpenting yang perlu diingat adalah:
Sudah dikreditkan + diganti oleh penerbit = Waiting for Amendment
dan:
Sudah dikreditkan + dibatalkan oleh penerbit = Waiting for Cancellation
Pemahaman ini sangat penting bagi staf accounting, tax, konsultan pajak, maupun pemilik usaha yang melakukan rekonsiliasi Faktur Pajak dengan SPT Masa PPN di Coretax.
Jangan hanya melihat apakah faktur “ada” atau “tidak ada”. Perhatikan pula statusnya, siapa yang melakukan tindakan, apakah faktur sudah dikreditkan oleh lawan transaksi, serta bagaimana status akhirnya.
Dengan memahami alur tersebut, proses rekonsiliasi Pajak Masukan akan jauh lebih mudah dan risiko salah perlakuan atas Faktur Pajak dapat dikurangi.
FAQ
Apa arti Uncredited pada Faktur Pajak?
Uncredited berarti Faktur Pajak tersebut tidak dikreditkan oleh wajib pajak. Dalam SPT Masa PPN, faktur tersebut otomatis masuk ke Lampiran B3.
Tidak. Uncredited menunjukkan bahwa faktur tidak dikreditkan oleh wajib pajak. Status tersebut tidak dengan sendirinya berarti faktur salah atau tidak valid.
Credited berarti Faktur Pajak Masukan telah dikreditkan oleh wajib pajak sebagai Pajak Masukan.
Waiting for Amendment terjadi ketika Faktur Pajak sudah dikreditkan oleh lawan transaksi, kemudian penerbit melakukan penggantian Faktur Pajak tersebut. Karena faktur sudah dikreditkan, statusnya berada dalam kondisi menunggu proses penyelesaian penggantian.
Amended menunjukkan bahwa Faktur Pajak telah mengalami penggantian/perubahan dan proses penggantian tersebut telah selesai.
Waiting for Cancellation terjadi ketika Faktur Pajak sudah dikreditkan oleh pembeli/lawan transaksi, kemudian penerbit melakukan pembatalan Faktur Pajak. Karena sebelumnya sudah dikreditkan, status faktur berada dalam kondisi menunggu proses pembatalan.
Cancelled berarti Faktur Pajak tersebut telah dibatalkan dan proses pembatalannya telah selesai.
Perbedaannya terletak pada tindakan penerbit:
Waiting for Amendment: faktur yang sudah dikreditkan kemudian diganti.
Waiting for Cancellation: faktur yang sudah dikreditkan kemudian dibatalkan.