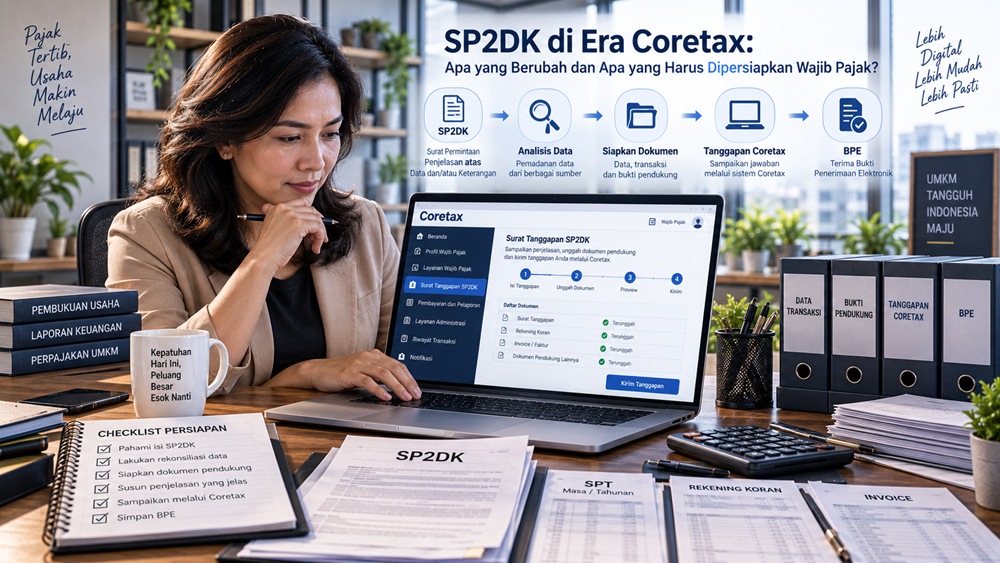

Bagi banyak wajib pajak, menerima SP2DK (Surat Permintaan Penjelasan atas Data dan/atau Keterangan) masih menjadi momen yang membuat khawatir.
Apalagi sekarang administrasi perpajakan Indonesia memasuki era baru dengan hadirnya Coretax DJP. Cara wajib pajak berinteraksi dengan Direktorat Jenderal Pajak (DJP) semakin terdigitalisasi. Pelaporan, administrasi, komunikasi, hingga penyampaian berbagai dokumen perpajakan semakin terhubung dalam satu ekosistem.
Lalu, apa hubungannya dengan SP2DK?
Apakah SP2DK sekarang berbeda dengan sebelumnya?
Apakah wajib pajak harus menjawab SP2DK melalui Coretax?
Apakah data DJP menjadi semakin mudah dibandingkan dengan data milik wajib pajak?
Dan yang tidak kalah penting: apa yang harus dipersiapkan pemilik usaha, staf accounting, maupun orang pribadi agar tidak kewalahan ketika menerima SP2DK?
Pertanyaan-pertanyaan tersebut semakin relevan karena pengawasan perpajakan tidak lagi hanya bergantung pada apa yang dilaporkan wajib pajak dalam SPT. DJP melakukan penelitian terhadap berbagai data dan informasi yang dimilikinya.
Di sinilah perubahan besar di era Coretax mulai terasa.
Artikel ini akan membahasnya secara lengkap dan praktis.
Apa Itu SP2DK?
Sebelum membahas perubahan di era Coretax, kita perlu memahami terlebih dahulu posisi SP2DK.
SP2DK adalah surat yang diterbitkan oleh DJP untuk meminta penjelasan kepada wajib pajak mengenai data dan/atau keterangan yang berkaitan dengan pemenuhan kewajiban perpajakan.
Dengan kata lain, SP2DK pada dasarnya merupakan bagian dari proses pengawasan kepatuhan wajib pajak.
PMK Nomor 111 Tahun 2025 mengatur bahwa kegiatan pengawasan dapat dilakukan berdasarkan penelitian terhadap data dan/atau informasi yang dimiliki DJP. Salah satu bentuk kegiatan tersebut adalah meminta penjelasan atas data dan/atau keterangan.
Jadi, ketika seseorang menerima SP2DK, jangan langsung menyimpulkan:
“Saya pasti salah pajak.”
atau:
“Saya pasti akan diperiksa.”
Kesimpulan tersebut terlalu jauh.
SP2DK bukan dengan sendirinya merupakan surat ketetapan pajak dan bukan pula berarti wajib pajak telah dinyatakan melakukan pelanggaran.
DJP sendiri menjelaskan bahwa SP2DK merupakan sarana untuk meminta penjelasan dan memberikan kesempatan kepada wajib pajak untuk memberikan klarifikasi atas data yang dimiliki DJP.
Karena itu, cara terbaik menghadapi SP2DK bukan panik, melainkan memahami sumber masalah, mencocokkan data, kemudian memberikan tanggapan yang dapat dibuktikan.
Bagi Anda yang baru pertama kali menerima surat ini, artikel “Apa Itu SP2DK? Memahami Surat Permintaan Penjelasan dari Kantor Pajak” juga penting dibaca sebagai dasar sebelum masuk ke pembahasan teknis.
Apa yang Berubah pada SP2DK di Era Coretax?
Perubahan terbesar sebenarnya bukan pada konsep dasar SP2DK.
Fungsi SP2DK tetap sebagai bagian dari pengawasan kepatuhan.
Yang berubah secara signifikan adalah ekosistem administrasi, kanal komunikasi, dan pengelolaan data perpajakan.
Coretax membuat administrasi perpajakan semakin terintegrasi secara digital.
Dampaknya bagi wajib pajak adalah sederhana:
data perpajakan harus semakin konsisten.
Dulu, seorang pemilik usaha mungkin merasa cukup selama angka omzet yang dilaporkan dalam SPT terlihat masuk akal.
Sekarang, wajib pajak perlu melihat kewajiban perpajakan secara lebih menyeluruh.
Misalnya:
- omzet usaha;
- transaksi rekening;
- penjualan;
- pembelian;
- biaya;
- pembayaran pajak;
- PPh;
- PPN jika relevan;
- data pihak ketiga;
- harta;
- hubungan dengan pihak lain;
- data administrasi perpajakan;
- serta informasi lain yang dapat digunakan dalam pengawasan.
Bukan berarti semua transaksi otomatis dianggap sebagai objek pajak.
Tetapi ketika terdapat ketidaksesuaian antara data yang dimiliki DJP dan penjelasan atau pelaporan wajib pajak, kemungkinan munculnya permintaan klarifikasi menjadi sesuatu yang harus diantisipasi.
1. Penyampaian Tanggapan SP2DK Semakin Terintegrasi Secara Digital
Salah satu perubahan yang paling terasa bagi wajib pajak adalah tersedianya mekanisme penyampaian tanggapan melalui Coretax.
Dalam panduan resmi DJP, wajib pajak dapat mengakses Portal Wajib Pajak kemudian memilih:
Layanan Wajib Pajak → Layanan Administrasi → Buat Permohonan Layanan Administrasi
Selanjutnya memilih layanan Surat Wajib Pajak dan sublayanan Surat Tanggapan atas Surat Permintaan Penjelasan Data dan Keterangan (SP2DK). Setelah data diisi, dokumen dibuat dalam PDF, ditandatangani, kemudian disubmit. Sistem akan menerbitkan Bukti Penerimaan Elektronik (BPE).
Ini merupakan perubahan penting.
Wajib pajak tidak lagi harus selalu mengandalkan penyampaian dokumen secara manual.
Namun perlu dipahami satu hal:
Digital bukan berarti otomatis lebih sederhana.
Teknologinya mungkin lebih mudah.
Tetapi substansi jawabannya tetap membutuhkan analisis.
Coretax dapat menjadi tempat untuk mengirim jawaban, tetapi Coretax tidak menggantikan kebutuhan untuk memahami:
- dari mana data DJP berasal;
- transaksi apa yang sedang dipertanyakan;
- apakah data tersebut benar;
- apakah data tersebut sudah dilaporkan;
- apakah transaksi tersebut merupakan penghasilan;
- apakah terdapat transaksi non-penghasilan;
- apakah terdapat kesalahan pencatatan;
- serta dokumen apa yang dapat membuktikan posisi wajib pajak.
Dengan kata lain:
Coretax menyederhanakan kanal administrasi, tetapi tidak menghilangkan kebutuhan untuk melakukan rekonsiliasi.
2. BPE Menjadi Bukti Penting Bahwa Tanggapan Telah Disampaikan
Ketika wajib pajak mengirimkan tanggapan melalui Coretax dan sistem menerbitkan BPE, jangan menganggap dokumen tersebut sekadar formalitas.
Simpan BPE.
Download.
Arsipkan.
Jika perlu, buat folder khusus untuk seluruh dokumen SP2DK.
Mengapa?
Karena proses SP2DK tidak berhenti hanya pada saat tombol Submit ditekan.
Setelah tanggapan diterima, DJP masih melakukan penelitian atas tanggapan tersebut. DJP dapat menilai apakah penjelasan dan dokumen yang diberikan sesuai dengan data yang sedang diteliti.
Jadi, penting membedakan:
Submit tanggapan ≠ otomatis kasus selesai.
BPE menunjukkan bahwa dokumen telah diterima secara elektronik. Sementara penyelesaian kegiatan pengawasan tetap bergantung pada hasil penelitian dan tindak lanjut DJP.
3. Batas Waktu Menjawab SP2DK Tetap Harus Menjadi Prioritas
Masuknya Coretax tidak berarti batas waktu menjawab SP2DK menjadi lebih longgar.
PMK Nomor 111 Tahun 2025 mengatur bahwa wajib pajak harus memberikan tanggapan atas SP2DK paling lama 14 hari berdasarkan peristiwa yang ditentukan dalam ketentuan, termasuk penerbitan pada Akun Wajib Pajak atau penyampaian melalui kanal tertentu.
Dalam kondisi tertentu, wajib pajak dapat mengajukan perpanjangan paling lama 7 hari, dengan pemberitahuan tertulis sebelum batas waktu tanggapan berakhir.
Ini berarti ketika SP2DK muncul di era Coretax, kebiasaan pertama yang perlu dibangun adalah:
jangan menunda membaca SP2DK.
Begitu menerima SP2DK:
- catat tanggal yang menjadi dasar perhitungan batas waktu;
- baca seluruh isi surat;
- identifikasi data yang dipertanyakan;
- kumpulkan dokumen;
- lakukan rekonsiliasi;
- tentukan apakah data benar atau perlu diklarifikasi;
- siapkan surat tanggapan;
- sampaikan sebelum batas waktu berakhir.
Jika Anda masih bingung menghitung tenggat, baca juga artikel “Berapa Lama Batas Waktu Menjawab SP2DK? Jangan Sampai Terlambat”.
4. Data yang Harus Dipersiapkan Wajib Pajak Semakin Rapi
Inilah perubahan yang mungkin tidak terlihat secara langsung, tetapi sangat penting.
Di era administrasi pajak yang semakin terintegrasi, wajib pajak seharusnya tidak hanya berpikir:
“Apa yang saya laporkan ke pajak?”
Tetapi juga:
“Apakah seluruh data transaksi saya dapat dijelaskan apabila suatu saat ditanyakan?”
Pertanyaan kedua jauh lebih penting.
Bayangkan seorang pemilik toko memiliki transaksi rekening masuk Rp2 miliar selama satu tahun.
Namun omzet yang dilaporkan dalam SPT hanya Rp1,2 miliar.
Apakah selisih Rp800 juta otomatis merupakan omzet yang belum dilaporkan?
Tidak selalu.
Bisa saja terdapat:
- pinjaman;
- transfer antar rekening sendiri;
- setoran modal;
- pengembalian uang;
- pencairan deposito;
- penerimaan titipan;
- transaksi keluarga;
- pencairan investasi;
- atau transaksi lainnya yang bukan omzet.
Masalahnya adalah, semua itu harus dapat dijelaskan dan dibuktikan.
Karena itu, pembukuan dan dokumentasi transaksi menjadi semakin penting.
Untuk kasus seperti ini, artikel “SP2DK Karena Mutasi Rekening: Apakah Semua Uang Masuk Dianggap Penghasilan?” dapat menjadi referensi lanjutan.
5. Rekonsiliasi Menjadi Senjata Utama Menghadapi SP2DK
Jika harus memilih satu kemampuan yang paling penting dalam menghadapi SP2DK di era Coretax, jawabannya adalah:
rekonsiliasi data.
Rekonsiliasi berarti mencocokkan berbagai sumber informasi untuk mengetahui apakah terdapat perbedaan dan mengapa perbedaan tersebut terjadi.
Misalnya:
| Data | Nilai |
|---|---|
| Penjualan menurut pembukuan | Rp1.500.000.000 |
| Penjualan menurut marketplace | Rp1.550.000.000 |
| Mutasi rekening terkait usaha | Rp1.720.000.000 |
| Omzet yang dilaporkan | Rp1.500.000.000 |
Jika hanya melihat rekening, seseorang mungkin langsung menyimpulkan bahwa omzet sebenarnya Rp1,72 miliar.
Padahal belum tentu.
Harus ditelusuri:
- apakah seluruh rekening merupakan rekening usaha;
- apakah terdapat transfer antar rekening;
- apakah ada pinjaman;
- apakah ada setoran modal;
- apakah marketplace sudah memperhitungkan refund;
- apakah ada transaksi yang belum menjadi omzet;
- apakah terdapat perbedaan periode pencatatan;
- apakah terdapat biaya atau potongan marketplace;
- dan sebagainya.
Inilah mengapa jawaban SP2DK tidak seharusnya dibuat dengan pola:
“Data tersebut tidak benar.”
Jawaban yang lebih kuat adalah:
“Data tersebut tidak sepenuhnya mencerminkan penghasilan usaha karena terdapat beberapa transaksi yang bukan merupakan omzet, sebagaimana dijelaskan dan didukung dengan dokumen berikut…”
Kemudian dokumen pendukung dilampirkan.
Argumentasi + angka + bukti jauh lebih kuat dibandingkan sekadar bantahan.
6. Pembukuan Menjadi Semakin Penting bagi UMKM
Salah satu kelompok yang paling perlu beradaptasi dengan era ini adalah UMKM.
Banyak pemilik usaha kecil masih mencampurkan:
- rekening pribadi;
- rekening usaha;
- uang keluarga;
- pinjaman;
- pembayaran pelanggan;
- transfer antar rekening;
- dan transaksi lainnya.
Selama bisnis masih kecil, kebiasaan tersebut mungkin terasa tidak bermasalah.
Masalah muncul ketika ada data yang perlu dijelaskan kepada DJP.
Misalnya:
“Mengapa rekening Anda menerima Rp900 juta, sedangkan omzet yang dilaporkan hanya Rp500 juta?”
Tanpa pembukuan, pemilik usaha mungkin membutuhkan waktu sangat lama untuk menjawab.
Sebaliknya, jika sejak awal memiliki pencatatan sederhana, transaksi dapat dikategorikan dengan lebih mudah.
Karena itu, pembukuan bukan hanya untuk menghitung laba.
Pembukuan juga merupakan alat pertahanan ketika wajib pajak harus menjelaskan transaksi kepada DJP.
Bagi pemilik usaha yang belum memiliki pembukuan, artikel “SP2DK untuk UMKM: Apa yang Harus Dilakukan Jika Tidak Memiliki Pembukuan?” sangat relevan untuk dibaca.
7. Jangan Menganggap Semua Data DJP Pasti Benar
Di era Coretax, sebagian wajib pajak mungkin berpikir:
“Kalau data sudah ada di DJP, berarti saya tidak mungkin membantah.”
Anggapan ini juga tidak tepat.
SP2DK justru memberikan ruang bagi wajib pajak untuk memberikan penjelasan.
Apabila wajib pajak tidak setuju dengan data yang menjadi dasar SP2DK, PMK 111 Tahun 2025 mengatur bahwa penjelasan tersebut disertai bukti dan/atau dokumen pendukung.
Artinya, jika terdapat perbedaan, jangan hanya mengatakan:
“Saya tidak tahu.”
atau:
“Itu bukan transaksi saya.”
Cari sumber perbedaannya.
Contohnya:
Data DJP: Rp1 miliar.
Menurut wajib pajak: Rp700 juta merupakan omzet dan Rp300 juta merupakan pinjaman.
Maka yang harus dilakukan bukan sekadar menyangkal angka Rp1 miliar.
Wajib pajak harus menjelaskan:
- kapan pinjaman diterima;
- dari siapa;
- berapa nilainya;
- bagaimana bukti penerimaannya;
- bagaimana pencatatannya;
- dan dokumen apa yang mendukung.
Semakin konkret penjelasannya, semakin mudah posisi wajib pajak dipahami.
8. Jangan Terjebak Pola “Kalau Salah, Langsung Bayar”
Ada dua ekstrem yang sering terjadi ketika menerima SP2DK.
Ekstrem pertama:
“Saya takut. Bayar saja.”
Ekstrem kedua:
“Saya tidak mau mengakui apa pun.”
Keduanya tidak ideal.
Respons yang tepat harus dimulai dengan memahami masalahnya terlebih dahulu.
Jika data DJP memang benar dan ternyata terdapat kewajiban yang belum dipenuhi, tentu wajib pajak perlu melakukan pembetulan atau pemenuhan kewajiban sesuai ketentuan yang berlaku.
Namun jika data tersebut tidak menggambarkan kondisi sebenarnya, wajib pajak berhak memberikan penjelasan dengan bukti pendukung.
Karena itu, sebelum mengambil keputusan, baca artikel “Jangan Langsung Membayar: 5 Hal yang Harus Dicek Sebelum Menanggapi SP2DK.”
Tujuannya bukan menghindari pajak.
Tujuannya adalah memastikan bahwa tindakan yang dilakukan benar-benar sesuai kondisi dan ketentuan.
9. Apa yang Harus Dipersiapkan Sebelum Menerima SP2DK?
Idealnya, persiapan dilakukan sebelum SP2DK datang.
Jangan menunggu surat baru kemudian mencari dokumen selama beberapa hari.
Minimal, wajib pajak memiliki sistem arsip yang mencakup:
Dokumen transaksi
Simpan invoice, kuitansi, nota, bukti pembayaran, kontrak, dan dokumen transaksi penting lainnya.
Rekening bank
Pisahkan rekening pribadi dan usaha jika memungkinkan.
Jika sudah terlanjur tercampur, buat rekonsiliasi yang jelas.
Pembukuan
Catat penjualan, pembelian, biaya, utang, piutang, modal, dan transaksi non-operasional.
SPT
Simpan SPT dan dokumen pendukungnya secara teratur.
Bukti pembayaran pajak
Arsipkan bukti pembayaran atau dokumen perpajakan terkait.
Data marketplace
Bagi pengusaha online, simpan laporan transaksi marketplace, settlement, refund, biaya layanan, dan data terkait.
Dokumen aset
Pastikan aset yang relevan dapat dijelaskan asal-usul dan perolehannya.
Dokumen pinjaman
Jika terdapat pinjaman, simpan perjanjian, bukti transfer, jadwal pembayaran, dan dokumen terkait.
Dengan sistem seperti ini, ketika SP2DK datang, pekerjaan Anda bukan lagi:
“Mencari-cari semua transaksi selama bertahun-tahun.”
Tetapi:
“Mencocokkan data DJP dengan database yang sudah kita miliki.”
Perbedaannya sangat besar.
10. Bagaimana Alur Menjawab SP2DK di Era Coretax?
Secara sederhana, prosesnya dapat dibayangkan seperti ini:
Terima SP2DK
↓
Catat batas waktu
↓
Identifikasi data yang dipertanyakan
↓
Kumpulkan dokumen
↓
Rekonsiliasi data
↓
Tentukan posisi: sesuai / perlu klarifikasi / ada kewajiban yang perlu dipenuhi
↓
Susun surat tanggapan
↓
Upload melalui Coretax atau gunakan kanal yang sesuai
↓
Tanda tangan
↓
Submit
↓
Simpan BPE
↓
Pantau tindak lanjut
Panduan resmi DJP saat ini menunjukkan bahwa tanggapan SP2DK melalui Portal Wajib Pajak dilakukan melalui menu layanan administrasi dan menghasilkan BPE setelah submit.
Namun ingat:
proses teknis pengiriman hanyalah satu bagian dari keseluruhan proses.
Bagian paling penting tetap berada pada kualitas analisis dan bukti yang disampaikan.
11. Apakah SP2DK di Era Coretax Bisa Berujung Pemeriksaan?
Jawabannya perlu disampaikan dengan hati-hati.
Bisa menjadi salah satu tindak lanjut, tetapi SP2DK tidak otomatis berarti pemeriksaan.
PMK 111 Tahun 2025 mengatur berbagai kemungkinan hasil kegiatan pengawasan, mulai dari penutupan kegiatan permintaan penjelasan hingga tindakan administratif, perubahan data, kegiatan pengamatan/intelijen, pemeriksaan, bahkan pemeriksaan bukti permulaan dalam kondisi tertentu.
Jadi jangan menggunakan logika:
SP2DK → pasti pemeriksaan.
Logika yang lebih tepat adalah:
SP2DK → penelitian dan klarifikasi → hasil pengawasan → kemungkinan tindak lanjut sesuai kondisi.
Itulah sebabnya kualitas tanggapan menjadi penting.
Jika penjelasan Anda lengkap dan data dapat direkonsiliasi, posisi Anda tentu berbeda dibandingkan wajib pajak yang tidak memberikan tanggapan sama sekali.
Untuk memahami hubungan SP2DK dengan pemeriksaan lebih jauh, baca juga “Apakah Menjawab SP2DK Bisa Berujung Pemeriksaan Pajak? Memahami Risiko dan Prosesnya.”
12. Apa Risiko Jika Wajib Pajak Tidak Memberikan Tanggapan?
Jangan menganggap diam sebagai pilihan aman.
PMK 111 Tahun 2025 mengatur bahwa apabila wajib pajak tidak memberikan tanggapan dalam jangka waktu atau tidak hadir dalam pembahasan, DJP dapat melakukan pembahasan tanpa wajib pajak dan menghitung kewajiban perpajakan yang masih harus dipenuhi berdasarkan proses pengawasan.
Ini bukan berarti setiap SP2DK yang tidak dijawab otomatis menghasilkan jumlah pajak tertentu.
Namun secara praktis, wajib pajak kehilangan kesempatan penting untuk memberikan konteks terhadap data yang sedang diteliti.
Bayangkan DJP memiliki data transaksi Rp1 miliar.
Wajib pajak sebenarnya memiliki penjelasan bahwa Rp300 juta adalah pinjaman dan Rp200 juta merupakan transfer antar rekening.
Tetapi wajib pajak tidak memberikan penjelasan.
Akibatnya, DJP tidak memperoleh informasi pembanding tersebut dari wajib pajak.
Karena itu, tidak menjawab SP2DK bukan strategi untuk menghindari masalah.
Justru dapat membuat proses klarifikasi menjadi lebih sulit.
13. Coretax Membuat Wajib Pajak Harus Lebih Disiplin
Pada akhirnya, persoalan terbesar bukanlah Coretax.
Persoalannya adalah kesiapan administrasi wajib pajak.
Coretax hanyalah sistem.
Jika data bisnis Anda rapi, Coretax dapat membantu administrasi menjadi lebih terstruktur.
Namun jika:
- rekening bercampur;
- pembukuan tidak ada;
- omzet tidak direkonsiliasi;
- dokumen transaksi hilang;
- SPT tidak pernah dicek kembali;
- dan data usaha tidak terdokumentasi,
maka digitalisasi justru membuat kebutuhan untuk merapikan administrasi semakin terasa.
Karena itu, mindset yang perlu dibangun pemilik usaha adalah:
“Saya harus bisa menjelaskan angka bisnis saya, bukan sekadar melaporkannya.”
Ini adalah perbedaan penting antara sekadar patuh secara administratif dan benar-benar memiliki administrasi perpajakan yang sehat.
Strategi Praktis Menghadapi SP2DK di Era Coretax
Jika suatu hari SP2DK masuk ke akun Anda, jangan langsung panik.
Gunakan pola sederhana berikut.
Pertama: Baca suratnya sampai selesai
Jangan hanya melihat angka yang tercantum.
Pahami jenis data, periode pajak, jenis pajak, dan penjelasan yang diminta.
Kedua: Buat tabel rekonsiliasi
Contohnya:
| Data yang Dipertanyakan | Data DJP | Data Wajib Pajak | Selisih | Penjelasan |
|---|---|---|---|---|
| Penjualan | Rp1 M | Rp850 Juta | Rp150 Juta | Refund & transfer non-penjualan |
| Mutasi rekening | Rp1,2 M | Rp1,2 M | – | Rp200 Juta pinjaman |
| Beban gaji | Rp500 Juta | Rp450 Juta | Rp50 Juta | Perbedaan periode pencatatan |
Tabel seperti ini membantu Anda melihat persoalan secara objektif.
Ketiga: Klasifikasikan transaksi
Jangan hanya menggunakan kategori “uang masuk”.
Bedakan antara:
- omzet;
- pinjaman;
- modal;
- transfer;
- pengembalian;
- titipan;
- pendapatan lain;
- dan transaksi non-penghasilan lainnya.
Keempat: Cari dokumen pendukung
Setiap penjelasan idealnya mempunyai bukti.
Kelima: Tentukan apakah perlu pembetulan
Jika setelah rekonsiliasi ternyata memang terdapat kesalahan pelaporan, jangan memaksakan argumen untuk menyangkal data.
Lebih baik menyelesaikan kewajiban secara tepat.
Keenam: Susun jawaban secara sistematis
Jawaban yang baik harus membantu petugas memahami:
data yang dipertanyakan → posisi wajib pajak → alasan → bukti.
Ketujuh: Sampaikan melalui kanal yang sesuai dan simpan bukti penerimaan
Jika menggunakan Coretax, pastikan proses submit selesai dan BPE tersimpan.
Template Jawaban SP2DK Gratis
Masalah terbesar saat menerima SP2DK biasanya bukan sekadar bagaimana mengirim surat.
Masalahnya adalah:
“Saya harus menulis apa?”
Banyak wajib pajak akhirnya membuat jawaban terlalu pendek:
“Data tersebut tidak sesuai.”
Padahal jawaban seperti itu belum tentu cukup untuk menjelaskan persoalan.
Surat tanggapan yang baik seharusnya menjelaskan konteks, angka, alasan perbedaan, dan bukti pendukung secara sistematis.
Jika Anda membutuhkan contoh struktur yang dapat dijadikan dasar, Anda dapat menggunakan:
Template Jawaban SP2DK Gratis
Gunakan template tersebut sebagai kerangka awal, kemudian sesuaikan dengan kondisi transaksi, data, dan dokumen Anda sendiri.
Ingat, template bukan berarti tinggal mengganti nama dan angka.
Setiap SP2DK memiliki konteks yang berbeda.
Butuh Bantuan Menelaah SP2DK?
Jika SP2DK yang Anda terima berkaitan dengan:
- mutasi rekening;
- perbedaan omzet;
- marketplace;
- PPh 21;
- PPN;
- harta;
- pinjaman;
- transaksi usaha;
- atau masalah pembukuan,
jangan terburu-buru memberikan jawaban sebelum memahami sumber perbedaannya.
Anda dapat berkonsultasi terlebih dahulu agar jawaban yang disampaikan lebih terarah.
FAQ SP2DK di Era Coretax
Tidak selalu. Coretax menyediakan kanal untuk penyampaian tanggapan, tetapi PMK 111 Tahun 2025 juga mengatur beberapa kanal penyampaian lainnya sesuai kondisi, termasuk melalui pos/ekspedisi/kurir, secara langsung, atau media daring tertentu.
Wajib pajak pada prinsipnya memiliki waktu paling lama 14 hari berdasarkan ketentuan perhitungan yang berlaku. Perpanjangan paling lama 7 hari dapat dimohonkan secara tertulis sebelum batas waktu berakhir.
Tidak otomatis.
Submit menunjukkan bahwa tanggapan telah disampaikan dan sistem menerbitkan BPE. Setelah itu DJP tetap melakukan penelitian terhadap tanggapan tersebut dan dapat memberikan tindak lanjut berdasarkan hasil penelitian.
Tidak otomatis.
SP2DK merupakan bagian dari pengawasan. Hasil pengawasan dapat memiliki berbagai bentuk tindak lanjut, termasuk dalam kondisi tertentu pemeriksaan.
Boleh memberikan penjelasan apabila data yang disampaikan tidak sesuai dengan kondisi sebenarnya. Namun sebaiknya penjelasan tersebut disertai bukti dan dokumen pendukung.
Tidak. Uang masuk rekening perlu dianalisis berdasarkan sumber dan sifat transaksinya. Pinjaman, setoran modal, transfer antar rekening, pengembalian dana, dan transaksi tertentu lainnya dapat memiliki karakteristik berbeda dari omzet usaha. Yang penting adalah kemampuan wajib pajak menjelaskan dan membuktikannya.
Tetap lakukan rekonstruksi transaksi berdasarkan rekening bank, invoice, nota, marketplace, bukti pembayaran, kontrak, dan dokumen lainnya.
Namun kondisi ini seharusnya menjadi pelajaran bahwa pembukuan perlu diperbaiki untuk periode berikutnya.
Coretax merupakan sistem administrasi perpajakan terintegrasi dan menjadi bagian penting dari digitalisasi administrasi perpajakan. Namun wajib pajak tetap perlu memahami bahwa kualitas klarifikasi bergantung pada data dan dokumen yang dapat diberikan untuk menjelaskan transaksi.
Kesimpulan
SP2DK di era Coretax bukan sekadar perubahan dari surat kertas menjadi surat digital.
Perubahan yang lebih penting adalah bagaimana wajib pajak perlu mengelola data dan administrasi perpajakannya.
Dulu, mungkin cukup berpikir:
“Yang penting SPT sudah saya laporkan.”
Sekarang pola pikir tersebut perlu berkembang menjadi:
“Saya harus dapat menjelaskan angka yang saya laporkan dan memiliki bukti atas penjelasan tersebut.”
Coretax membuat interaksi administrasi perpajakan semakin terdigitalisasi. Tanggapan SP2DK dapat disampaikan melalui kanal digital dan sistem menerbitkan BPE sebagai bukti penerimaan.
Namun teknologi tidak menggantikan substansi.
Ketika terdapat perbedaan data, wajib pajak tetap membutuhkan:
pembukuan → rekonsiliasi → dokumen → argumentasi → tanggapan yang sistematis.
Dan satu hal yang paling penting:
jangan menunggu SP2DK datang baru mulai merapikan administrasi.
Pisahkan rekening usaha dan pribadi. Simpan dokumen transaksi. Lakukan rekonsiliasi. Periksa SPT. Arsipkan bukti pembayaran. Pastikan data usaha dapat dijelaskan.
Dengan begitu, jika suatu hari muncul SP2DK, Anda tidak perlu memulai dari nol.
Anda hanya perlu membuka data, melakukan rekonsiliasi, memahami perbedaannya, kemudian memberikan penjelasan yang dapat dipertanggungjawabkan.
Pada akhirnya, kesiapan menghadapi SP2DK bukan dimulai ketika surat datang. Kesiapan tersebut dibangun dari cara wajib pajak mengelola bisnis dan administrasinya setiap hari.
Artikel Terkait
Untuk memahami SP2DK secara lebih menyeluruh, Anda juga dapat membaca:
- Apa Itu SP2DK? Memahami Surat Permintaan Penjelasan dari Kantor Pajak
- Kenapa Saya Mendapat SP2DK? 10 Penyebab yang Paling Sering Terjadi
- Berapa Lama Batas Waktu Menjawab SP2DK? Jangan Sampai Terlambat
- Cara Menyampaikan Tanggapan SP2DK Melalui Coretax: Panduan Langkah demi Langkah
- SP2DK Karena Mutasi Rekening: Apakah Semua Uang Masuk Dianggap Penghasilan?
- SP2DK untuk UMKM: Apa yang Harus Dilakukan Jika Tidak Memiliki Pembukuan?
- Contoh Jawaban SP2DK yang Benar: Struktur Surat, Argumentasi, dan Dokumen Pendukung
- Jangan Langsung Membayar: 5 Hal yang Harus Dicek Sebelum Menanggapi SP2DK
- Apakah Menjawab SP2DK Bisa Berujung Pemeriksaan Pajak? Memahami Risiko dan Prosesnya
- 7 Kesalahan Fatal Saat Menjawab SP2DK yang Bisa Membuat Masalah Semakin Panjang


