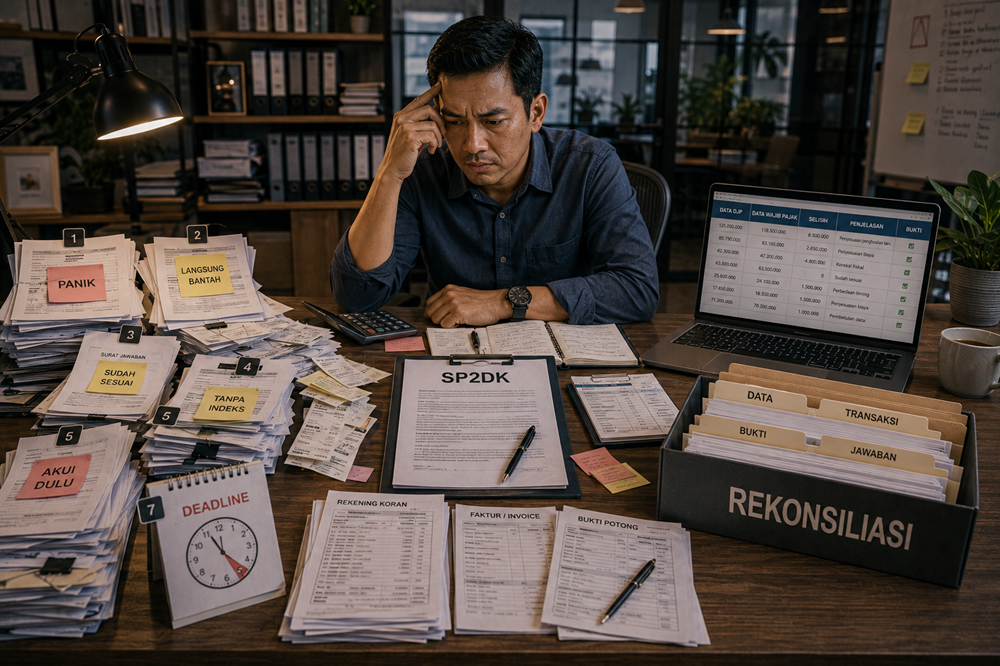

Menerima SP2DK dari kantor pajak sering membuat wajib pajak langsung panik.
Begitu melihat surat yang mencantumkan data transaksi, omzet, harta, rekening, bukti potong, atau penghasilan yang dianggap berbeda dengan laporan pajak, pikiran biasanya langsung mengarah ke satu kesimpulan:
“Wah, saya sedang bermasalah dengan pajak.”
Padahal, SP2DK pada dasarnya merupakan Surat Permintaan Penjelasan atas Data dan/atau Keterangan yang diterbitkan KPP untuk meminta penjelasan kepada wajib pajak dalam rangka kegiatan pengawasan. DJP secara resmi menjelaskan bahwa SP2DK bukan sekadar surat untuk menagih pembayaran, tetapi sarana meminta penjelasan atas data atau keterangan yang perlu diklarifikasi.
Masalahnya, banyak wajib pajak justru melakukan kesalahan ketika memberikan tanggapan.
Ada yang menjawab terlalu singkat.
Ada yang langsung membantah semua data.
Ada yang mengirim ratusan halaman dokumen tanpa penjelasan.
Ada yang mengakui sesuatu sebelum melakukan rekonsiliasi.
Bahkan ada yang membuat dokumen baru setelah menerima SP2DK hanya agar transaksi terlihat sesuai.
Kesalahan-kesalahan seperti ini justru dapat membuat proses klarifikasi menjadi lebih panjang.
Padahal, tujuan utama menjawab SP2DK seharusnya sederhana:
Menjelaskan kondisi sebenarnya berdasarkan data, dokumen, dan ketentuan perpajakan yang berlaku.
Dalam artikel ini kita akan membahas 7 kesalahan fatal saat menjawab SP2DK, mengapa kesalahan tersebut berbahaya, dan bagaimana cara memperbaikinya.
Sebelum Membahas Kesalahan: Pahami Dulu Apa Itu SP2DK
SP2DK adalah surat yang diterbitkan oleh Kepala Kantor Pelayanan Pajak kepada wajib pajak untuk meminta penjelasan atas data dan/atau keterangan.
DJP menjelaskan bahwa data yang menjadi dasar pengawasan dapat berasal dari data internal maupun eksternal. Ketika terdapat data yang perlu dijelaskan, wajib pajak diberikan kesempatan untuk memberikan klarifikasi.
Artinya, munculnya SP2DK tidak otomatis berarti:
- wajib pajak pasti melakukan pelanggaran;
- wajib pajak pasti kurang bayar;
- wajib pajak pasti diperiksa;
- atau wajib pajak pasti harus membayar pajak tambahan.
Bahkan DJP menjelaskan bahwa apabila wajib pajak dapat memberikan penjelasan dan bukti konkret yang menunjukkan kewajiban pajaknya telah dipenuhi dengan benar, tidak serta-merta terdapat pajak yang harus dibayar.
Namun, jangan salah memahami hal tersebut.
SP2DK tetap harus ditanggapi secara serius.
DJP saat ini mencantumkan bahwa wajib pajak harus memberikan tanggapan atau penjelasan atas SP2DK paling lama 14 hari.
Karena itu, cara menjawabnya sangat menentukan kualitas proses klarifikasi berikutnya.
Artikel terkait:
Apa Itu SP2DK? Memahami Surat Permintaan Penjelasan dari Kantor Pajak
Kesalahan Fatal #1: Langsung Panik dan Menganggap SP2DK sebagai Surat Pemeriksaan
Ini kesalahan pertama yang sering terjadi.
Begitu menerima SP2DK, wajib pajak langsung berpikir:
“Saya pasti diperiksa.”
Padahal SP2DK dan pemeriksaan pajak merupakan hal yang berbeda.
SP2DK merupakan sarana permintaan penjelasan dalam kegiatan pengawasan. DJP sendiri dalam materi edukasinya menjelaskan bahwa SP2DK bukan surat ketetapan pajak dan bukan otomatis merupakan pemeriksaan.
Mengapa kesalahan ini berbahaya?
Karena kepanikan sering membuat wajib pajak mengambil keputusan yang buruk.
Misalnya:
- buru-buru mengakui semua angka;
- mengirim jawaban tanpa memeriksa dokumen;
- mencari alasan untuk membantah;
- menghubungi banyak orang dan mendapatkan informasi yang saling bertentangan;
- atau bahkan membuat dokumen yang tidak sesuai keadaan sebenarnya.
Padahal langkah pertama justru harus tenang.
Apa yang seharusnya dilakukan?
Baca SP2DK secara perlahan.
Tandai:
- tahun pajak;
- periode;
- jenis data;
- nominal;
- transaksi yang dipertanyakan;
- sumber data jika disebutkan;
- dan apa yang diminta untuk dijelaskan.
Jangan langsung menjawab.
Pahami dulu pertanyaannya.
Artikel terkait:
Apakah SP2DK Berarti Saya Akan Diperiksa Pajak? Ini Penjelasannya
Kesalahan Fatal #2: Langsung Membantah Data DJP Tanpa Melakukan Rekonsiliasi
Ini salah satu kesalahan yang paling berisiko.
Misalnya SP2DK menunjukkan:
Data penghasilan: Rp1,5 miliar
Sementara wajib pajak merasa penghasilannya hanya:
Rp1 miliar.
Respons spontan:
“Data kantor pajak salah.”
Masalahnya adalah:
Anda belum tahu Rp500 juta tersebut berasal dari apa.
Bisa jadi memang bukan penghasilan.
Tetapi bisa juga:
- ada klien yang belum tercatat;
- ada invoice yang belum masuk pembukuan;
- ada bukti potong yang belum direkonsiliasi;
- ada rekening lain;
- ada pembayaran melalui platform;
- atau ada transaksi yang memang terlewat.
Karena itu, jangan memulai dengan membantah.
Mulailah dengan:
“Mari kita cari tahu dari mana angka tersebut berasal.”
Contoh Rekonsiliasi
Misalnya data yang dipertanyakan:
Rp1,5 miliar
Setelah diperiksa:
| Transaksi | Nilai |
|---|---|
| Penghasilan usaha | Rp1 M |
| Transfer antar rekening | Rp200 jt |
| Pinjaman | Rp150 jt |
| Pengembalian dana | Rp50 jt |
| Penghasilan belum tercatat | Rp100 jt |
| Total | Rp1,5 M |
Hasilnya ternyata bukan:
“DJP salah.”
Tetapi:
“Sebagian data benar, sebagian perlu dijelaskan, dan terdapat Rp100 juta yang memang belum tercatat.”
Ini jauh lebih kuat.
Rekonsiliasi bukan alat untuk mencari alasan.
Rekonsiliasi adalah alat untuk menemukan fakta.
Artikel terkait:
SP2DK Karena Perbedaan Omzet: Cara Menjelaskan Selisih antara Data Pajak dan Pembukuan
Kesalahan Fatal #3: Menjawab Terlalu Singkat
Kesalahan berikutnya adalah memberikan jawaban yang sebenarnya tidak menjawab pertanyaan.
Contohnya:
“Data tersebut bukan penghasilan kami dan laporan pajak sudah sesuai.”
Selesai.
Masalahnya:
Mengapa bukan penghasilan?
Jika bukan penghasilan:
Lalu transaksi itu apa?
Jika merupakan transfer:
Transfer dari mana?
Jika pinjaman:
Mana bukti pinjamannya?
Jika setoran modal:
Mana dokumennya?
Kalimat “sudah sesuai” bukan penjelasan.
SP2DK meminta klarifikasi atas data.
Karena itu, jawaban harus menjelaskan hubungan antara angka dan transaksi.
Jawaban yang Lebih Baik
Misalnya terdapat uang masuk Rp200 juta yang bukan penghasilan.
Daripada:
“Rp200 juta bukan penghasilan.”
Lebih baik:
“Penerimaan sebesar Rp200.000.000 pada tanggal 10 Mei 2026 bukan merupakan penerimaan atas penjualan atau jasa. Transaksi tersebut merupakan pemindahan dana dari rekening operasional milik wajib pajak yang lain ke rekening ini. Bukti transfer dan rekening koran rekening asal kami lampirkan pada Lampiran 3.”
Sekarang transaksi tersebut memiliki:
angka + karakter transaksi + tanggal + asal + bukti.
Itulah yang membuat jawaban lebih mudah diverifikasi.
Kesalahan Fatal #4: Mengirim Semua Dokumen Tanpa Indeks dan Penjelasan
Ini sering terjadi pada wajib pajak yang ingin terlihat sangat kooperatif.
Mereka mengirim:
- rekening koran 200 halaman;
- invoice 100 halaman;
- SPT;
- laporan keuangan;
- kontrak;
- bukti pembayaran;
- bukti potong;
- dan berbagai dokumen lainnya.
Tetapi tidak ada indeks.
Tidak ada penjelasan.
Tidak ada hubungan antara dokumen dan angka yang dipertanyakan.
Akibatnya, dokumen yang seharusnya membantu justru menjadi sulit ditelusuri.
Bayangkan seseorang bertanya:
“Dari mana angka Rp350 juta ini?”
Kemudian Anda mengirim:
500 halaman dokumen.
Tanpa memberi tahu halaman berapa yang harus dilihat.
Itu bukan jawaban yang efektif.
Gunakan Sistem Indeks
Contoh:
| No. | Penjelasan | Nilai | Bukti |
|---|---|---|---|
| 1 | Pembayaran Klien A | Rp300 jt | Lampiran 1 |
| 2 | Transfer antar rekening | Rp200 jt | Lampiran 2 |
| 3 | Pinjaman | Rp150 jt | Lampiran 3 |
| 4 | Refund | Rp50 jt | Lampiran 4 |
Kemudian lampiran diberi nama:
Lampiran 1 – Invoice dan bukti pembayaran Klien A
Lampiran 2 – Rekening asal dan tujuan transfer
Lampiran 3 – Perjanjian pinjaman dan bukti pencairan
Lampiran 4 – Dokumen refund
Dengan demikian, setiap angka memiliki tempat untuk diverifikasi.
Kesalahan Fatal #5: Mengakui Semua Data Sebelum Memastikan Kebenarannya
Kesalahan ini biasanya muncul karena wajib pajak berpikir:
“Daripada masalah panjang, saya akui saja.”
Ini berbahaya.
Misalnya SP2DK menunjukkan:
Rp2 miliar penerimaan.
Wajib pajak kemudian langsung menjawab:
“Benar, penerimaan kami Rp2 miliar dan belum seluruhnya dilaporkan.”
Padahal setelah diperiksa ternyata:
- Rp300 juta transfer antar rekening;
- Rp200 juta pinjaman;
- Rp100 juta setoran modal;
- Rp100 juta refund;
- dan hanya sebagian yang merupakan penghasilan yang belum dilaporkan.
Pengakuan yang dibuat terlalu cepat dapat menciptakan masalah baru.
Karena itu:
Jangan mengakui atau membantah sebelum melakukan rekonsiliasi.
Yang perlu dilakukan terlebih dahulu adalah:
Identifikasi → Rekonsiliasi → Verifikasi → Kesimpulan → Jawaban.
Bukan:
SP2DK → Panik → Akui semua.
Kesalahan Fatal #6: Membuat Dokumen atau Cerita Baru Setelah Menerima SP2DK
Ini adalah kesalahan yang sangat serius.
Misalnya sebenarnya transaksi Rp500 juta merupakan pinjaman informal.
Namun tidak ada dokumentasi yang memadai.
Setelah SP2DK datang, wajib pajak kemudian membuat perjanjian pinjaman dengan tanggal mundur agar terlihat seolah-olah sudah ada sejak awal.
Ini bukan solusi.
Demikian pula membuat:
- invoice fiktif;
- kwitansi fiktif;
- kontrak fiktif;
- bukti transaksi yang direkayasa;
- atau keterangan yang tidak sesuai fakta.
Tujuan menjawab SP2DK adalah menjelaskan fakta, bukan menciptakan fakta baru.
Jika dokumentasi memang tidak lengkap, lebih baik katakan secara jujur:
“Dokumen formal atas transaksi tersebut belum tersedia, namun berdasarkan rekening dan bukti komunikasi yang kami miliki, transaksi tersebut terjadi pada tanggal X dan berasal dari pihak Y.”
Kemudian lampirkan bukti yang benar-benar ada.
Dokumen yang tidak sempurna masih dapat dijelaskan.
Dokumen yang sengaja dibuat-buat justru dapat menimbulkan masalah yang jauh lebih serius.
Kesalahan Fatal #7: Mengabaikan SP2DK atau Menunggu Sampai Batas Waktu Habis
Ini mungkin kesalahan paling sederhana, tetapi konsekuensinya dapat serius.
Sebagian wajib pajak memilih:
“Nanti saja dijawab.”
Kemudian:
“Masih ada waktu.”
Kemudian:
“Besok saja.”
Sampai akhirnya batas waktu terlewati.
DJP saat ini menyatakan tanggapan SP2DK harus diberikan paling lama 14 hari.
DJP juga menjelaskan bahwa apabila wajib pajak tidak memberikan klarifikasi, terdapat kemungkinan tindak lanjut berdasarkan data yang dimiliki DJP. Dalam salah satu penjelasan resmi, DJP menyebut jika data tidak diklarifikasi, data yang ada pada kantor pajak dapat menjadi dasar tindakan lebih lanjut sesuai ketentuan.
Jadi, jangan menganggap diam sebagai strategi.
Diam bukan berarti masalah selesai.
Apa yang Harus Dilakukan Jika Dokumen Belum Lengkap?
Ini pertanyaan yang sangat penting.
Misalnya Anda menerima SP2DK dan hanya memiliki waktu beberapa hari.
Tetapi:
- rekening koran belum lengkap;
- bukti potong belum dikumpulkan;
- kontrak lama sulit ditemukan;
- laporan platform belum diunduh.
Jangan langsung diam.
Segera lakukan koordinasi dengan KPP dan siapkan tanggapan sesuai kondisi serta prosedur yang berlaku.
DJP saat ini menyediakan layanan tanggapan SP2DK melalui Portal Wajib Pajak dan menjelaskan alur pengajuan surat tanggapan secara elektronik.
Dalam kondisi tertentu, mekanisme perpanjangan juga perlu diperhatikan sesuai ketentuan yang berlaku.
Intinya:
Komunikasikan kendala lebih awal. Jangan menunggu batas waktu lewat tanpa tindakan.
Kesalahan Tambahan yang Sering Mengikuti 7 Kesalahan Utama
Selain tujuh kesalahan di atas, ada beberapa pola yang juga sering membuat jawaban menjadi kurang efektif.
Menggunakan bahasa emosional
Misalnya:
“Kami merasa sangat dirugikan dengan data tersebut.”
Lebih baik fokus pada fakta.
“Berdasarkan hasil rekonsiliasi, transaksi tersebut merupakan transfer antar rekening.”
Menyerang petugas pajak
Hindari kalimat:
“AR tidak memahami bisnis kami.”
Jika terdapat perbedaan data, jelaskan berdasarkan dokumen.
Tujuannya bukan memenangkan perdebatan.
Tujuannya adalah membuat posisi transaksi menjadi jelas.
Menggunakan istilah yang tidak tepat
Misalnya menyebut:
omzet = laba
atau
uang masuk = penghasilan
atau
biaya = pengurang omzet
Padahal masing-masing memiliki konsep berbeda.
Gunakan istilah yang tepat agar argumentasi tidak mudah disalahpahami.
Prinsip Utama: Jangan Menulis Jawaban Sebelum Membuat Rekonsiliasi
Ini mungkin bagian terpenting dari seluruh artikel.
Banyak orang memulai dengan:
“Bagaimana cara membuat surat jawaban SP2DK?”
Padahal seharusnya dimulai dengan:
“Apa sebenarnya yang terjadi dengan data tersebut?”
Setelah itu baru buat surat.
Urutannya:
Tahap 1
Baca SP2DK.
Tahap 2
Identifikasi data yang dipertanyakan.
Tahap 3
Kumpulkan data internal.
Tahap 4
Lakukan rekonsiliasi.
Tahap 5
Kelompokkan transaksi.
Tahap 6
Cari dokumen pendukung.
Tahap 7
Tentukan apakah data DJP benar, sebagian benar, atau perlu dijelaskan.
Tahap 8
Baru susun surat tanggapan.
Dengan urutan tersebut, surat menjadi hasil dari proses analisis.
Bukan sekadar opini.
Gunakan Metode “Angka → Transaksi → Bukti”
Setiap angka dalam jawaban SP2DK sebaiknya melewati tiga pertanyaan.
1. Angka
Berapa nilainya?
2. Transaksi
Apa sebenarnya transaksi tersebut?
3. Bukti
Apa yang membuktikan transaksi tersebut?
Misalnya:
Rp250 juta
→ pinjaman
→ perjanjian + bukti transfer.
Atau:
Rp400 juta
→ pembayaran jasa
→ kontrak + invoice + bukti pembayaran + bukti potong.
Atau:
Rp150 juta
→ transfer antar rekening
→ rekening koran kedua rekening + bukti transfer.
Dengan pola tersebut, jawaban menjadi jauh lebih kuat.
Bagaimana Jika Data DJP Memang Benar?
Ini juga harus dipahami.
Tujuan jawaban SP2DK bukan untuk membuktikan bahwa DJP selalu salah.
Jika setelah rekonsiliasi ternyata data DJP memang benar, jangan dipaksakan untuk dibantah.
Misalnya:
Data DJP: Rp2 miliar
Setelah dicek:
Penghasilan sebenarnya: Rp2 miliar
Tetapi:
SPT: Rp1,7 miliar
Maka terdapat selisih:
Rp300 juta.
Dalam kondisi tersebut, fokus harus bergeser dari:
“Bagaimana membantah SP2DK?”
menjadi:
“Bagaimana memperbaiki ketidaksesuaian tersebut sesuai ketentuan?”
DJP dalam edukasinya juga menjelaskan bahwa jika data benar dan terdapat kewajiban yang belum dipenuhi, wajib pajak dapat melakukan pembetulan SPT dan pembayaran sesuai ketentuan.
Ini jauh lebih aman daripada membuat argumentasi yang tidak sesuai fakta.
Bagaimana Jika Data DJP Hanya Sebagian Benar?
Ini justru merupakan kondisi yang cukup umum.
Misalnya:
Data DJP: Rp1 miliar
Setelah diperiksa:
- Rp700 juta = penghasilan;
- Rp150 juta = transfer antar rekening;
- Rp100 juta = pinjaman;
- Rp50 juta = refund.
Maka data DJP tidak harus disebut “salah seluruhnya”.
Lebih tepat:
“Data penerimaan sebesar Rp1 miliar dapat direkonsiliasi menjadi beberapa jenis transaksi, dengan Rp700 juta merupakan penghasilan dan sisanya merupakan transaksi dengan karakter berbeda sebagaimana dijelaskan dalam lampiran.”
Ini jauh lebih objektif.
Jangan Membuat Surat Jawaban Terlalu Panjang
Panjang bukan berarti kuat.
Surat yang efektif justru biasanya:
- singkat pada bagian pembuka;
- jelas pada bagian penjelasan;
- detail pada tabel;
- lengkap pada lampiran.
Contohnya:
Surat utama: 3–5 halaman
Tabel rekonsiliasi: 1–3 halaman
Lampiran: sesuai kebutuhan
Tidak perlu memasukkan seluruh cerita bisnis ke dalam surat utama.
Struktur Jawaban SP2DK yang Ideal
Gunakan struktur berikut:
1. Pembuka
Menyebutkan SP2DK yang ditanggapi.
2. Ringkasan
Menjelaskan inti perbedaan.
3. Tabel Rekonsiliasi
Menunjukkan angka dan klasifikasinya.
4. Penjelasan Per Transaksi
Memberikan konteks.
5. Dokumen Pendukung
Menunjukkan bukti.
6. Kesimpulan
Menegaskan hasil rekonsiliasi.
Struktur seperti ini membuat AR lebih mudah mengikuti logika jawaban.
Contoh Struktur Rekonsiliasi
Misalnya SP2DK menunjukkan:
Rp5 miliar
Sedangkan SPT:
Rp4 miliar.
Buat:
| Komponen | Nilai |
|---|---|
| Penghasilan usaha | Rp4 M |
| Transfer antar rekening | Rp400 jt |
| Pinjaman | Rp300 jt |
| Refund | Rp100 jt |
| Setoran modal | Rp200 jt |
| Total data transaksi | Rp5 M |
Kemudian masing-masing diberi dokumen.
Hasilnya jauh lebih mudah dibaca daripada 10 halaman narasi.
Jangan Lupa Memeriksa Periode Pajak
Kesalahan periode juga sering membuat angka terlihat berbeda.
Misalnya:
Invoice Desember 2025
dibayar:
Januari 2026.
Atau:
Pembayaran Desember 2025
merupakan pelunasan invoice periode sebelumnya.
Jika hanya melihat tanggal rekening, transaksi dapat terlihat berada pada periode yang berbeda dari pencatatan.
Karena itu, setiap transaksi perlu dilihat berdasarkan:
- tanggal transaksi;
- tanggal invoice;
- tanggal pembayaran;
- periode pajak;
- dan perlakuan akuntansi/perpajakan yang relevan.
Bagaimana Jika Ada Banyak Rekening?
Jangan melakukan rekonsiliasi satu rekening saja.
Buat daftar:
Rekening A
Rekening B
Rekening C
E-wallet
Payment gateway
Platform
Kemudian identifikasi transfer antar rekening.
Tujuannya agar satu transaksi tidak dihitung dua kali.
Jangan Menunggu SP2DK untuk Merapikan Pembukuan
Ini adalah pelajaran terbesar.
Jika setiap bulan Anda melakukan:
rekonsiliasi bank
rekonsiliasi kas
rekonsiliasi marketplace
rekonsiliasi invoice
rekonsiliasi bukti potong
maka ketika SP2DK datang, pekerjaan Anda jauh lebih ringan.
Anda tinggal menjawab:
“Data ini sudah kami rekonsiliasi dan berikut dokumennya.”
Bukan:
“Sebentar Pak/Bu, kami bongkar rekening tiga tahun dulu.”
Checklist Sebelum Mengirim Jawaban SP2DK
Gunakan checklist berikut:
- Saya memahami isi SP2DK.
- Saya mengetahui angka yang dipertanyakan.
- Saya mengetahui periode pajaknya.
- Saya sudah membuat rekonsiliasi.
- Semua transaksi sudah dikategorikan.
- Saya sudah memeriksa rekening.
- Saya sudah memeriksa pembukuan.
- Saya sudah memeriksa invoice.
- Saya sudah memeriksa bukti potong.
- Saya sudah memeriksa kontrak.
- Transfer antar rekening sudah dipisahkan.
- Pinjaman sudah memiliki bukti.
- Setoran modal sudah dipisahkan.
- Refund sudah diperiksa.
- Perbedaan periode sudah dianalisis.
- Setiap angka memiliki dokumen pendukung.
- Lampiran sudah diberi indeks.
- Surat tidak berisi klaim yang tidak dapat dibuktikan.
- Tidak ada dokumen yang dibuat-buat.
- Batas waktu tanggapan sudah diperhatikan.
7 Kesalahan Fatal dalam Satu Tabel
| Kesalahan | Masalahnya | Solusi |
|---|---|---|
| Panik | Salah mengambil keputusan | Pahami SP2DK dulu |
| Langsung membantah | Belum tahu asal selisih | Rekonsiliasi |
| Jawaban terlalu singkat | Tidak menjelaskan transaksi | Gunakan angka + transaksi + bukti |
| Dokumen tanpa indeks | Sulit diverifikasi | Buat daftar lampiran |
| Mengakui terlalu cepat | Bisa salah klasifikasi | Verifikasi dulu |
| Membuat dokumen baru/fiktif | Berisiko memperbesar masalah | Gunakan bukti yang benar-benar ada |
| Tidak menjawab | Data tidak mendapat klarifikasi | Tanggapi dalam batas waktu |
Download Template Jawaban SP2DK Gratis
Jika Anda sedang menerima SP2DK dan bingung bagaimana menyusun tanggapannya, jangan mulai dari halaman kosong.
Anda dapat menggunakan Template Jawaban SP2DK Gratis sebagai kerangka untuk menyusun:
- surat tanggapan;
- tabel rekonsiliasi;
- penjelasan per transaksi;
- daftar dokumen pendukung;
- indeks lampiran;
- dan struktur argumentasi.
👉 Download Template Jawaban SP2DK Gratis
Gunakan prinsip sederhana:
Data → Rekonsiliasi → Penjelasan → Bukti
Template bukan untuk membuat alasan atau mengubah fakta.
Gunakan hanya berdasarkan kondisi transaksi yang sebenarnya.
FAQ: Kesalahan Saat Menjawab SP2DK
Tidak otomatis. SP2DK merupakan permintaan penjelasan atas data dan/atau keterangan dalam rangka pengawasan. DJP juga menjelaskan bahwa jika wajib pajak dapat menunjukkan dengan data dan bukti bahwa kewajiban perpajakannya telah dipenuhi dengan benar, tidak otomatis timbul pajak yang harus dibayar.
Boleh memberikan klarifikasi apabila data tidak sesuai kondisi sebenarnya. Namun, sebaiknya jangan langsung membantah sebelum melakukan rekonsiliasi. Jelaskan perbedaannya dengan data dan dokumen pendukung.
Tidak cukup jika tidak disertai penjelasan. Jelaskan transaksi tersebut sebenarnya apa dan sertakan bukti yang mendukung.
Tidak otomatis. Rekening dapat berisi berbagai jenis transaksi. Namun, setiap klaim bahwa transaksi tertentu bukan penghasilan harus dapat dijelaskan dan didukung bukti.
Tidak semata-mata karena banyak dokumen berarti jawaban lebih baik. Kirim atau sampaikan dokumen yang relevan dengan data yang diminta, disusun secara sistematis dan mudah ditelusuri.
Kumpulkan bukti yang tersedia dan jelaskan kondisi sebenarnya. Jangan membuat dokumen fiktif atau mengubah tanggal dokumen agar terlihat sesuai.
Jangan dipaksakan untuk dibantah. Evaluasi kewajiban yang muncul dan langkah yang diperlukan, termasuk kemungkinan pembetulan SPT dan pembayaran jika memang terdapat kekurangan sesuai ketentuan.
elaskan secara spesifik. Pisahkan transaksi yang benar-benar merupakan penghasilan dengan transaksi lain yang memiliki karakter berbeda, lalu berikan bukti masing-masing.
angan membuat dokumen yang menggambarkan seolah-olah suatu peristiwa terjadi pada masa lalu jika faktanya tidak demikian. Dokumentasi harus mencerminkan transaksi yang sebenarnya.
DJP saat ini mencantumkan jangka waktu paling lama 14 hari untuk memberikan tanggapan atau penjelasan atas SP2DK.
Tidak menjawab berarti DJP tidak memperoleh klarifikasi dari wajib pajak atas data yang dipertanyakan. Dalam materi resmi DJP, tidak adanya tanggapan dapat diikuti tindakan pengawasan lebih lanjut sesuai ketentuan.
Keduanya dapat menjadi sarana memberikan tanggapan, tergantung mekanisme dan kondisi kasus. DJP menjelaskan tanggapan dapat diberikan secara tertulis dengan data pendukung maupun secara langsung.
Kesimpulan: Jangan Jadikan SP2DK sebagai Ajang Tebak-Tebakan
Menerima SP2DK memang bisa membuat seseorang khawatir.
Tetapi kesalahan terbesar bukanlah menerima SP2DK.
Kesalahan terbesar adalah menjawabnya tanpa memahami data yang dipertanyakan.
Tujuh kesalahan yang harus dihindari adalah:
1. Panik dan menganggap SP2DK sebagai pemeriksaan.
2. Langsung membantah data tanpa rekonsiliasi.
3. Memberikan jawaban terlalu singkat.
4. Mengirim dokumen tanpa indeks dan penjelasan.
5. Mengakui data sebelum memastikan kebenarannya.
6. Membuat dokumen atau cerita baru yang tidak sesuai fakta.
7. Mengabaikan SP2DK atau melewati batas waktu.
Jika ingin membuat proses lebih mudah, gunakan prinsip:
Jangan jawab berdasarkan perasaan. Jawab berdasarkan data.
Kemudian:
Jangan hanya memberikan angka. Jelaskan transaksi di balik angka tersebut.
Dan yang paling penting:
Jangan hanya memberikan penjelasan. Berikan bukti yang dapat menelusuri penjelasan tersebut.
Dengan pola:
SP2DK → Identifikasi Data → Rekonsiliasi → Klasifikasi Transaksi → Dokumen Pendukung → Jawaban
Anda memiliki dasar yang jauh lebih kuat untuk memberikan klarifikasi.
Jika ternyata data DJP benar, hadapi dan lakukan langkah yang sesuai.
Jika data DJP tidak sepenuhnya sesuai, jelaskan perbedaannya.
Jika data tersebut berasal dari transaksi non-penghasilan, tunjukkan buktinya.
Jika dokumen belum lengkap, jangan mengarang.
Dan jika waktu hampir habis, jangan diam.
SP2DK bukan masalah yang diselesaikan dengan jawaban paling panjang.
SP2DK diselesaikan dengan jawaban yang paling jelas, konsisten, dapat ditelusuri, dan sesuai fakta.
Karena pada akhirnya, pertanyaan terpenting bukan:
“Bagaimana caranya supaya SP2DK ini hilang?”
Melainkan:
“Bagaimana saya menjelaskan kondisi perpajakan saya dengan benar dan membuktikannya?”
Itulah cara menghadapi SP2DK secara lebih profesional.


