
Menerima SP2DK bagi pengusaha restoran bisa menimbulkan banyak pertanyaan.
Apalagi jika dalam surat tersebut terdapat angka omzet yang menurut pemilik restoran berbeda dengan catatan usaha.
Misalnya, restoran mencatat omzet sebesar Rp2 miliar setahun, tetapi data yang dipertanyakan dalam SP2DK menunjukkan angka Rp2,5 miliar.
Pemilik restoran kemudian bertanya:
“Apakah kantor pajak menganggap semua uang yang masuk rekening sebagai omzet?”
Belum tentu.
Dalam bisnis restoran, transaksi dapat terjadi melalui banyak saluran sekaligus. Ada pembayaran tunai di kasir, transfer bank, QRIS, kartu debit atau kredit, aplikasi pesan-antar, marketplace makanan, pembayaran perusahaan, hingga penerimaan lainnya.
Belum lagi terdapat transaksi yang masuk rekening tetapi sebenarnya bukan penjualan, seperti transfer antar rekening, pinjaman, setoran modal, atau pengembalian dana.
Karena itu, ketika pengusaha restoran menerima SP2DK karena perbedaan omzet atau transaksi usaha, langkah yang paling penting bukan langsung membantah angka yang tercantum.
Yang perlu dilakukan adalah membongkar angka tersebut sampai diketahui dari mana asalnya.
Prinsipnya sederhana:
Jangan hanya mencocokkan total omzet. Cocokkan sumber transaksi, metode pembayaran, periode, rekening, dan dokumen pendukungnya.
SP2DK sendiri merupakan surat yang diterbitkan KPP untuk meminta penjelasan kepada wajib pajak atas data dan/atau keterangan. DJP saat ini mencantumkan bahwa tanggapan atas SP2DK disampaikan paling lama 14 hari.
Bagi pengusaha restoran, waktu tersebut sebaiknya dimanfaatkan untuk melakukan rekonsiliasi secara sistematis.
Apa Itu SP2DK dan Mengapa Restoran Bisa Mendapatkannya?
SP2DK adalah Surat Permintaan Penjelasan atas Data dan/atau Keterangan.
Surat ini digunakan dalam kegiatan pengawasan ketika DJP memiliki data atau informasi yang membutuhkan penjelasan dari wajib pajak.
DJP menjelaskan bahwa data yang digunakan dalam pengawasan dapat berasal dari data internal maupun eksternal. Ketika terdapat ketidaksesuaian dengan data yang dilaporkan wajib pajak, KPP dapat meminta klarifikasi melalui SP2DK.
Bagi restoran, data yang menjadi perhatian dapat berkaitan dengan:
- omzet yang dilaporkan;
- mutasi rekening;
- data pembayaran;
- data pihak ketiga;
- bukti transaksi;
- laporan penjualan;
- data marketplace atau platform;
- dan informasi perpajakan lainnya.
Jadi, SP2DK bukan berarti petugas pajak datang dan langsung menetapkan bahwa seluruh transaksi restoran merupakan omzet yang belum dilaporkan.
SP2DK pada tahap ini adalah permintaan penjelasan.
Tetapi permintaan tersebut tetap harus ditanggapi secara serius.
Artikel terkait:
- Apa Itu SP2DK? Memahami Surat Permintaan Penjelasan dari Kantor Pajak
- Kenapa Saya Mendapat SP2DK? 10 Penyebab yang Paling Sering Terjadi
- Apakah SP2DK Berarti Saya Akan Diperiksa Pajak? Ini Penjelasannya
Mengapa Bisnis Restoran Rentan Mengalami Perbedaan Data Omzet?
Restoran memiliki karakter transaksi yang sangat beragam.
Bayangkan sebuah restoran yang dalam satu hari menerima:
Rp20 juta omzet.
Rp8 juta dibayar tunai.
Rp5 juta melalui QRIS.
Rp3 juta melalui kartu debit/kredit.
Rp2 juta melalui aplikasi pesan-antar.
Rp2 juta melalui transfer pelanggan.
Dalam sebulan, transaksi tersebut dapat menjadi sangat besar.
Masalahnya, masing-masing saluran pembayaran dapat memiliki:
- waktu settlement berbeda;
- biaya layanan berbeda;
- potongan platform;
- refund;
- pembatalan;
- transaksi gagal;
- dan pencatatan yang berbeda.
Akibatnya, angka pada sistem kasir, rekening bank, laporan QRIS, laporan payment gateway, dan laporan pajak bisa tidak langsung terlihat sama.
Inilah alasan mengapa restoran membutuhkan rekonsiliasi omzet.
Apakah Semua Uang Masuk Rekening Restoran Merupakan Omzet?
Tidak otomatis.
Ini adalah hal pertama yang perlu dipahami.
Misalnya rekening restoran menunjukkan dana masuk:
Rp3 miliar.
Setelah ditelusuri:
- Rp2,3 miliar pembayaran pelanggan;
- Rp200 juta transfer antar rekening;
- Rp200 juta pinjaman;
- Rp150 juta setoran modal;
- Rp100 juta pengembalian dana;
- Rp50 juta transaksi lainnya.
Totalnya tetap:
Rp3 miliar.
Tetapi tidak berarti seluruh Rp3 miliar merupakan omzet penjualan restoran.
Namun, restoran juga tidak boleh menggunakan alasan “bukan omzet” tanpa bukti.
Jika mengatakan:
“Rp200 juta adalah pinjaman.”
harus ada dasar yang menjelaskan transaksi tersebut.
Jika mengatakan:
“Rp200 juta adalah transfer antar rekening.”
tunjukkan rekening asal dan tujuan.
Jadi, yang dicari bukan sekadar label transaksi.
Yang dicari adalah asal-usul transaksi dan bukti pendukungnya.
Artikel terkait:
SP2DK Karena Mutasi Rekening: Apakah Semua Uang Masuk Dianggap Penghasilan?
Omzet Restoran Tidak Sama dengan Uang yang Masuk ke Rekening
Kesalahan umum adalah menganggap:
Omzet = total kredit rekening.
Padahal restoran dapat menerima dana melalui berbagai saluran.
Contohnya:
Penjualan tunai
Pelanggan membayar langsung di kasir.
QRIS
Pembayaran masuk melalui penyelenggara jasa pembayaran dan dapat diselesaikan ke rekening dengan waktu tertentu.
Kartu
Transaksi kartu dapat mengalami settlement sesuai mekanisme penyedia layanan.
Aplikasi pesan-antar
Pelanggan membayar melalui platform, kemudian restoran menerima settlement setelah potongan tertentu.
Transfer
Pelanggan atau perusahaan membayar langsung ke rekening.
Marketplace makanan
Transaksi dapat memiliki mekanisme settlement tersendiri.
Karena itu, restoran perlu menghubungkan:
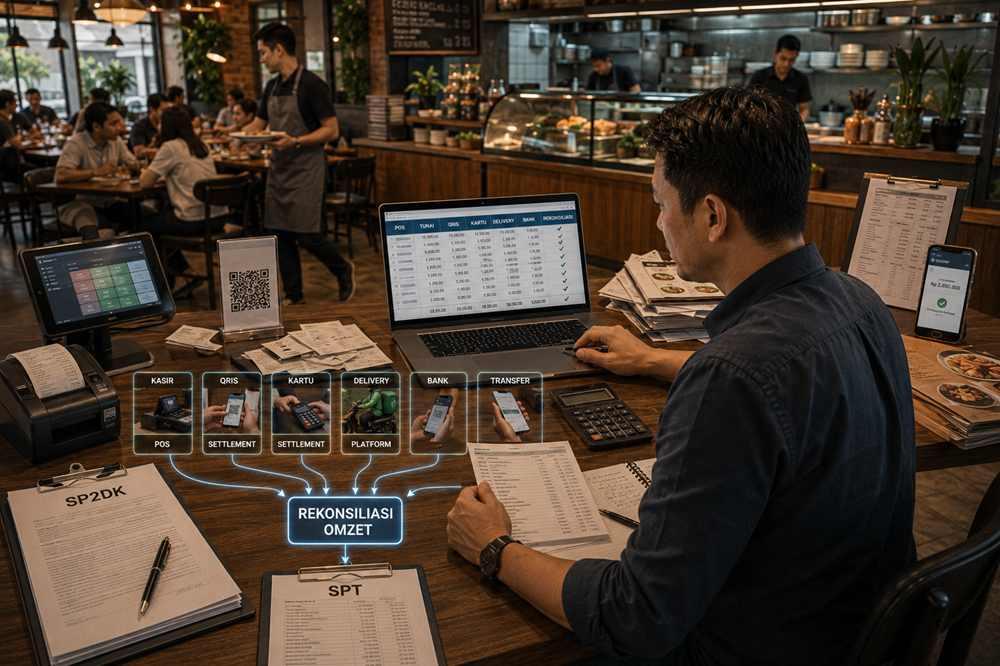
POS/kasir → pembayaran → settlement → rekening → pencatatan → SPT
Bukan sekadar:
rekening → SPT.
Perbedaan Omzet Kasir dan Rekening Bank
Misalnya sistem kasir restoran menunjukkan:
Omzet: Rp100 juta
Namun rekening bank hanya bertambah:
Rp92 juta.
Apakah omzetnya Rp92 juta?
Belum tentu.
Bisa saja terdapat:
- settlement yang belum masuk;
- biaya merchant;
- potongan platform;
- refund;
- transaksi tunai;
- atau komponen lain.
Sebaliknya, jika rekening bertambah:
Rp110 juta
sementara sistem kasir hanya menunjukkan:
Rp100 juta,
jangan langsung menyimpulkan rekening bank salah.
Cari tahu selisih Rp10 juta tersebut.
Bisa jadi:
- transfer antar rekening;
- pinjaman;
- setoran modal;
- settlement periode sebelumnya;
- atau memang ada penjualan yang belum tercatat.
Cara Membuat Rekonsiliasi Omzet Restoran
Untuk restoran, rekonsiliasi sebaiknya dilakukan berdasarkan saluran pembayaran.
Contohnya:
| Sumber Penerimaan | Nilai |
|---|---|
| Tunai | Rp500 jt |
| QRIS | Rp300 jt |
| Kartu | Rp200 jt |
| Delivery platform | Rp250 jt |
| Transfer langsung | Rp150 jt |
| Total | Rp1,4 M |
Kemudian cocokkan dengan:
- laporan POS;
- laporan bank;
- laporan QRIS;
- settlement kartu;
- laporan platform;
- dan pembukuan.
Jika terdapat perbedaan, jangan langsung melakukan koreksi angka.
Cari tahu penyebabnya.
Mengapa Transaksi Tunai Bisa Menjadi Masalah?
Restoran adalah bisnis yang secara tradisional memiliki transaksi tunai cukup besar.
Misalnya restoran mencatat:
Rp500 juta penjualan tunai.
Namun uang tunai tersebut kemudian:
- disetor ke bank;
- digunakan membayar supplier;
- digunakan membayar gaji;
- digunakan untuk operasional;
- atau disimpan sebagai kas.
Jika hanya melihat rekening bank, omzet restoran bisa terlihat lebih kecil karena sebagian penjualan tidak langsung masuk rekening.
Sebaliknya, jika seluruh setoran tunai ke bank dianggap sebagai omzet baru, angka juga bisa menjadi terlalu besar.
Misalnya:
Penjualan tunai Rp50 juta
kemudian disetor ke rekening:
Rp50 juta.
Jika pencatatan tidak tepat, bisa terjadi kesan seolah-olah terdapat:
Rp50 juta penjualan + Rp50 juta setoran.
Padahal itu adalah uang yang sama.
Inilah mengapa rekonsiliasi kas dan rekening sangat penting.
Bagaimana Menjelaskan Omzet dari QRIS?
QRIS juga perlu direkonsiliasi.
Misalnya pelanggan membayar:
Rp100 juta
melalui QRIS.
Tetapi rekening restoran menerima:
Rp99 juta.
Jangan langsung mencatat Rp99 juta sebagai omzet hanya karena itu yang masuk rekening.
Periksa:
- laporan transaksi QRIS;
- settlement;
- biaya merchant jika ada;
- tanggal transaksi;
- tanggal settlement;
- dan pencatatan internal.
Tujuannya adalah mengetahui hubungan antara:
nilai transaksi pelanggan
dan
nilai settlement yang masuk rekening.
Dokumen dari penyelenggara pembayaran dapat menjadi bukti pendukung yang penting ketika terdapat perbedaan.
Bagaimana Menjelaskan Omzet dari GoFood, GrabFood, dan Platform Lain?
Restoran yang menggunakan platform pesan-antar memiliki persoalan tambahan.
Misalnya pelanggan memesan makanan:
Rp500.000.
Namun setelah memperhitungkan komponen tertentu, restoran menerima:
Rp400.000.
Jika pemilik hanya melihat rekening, angka yang terlihat adalah Rp400.000.
Tetapi jika data pihak ketiga menunjukkan transaksi pelanggan sebesar Rp500.000, dapat muncul perbedaan.
Karena itu, restoran sebaiknya menyimpan:
- laporan transaksi platform;
- settlement;
- invoice;
- biaya layanan;
- refund;
- pembatalan;
- dan bukti pembayaran.
Kemudian tentukan bagaimana masing-masing komponen dicatat berdasarkan ketentuan akuntansi dan perpajakan yang berlaku.
Jangan membuat kesimpulan hanya berdasarkan angka yang masuk rekening.
Artikel terkait:
SP2DK Penjualan Online: Ketika Omzet Marketplace Berbeda dengan Laporan Pajak
Jangan Campurkan Omzet dengan Biaya Platform
Ini kesalahan yang cukup umum.
Misalnya:
Penjualan menurut pelanggan: Rp100 juta
Biaya platform: Rp20 juta
Dana diterima restoran: Rp80 juta
Pemilik kemudian mengatakan:
“Omzet saya Rp80 juta.”
Padahal perlakuan akuntansi dan pajaknya perlu dilihat berdasarkan substansi transaksi dan ketentuan yang berlaku.
Biaya platform tidak boleh otomatis dianggap sebagai pengurang omzet hanya karena uang bersih yang diterima adalah Rp80 juta.
Karena itu, simpan laporan settlement dan rincian biaya.
Bagaimana dengan Pembayaran Melalui Kartu?
Transaksi kartu juga perlu direkonsiliasi.
Misalnya restoran mencatat:
Rp10 juta transaksi kartu.
Tetapi dana settlement yang masuk:
Rp9,8 juta.
Selisih Rp200 ribu perlu diketahui penyebabnya.
Jangan langsung menganggap:
Rp9,8 juta = omzet.
Cari dokumen settlement dan rincian transaksi.
Dengan begitu, apabila ada pertanyaan dalam SP2DK, restoran dapat menunjukkan:
“Nilai penjualan bruto adalah X, settlement bersih adalah Y, dan selisihnya berasal dari Z.”
Bagaimana Jika Ada Refund atau Pembatalan Pesanan?
Restoran dapat mengalami:
- pesanan dibatalkan;
- makanan dikembalikan;
- refund pelanggan;
- koreksi transaksi;
- atau pembatalan melalui platform.
Jika sistem hanya melihat transaksi awal, angka dapat terlihat lebih besar.
Karena itu, dokumentasikan:
Penjualan awal → pembatalan/refund → nilai akhir.
Jangan menghapus transaksi begitu saja tanpa jejak.
Jika ada koreksi, harus dapat ditelusuri.
Bagaimana Jika Ada Uang Masuk dari Pemilik?
Misalnya pemilik restoran menyetorkan:
Rp100 juta
ke rekening usaha.
Jika transaksi tersebut masuk rekening, jangan mencatatnya sebagai penjualan.
Buat dokumentasi:
Setoran modal/pembiayaan pemilik → rekening usaha.
Hal ini sangat membantu ketika terdapat SP2DK yang menggunakan data rekening.
Jika tidak ada pemisahan, transaksi tersebut dapat terlihat seperti penerimaan usaha.
Bagaimana Jika Ada Pinjaman Bank?
Misalnya restoran mendapatkan pinjaman:
Rp500 juta.
Dana masuk ke rekening perusahaan.
Jika hanya melihat rekening, terdapat:
penerimaan Rp500 juta.
Namun karakter transaksinya berbeda dengan penjualan.
Siapkan:
- perjanjian kredit;
- bukti pencairan;
- rekening koran;
- jadwal pembayaran;
- dan dokumen terkait.
Jangan hanya menulis:
“Rp500 juta bukan omzet karena pinjaman.”
Tunjukkan dokumennya.
Bagaimana Jika Restoran Memiliki Beberapa Rekening?
Ini juga sering menyebabkan perbedaan.
Misalnya:
Rekening A untuk operasional.
Rekening B untuk QRIS.
Rekening C untuk pembayaran platform.
Dana dari rekening B kemudian dipindahkan ke rekening A.
Jika semua rekening dijumlahkan tanpa mengeliminasi transfer internal, omzet dapat terlihat dua kali.
Contoh:
Rekening B menerima:
Rp300 juta
kemudian mentransfer:
Rp300 juta
ke rekening A.
Jika kedua transaksi dianggap penerimaan usaha, akan terjadi penghitungan ganda.
Karena itu:
Transfer antar rekening milik sendiri harus ditandai secara khusus dalam rekonsiliasi.
Perbedaan Omzet dengan Laba
Pengusaha restoran juga sering keliru dalam membedakan omzet dan laba.
Misalnya restoran memperoleh:
Omzet Rp3 miliar.
Kemudian biaya:
- bahan baku Rp1,2 miliar;
- gaji Rp600 juta;
- sewa Rp300 juta;
- listrik Rp150 juta;
- biaya platform Rp200 juta;
- biaya lainnya Rp300 juta.
Laba yang tersisa mungkin jauh lebih kecil.
Tetapi:
Omzet bukan laba.
Ketika SP2DK mempertanyakan omzet, jangan menjawab menggunakan angka laba.
Jika yang ditanyakan adalah penerimaan bruto, jelaskan berdasarkan basis yang diminta.
Restoran dan Pajak Daerah: Jangan Tertukar dengan PPN
Ini bagian yang sangat penting untuk pemilik restoran.
Istilah “pajak restoran” dalam rezim lama telah digantikan dalam UU HKPD dengan Pajak Barang dan Jasa Tertentu (PBJT), yang antara lain mencakup makanan dan minuman dan merupakan pajak daerah. DJP menjelaskan bahwa PBJT dipungut oleh pemerintah kabupaten/kota, dengan ketentuan tarif dan implementasi lebih lanjut diatur pemerintah daerah masing-masing.
DJP juga menjelaskan bahwa makanan dan minuman yang disajikan di restoran pada prinsipnya bukan objek PPN, melainkan dapat menjadi objek pajak daerah/PBJT sesuai ketentuan.
Artinya, pengusaha restoran perlu membedakan:
Pajak penghasilan pengusaha
dengan
PBJT makanan dan minuman yang merupakan pajak daerah.
Jangan sampai dalam menjawab SP2DK, kedua jenis pajak tersebut tercampur.
Lebih penting lagi, tarif dan mekanisme PBJT perlu dilihat berdasarkan peraturan daerah tempat restoran beroperasi, bukan menggunakan satu angka yang dianggap berlaku nasional.
Artikel terkait:
Menerima SP2DK karena PPN? Ini Penyebab dan Cara Menyiapkan Jawabannya
Apakah PBJT Termasuk Omzet Restoran?
Pertanyaan ini perlu dijawab secara hati-hati.
Restoran perlu membedakan antara:
harga jual makanan/minuman
dan
pajak daerah yang dipungut dari konsumen.
Dalam rekonsiliasi, pastikan angka yang dibandingkan menggunakan basis yang sama.
Jangan membandingkan:
total pembayaran pelanggan
dengan
omzet dalam pembukuan
tanpa mengetahui apakah komponen pajak daerah sudah dipisahkan sesuai metode pencatatan perusahaan.
DJP menjelaskan bahwa PBJT makanan dan minuman merupakan pajak daerah yang dikenakan atas konsumsi barang/jasa tertentu, sedangkan PPh dikenakan terhadap penghasilan pengusaha.
Karena itu, jika SP2DK berkaitan dengan omzet restoran, seluruh komponen transaksi perlu dipetakan dengan jelas.
Bagaimana Jika Omzet dalam SPT Berbeda dengan Laporan Restoran?
Misalnya:
Laporan POS: Rp3 miliar
SPT: Rp2,7 miliar
Data tertentu DJP: Rp3,2 miliar
Jangan langsung memilih angka mana yang dianggap benar.
Buat rekonsiliasi tiga arah:
POS
Berapa penjualan menurut sistem kasir?
Bank/Payment
Berapa transaksi yang diselesaikan melalui bank, QRIS, kartu, dan platform?
SPT
Berapa penghasilan yang dilaporkan?
Kemudian cari perbedaan.
Contoh Rekonsiliasi Omzet Restoran
Misalnya:
POS: Rp3 miliar.
Kemudian ditemukan:
Rp300 juta transaksi tunai.
Rp1,2 miliar QRIS.
Rp700 juta kartu.
Rp600 juta platform.
Rp200 juta transfer langsung.
Total:
Rp3 miliar.
Namun rekening menunjukkan Rp2,4 miliar karena sebagian transaksi tunai digunakan langsung untuk operasional dan sebagian settlement belum masuk pada akhir periode.
Jika perusahaan dapat menunjukkan rekonsiliasi tersebut, perbedaan antara POS dan bank menjadi lebih mudah dipahami.
Bagaimana Jika Data DJP Lebih Besar dari Omzet Restoran?
Misalnya:
Data DJP: Rp4 miliar
Omzet restoran: Rp3,2 miliar
Selisih:
Rp800 juta.
Jangan langsung mengatakan:
“Data DJP salah.”
Buat daftar selisih.
Misalnya:
- Rp200 juta transfer antar rekening;
- Rp150 juta pinjaman;
- Rp100 juta setoran modal;
- Rp100 juta settlement periode sebelumnya;
- Rp50 juta refund;
- Rp200 juta penjualan yang ternyata belum masuk laporan.
Perhatikan bagian terakhir.
Jika memang terdapat:
Rp200 juta penjualan yang belum tercatat, jangan dipaksa menjadi transaksi non-penjualan.
Itulah tujuan rekonsiliasi:
mencari fakta, bukan mencari alasan.
Bagaimana Jika Ternyata Omzet Memang Belum Dilaporkan?
Ini adalah kondisi yang harus dihadapi secara jujur.
Misalnya setelah pemeriksaan internal ditemukan:
Omzet sebenarnya: Rp3,5 miliar
sementara:
SPT: Rp3 miliar.
Ada selisih:
Rp500 juta.
Jangan membuat dokumen untuk mengubah transaksi tersebut menjadi pinjaman atau setoran modal jika memang bukan.
Sebaliknya:
- identifikasi transaksi;
- tentukan periode;
- cek dampak pajak;
- evaluasi pembetulan SPT;
- hitung kewajiban yang muncul;
- dan siapkan penjelasan yang sesuai fakta.
Dalam konteks pengawasan, DJP juga menjelaskan bahwa apabila data memang benar dan kewajiban belum dipenuhi, wajib pajak dapat melakukan pembetulan SPT dan pembayaran sesuai ketentuan.
Dokumen yang Perlu Disiapkan Pengusaha Restoran
Jika SP2DK berkaitan dengan omzet, siapkan dokumen berdasarkan sumber data.
Dokumen Penjualan
- laporan POS;
- laporan kasir;
- invoice;
- struk;
- rekap penjualan harian;
- laporan penjualan bulanan.
Dokumen Pembayaran
- rekening koran;
- laporan QRIS;
- settlement kartu;
- laporan payment gateway;
- laporan platform delivery;
- bukti transfer.
Dokumen Non-Penjualan
- perjanjian pinjaman;
- bukti setoran modal;
- bukti transfer antar rekening;
- dokumen refund;
- dokumen transaksi lainnya.
Dokumen Pajak
- SPT;
- bukti pembayaran;
- dokumen perpajakan terkait;
- dokumen PBJT sesuai administrasi daerah;
- dokumen lainnya yang relevan.
Semakin banyak kanal pembayaran, semakin penting dokumentasinya.
Cara Menyusun Rekonsiliasi Restoran
Gunakan format sederhana:
| Tanggal | Sumber | Nilai | Masuk Rekening | Kategori | Bukti |
|---|---|---|---|---|---|
| 01/01 | POS | Rp10 jt | Rp0 | Tunai | Laporan POS |
| 01/01 | QRIS | Rp5 jt | Rp4,9 jt | Penjualan | Settlement |
| 02/01 | Platform | Rp8 jt | Rp6,8 jt | Penjualan | Statement |
| 03/01 | Bank | Rp100 jt | Rp100 jt | Pinjaman | Akad |
| 04/01 | Bank | Rp50 jt | Rp50 jt | Modal | Bukti transfer |
Dengan tabel tersebut, Anda dapat melihat hubungan setiap transaksi.
Jangan Hanya Mengirim Rekening Koran
Ini salah satu kesalahan paling umum.
Rekening koran hanya menunjukkan:
uang masuk dan keluar.
Rekening koran tidak selalu menjelaskan:
- apakah pembayaran tersebut penjualan;
- apakah transfer antar rekening;
- apakah pinjaman;
- apakah modal;
- apakah refund;
- atau transaksi lainnya.
Karena itu, rekening koran harus dipasangkan dengan dokumen pendukung.
Lebih baik:
Transaksi → Penjelasan → Bukti
daripada:
Transaksi → tanpa penjelasan.
Bagaimana Jika Restoran Tidak Memiliki Pembukuan yang Rapi?
Jangan langsung menyerah.
Lakukan rekonstruksi.
Mulailah dari:
Laporan POS
↓
Rekening Bank
↓
QRIS
↓
Kartu
↓
Platform Delivery
↓
Kas Tunai
↓
Dokumen Supplier
↓
SPT
Kemudian susun kembali data penjualan.
Namun, setelah masalah SP2DK selesai, jangan kembali ke pola lama.
Restoran sebaiknya memiliki minimal:
- pencatatan penjualan harian;
- rekonsiliasi kas;
- rekonsiliasi bank;
- rekonsiliasi platform;
- pencatatan biaya;
- dan dokumentasi transaksi non-penjualan.
Mengapa Laporan POS Sangat Penting?
Bagi restoran, POS dapat menjadi salah satu sumber data utama untuk mengetahui penjualan.
Tetapi POS juga bukan berarti otomatis sempurna.
Periksa:
- void;
- refund;
- diskon;
- complimentary;
- pembatalan;
- transaksi tunai;
- transaksi kartu;
- transaksi QRIS;
- dan transaksi platform.
Jika terdapat perbedaan antara POS dan rekening, jangan langsung menganggap salah satu pasti salah.
Cari hubungan antara keduanya.
Bagaimana Jika Ada Diskon dan Voucher Platform?
Ini juga dapat membuat angka terlihat berbeda.
Misalnya harga makanan:
Rp100.000
Pelanggan mendapat voucher:
Rp20.000
Kemudian platform atau pihak lain menanggung sebagian diskon.
Dalam laporan dapat muncul beberapa angka:
- harga menu;
- diskon;
- pembayaran pelanggan;
- subsidi/voucher;
- fee platform;
- settlement.
Karena itu, jangan hanya melihat jumlah bersih yang masuk rekening.
Gunakan laporan transaksi platform untuk memahami struktur transaksi.
Bagaimana Jika Ada Catering atau Pesanan dalam Jumlah Besar?
Restoran tidak selalu memperoleh omzet hanya dari transaksi meja.
Bisa ada:
- catering;
- event;
- corporate order;
- pesanan kantor;
- pre-order;
- delivery langsung;
- atau kerja sama dengan perusahaan.
Transaksi seperti ini sering menggunakan invoice dan transfer bank.
Jika tidak dimasukkan ke dalam rekonsiliasi penjualan restoran, data dapat berbeda.
Karena itu, buat kategori:
Dine-in
Take-away
Delivery
Catering
Corporate
Lainnya
Kemudian jumlahkan secara periodik.
Bagaimana Jika Restoran Memiliki Cabang?
Ini lebih kompleks lagi.
Misalnya:
Cabang A: Rp1 miliar
Cabang B: Rp800 juta
Cabang C: Rp1,2 miliar
Total:
Rp3 miliar.
Namun rekening pusat hanya menunjukkan:
Rp2,5 miliar.
Jangan langsung menganggap ada omzet yang hilang.
Periksa:
- rekening masing-masing cabang;
- settlement;
- kas;
- transfer antar cabang;
- setoran pusat;
- dan pencatatan konsolidasi.
Jika perusahaan memiliki beberapa entitas, pastikan juga tidak terjadi pencampuran transaksi antar entitas.
Batas Waktu Menjawab SP2DK
DJP saat ini mencantumkan batas tanggapan SP2DK paling lama 14 hari. Informasi DJP terbaru juga menjelaskan adanya mekanisme permohonan perpanjangan secara tertulis paling lama 7 hari, dengan syarat permohonan disampaikan sebelum batas waktu tanggapan berakhir.
Bagi restoran, waktu tersebut sebaiknya tidak digunakan untuk menunda.
Bayangkan dokumen yang harus dikumpulkan:
- laporan kasir;
- rekening;
- QRIS;
- platform;
- kartu;
- supplier;
- pembukuan;
- dan dokumen pajak.
Semakin besar restoran, semakin cepat pekerjaan rekonsiliasi harus dimulai.
Apakah SP2DK Berarti Restoran Pasti Diperiksa?
Tidak otomatis.
SP2DK merupakan bagian dari kegiatan pengawasan dan permintaan penjelasan.
Namun, jika wajib pajak tidak memberikan klarifikasi atau tidak dapat menjelaskan data yang dipertanyakan, terdapat kemungkinan tindak lanjut sesuai ketentuan. DJP juga menjelaskan bahwa tidak semua penerima SP2DK otomatis memiliki pajak yang harus dibayar; jika penjelasan dan bukti menunjukkan kewajiban telah dipenuhi dengan benar, tidak serta-merta timbul pajak yang harus dibayar.
Karena itu, sikap terbaik adalah:
serius, tetapi tidak panik.
Cara Menyusun Surat Jawaban SP2DK Restoran
Surat tanggapan sebaiknya tidak hanya berisi:
“Omzet restoran kami sudah benar.”
Buat struktur yang mudah dibaca.
1. Identitas Wajib Pajak
Nama usaha/badan dan identitas terkait.
2. Referensi SP2DK
Nomor dan tanggal SP2DK.
3. Data yang Dipertanyakan
Jelaskan angka yang menjadi perhatian.
4. Rekonsiliasi
Tunjukkan bagaimana angka tersebut terbentuk.
5. Penjelasan
Jelaskan perbedaan antara:
- kasir;
- bank;
- QRIS;
- platform;
- dan SPT.
6. Dokumen Pendukung
Buat daftar lampiran.
7. Kesimpulan
Sampaikan hasil rekonsiliasi.
Contoh Narasi Jawaban SP2DK Restoran
Misalnya SP2DK mempertanyakan data penerimaan:
Rp4 miliar
sedangkan omzet yang dilaporkan:
Rp3,4 miliar.
Contoh narasinya:
“Sehubungan dengan SP2DK yang meminta penjelasan atas data penerimaan sebesar Rp4.000.000.000, kami telah melakukan rekonsiliasi terhadap laporan penjualan, rekening bank, laporan transaksi QRIS, settlement pembayaran, serta dokumen transaksi lainnya. Berdasarkan hasil penelusuran, penerimaan tersebut terdiri atas transaksi penjualan melalui beberapa saluran pembayaran dan sejumlah transaksi yang bukan merupakan penjualan, antara lain transfer antar rekening dan transaksi pendanaan. Rincian rekonsiliasi berdasarkan sumber penerimaan dan dokumen pendukung kami lampirkan untuk memberikan penjelasan atas perbedaan data tersebut.”
Kemudian jangan berhenti pada paragraf.
Lampirkan tabel.
Contoh Tabel Pendukung Jawaban
| Sumber Data | Nilai | Penjelasan | Bukti |
|---|---|---|---|
| Penjualan POS | Rp3,4 M | Penjualan restoran | Laporan POS |
| QRIS | Rp300 jt | Settlement transaksi | Laporan QRIS |
| Transfer internal | Rp150 jt | Antar rekening sendiri | Rekening koran |
| Pinjaman | Rp100 jt | Dana pembiayaan | Akad |
| Refund/koreksi | Rp50 jt | Transaksi dikoreksi | Bukti refund |
| Total | Rp4 M |
Tabel tersebut adalah contoh.
Dalam kasus nyata, seluruh angka harus diganti berdasarkan data sebenarnya.
Kesalahan yang Sering Dilakukan Pengusaha Restoran
1. Menganggap seluruh mutasi rekening sebagai omzet
Tidak selalu benar.
2. Menganggap semua uang masuk bukan omzet
Sama-sama keliru.
3. Hanya menggunakan laporan kasir
Padahal ada rekening, QRIS, platform, dan pembayaran lainnya.
4. Hanya menggunakan rekening bank
Padahal sebagian penjualan mungkin berupa transaksi tunai.
5. Tidak mencatat transfer antar rekening
Akibatnya terjadi penghitungan ganda.
6. Mencampur transaksi pemilik dengan transaksi restoran
Membuat rekonsiliasi semakin sulit.
7. Menganggap biaya platform otomatis mengurangi omzet
Perlakuannya perlu dilihat berdasarkan substansi transaksi dan ketentuan yang berlaku.
8. Tidak menyimpan settlement
Padahal settlement sangat berguna untuk menjelaskan perbedaan antara transaksi bruto dan dana bersih.
9. Tidak menyimpan data void dan refund
Akibatnya laporan kasir sulit direkonsiliasi.
10. Mengabaikan SP2DK
Ini justru dapat membuat proses klarifikasi menjadi lebih sulit.
Checklist Pengusaha Restoran yang Mendapat SP2DK
Sebelum mengirim jawaban, periksa:
- SP2DK sudah dibaca secara menyeluruh.
- Tahun/periode pajak sudah diketahui.
- Angka yang dipertanyakan sudah diidentifikasi.
- Laporan POS sudah dikumpulkan.
- Rekening koran sudah tersedia.
- Laporan QRIS sudah tersedia.
- Settlement kartu sudah tersedia.
- Laporan platform delivery sudah tersedia.
- Transaksi tunai sudah direkonsiliasi.
- Transfer antar rekening sudah dipisahkan.
- Pinjaman sudah dibuktikan.
- Setoran modal sudah ditelusuri.
- Refund dan pembatalan sudah diperiksa.
- Omzet sudah dibandingkan dengan SPT.
- Dokumen PBJT daerah sudah tersedia jika relevan.
- Dokumen perpajakan pusat sudah diperiksa.
- Lampiran sudah diberi indeks.
- Batas waktu sudah diperhatikan.
Setelah SP2DK, Benahi Sistem Keuangan Restoran
Ada satu pelajaran penting dari SP2DK:
restoran harus mengetahui dari mana angka omzetnya berasal.
Jangan menunggu akhir tahun.
Setiap hari lakukan rekonsiliasi sederhana:
POS
↕
Kas
↕
QRIS
↕
Kartu
↕
Platform
↕
Bank
Kemudian lakukan rekonsiliasi bulanan.
Jika ada selisih:
cari penyebabnya saat masih kecil.
Jangan menunggu sampai selisih mencapai ratusan juta rupiah.
Download Template Jawaban SP2DK Gratis
Jika restoran Anda sedang menerima SP2DK karena perbedaan omzet atau transaksi usaha, jangan menyusun jawaban dari halaman kosong.
Gunakan Template Jawaban SP2DK Gratis untuk membantu menyusun:
- surat tanggapan;
- tabel rekonsiliasi omzet;
- daftar sumber pembayaran;
- rekonsiliasi POS dan rekening;
- penjelasan QRIS;
- penjelasan transaksi platform;
- penjelasan transfer non-penjualan;
- daftar dokumen pendukung;
- dan indeks lampiran.
👉 Download Template Jawaban SP2DK Gratis
Gunakan struktur:
Data DJP → POS → Payment Channel → Bank → Rekonsiliasi → Penjelasan → Bukti
Template membantu membuat jawaban lebih rapi.
Tetapi angka dan keterangan harus tetap berdasarkan transaksi yang benar-benar terjadi.
FAQ SP2DK untuk Pengusaha Restoran
Restoran dapat menerima SP2DK ketika terdapat data atau keterangan yang perlu dijelaskan dalam kegiatan pengawasan, misalnya perbedaan omzet, data transaksi, atau informasi dari pihak ketiga.
Tidak otomatis. Rekening dapat berisi penjualan sekaligus transaksi lain seperti transfer antar rekening, pinjaman, setoran modal, refund, atau transaksi lainnya.
Tidak selalu sama secara nominal pada setiap waktu. Perbedaan dapat terjadi karena transaksi tunai, settlement QRIS, kartu, platform, biaya tertentu, refund, atau perbedaan periode.
Gunakan laporan transaksi dan settlement QRIS. Cocokkan tanggal transaksi, nilai transaksi, settlement, serta rekening penerima.
Periksa laporan platform, nilai transaksi pelanggan, potongan atau biaya platform, refund, dan settlement. Jangan hanya menggunakan angka bersih yang masuk rekening.
Penjualan makanan dan minuman restoran pada prinsipnya bukan objek PPN, tetapi dapat menjadi objek PBJT sebagai pajak daerah sesuai ketentuan. DJP menjelaskan perbedaan antara PPN sebagai pajak pusat dan PBJT makanan/minuman sebagai pajak daerah.
PPh berkaitan dengan penghasilan wajib pajak dan merupakan pajak pusat. Sementara PBJT makanan dan minuman merupakan pajak daerah yang pemungutannya berada pada pemerintah daerah. DJP menjelaskan bahwa pajak pusat dikenakan terhadap penghasilan pengusaha restoran, sedangkan PBJT berkaitan dengan konsumsi makanan dan minuman oleh konsumen.
Pisahkan dari penjualan dan siapkan bukti setoran atau transfer serta dokumentasi yang menjelaskan sifat transaksi tersebut.
Jelaskan sebagai transaksi pembiayaan jika memang demikian faktanya dan siapkan akad kredit, bukti pencairan, serta dokumen terkait.
Lakukan rekonstruksi menggunakan laporan POS, rekening, QRIS, settlement platform, bukti pembayaran, laporan kas, dan dokumen transaksi lainnya. Setelah SP2DK selesai, segera benahi sistem pencatatan agar rekonsiliasi dapat dilakukan secara berkala.
Tidak otomatis. SP2DK merupakan bagian dari kegiatan pengawasan dan permintaan penjelasan. Namun, jika data tidak dapat dijelaskan atau tidak ada tanggapan, dapat terdapat tindak lanjut sesuai ketentuan.
DJP saat ini mencantumkan jangka waktu paling lama 14 hari. Informasi DJP terbaru juga menjelaskan adanya mekanisme permohonan perpanjangan tertulis paling lama 7 hari dengan syarat diajukan sebelum batas waktu tanggapan berakhir.
Kesimpulan
Ketika pengusaha restoran mendapat SP2DK karena omzet dan transaksi usaha berbeda, jangan langsung panik.
Tetapi jangan pula langsung menyimpulkan bahwa data kantor pajak pasti salah.
Restoran memiliki sistem transaksi yang memang lebih kompleks dibandingkan bisnis yang hanya menerima pembayaran melalui satu rekening.
Ada:
Kasir
↓
Tunai
↓
QRIS
↓
Kartu
↓
Delivery Platform
↓
Transfer
↓
Rekening
↓
Pembukuan
↓
SPT
Semua angka tersebut harus dapat dijelaskan hubungannya.
Jika terdapat perbedaan, cari penyebabnya.
Jika karena transaksi tunai, tunjukkan pencatatan kas.
Jika karena QRIS, gunakan laporan settlement.
Jika karena platform delivery, gunakan statement platform.
Jika karena transfer antar rekening, tunjukkan rekening asal.
Jika karena pinjaman, tunjukkan akad dan bukti pencairan.
Jika karena setoran modal, tunjukkan dokumentasinya.
Jika karena refund, tunjukkan bukti koreksi.
Dan jika setelah semua diperiksa ternyata memang terdapat omzet yang belum dilaporkan, jangan membuat alasan untuk menghilangkannya.
Akui berdasarkan fakta dan evaluasi kewajiban perpajakannya.
Satu hal lagi yang tidak kalah penting: jangan mencampurkan PPh restoran dengan PBJT makanan dan minuman.
Keduanya berada dalam rezim yang berbeda. PBJT merupakan pajak daerah, sementara PPh merupakan pajak pusat.
Pada akhirnya, cara terbaik menghadapi SP2DK bukan dengan membuat jawaban yang panjang.
Tetapi dengan membuat jawaban yang:
jelas angkanya, jelas sumbernya, jelas kronologinya, dan jelas buktinya.
Jika seorang pengusaha restoran dapat menunjukkan:
“Ini omzet menurut POS, ini pembayaran tunai, ini QRIS, ini settlement platform, ini rekening, ini transaksi non-penjualan, dan ini rekonsiliasinya.”
maka proses klarifikasi menjadi jauh lebih mudah dipahami.
Karena tujuan utama menjawab SP2DK bukan sekadar membuat angka terlihat sama.
Tujuannya adalah menjelaskan kondisi usaha yang sebenarnya kepada kantor pajak berdasarkan data dan dokumen yang dapat ditelusuri.
Dan setelah masalah SP2DK selesai, jangan kembali ke pola lama.
Mulailah melakukan rekonsiliasi omzet restoran secara rutin.
POS dengan kas.
POS dengan QRIS.
POS dengan platform.
Settlement dengan bank.
Pembukuan dengan SPT.
Dengan begitu, ketika pertanyaan yang sama datang di kemudian hari, Anda tidak perlu membongkar transaksi selama setahun dalam keadaan panik.
Anda sudah memiliki jawabannya.


