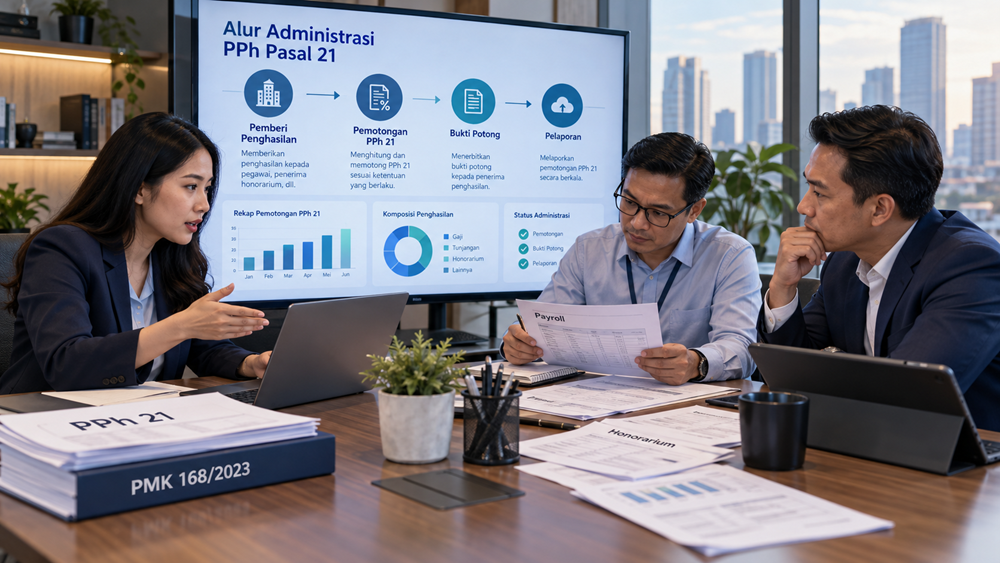

Ketika perusahaan membayar gaji karyawan, biasanya bagian payroll atau tax akan menghitung dan memotong PPh Pasal 21 sebelum gaji dibayarkan. Namun, kewajiban pemotongan PPh 21 sebenarnya tidak hanya berlaku bagi perusahaan yang memiliki karyawan.
Orang pribadi yang menjalankan usaha, instansi pemerintah, dana pensiun, hingga penyelenggara kegiatan tertentu juga dapat memiliki kewajiban memotong PPh 21.
Sebagai contoh, sebuah perusahaan mengundang narasumber untuk memberikan pelatihan kepada karyawannya. Meskipun narasumber tersebut bukan pegawai perusahaan, honorarium yang dibayarkan tetap dapat menimbulkan kewajiban pemotongan PPh 21.
Lalu bagaimana jika seorang pengusaha menggunakan jasa freelancer? Apakah UMKM juga wajib memotong PPh 21? Bagaimana dengan seseorang yang mempekerjakan asisten rumah tangga?
Pertanyaan seperti ini penting dipahami, terutama oleh tax staff, accounting, pemilik usaha, dan Wajib Pajak yang sering melakukan pembayaran kepada orang pribadi.
Kesalahan menentukan siapa yang wajib memotong pajak dapat menyebabkan penghasilan tidak dipotong sebagaimana mestinya. Sebaliknya, kesalahan juga dapat terjadi ketika perusahaan memotong pajak atas pembayaran yang sebenarnya bukan objek PPh 21.
Artikel ini membahas siapa saja yang wajib memotong PPh Pasal 21, pihak yang dikecualikan, serta tanggung jawab yang harus dipenuhi oleh pemotong pajak.
Siapa yang Wajib Memotong PPh Pasal 21?
Pihak yang wajib memotong PPh Pasal 21 adalah orang pribadi, badan, instansi pemerintah, atau pihak tertentu lainnya yang ditetapkan sebagai pemotong pajak berdasarkan ketentuan perpajakan.
Kewajiban tersebut timbul ketika pihak yang bersangkutan membayarkan atau memiliki kewajiban membayar penghasilan yang termasuk objek pemotongan PPh 21 kepada Wajib Pajak orang pribadi dalam negeri.
Dasar hukumnya terdapat dalam Pasal 21 Undang-Undang Pajak Penghasilan dan Pasal 2 Peraturan Menteri Keuangan Nomor 168 Tahun 2023.
Berdasarkan ketentuan tersebut, terdapat lima kelompok utama pemotong pajak, yaitu:
- Pemberi kerja, baik orang pribadi maupun badan.
- Instansi pemerintah.
- Dana pensiun dan badan lain yang membayarkan penghasilan terkait program pensiun.
- Orang pribadi atau badan yang membayarkan imbalan jasa kepada orang pribadi.
- Penyelenggara kegiatan yang membayarkan honorarium, hadiah, atau penghargaan.
Meskipun terlihat sederhana, dalam praktiknya setiap kelompok memiliki karakteristik yang perlu dipahami agar tidak terjadi kesalahan menentukan kewajiban pemotongan.
1. Pemberi Kerja, Baik Perusahaan Maupun Orang Pribadi
Pemberi kerja merupakan kelompok pemotong PPh 21 yang paling banyak ditemui dalam kegiatan usaha.
Dalam ketentuan perpajakan, pemberi kerja dapat berupa orang pribadi maupun badan, termasuk kantor pusat, cabang, perwakilan, atau unit yang membayarkan penghasilan sehubungan dengan pekerjaan.
Penghasilan tersebut dapat berupa gaji, upah, honorarium, tunjangan, bonus, serta pembayaran lainnya dengan nama dan bentuk apa pun yang termasuk objek PPh 21.
Bahkan, pemberian imbalan dalam bentuk natura atau kenikmatan tertentu juga perlu diperhatikan apabila termasuk objek pajak.
Apakah Semua Perusahaan Wajib Memotong PPh 21?
Pada prinsipnya, perusahaan yang berkedudukan sebagai pemberi kerja dan membayarkan penghasilan yang menjadi objek PPh 21 memiliki kewajiban melakukan pemotongan sesuai ketentuan.
Sebagai contoh, PT Maju Bersama mempunyai 30 karyawan. Setiap bulan perusahaan membayarkan gaji, tunjangan jabatan, uang makan, dan insentif kepada karyawan.
Dalam keadaan tersebut, perusahaan merupakan pemotong PPh 21 atas penghasilan karyawan yang memenuhi ketentuan.
Bagian payroll dapat membantu penghitungan, sementara tax staff melakukan pemeriksaan dan mengurus administrasi perpajakannya. Namun, tanggung jawab sebagai pemotong pajak tetap berada pada perusahaan.
Hal ini penting dipahami karena dalam praktiknya masih ada anggapan bahwa PPh 21 merupakan urusan pribadi karyawan.
Padahal, ketika perusahaan merupakan pihak yang diwajibkan memotong pajak, kewajiban menghitung, memotong, menyetor, dan melaporkan pajak tersebut harus dipenuhi oleh perusahaan.
Apakah CV, Firma, dan Yayasan Wajib Memotong PPh 21?
Kewajiban pemotongan PPh 21 tidak hanya berlaku bagi badan usaha berbentuk perseroan terbatas atau PT.
CV, firma, koperasi, yayasan, perkumpulan, dan bentuk badan lainnya juga dapat menjadi pemotong PPh 21 apabila membayarkan penghasilan yang termasuk dalam ketentuan.
Misalnya, sebuah yayasan pendidikan mempekerjakan staf administrasi, tenaga kebersihan, dan pegawai lainnya.
Atas penghasilan pegawai tersebut, yayasan perlu melaksanakan kewajiban PPh 21 sesuai ketentuan.
Demikian pula sebuah CV yang bergerak dalam bidang perdagangan dan memiliki karyawan bagian penjualan, gudang, serta administrasi.
Bentuk badan usahanya tidak menghilangkan kewajiban pemotongan PPh 21.
2. Instansi Pemerintah
Instansi pemerintah juga termasuk pihak yang wajib melakukan pemotongan PPh 21 atas pembayaran penghasilan tertentu.
Kelompok ini mencakup instansi pemerintah pusat maupun daerah serta unit pemerintah lain yang termasuk dalam pengertian instansi pemerintah menurut ketentuan perpajakan.
Misalnya, suatu instansi pemerintah membayarkan honorarium kepada narasumber kegiatan, imbalan kepada tenaga tertentu, atau penghasilan kepada penerima yang termasuk objek pemotongan.
Dalam transaksi tersebut, instansi pemerintah perlu menentukan perlakuan pajak sesuai jenis penerima penghasilan dan karakteristik pembayarannya.
Namun, perlu dipahami bahwa tidak seluruh pembayaran yang dilakukan instansi pemerintah menggunakan mekanisme penghitungan yang sama.
Terdapat ketentuan khusus bagi penghasilan tertentu yang diterima pejabat negara, aparatur sipil negara, anggota TNI, anggota Polri, maupun penerima penghasilan lainnya.
Karena itu, petugas administrasi keuangan instansi pemerintah harus memperhatikan peraturan khusus yang berlaku terhadap pembayaran tersebut.
3. Dana Pensiun dan Badan yang Membayar Penghasilan Pensiun
Kelompok berikutnya adalah dana pensiun, badan penyelenggara jaminan sosial tenaga kerja, serta badan lain yang membayarkan penghasilan terkait program pensiun sesuai ketentuan.
Penghasilan yang dibayarkan dapat berupa uang pensiun, tunjangan hari tua, jaminan hari tua, atau pembayaran lain yang berkaitan dengan program pensiun.
Sebagai contoh, seseorang yang sudah berhenti bekerja menerima pembayaran uang pensiun secara berkala dari penyelenggara dana pensiun.
Dalam kondisi tersebut, kewajiban pemotongan pajak dapat berada pada pihak yang membayarkan uang pensiun, bukan lagi perusahaan tempat penerima pensiun dahulu bekerja.
Perlu diperhatikan bahwa tidak semua pembayaran terkait pensiun dikenakan pajak dengan mekanisme yang sama.
Uang pensiun berkala dapat memiliki perlakuan berbeda dari uang manfaat pensiun yang dibayarkan sekaligus.
Oleh karena itu, pihak pembayar perlu memahami jenis penghasilan sebelum melakukan pemotongan.
4. Orang Pribadi atau Badan yang Membayar Honorarium dan Imbalan Jasa
Kelompok ini sering menjadi sumber kesalahan dalam praktik perpajakan perusahaan.
Banyak yang menganggap bahwa PPh 21 hanya dipotong ketika perusahaan membayar gaji kepada karyawan.
Padahal, orang pribadi atau badan yang membayarkan honorarium atau imbalan atas jasa orang pribadi juga dapat memiliki kewajiban memotong PPh 21.
Sebagai contoh, PT Sejahtera menggunakan jasa seorang konsultan independen untuk memberikan pelatihan perpajakan kepada karyawannya.
Konsultan tersebut bekerja atas nama pribadi, bukan atas nama badan usaha.
Ketika perusahaan membayarkan honorarium, pembayaran tersebut perlu diperiksa sebagai objek PPh 21 atas jasa bukan pegawai.
Contoh lainnya adalah pembayaran imbalan kepada pengacara, akuntan, dokter, arsitek, notaris, pembawa acara, penerjemah, dan berbagai tenaga profesional lainnya.
Yang perlu diperhatikan bukan semata-mata nama profesinya, melainkan status penerima penghasilan dan hubungan hukum atas jasa yang diberikan.
Bagaimana Jika Jasa Diberikan oleh Perusahaan?
Misalnya, PT Maju Bersama membutuhkan jasa konsultan perpajakan.
Ada dua kemungkinan transaksi.
Pertama, jasa diberikan oleh seorang konsultan independen atas nama pribadi. Dalam keadaan ini, pembayaran dapat termasuk objek PPh 21.
Kedua, jasa diberikan oleh PT Konsultan Pajak ABC dan kontrak serta pembayaran dilakukan kepada badan usaha tersebut.
Dalam keadaan kedua, perusahaan perlu menilai kewajiban pemotongan berdasarkan ketentuan PPh yang berlaku atas pembayaran jasa kepada badan, yang dalam kondisi umum dapat masuk dalam cakupan PPh Pasal 23.
Dengan demikian, tidak setiap pembayaran jasa otomatis dipotong PPh 21.
Tax staff perlu memeriksa kontrak, identitas penerima, dokumen tagihan, dan substansi transaksi sebelum menentukan jenis pajaknya.
Apakah Pengusaha Orang Pribadi Wajib Memotong PPh 21?
Pengusaha orang pribadi juga dapat menjadi pemotong PPh 21.
Misalnya, seseorang memiliki usaha toko bangunan dan mempekerjakan beberapa karyawan.
Ketika membayarkan gaji atau upah kepada karyawan tersebut, pengusaha harus memperhatikan kewajiban pemotongan PPh 21 berdasarkan ketentuan yang berlaku.
Demikian pula apabila pengusaha membayar imbalan kepada tenaga ahli independen.
Perlu dibedakan antara pembayaran untuk keperluan usaha dan pembayaran untuk kebutuhan rumah tangga pribadi yang memperoleh pengecualian tertentu.
5. Penyelenggara Kegiatan
Penyelenggara kegiatan merupakan pihak lain yang dapat berkewajiban memotong PPh 21.
Dalam Pasal 2 PMK 168 Tahun 2023, penyelenggara kegiatan mencakup badan, instansi pemerintah, organisasi nasional maupun internasional, perkumpulan, orang pribadi, serta lembaga lain yang menyelenggarakan kegiatan.
Kewajiban pemotongan dapat timbul ketika penyelenggara membayarkan honorarium, hadiah, atau penghargaan kepada orang pribadi sehubungan dengan kegiatan yang diselenggarakan.
Sebagai contoh, sebuah lembaga pelatihan menyelenggarakan seminar dan memberikan honorarium kepada narasumber.
Penyelenggara perlu menentukan kategori penerima penghasilan dan melakukan pemotongan PPh 21 sesuai ketentuan.
Contoh lainnya adalah penyelenggaraan kompetisi yang memberikan hadiah kepada pemenang.
Namun, hadiah kegiatan dan hadiah undian tidak selalu mempunyai perlakuan pajak yang sama. Oleh karena itu, penyelenggara harus memahami jenis kegiatan sebelum menetapkan pemotongan.
Siapa yang Tidak Wajib Memotong PPh Pasal 21?
Meskipun ketentuan PPh 21 menjangkau banyak pihak, tidak semua pemberi kerja memiliki kewajiban pemotongan.
Pasal 2 ayat (3) PMK Nomor 168 Tahun 2023 secara khusus mengatur pihak-pihak yang tidak termasuk pemberi kerja yang wajib melakukan pemotongan sebagaimana dimaksud pada Pasal 2 ayat (2) huruf a.
Pengecualian tersebut perlu dipahami secara tepat karena tidak dapat diterapkan begitu saja pada semua pembayaran.
1. Kantor Perwakilan Negara Asing
Kantor perwakilan negara asing tidak termasuk pemberi kerja yang mempunyai kewajiban pemotongan PPh 21 berdasarkan ketentuan tersebut.
Namun, pengecualian kewajiban pemotongan oleh pemberi kerja tidak berarti setiap penghasilan yang diterima pegawainya otomatis bebas dari Pajak Penghasilan.
Perlakuan pajak terhadap penerima penghasilan tetap bergantung pada status subjek pajak dan ketentuan yang berlaku.
2. Organisasi Internasional Tertentu
Organisasi internasional dapat memperoleh pengecualian apabila memenuhi ketentuan yang ditetapkan dalam peraturan perpajakan.
Pengecualian tersebut antara lain berkaitan dengan organisasi internasional yang memenuhi persyaratan dalam UU Pajak Penghasilan atau yang memperoleh perlakuan khusus berdasarkan perjanjian internasional dan ketentuan pelaksanaannya.
Dengan demikian, tidak semua organisasi yang menggunakan istilah internasional otomatis dikecualikan dari kewajiban pemotongan.
Status dan dasar hukum pengecualiannya harus diperiksa terlebih dahulu.
3. Orang Pribadi dalam Keadaan Tertentu
Pengecualian berikutnya berkaitan dengan pemberi kerja orang pribadi.
Ketentuan tersebut mencakup orang pribadi yang tidak menjalankan kegiatan usaha atau pekerjaan bebas.
Selain itu, orang pribadi yang menjalankan kegiatan usaha atau pekerjaan bebas juga dapat termasuk pengecualian apabila mempekerjakan orang pribadi semata-mata untuk pekerjaan rumah tangga atau pekerjaan yang tidak berhubungan dengan usaha maupun pekerjaan bebasnya.
Contohnya, seorang pemilik toko mempekerjakan karyawan untuk melayani pembeli dan juga mempekerjakan asisten rumah tangga untuk mengurus rumah pribadinya.
Atas pembayaran upah kepada karyawan toko, pemilik usaha perlu memperhatikan kewajiban pemotongan PPh 21.
Sementara itu, pembayaran kepada asisten rumah tangga yang semata-mata bekerja untuk kepentingan rumah tangga pribadi termasuk dalam keadaan yang dikecualikan sebagai kewajiban pemotongan pemberi kerja.
Perbedaan ini penting karena kewajiban perpajakan tidak hanya bergantung pada apakah seseorang memiliki usaha, tetapi juga pada hubungan pekerjaan dengan kegiatan usaha tersebut.
Apakah UMKM Wajib Memotong PPh 21?
Pertanyaan ini cukup sering muncul di kalangan pemilik usaha kecil.
Sebagian pelaku UMKM menganggap bahwa karena usahanya masih kecil atau menggunakan skema PPh Final UMKM, maka tidak perlu memotong PPh 21 atas penghasilan karyawan.
Anggapan tersebut perlu diluruskan.
Kewajiban PPh 21 dan kewajiban Pajak Penghasilan atas keuntungan atau peredaran bruto usaha merupakan dua hal yang berbeda.
Sebagai contoh, sebuah toko memiliki omzet Rp40 juta per bulan dan mempekerjakan empat karyawan.
Meskipun pemilik usaha menggunakan skema perpajakan UMKM yang memenuhi ketentuan, kewajiban pemotongan PPh 21 atas penghasilan karyawan tetap perlu diperhatikan.
Namun, jumlah pajak yang harus dipotong tidak selalu lebih besar dari nol.
Jika penghasilan karyawan berada dalam lapisan tarif efektif 0% atau memenuhi kondisi lain yang menyebabkan tidak terdapat PPh 21 terutang, hasil pemotongannya dapat nihil.
Hal ini perlu dibedakan dari status pengusaha sebagai pemotong pajak dan kewajiban administrasi yang melekat padanya.
Dengan kata lain, kecilnya omzet usaha tidak otomatis menghapus kewajiban PPh 21.
Apakah Perusahaan yang Tidak Memiliki Karyawan Tetap Wajib Memotong PPh 21?
Perusahaan yang tidak memiliki karyawan tetap belum tentu terbebas dari kewajiban pemotongan PPh 21.
Misalnya, perusahaan hanya menggunakan tenaga freelance, pekerja harian, atau tenaga ahli independen.
Ketika perusahaan membayarkan imbalan atas pekerjaan atau jasa yang memenuhi ketentuan, perusahaan tetap dapat berkewajiban melakukan pemotongan pajak.
Contohnya, sebuah perusahaan penyelenggara acara tidak mempunyai karyawan tetap, tetapi menggunakan tenaga pembawa acara, fotografer, dan pekerja harian dalam setiap kegiatan.
Pembayaran kepada tenaga-tenaga tersebut perlu diklasifikasikan berdasarkan karakteristik pekerjaan dan penerima penghasilan.
Karena itu, kewajiban PPh 21 tidak dapat ditentukan hanya dari ada atau tidaknya pegawai tetap.
Apakah Pembayaran kepada Freelancer Selalu Dipotong PPh 21?
Tidak selalu.
Freelancer merupakan istilah yang umum digunakan dalam dunia kerja, tetapi tidak secara otomatis menentukan jenis pajaknya.
Misalnya, seorang desainer grafis bekerja secara independen dan menerima pembayaran langsung atas nama pribadi dari perusahaan.
Dalam kondisi tersebut, pembayarannya dapat termasuk objek PPh 21.
Namun, jika pekerjaan yang sama dilakukan oleh badan usaha dan pembayaran dilakukan kepada badan tersebut, perlakuan pajaknya perlu diperiksa berdasarkan ketentuan yang berlaku bagi pembayaran kepada badan.
Demikian pula jika penerima penghasilan merupakan Wajib Pajak luar negeri. Kewajiban pemotongannya dapat masuk ke dalam ketentuan PPh Pasal 26, dengan memperhatikan perjanjian penghindaran pajak berganda apabila memenuhi persyaratan.
Oleh karena itu, sebelum memotong pajak, perusahaan sebaiknya memastikan identitas penerima, status perpajakan, jenis jasa, dan hubungan transaksinya.
Kapan Kewajiban Pemotongan PPh 21 Timbul?
Pemotongan PPh 21 berkaitan dengan saat penghasilan dibayarkan atau saat penghasilan tersebut terutang sesuai ketentuan.
Berdasarkan Pasal 19 PMK 168 Tahun 2023, saat terutangnya pajak bagi penerima penghasilan ditentukan berdasarkan peristiwa pembayaran atau terutangnya penghasilan, mana yang terjadi lebih dahulu.
Ketentuan ini penting terutama ketika perusahaan mencatat biaya terlebih dahulu sebelum pembayaran dilakukan.
Misalnya, perusahaan telah memiliki kewajiban membayar honorarium kepada tenaga ahli berdasarkan kontrak, tetapi pembayaran baru dilakukan pada bulan berikutnya.
Bagian accounting dan tax perlu memeriksa saat terutangnya penghasilan serta waktu pemotongan sesuai peraturan, bukan hanya mengandalkan tanggal transfer.
Perusahaan juga perlu memastikan bahwa pencatatan biaya dan kewajiban pemotongan dilakukan secara konsisten.
Apa Saja Kewajiban Pemotong PPh 21?
Setelah suatu pihak ditetapkan sebagai pemotong pajak, terdapat beberapa kewajiban administrasi yang harus dilaksanakan.
Menghitung PPh 21 dengan Benar
Pemotong harus menentukan kategori penerima penghasilan dan menggunakan dasar pengenaan serta tarif sesuai ketentuan.
Misalnya, penghitungan PPh 21 pegawai tetap berbeda dari penghitungan terhadap bukan pegawai atau peserta kegiatan.
Untuk pegawai tetap, sistem Tarif Efektif Rata-Rata digunakan pada masa pajak selain masa pajak terakhir, sedangkan penghitungan pada masa pajak terakhir mengikuti ketentuan tahunan.
Karena itu, perusahaan tidak boleh menggunakan satu metode penghitungan untuk seluruh jenis pembayaran.
Melakukan Pemotongan atas Penghasilan
Setelah menghitung jumlah pajak yang terutang, pemotong melakukan pemotongan sesuai ketentuan.
Dalam metode penggajian tertentu, seperti gross up, perusahaan dapat memberikan tunjangan pajak kepada karyawan.
Namun, penggunaan metode tersebut tidak menghilangkan kewajiban pemotongan, penyetoran, dan pelaporan pajak.
Membuat dan Memberikan Bukti Potong
Pemotong wajib memenuhi ketentuan pembuatan bukti pemotongan.
Bukti potong menjadi dokumen penting bagi penerima penghasilan karena menunjukkan besarnya penghasilan dan pajak yang telah dipotong.
Bagi karyawan, bukti potong tahunan digunakan sebagai salah satu dasar dalam pengisian SPT Tahunan Pajak Penghasilan Orang Pribadi.
Menyetorkan Pajak yang Dipotong
PPh 21 yang telah dipotong harus disetorkan ke kas negara melalui mekanisme pembayaran perpajakan yang berlaku.
Secara umum, batas waktu penyetoran PPh 21 adalah tanggal 15 bulan berikutnya, dengan memperhatikan ketentuan mengenai hari libur dan pengecualian khusus.
Melaporkan SPT Masa PPh 21
Pemotong juga memiliki kewajiban pelaporan melalui SPT Masa PPh 21/26.
Secara umum, batas waktu pelaporannya adalah tanggal 20 bulan berikutnya.
Administrasi bukti potong, pembayaran, dan pelaporan dilakukan melalui sistem perpajakan yang berlaku, termasuk Coretax.
Penting diperhatikan bahwa kewajiban administrasi tidak semata-mata ditentukan oleh besarnya pajak yang terutang. Dalam kondisi tertentu, pemotong tetap perlu memenuhi kewajiban pembuatan bukti potong dan pelaporan meskipun jumlah pajaknya nihil.
Siapa yang Bertanggung Jawab Jika PPh 21 Tidak Dipotong?
Dalam perusahaan, penghitungan pajak sering dikerjakan oleh bagian payroll, accounting, atau tax.
Namun, dari sisi hukum perpajakan, pihak yang bertanggung jawab sebagai pemotong adalah pihak yang ditetapkan sebagai pemotong pajak berdasarkan peraturan.
Sebagai contoh, PT Maju Bersama membayar honorarium kepada seorang konsultan independen, tetapi bagian accounting tidak melakukan pemotongan PPh 21.
Kesalahan tersebut tidak otomatis menyebabkan kewajiban pemotongan beralih kepada staf accounting secara pribadi.
Pihak yang menjadi pemotong pajak tetap harus memenuhi kewajiban perpajakannya, dengan memperhatikan kemungkinan konsekuensi administrasi yang timbul.
Karena itu, perusahaan perlu membangun prosedur internal agar setiap pembayaran kepada orang pribadi diperiksa terlebih dahulu sebelum diproses.
Bagaimana Jika PPh 21 Tidak Dipotong atau Tidak Disetorkan?
Kegagalan melakukan pemotongan atau penyetoran PPh 21 dapat menimbulkan risiko perpajakan bagi pihak pemotong.
Dalam pemeriksaan, otoritas pajak dapat menilai apakah terdapat kewajiban pemotongan yang belum dipenuhi.
Apabila ditemukan kekurangan pajak, konsekuensinya dapat berupa kewajiban pembayaran dan sanksi administrasi sesuai ketentuan yang berlaku.
Risiko lainnya adalah ketidaksesuaian antara biaya yang dicatat perusahaan dan penghasilan yang dilaporkan dalam administrasi PPh 21.
Misalnya, laporan laba rugi menunjukkan adanya pembayaran honorarium tenaga ahli, tetapi tidak terdapat bukti pemotongan yang sesuai.
Kondisi tersebut dapat menimbulkan pertanyaan ketika dilakukan rekonsiliasi atau pemeriksaan.
Meski demikian, perbedaan data tidak selalu berarti terdapat pelanggaran. Perusahaan perlu memeriksa substansi transaksi dan dokumen pendukung sebelum menyimpulkan adanya kekurangan pemotongan.
Cara Menentukan Apakah Perusahaan Wajib Memotong PPh 21
Untuk membantu pekerjaan tax staff, penentuan kewajiban pemotongan dapat dimulai dari beberapa pertanyaan sederhana.
Pertama, siapa pihak yang membayar penghasilan? Apakah perusahaan, pengusaha orang pribadi, instansi pemerintah, atau penyelenggara kegiatan?
Kedua, siapa penerima penghasilannya? Apakah orang pribadi dalam negeri, orang pribadi luar negeri, atau badan usaha?
Ketiga, penghasilan apa yang dibayarkan? Apakah gaji, honorarium, imbalan jasa, hadiah kegiatan, atau pembayaran lain?
Keempat, apakah transaksi tersebut termasuk objek PPh 21 dan apakah terdapat ketentuan pengecualian?
Terakhir, jika transaksi termasuk objek pemotongan, perusahaan perlu menentukan kategori penerima, dasar pengenaan, tarif, dan kewajiban administrasinya.
Dengan pendekatan tersebut, tax staff dapat mengurangi risiko salah menentukan jenis pemotongan pajak.
Contoh Kasus Kewajiban Pemotongan PPh 21
Agar lebih jelas, berikut beberapa ilustrasi yang sering ditemukan dalam kegiatan usaha.
| Transaksi | Perlakuan Umum |
|---|---|
| PT membayar gaji karyawan | Perusahaan wajib melaksanakan kewajiban pemotongan PPh 21 sesuai ketentuan |
| CV membayar upah pekerja harian | Dapat timbul kewajiban pemotongan PPh 21 sesuai mekanisme pegawai tidak tetap |
| Yayasan membayar honorarium pengajar independen | Dapat menjadi objek PPh 21 |
| Perusahaan membayar jasa konsultan orang pribadi | Umumnya termasuk cakupan PPh 21 apabila memenuhi ketentuan |
| Perusahaan membayar jasa kepada PT konsultan | Perlu diperiksa berdasarkan ketentuan PPh atas pembayaran kepada badan, bukan otomatis PPh 21 |
| Penyelenggara seminar membayar honorarium narasumber | Dapat timbul kewajiban pemotongan PPh 21 |
| Pengusaha membayar gaji pegawai toko | Termasuk cakupan kewajiban pemberi kerja |
| Orang pribadi membayar upah asisten rumah tangga untuk rumah pribadinya | Dikecualikan dari kewajiban pemotongan sebagai pemberi kerja sesuai ketentuan |
| Penyelenggara kegiatan memberikan hadiah undian | Memerlukan pemeriksaan ketentuan PPh final khusus hadiah undian |
Contoh tersebut menunjukkan bahwa jenis pembayaran dan identitas pihak yang terlibat harus dipahami sebelum menentukan perlakuan perpajakannya.
Kesimpulan
Pihak yang wajib memotong PPh Pasal 21 tidak hanya perusahaan yang membayar gaji karyawan.
Berdasarkan Pasal 2 PMK Nomor 168 Tahun 2023, kewajiban pemotongan dapat berlaku bagi pemberi kerja, instansi pemerintah, dana pensiun dan badan terkait, pihak yang membayarkan imbalan jasa kepada orang pribadi, serta penyelenggara kegiatan.
Namun, terdapat pengecualian bagi pihak tertentu, seperti kantor perwakilan negara asing, organisasi internasional yang memenuhi persyaratan, dan pemberi kerja orang pribadi dalam kondisi yang diatur.
Bagi perusahaan, hal terpenting adalah memahami bahwa kewajiban pemotongan tidak hanya timbul ketika membayar gaji pegawai tetap.
Pembayaran honorarium, upah tenaga harian, imbalan kepada freelancer, dan berbagai pembayaran lainnya juga perlu dievaluasi dari sisi PPh 21.
Dengan memahami siapa yang wajib memotong PPh 21, perusahaan dapat menjalankan kewajiban perpajakannya secara lebih tertib serta mengurangi risiko kesalahan pemotongan dan pelaporan.
FAQ: Pertanyaan yang Sering Diajukan tentang Pemotong PPh 21
Pihak yang wajib memotong PPh 21 antara lain pemberi kerja, instansi pemerintah, dana pensiun atau badan terkait, orang pribadi atau badan yang membayar imbalan jasa, serta penyelenggara kegiatan sesuai Pasal 2 PMK 168 Tahun 2023.
Ya. Perusahaan yang termasuk pemotong pajak wajib melaksanakan pemotongan PPh 21 atas penghasilan karyawan sesuai ketentuan. Namun, jumlah pajak yang dihitung dapat nihil bergantung pada penghasilan dan mekanisme pemotongannya.
Ya, CV dan yayasan juga dapat menjadi pemotong PPh 21 apabila membayarkan penghasilan yang termasuk objek pemotongan pajak.
UMKM yang menjadi pemberi kerja atau membayarkan penghasilan lain yang termasuk objek PPh 21 tetap perlu memenuhi kewajiban pemotongan sesuai ketentuan, meskipun menggunakan skema perpajakan UMKM.
Ya. Orang pribadi yang menjalankan usaha atau membayar imbalan jasa tertentu dapat menjadi pemotong PPh 21. Namun, terdapat pengecualian bagi orang pribadi dalam kondisi yang diatur Pasal 2 ayat (3) PMK 168 Tahun 2023.
Orang pribadi yang mempekerjakan asisten rumah tangga semata-mata untuk keperluan rumah tangga pribadi termasuk dalam pengecualian kewajiban pemotongan sebagai pemberi kerja sesuai ketentuan.
Perusahaan tetap dapat memiliki kewajiban pemotongan apabila membayarkan upah, honorarium, atau imbalan jasa kepada orang pribadi yang termasuk objek PPh 21.
Pihak penyelenggara atau pembayar honorarium yang memenuhi ketentuan sebagai pemotong pajak berkewajiban melakukan pemotongan PPh 21 sesuai kategori penerima penghasilan.
Pembayaran kepada freelancer orang pribadi dalam negeri dapat dikenakan pemotongan PPh 21 jika transaksi dan pihak pembayarnya memenuhi ketentuan. Jika penerimanya badan usaha, perlakuan pajak harus diperiksa secara terpisah.
Perusahaan dapat menghadapi kewajiban pembayaran kekurangan pajak dan sanksi administrasi apabila ditemukan kewajiban pemotongan yang tidak dipenuhi sesuai peraturan.
Kewajiban pelaporan tidak selalu hilang hanya karena nilai PPh 21 nihil. Pemotong perlu mengikuti ketentuan penyampaian SPT Masa dan pengecualian yang berlaku untuk masa pajak maupun jenis penerima penghasilan.
Dasar hukum utamanya adalah Pasal 21 Undang-Undang Pajak Penghasilan dan Pasal 2 PMK Nomor 168 Tahun 2023.