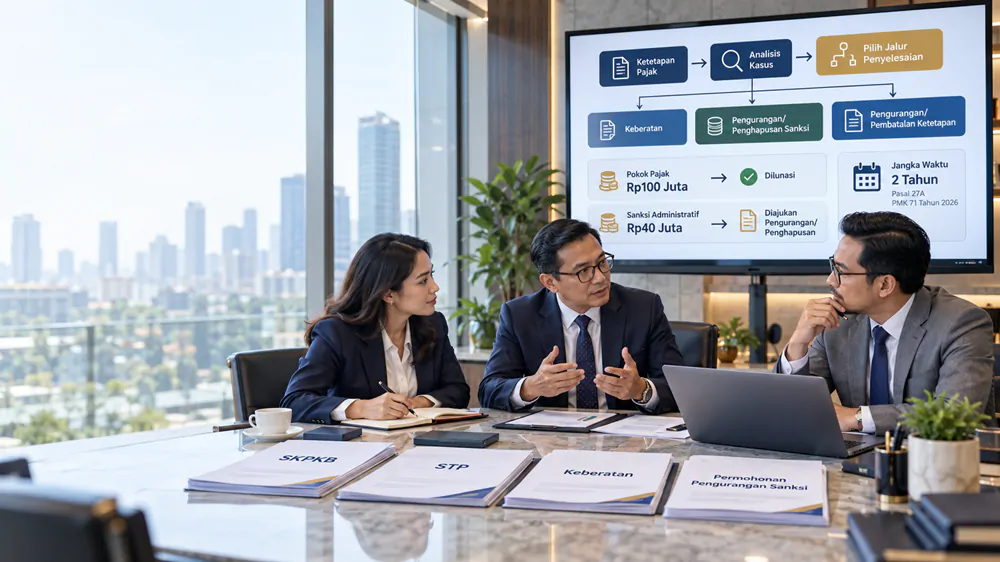

Pemerintah menerbitkan Peraturan Menteri Keuangan Nomor 71 Tahun 2026 yang mengubah sebagian ketentuan dalam PMK Nomor 118 Tahun 2024 tentang tata cara pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
Bagi Wajib Pajak, perubahan ini penting karena berkaitan langsung dengan cara menyelesaikan persoalan setelah terbit Surat Ketetapan Pajak, Surat Tagihan Pajak, maupun ketetapan Pajak Bumi dan Bangunan.
Tidak sedikit Wajib Pajak yang memahami bahwa setelah menerima SKPKB atau STP, pilihan yang tersedia hanya membayar atau mengajukan keberatan. Padahal mekanisme penyelesaian sengketa administrasi pajak lebih luas dari itu. Dalam kondisi tertentu, Wajib Pajak dapat meminta pengurangan atau penghapusan sanksi administratif, mengajukan pengurangan atau pembatalan ketetapan yang tidak benar, atau menggunakan mekanisme lain sesuai karakter kasusnya.
PMK 71 Tahun 2026 menyempurnakan beberapa prosedur tersebut. Perubahan paling menarik antara lain menyangkut proses penelitian keberatan, jenis sanksi yang dapat dimohonkan pengurangan atau penghapusan, cara memperhitungkan pembayaran terhadap pokok pajak dan sanksi, serta ketentuan khusus pengurangan atau penghapusan sanksi dalam jangka waktu tertentu.
Artikel ini membahas PMK 71 Tahun 2026 dengan bahasa yang lebih sederhana agar mudah dipahami oleh Wajib Pajak, staf accounting, tax staff, konsultan pajak, maupun pemilik usaha.
Apa Itu PMK 71 Tahun 2026?
PMK 71 Tahun 2026 merupakan perubahan atas PMK 118 Tahun 2024.
Jadi, PMK 118 Tahun 2024 tidak dicabut seluruhnya. Ketentuan yang tidak diubah tetap berlaku, sedangkan beberapa bagian tertentu disesuaikan melalui PMK 71 Tahun 2026.
Dalam bagian pertimbangannya, pemerintah menjelaskan bahwa perubahan diperlukan untuk memberikan rasa keadilan dan kepastian hukum, memberikan kemudahan kepada Wajib Pajak, serta meningkatkan efektivitas dan efisiensi dalam proses pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
Dari sini terlihat bahwa arah perubahan bukan semata-mata memperketat prosedur, tetapi juga memperjelas jalur administrasi yang dapat digunakan oleh Wajib Pajak.
Apa Saja Perubahan Penting dalam PMK 71 Tahun 2026?
Jika diringkas, PMK 71 Tahun 2026 membawa beberapa perubahan utama.
Pertama, dalam penelitian keberatan, DJP dapat menggunakan pertukaran informasi dengan otoritas pajak negara atau yurisdiksi mitra.
Kedua, jangka waktu penyampaian tanggapan atas hasil penelitian keberatan diperjelas.
Ketiga, jenis sanksi administratif yang dapat dimohonkan pengurangan atau penghapusan diatur lebih tegas.
Keempat, pembayaran yang dilakukan Wajib Pajak diperhitungkan terlebih dahulu terhadap pokok pajak sebelum dianggap sebagai pembayaran sanksi.
Kelima, terdapat ketentuan yang memberi ruang pengurangan atau penghapusan sanksi administratif dalam rangka mendorong perekonomian nasional untuk permohonan yang diajukan paling lama dua tahun sejak berlakunya PMK ini.
Keenam, mekanisme pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar juga disesuaikan.
Ketujuh, Lampiran C yang memuat format permohonan, dokumen, serta contoh penghitungan diubah cukup luas.
DJP Dapat Meminta Data Lebih Luas Saat Meneliti Keberatan
Dalam proses keberatan, DJP dapat melakukan penelitian terhadap materi yang disengketakan oleh Wajib Pajak.
DJP dapat meminta buku, catatan, data, dan informasi kepada Wajib Pajak, meminta keterangan, meminta bukti kepada pihak ketiga, melakukan pembahasan dan klarifikasi, melakukan penilaian, serta melakukan peninjauan ke tempat Wajib Pajak atau lokasi lain yang dianggap perlu.
PMK 71 Tahun 2026 juga memperjelas bahwa DJP dapat melaksanakan pertukaran informasi untuk tujuan perpajakan dengan otoritas pajak negara mitra atau yurisdiksi mitra sesuai dengan persetujuan, perjanjian, atau kesepakatan perpajakan.
Ketentuan ini akan sangat relevan untuk transaksi lintas negara.
Contohnya adalah transaksi dengan perusahaan afiliasi luar negeri, pembayaran royalti, bunga, jasa, transaksi transfer pricing, maupun transaksi internasional lainnya.
Artinya, ketika mengajukan keberatan, perusahaan tidak cukup hanya mengandalkan pencatatan internal. Jika transaksi melibatkan pihak luar negeri, dokumen dan penjelasan sebaiknya disiapkan dengan lebih lengkap karena data transaksi dapat diverifikasi dari berbagai sumber.
Batas Waktu Menjawab Permintaan Data dalam Keberatan
Dalam proses keberatan, apabila DJP meminta buku, catatan, data, informasi, atau keterangan, Wajib Pajak harus memenuhi permintaan tersebut paling lama 15 hari kerja setelah surat permintaan dikirim.
Jika belum dipenuhi, DJP dapat menyampaikan permintaan kedua.
Untuk permintaan kedua, Wajib Pajak diberikan waktu paling lama 10 hari kerja.
Yang perlu dipahami, tidak memberikan dokumen tidak membuat proses keberatan berhenti.
Jika dokumen tidak disampaikan, keberatan tetap dapat diproses berdasarkan data yang tersedia pada DJP.
Dari sisi Wajib Pajak, ini menjadi risiko.
Jika dokumen yang mendukung argumentasi justru tidak disampaikan tepat waktu, DJP dapat menyelesaikan keberatan berdasarkan informasi yang dimilikinya.
Karena itu, keberatan pajak sebaiknya tidak dipersiapkan secara mendadak.
Dokumen pendukung sebaiknya sudah dikumpulkan sejak proses pemeriksaan atau sejak diketahui adanya koreksi yang tidak disetujui.
Wajib Pajak Diberi Kesempatan Menanggapi Hasil Penelitian Keberatan
Sebelum Surat Keputusan Keberatan diterbitkan, DJP meminta Wajib Pajak untuk hadir guna memberikan keterangan atau memperoleh penjelasan mengenai hasil penelitian keberatan.
DJP menyampaikan Surat Pemberitahuan Untuk Hadir yang dilengkapi dengan daftar hasil penelitian keberatan dan formulir tanggapan.
Daftar hasil penelitian tersebut belum merupakan keputusan akhir.
Jika Wajib Pajak tidak menggunakan hak untuk hadir, Wajib Pajak masih dapat menyampaikan surat tanggapan terhadap hasil penelitian.
PMK 71 Tahun 2026 menetapkan bahwa tanggapan tersebut disampaikan paling lama 10 hari kerja sejak Surat Pemberitahuan Untuk Hadir dikirim.
Kesempatan ini cukup penting.
Jika masih ada fakta, perhitungan, atau argumentasi yang belum dipertimbangkan, Wajib Pajak sebaiknya menggunakannya sebelum keputusan keberatan diterbitkan.
Sanksi Apa Saja yang Bisa Dikurangi atau Dihapus?
Salah satu perubahan penting dalam PMK 71 Tahun 2026 adalah penambahan Pasal 21A.
Ketentuan ini memperjelas sanksi administratif yang dapat menjadi objek pengurangan atau penghapusan.
Sanksi tersebut antara lain sanksi administratif yang terdapat dalam Surat Ketetapan Pajak, sanksi tertentu dalam Surat Tagihan Pajak, serta denda administratif PBB yang terdapat dalam SKP PBB atau STP PBB.
Namun ada pengecualian.
Sanksi administratif dalam STP yang diterbitkan berdasarkan Pasal 25 ayat (9), Pasal 27 ayat (5d), dan Pasal 27 ayat (5f) UU KUP tidak termasuk dalam kelompok tertentu yang dapat diajukan melalui mekanisme tersebut.
Karena itu, Wajib Pajak jangan langsung menyimpulkan bahwa setiap STP bisa dimohonkan penghapusan sanksi.
Sebelum mengajukan permohonan, lihat terlebih dahulu dasar hukum penerbitan STP.
Pokok Pajak Harus Dilunasi Terlebih Dahulu
Ini adalah salah satu bagian yang paling penting dalam PMK 71 Tahun 2026.
Untuk mengajukan permohonan pengurangan atau penghapusan sanksi administratif, jumlah pajak yang tidak atau kurang dibayar yang menjadi dasar pengenaan sanksi harus sudah dilunasi.
Ketentuan yang sama berlaku terhadap pokok atau selisih pokok PBB yang menjadi dasar pengenaan denda administratif.
Secara sederhana, logikanya adalah:
Pokok pajak diselesaikan terlebih dahulu.
Setelah itu, sanksi administratif dapat dimohonkan pengurangan atau penghapusan sepanjang syarat lainnya terpenuhi.
Dengan demikian, mekanisme ini bukan cara untuk menghapus seluruh utang pajak sekaligus.
Yang menjadi fokus permohonan adalah sanksinya.
Bagaimana Pembayaran Pajak Diperhitungkan?
PMK 71 Tahun 2026 juga memperjelas urutan perhitungan pembayaran.
Pembayaran terhadap SKP, STP, SKP PBB, atau STP PBB diperhitungkan terlebih dahulu sebagai pembayaran pokok pajak.
Jika pembayaran melebihi jumlah pokok pajak, barulah kelebihannya diperhitungkan terhadap sanksi administratif.
Ketentuan ini sangat penting karena menentukan apakah syarat pelunasan pokok pajak sudah terpenuhi atau belum.
Contoh Pengurangan Sanksi Berdasarkan PMK 71 Tahun 2026
Lampiran PMK 71 Tahun 2026 memberikan contoh yang cukup mudah dipahami.
Misalnya, Wajib Pajak menerima SKPKB sebesar Rp140 juta.
Jumlah tersebut terdiri dari pokok pajak Rp100 juta dan sanksi administratif Rp40 juta.
Jika Wajib Pajak membayar Rp100 juta, pembayaran tersebut dianggap melunasi seluruh pokok pajak.
Dengan demikian, sanksi administratif sebesar Rp40 juta masih dapat menjadi objek permohonan pengurangan atau penghapusan.
Contoh berikutnya, Wajib Pajak membayar Rp50 juta kemudian membayar lagi Rp70 juta.
Total pembayaran menjadi Rp120 juta.
Pembayaran tersebut diperhitungkan terlebih dahulu untuk melunasi pokok pajak Rp100 juta.
Sisa Rp20 juta dianggap sebagai pembayaran atas sanksi.
Karena sanksi awal sebesar Rp40 juta dan Rp20 juta sudah dibayar, sanksi yang masih dapat dimohonkan pengurangan atau penghapusan tinggal Rp20 juta. PMK-71 TAHUN 2026
Lalu bagaimana jika Wajib Pajak baru membayar Rp80 juta?
Karena pokok pajak Rp100 juta belum lunas, permohonan tidak memenuhi persyaratan.
Lampiran PMK secara tegas memberikan contoh bahwa permohonan dalam kondisi tersebut dikembalikan.
Contoh ini menunjukkan bahwa sebelum mengajukan permohonan, Wajib Pajak harus memastikan status pembayaran pokok pajaknya.
Syarat Pengajuan Pengurangan atau Penghapusan Sanksi Pajak
Selain pelunasan pokok pajak, permohonan juga harus memenuhi persyaratan administratif.
Permohonan harus diajukan secara tertulis dalam bahasa Indonesia.
Wajib Pajak harus menyampaikan jumlah sanksi menurut perhitungannya sendiri disertai alasan yang mendukung.
Satu permohonan digunakan untuk satu SKP, STP, SKP PBB, atau STP PBB.
Permohonan juga harus diajukan sebelum tahapan penagihan tertentu, khususnya sebelum permohonan lelang barang sitaan atau pemindahbukuan barang sitaan tertentu dilakukan.
Surat permohonan dapat ditandatangani oleh Wajib Pajak, Wakil, atau Kuasa.
Jika permohonan ditandatangani oleh Kuasa, Surat Kuasa Khusus harus dilampirkan.
Jangan Salah Memilih Jalur Penyelesaian Sengketa Pajak
Salah satu hal yang perlu benar-benar dipahami adalah bahwa keberatan, pengurangan sanksi, penghapusan sanksi, dan pembatalan ketetapan bukan mekanisme yang sama.
Dalam beberapa kondisi, satu upaya administrasi dapat mempengaruhi upaya lainnya.
PMK 71 Tahun 2026 tetap mengatur bahwa status keberatan, pencabutan keberatan, permohonan pembatalan, maupun permohonan lain harus diperhatikan sebelum mengajukan pengurangan atau penghapusan sanksi.
Karena itu, ketika menerima ketetapan pajak, jangan langsung menentukan strategi hanya berdasarkan nama dokumennya.
Pertanyaan pertama yang harus dijawab adalah: apa yang sebenarnya tidak disetujui?
Jika yang dipersoalkan adalah pokok koreksi pajak, keberatan mungkin menjadi jalur yang relevan.
Jika pokok pajak pada dasarnya diterima tetapi sanksinya dianggap tidak seharusnya dikenakan, pengurangan atau penghapusan sanksi bisa lebih tepat.
Jika ketetapan dianggap tidak benar, mekanisme pengurangan atau pembatalan ketetapan perlu dianalisis.
Strateginya berbeda.
Ada Kesempatan Dua Tahun untuk Pengurangan atau Penghapusan Sanksi
Salah satu ketentuan yang paling menarik terdapat dalam Pasal 27A.
Dalam rangka mendorong perekonomian nasional, Direktur Jenderal Pajak dapat melakukan pengurangan atau penghapusan sanksi administratif maupun pengurangan denda administratif PBB terhadap ketetapan tertentu.
Ketentuan tersebut berlaku untuk permohonan yang diajukan paling lama dua tahun sejak PMK 71 Tahun 2026 berlaku, sepanjang persyaratan Pasal 23 terpenuhi.
Bagian ini perlu dipahami secara hati-hati.
Ketentuan dua tahun tersebut bukan berarti seluruh sanksi pajak otomatis dihapus.
Frasa yang digunakan tetap “dapat melakukan” dan permohonannya harus memenuhi persyaratan.
Artinya, Wajib Pajak tetap harus mengajukan permohonan dan memenuhi ketentuan yang berlaku.
Karena itu, Pasal 27A lebih tepat dipahami sebagai peluang atau jendela kebijakan pengurangan sanksi, bukan program pemutihan pajak otomatis.
Pengurangan atau Pembatalan SKP yang Tidak Benar
PMK 71 Tahun 2026 juga mengubah ketentuan mengenai permohonan pengurangan atau pembatalan Surat Ketetapan Pajak yang tidak benar.
Ruang lingkupnya meliputi SKP, Surat Pemberitahuan Pajak Terutang, serta Surat Ketetapan Pajak PBB.
Namun permohonan tersebut hanya dapat diajukan jika kondisi dan persyaratan tertentu terpenuhi.
Status keberatan, permohonan pengurangan sanksi, permohonan pembatalan hasil pemeriksaan, dan permohonan pengurangan PBB perlu diperiksa terlebih dahulu.
Hati-Hati Mencabut Keberatan
Ada satu ketentuan yang penting bagi Wajib Pajak yang sedang mempertimbangkan mencabut keberatan.
PMK 71 Tahun 2026 mengatur bahwa permohonan pengurangan atau pembatalan SKP yang tidak benar tidak dapat diajukan dalam kondisi SKP sebelumnya telah diajukan keberatan, kemudian keberatan tersebut dicabut dan pencabutannya telah disetujui DJP.
Jadi, mencabut keberatan bukan tindakan administratif sederhana.
Keputusan tersebut dapat mempengaruhi pilihan penyelesaian sengketa selanjutnya.
Sebelum mencabut keberatan, sebaiknya Wajib Pajak memahami terlebih dahulu jalur hukum atau administrasi apa yang masih tersedia setelah pencabutan.
Permohonan Pengurangan atau Pembatalan Ketetapan Bisa Diajukan Dua Kali
PMK 71 Tahun 2026 tetap memberi kesempatan bagi Wajib Pajak untuk mengajukan permohonan pengurangan atau pembatalan ketetapan yang tidak benar paling banyak dua kali.
Jika ingin mengajukan permohonan kedua, jangka waktunya paling lama tiga bulan sejak keputusan atas permohonan pertama dikirim.
Pengecualian dapat berlaku apabila Wajib Pajak dapat menunjukkan bahwa batas waktu tersebut tidak dapat dipenuhi karena keadaan di luar kekuasaannya.
Kesempatan kedua sebaiknya digunakan secara strategis.
Jika permohonan pertama ditolak, jangan sekadar mengirim ulang argumentasi yang sama.
Pelajari alasan keputusan pertama, identifikasi kelemahan permohonan, kemudian perkuat bukti dan dasar hukumnya.
Format Permohonan Juga Diperbarui
PMK 71 Tahun 2026 mengubah Lampiran C yang berisi berbagai format surat dan dokumen.
Format tersebut mencakup permohonan pengurangan atau penghapusan sanksi administratif, pengurangan denda PBB, pengurangan atau pembatalan SKP yang tidak benar, pengurangan atau pembatalan STP yang tidak benar, serta pembatalan ketetapan hasil pemeriksaan.
Format permohonan pada dasarnya meminta informasi mengenai identitas pemohon, NPWP, kedudukan sebagai Wajib Pajak, Wakil atau Kuasa, nomor ketetapan, Masa atau Tahun Pajak, alasan permohonan, jumlah menurut Wajib Pajak, serta dokumen pendukung.
Artinya, permohonan tidak cukup hanya berisi kalimat bahwa Wajib Pajak meminta penghapusan sanksi.
Alasannya harus jelas.
Dokumen pendukungnya juga harus disiapkan.
DJP Dapat Meminta Dokumen Tambahan
Dalam proses penyelesaian permohonan, DJP dapat meminta dokumen, data, informasi, dan keterangan kepada Wajib Pajak.
Format dalam lampiran memberikan jangka waktu 15 hari kerja untuk permintaan dokumen tertentu. Jika Wajib Pajak tidak memenuhinya, permohonan tetap dapat diproses berdasarkan data yang dimiliki atau diperoleh DJP.
Untuk permintaan tambahan, lampiran memberikan waktu lima hari kerja.
Dalam praktik, hal ini berarti dokumen sebaiknya sudah dipersiapkan sebelum permohonan diajukan.
Semakin lengkap dokumen sejak awal, semakin mudah Wajib Pajak menjelaskan duduk perkara dan alasan permohonan.
Apa yang Sebaiknya Dilakukan Wajib Pajak Setelah PMK 71 Tahun 2026?
Jika perusahaan memiliki SKPKB, STP, atau ketetapan pajak lain yang masih belum diselesaikan, sebaiknya lakukan review kembali.
Pisahkan antara pokok pajak dan sanksi.
Periksa apakah pokoknya sudah dilunasi.
Kemudian cek apakah pernah diajukan keberatan, apakah ada permohonan lain yang sedang berjalan, dan apakah STP diterbitkan berdasarkan pasal yang dapat atau tidak dapat dimohonkan pengurangan sanksinya.
Setelah itu, baru tentukan jalur penyelesaian yang paling tepat.
Pendekatan ini lebih aman daripada langsung mengajukan surat permohonan tanpa memahami posisi kasus.
Dalam sengketa pajak, salah memilih jalur dapat menyebabkan kesempatan administrasi tertentu hilang.
Ketentuan Peralihan PMK 71 Tahun 2026
PMK 71 Tahun 2026 juga mengatur kondisi transisi.
Permohonan pengurangan atau penghapusan sanksi administratif pada STP yang diterbitkan berdasarkan Pasal 25 ayat (9), Pasal 27 ayat (5d), dan Pasal 27 ayat (5f) UU KUP yang telah diterima sebelum PMK ini berlaku dan belum diputus tetap diselesaikan berdasarkan PMK 118 Tahun 2024.
Ketentuan ini penting bagi Wajib Pajak yang sudah mengajukan permohonan sebelum perubahan regulasi.
Kapan PMK 71 Tahun 2026 Berlaku?
PMK 71 Tahun 2026 ditetapkan pada 29 September 2026.
Peraturan ini mulai berlaku pada tanggal diundangkan.
Karena itu, untuk kasus yang berada di sekitar masa transisi, tanggal pengajuan permohonan dan status prosesnya perlu diperiksa secara teliti.
Kesimpulan
PMK 71 Tahun 2026 memberi beberapa perubahan penting terhadap mekanisme penyelesaian sengketa dan koreksi administrasi pajak.
Bagi Wajib Pajak, perubahan yang paling perlu diperhatikan adalah semakin jelasnya tata cara penelitian keberatan, pengurangan dan penghapusan sanksi administratif, serta pengurangan atau pembatalan ketetapan yang tidak benar.
Ketentuan mengenai pelunasan pokok pajak juga menjadi sangat penting.
Jika Wajib Pajak ingin mengajukan pengurangan atau penghapusan sanksi, pokok pajak yang menjadi dasar pengenaan sanksi harus terlebih dahulu diselesaikan.
Selain itu, hadirnya ketentuan dua tahun dalam Pasal 27A membuka kesempatan yang patut dianalisis oleh Wajib Pajak yang masih mempunyai sanksi administratif dalam SKP atau STP.
Namun kesempatan tersebut bukan penghapusan otomatis.
Setiap permohonan tetap harus memenuhi persyaratan.
Karena itu, sebelum mengambil tindakan, lihat kasus secara utuh.
Periksa pokok pajak, sanksi, riwayat keberatan, permohonan sebelumnya, dasar hukum ketetapan, serta dokumen pendukungnya.
Dalam penyelesaian sengketa pajak, memilih jalur yang tepat sejak awal sering kali sama pentingnya dengan menyusun argumentasi yang kuat.
FAQ PMK 71 Tahun 2026
PMK 71 Tahun 2026 adalah peraturan yang mengubah beberapa ketentuan dalam PMK 118 Tahun 2024 mengenai tata cara pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
Tidak. PMK 71 Tahun 2026 hanya mengubah beberapa ketentuan tertentu dalam PMK 118 Tahun 2024.
Dapat sepanjang termasuk sanksi yang memenuhi ketentuan dan seluruh persyaratan permohonan terpenuhi.
Ya. Untuk permohonan yang diatur dalam Pasal 23, pokok pajak yang menjadi dasar pengenaan sanksi harus dilunasi terlebih dahulu.
Tidak. Ada jenis sanksi tertentu yang dikecualikan. Karena itu, dasar hukum penerbitan STP harus diperiksa terlebih dahulu.
Pasal 27A membuka kesempatan pengurangan atau penghapusan sanksi administratif untuk permohonan yang memenuhi syarat dan diajukan paling lama dua tahun sejak PMK berlaku.
Tidak. Permohonan tetap harus diajukan dan persyaratannya tetap harus dipenuhi.
Paling banyak dua kali, dengan batas waktu tertentu untuk permohonan kedua.