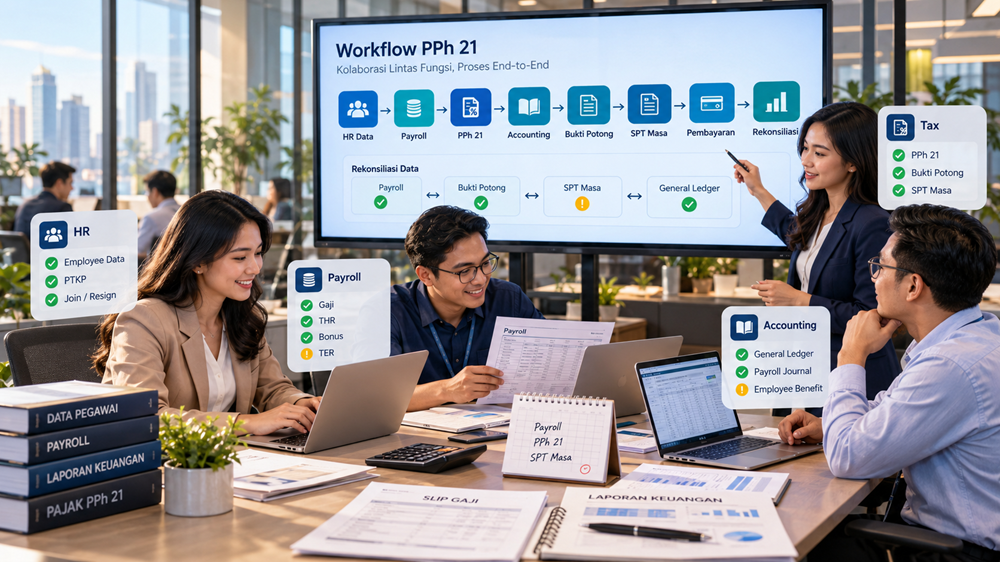

Ada satu anggapan yang cukup sering muncul di perusahaan:
PPh 21 adalah urusan bagian pajak.
Kelihatannya masuk akal. Namanya juga pajak.
Namun dalam praktik, bagian tax justru berada cukup jauh di belakang.
Jauh sebelum PPh 21 dihitung dan dilaporkan, ada HR yang mengelola data pegawai. Ada payroll yang menghitung gaji, tunjangan, THR, bonus dan potongan. Ada accounting yang mencatat beban perusahaan. Ada finance yang melakukan pembayaran.
Baru setelah rangkaian tersebut berjalan, data sampai ke bagian tax.
Itulah sebabnya kesalahan PPh 21 sering kali bukan dimulai dari bagian pajak.
Status PTKP salah karena master data tidak diperbarui.
Bonus sudah dibayarkan tetapi tidak masuk payroll.
Ada fasilitas karyawan yang dicatat accounting tetapi tidak diketahui tax.
Pegawai resign sudah dinonaktifkan HR, tetapi penghitungan PPh 21 masa terakhirnya belum diselesaikan.
Atau payroll sudah dikoreksi, sementara bukti potong dan SPT Masa masih menggunakan angka sebelumnya.
Semua bagian merasa pekerjaannya sudah selesai.
Tetapi ketika datanya disandingkan, angkanya berbeda.
Karena itu, pengelolaan PPh 21 yang baik seharusnya tidak menggunakan pola:
HR bekerja sendiri → Payroll bekerja sendiri → Accounting bekerja sendiri → Tax memperbaiki semuanya di akhir.
Yang dibutuhkan adalah satu rangkaian:
Data Karyawan → Penghasilan → Payroll → PPh 21 → Accounting → Bukti Potong → SPT Masa → Pembayaran → Rekonsiliasi
Artikel ini akan menjadi peta besarnya.
Kita tidak akan membahas setiap rumus dan kasus sampai terlalu dalam. Untuk pembahasan teknis seperti TER, PTKP, pegawai tetap, tenaga harian, tenaga ahli, THR, natura, Coretax dan rekonsiliasi, Anda akan diarahkan ke panduan khusus.
Fokus kita di sini adalah satu:
Bagaimana HR, Payroll, Accounting, Finance dan Tax bekerja dalam satu sistem PPh 21 yang sama?
PPh 21 Bukan Sekadar Menghitung Pajak
Kesalahan terbesar ketika membangun proses PPh 21 adalah menganggap persoalannya hanya soal formula.
Padahal formula hanyalah satu bagian.
PPh 21 merupakan pajak atas penghasilan berupa gaji, upah, honorarium, tunjangan, uang pensiun dan pembayaran lain sehubungan dengan pekerjaan, jasa atau kegiatan yang dilakukan orang pribadi sesuai ketentuan yang berlaku.
Dalam praktik perusahaan, transaksi tersebut tersebar di banyak tempat.
Gaji ada di payroll.
Bonus mungkin berasal dari keputusan manajemen.
Reimbursement ada di finance.
Fasilitas kendaraan mungkin dikelola General Affairs.
Honor tenaga ahli bisa langsung masuk ke accounting.
Komisi mungkin dihitung bagian sales.
Data keluarga pegawai ada di HR.
Sementara tax membutuhkan seluruh informasi tersebut untuk menentukan perlakuan pajaknya.
Jadi persoalan PPh 21 sebenarnya adalah:
persoalan pajak + persoalan data + persoalan workflow.
Jika salah satu tidak berjalan, hasil akhirnya bisa salah.
Peta Besar PPh 21 di Perusahaan
Agar lebih mudah, bayangkan prosesnya seperti sebuah rantai.
HR
Data pegawai dan status hubungan kerja
↓
Payroll
Penghasilan dan potongan pegawai
↓
Tax Calculation
Penghitungan PPh 21
↓
Accounting
Pencatatan beban dan kewajiban
↓
Tax Administration
Bukti potong dan SPT Masa
↓
Finance
Penyelesaian pembayaran
↓
Rekonsiliasi
Memastikan seluruh data dapat dijelaskan
Masalahnya, rantai tersebut hanya sekuat titik terlemahnya.
Payroll yang sangat canggih tidak banyak membantu jika master data HR salah.
Tax officer yang sangat memahami PMK 168/2023 tetap kesulitan jika tidak mengetahui bahwa perusahaan memberikan benefit tertentu kepada karyawan.
Accounting yang rapi pun tidak cukup jika akun-akunnya tidak dapat direkonsiliasi dengan data pajak.
Karena itu, PPh 21 harus dilihat sebagai proses lintas fungsi.
Siapa Sebenarnya yang Bertanggung Jawab atas PPh 21?
Secara perpajakan, kewajiban pemotongan berada pada pemotong pajak sesuai ketentuan.
Namun dari sisi internal perusahaan, tanggung jawab operasionalnya tersebar.
Idealnya:
HR bertanggung jawab atas kebenaran data pegawai.
Payroll bertanggung jawab atas kebenaran data penghasilan dan pemrosesan payroll.
Accounting bertanggung jawab atas pencatatan transaksi.
Tax bertanggung jawab atas perlakuan perpajakan dan administrasi pajaknya.
Finance/Treasury bertanggung jawab atas eksekusi pembayaran sesuai proses perusahaan.
Dengan pembagian seperti ini, tax tidak perlu menjadi “detektif” setiap akhir bulan.
Peran HR dalam PPh 21
HR adalah pintu pertama.
Data yang terlihat sederhana bagi HR dapat mempunyai konsekuensi pajak.
Misalnya:
- tanggal mulai bekerja;
- tanggal berhenti;
- status pegawai;
- NIK;
- NPWP;
- status perkawinan;
- jumlah tanggungan;
- perubahan status keluarga;
- kebijakan remunerasi;
- tunjangan;
- fasilitas karyawan;
- bonus;
- dan benefit lainnya.
Salah satu contoh paling sederhana adalah PTKP.
Jika data yang masuk ke payroll salah, formula pajak bisa berjalan sempurna tetapi hasilnya tetap salah.
Artinya:
Sistem dapat menghitung dengan benar berdasarkan data yang salah.
Karena itu, kontrol PPh 21 sebenarnya sudah dimulai ketika HR membuat atau mengubah master data pegawai.
Data Apa yang Sebaiknya Dijaga HR?
Tidak perlu membuat sistem pajak terpisah di HR.
Yang lebih penting adalah memastikan data yang mempunyai implikasi PPh 21 dapat dikirim ke payroll dan tax secara konsisten.
Misalnya:
Employee ID
Nama
NIK
NPWP/data identitas perpajakan
Tanggal mulai bekerja
Tanggal berhenti
Status pegawai
Status PTKP
Komponen remunerasi
Fasilitas atau benefit
Perubahan data
Setiap perubahan sebaiknya mempunyai tanggal efektif.
Mengapa?
Karena pajak mempunyai periode.
Jika seorang pegawai menikah atau resign, pertanyaannya bukan hanya:
“Datanya sudah diubah?”
Tetapi juga:
“Perubahan ini berlaku untuk periode yang mana dan apa dampak perpajakannya?”
Baca selengkapnya: PTKP dan PPh 21: Status TK/0 sampai K/3 dan Pengaruhnya terhadap Pajak
Peran Payroll dalam PPh 21
Jika HR menyediakan identitas dan status pegawai, payroll mengubah data tersebut menjadi angka.
Di sinilah muncul:
- gaji pokok;
- tunjangan tetap;
- tunjangan tidak tetap;
- lembur;
- THR;
- bonus;
- insentif;
- komisi;
- potongan;
- iuran tertentu;
- benefit;
- dan berbagai komponen lainnya.
Setiap payroll code sebaiknya tidak hanya mempunyai nama.
Idealnya perusahaan mengetahui perlakuan pajaknya.
Misalnya:
| Payroll Code | Komponen | Perlakuan PPh 21 |
|---|---|---|
| SAL01 | Gaji Pokok | Review sesuai ketentuan |
| ALW01 | Tunjangan | Review sesuai ketentuan |
| THR01 | THR | Review sesuai ketentuan |
| BON01 | Bonus | Review sesuai ketentuan |
| OVT01 | Lembur | Review sesuai ketentuan |
| REI01 | Reimbursement | Perlu klasifikasi |
| BEN01 | Employee Benefit | Perlu klasifikasi |
Tujuannya bukan membuat seluruh payroll officer menjadi konsultan pajak.
Tujuannya agar tidak ada komponen baru yang muncul di payroll tanpa diketahui perlakuan pajaknya.
Jangan Hanya Bertanya “Taxable atau Non-Taxable?”
Dalam praktik payroll, sering ada kolom:
Taxable: Yes/No
Itu membantu.
Tetapi untuk kontrol yang lebih baik, pertanyaannya perlu sedikit lebih dalam.
Misalnya:
Apa jenis penghasilannya?
Siapa penerimanya?
Kapan penghasilan diterima atau diperoleh?
Bagaimana dasar pemotongannya?
Tarif apa yang digunakan?
Apakah ada pengecualian?
Apakah transaksi membutuhkan bukti potong tertentu?
Satu komponen dengan nama “honor” misalnya, belum cukup untuk menentukan pajaknya.
Honor kepada pegawai, tenaga ahli, peserta kegiatan atau orang pribadi dengan kapasitas berbeda dapat membutuhkan analisis yang berbeda.
Pahami Dulu Siapa Penerima Penghasilannya
PMK 168/2023 membedakan berbagai kategori penerima penghasilan, antara lain pegawai tetap, pegawai tidak tetap, bukan pegawai, peserta kegiatan, pensiunan dan mantan pegawai. Mekanisme pemotongannya tidak selalu sama.
Karena itu, payroll dan tax jangan memulai dari tarif.
Mulailah dari:
Siapa penerima uangnya?
Baru kemudian:
Dalam kapasitas apa ia menerima penghasilan tersebut?
Ini sangat penting ketika perusahaan membayar orang di luar payroll reguler.
PPh 21 Pegawai Tetap
Pegawai tetap merupakan kelompok yang paling sering bersentuhan dengan payroll bulanan.
Sejak perubahan mekanisme PPh 21, penghitungan untuk pegawai tetap secara umum perlu membedakan:
masa pajak selain masa pajak terakhir
dan
masa pajak terakhir.
Pada masa selain masa pajak terakhir digunakan mekanisme tarif efektif bulanan sesuai ketentuan, sedangkan pada masa pajak terakhir dilakukan penghitungan kembali dengan mekanisme yang menggunakan tarif Pasal 17.
Karena itu, payroll tidak boleh hanya mempunyai satu formula yang diulang Januari sampai Desember tanpa memahami logika masa pajak terakhir.
Baca selengkapnya: PPh 21 Karyawan Tetap: Cara Hitung, TER, PTKP, dan Contoh Lengkap
TER Harus Dipahami HR dan Payroll, Bukan Hanya Tax
TER atau Tarif Efektif Rata-Rata membuat penghitungan PPh 21 pada kondisi tertentu menjadi lebih sederhana.
Namun TER bergantung pada data yang berasal dari HR dan payroll.
Misalnya status PTKP memengaruhi kategori TER.
Penghasilan bruto memengaruhi lapisan tarif.
Karena itu:
HR salah memberikan data PTKP
↓
Payroll memilih kategori TER yang salah
↓
PPh 21 salah
↓
Tax menerima hasil yang sudah salah
Inilah alasan pengetahuan dasar PPh 21 perlu dimiliki lintas fungsi.
Tidak perlu semuanya memahami pasal demi pasal.
Tetapi semua pihak harus memahami data apa yang memengaruhi pajak.
Baca selengkapnya: Cara Menghitung PPh 21: Panduan TER dan Tarif Pasal 17 Lengkap dengan Contoh
Peran Accounting dalam PPh 21
Accounting sering dianggap hanya menerima hasil payroll untuk dijurnal.
Padahal accounting mempunyai posisi strategis sebagai lapisan kontrol.
Mengapa?
Karena hampir semua biaya akhirnya masuk ke pembukuan.
Jika ada pembayaran kepada orang pribadi yang tidak masuk payroll, kemungkinan besar accounting tetap melihat transaksinya.
Misalnya:
- honor konsultan;
- fee tenaga ahli;
- komisi;
- pembayaran kepada freelancer;
- bonus direksi;
- employee benefit;
- fasilitas;
- hadiah;
- reimbursement;
- pembayaran kepada mantan pegawai.
Karena itu, accounting dapat menjadi second line of detection.
Jika menemukan pembayaran kepada orang pribadi, pertanyaan sederhananya:
“Apakah transaksi ini mempunyai konsekuensi PPh 21?”
Buat Tax Mapping untuk Chart of Accounts
Salah satu praktik yang sangat membantu adalah membuat hubungan antara Chart of Accounts (COA) dan jenis pajaknya.
Misalnya:
Beban Gaji → Review PPh 21
Beban Bonus → Review PPh 21
Beban Honorarium → Review PPh 21/PPh terkait sesuai transaksi
Beban Employee Benefit → Review PPh 21
Beban Jasa Profesional → Review penerima dan jenis pajak
Dengan mapping seperti ini, accounting dan tax mempunyai bahasa yang sama.
Ketika tax melakukan rekonsiliasi, mereka tidak perlu memeriksa seluruh general ledger tanpa arah.
Payroll Tidak Selalu Sama dengan General Ledger
Ini penting.
Jangan memaksakan agar total payroll harus selalu sama persis dengan akun beban gaji.
Ada kemungkinan terdapat perbedaan yang memang dapat dijelaskan.
Misalnya karena:
- accrual;
- reversal;
- timing;
- klasifikasi akun;
- benefit tertentu;
- koreksi periode sebelumnya;
- transaksi non-payroll;
- atau perbedaan perlakuan accounting dan perpajakan.
Yang penting bukan selalu:
angkanya harus sama.
Yang penting:
kalau berbeda, perusahaan tahu penyebabnya.
Itulah fungsi rekonsiliasi.
Baca selengkapnya: Equalisasi Beban Gaji dan PPh 21: Cara Rekonsiliasi General Ledger dengan SPT
Peran Tax dalam PPh 21
Tax berada di titik yang menghubungkan seluruh data tersebut dengan aturan perpajakan.
Bagian tax harus memastikan:
- klasifikasi penerima penghasilan;
- objek pemotongan;
- dasar pengenaan;
- tarif;
- TER;
- PTKP;
- penghitungan masa pajak terakhir;
- bukti potong;
- SPT Masa;
- pembetulan;
- fasilitas pajak;
- serta rekonsiliasi.
Namun ada satu prinsip penting:
Tax tidak boleh hanya menerima angka final dari payroll tanpa memahami sumbernya.
Misalnya payroll menyerahkan:
Total PPh 21 bulan ini = Rp750 juta.
Tax sebaiknya tidak langsung menganggap angka tersebut benar hanya karena keluar dari software.
Setidaknya lakukan review analitis.
Bandingkan dengan bulan sebelumnya.
Apakah headcount berubah?
Ada THR?
Ada bonus?
Ada kenaikan gaji?
Ada pegawai resign?
Ada perubahan formula?
Ada transaksi tidak biasa?
Perubahan angka harus mempunyai cerita.
Peran Finance atau Treasury
Setelah penghitungan dan pelaporan disiapkan, proses perusahaan biasanya bersentuhan dengan finance atau treasury.
Di sini kontrolnya berbeda.
Finance tidak perlu menghitung ulang seluruh PPh 21.
Tetapi perlu memastikan pembayaran dilakukan berdasarkan dokumen dan approval yang benar serta sesuai jadwal internal yang telah ditetapkan untuk memenuhi batas waktu perpajakan.
Satu masalah yang sering terjadi adalah:
tax sudah menghitung benar, tetapi pembayaran terlambat karena proses approval internal.
Karena itu, buat tax calendar yang terintegrasi dengan cash management.
Jangan menunggu jatuh tempo baru memulai approval.
Bagaimana dengan THR dan Bonus?
THR dan bonus layak mempunyai kontrol tersendiri.
Mengapa?
Karena keduanya tidak muncul rutin setiap bulan dan nilainya bisa besar.
Contohnya:
Payroll reguler selesai tanggal 25.
Bonus diputuskan manajemen tanggal 27.
Pembayaran dilakukan melalui finance.
Tetapi file PPh 21 sudah ditutup berdasarkan payroll tanggal 25.
Secara operasional, semua bagian merasa transaksi sudah diproses.
Namun dari sisi pajak, ada penghasilan yang mungkin belum masuk dalam basis data yang digunakan.
Karena itu, perusahaan sebaiknya mempunyai cut-off policy untuk pembayaran kepada pegawai.
Baca selengkapnya: PPh 21 atas Gaji, THR, Bonus, Tunjangan, Natura, dan Penghasilan Karyawan Lainnya
Natura dan Benefit Karyawan: Area yang Sering Terlewat
Tidak seluruh remunerasi melewati payroll.
Misalnya perusahaan menyediakan fasilitas tertentu kepada pegawai.
Data fasilitas bisa berada di:
HR
General Affairs
Procurement
Accounting
atau bahkan unit operasional.
Jika tax hanya mengambil file payroll, informasi tersebut dapat terlewat.
Karena itu, perusahaan sebaiknya mempunyai employee benefit register.
Isinya tidak harus rumit.
Misalnya:
Jenis benefit | Penerima | Nilai | Periode | Perlakuan pajak | Dasar analisis
Kemudian tax menentukan mana yang menjadi objek dan mana yang mendapatkan pengecualian sesuai ketentuan.
Baca selengkapnya: PPh 21 atas Natura dan Kenikmatan: Objek, Pengecualian, dan Cara Menghitungnya
Bagaimana dengan Pegawai Harian dan Pegawai Tidak Tetap?
Ini area yang tidak boleh dipaksakan masuk ke formula pegawai tetap.
PMK 168/2023 mempunyai mekanisme tersendiri untuk pegawai tidak tetap. Pola pembayaran bulanan dan tidak bulanan dapat menghasilkan mekanisme penghitungan yang berbeda.
Karena itu, HR perlu memastikan status pekerja.
Payroll perlu mengetahui pola pembayaran.
Tax kemudian menentukan mekanisme PPh 21 yang tepat.
Baca selengkapnya: PPh 21 Pegawai Tidak Tetap dan Tenaga Harian: TER Harian dan Contoh Hitung
Freelancer dan Tenaga Ahli Jangan Dimasukkan Sembarangan ke Payroll
Perusahaan sering menggunakan orang pribadi untuk pekerjaan tertentu.
Misalnya:
- konsultan;
- trainer;
- dokter;
- pengacara;
- akuntan;
- arsitek;
- freelancer;
- pembicara;
- atau tenaga ahli lainnya.
Karena orang tersebut menerima pembayaran dari perusahaan, accounting mungkin memasukkannya sebagai “honor”.
Tetapi dari sisi PPh 21, perusahaan perlu melihat kapasitas penerimanya.
Untuk bukan pegawai, PMK 168/2023 antara lain mengatur mekanisme yang menggunakan tarif Pasal 17 terhadap 50% jumlah bruto sesuai ketentuan.
Baca selengkapnya: PPh 21 Bukan Pegawai, Freelancer, dan Tenaga Ahli: Tarif dan Cara Menghitung
Pegawai Baru Harus Masuk Workflow Pajak Sejak Onboarding
Ketika pegawai baru masuk, HR biasanya mempunyai onboarding checklist.
Laptop.
Email.
ID card.
BPJS.
Rekening bank.
Dokumen personalia.
Tambahkan satu lagi:
tax onboarding.
Pastikan informasi yang dibutuhkan payroll dan tax sudah tersedia sejak awal.
Jangan menunggu akhir tahun baru menemukan NIK bermasalah atau data PTKP belum lengkap.
Pegawai Resign Juga Membutuhkan Tax Offboarding
Hal yang sama berlaku ketika pegawai keluar.
HR mungkin sudah melakukan exit interview.
IT menutup akun.
Finance menyelesaikan reimbursement.
Namun payroll dan tax juga perlu memastikan:
- tanggal berhenti benar;
- penghasilan terakhir lengkap;
- pembayaran final sudah masuk;
- PPh 21 masa terakhir dihitung;
- lebih/kurang potong ditangani sesuai ketentuan;
- bukti potong disiapkan.
PMK 168/2023 mengatur mekanisme masa pajak terakhir, termasuk penanganan kondisi ketika hasil penghitungan menunjukkan kelebihan pemotongan.
Baca selengkapnya: PPh 21 Karyawan Resign: Cara Hitung dan Bukti Potong
Mengapa Desember Sering Menjadi Bulan yang “Menegangkan”?
Bagi pegawai yang bekerja sampai akhir tahun, masa pajak terakhir membutuhkan penghitungan kembali.
Akibatnya, nilai PPh 21 dapat berbeda dengan bulan sebelumnya.
Jika payroll, HR dan karyawan tidak memahami mekanismenya, pertanyaan akan bermunculan:
“Kenapa pajak saya Desember besar?”
atau:
“Kenapa ada pengembalian pajak?”
Jangan menunggu slip gaji keluar untuk menjelaskannya.
HR dan payroll sebaiknya memahami mekanismenya lebih dulu sehingga komunikasi kepada karyawan dapat dilakukan dengan baik.
Baca selengkapnya: PPh 21 Masa Pajak Terakhir: Mengapa Pajak Desember Bisa Berbeda?
Bukti Potong Bukan Pekerjaan Administratif Semata
Bukti potong adalah bagian dari rantai data.
Idealnya:
Data HR
↓
Payroll
↓
PPh 21
↓
Bukti Potong
↓
SPT Masa
harus mempunyai hubungan yang dapat ditelusuri.
Jika bukti potong berbeda dengan payroll, cari penyebabnya.
Jangan langsung mengubah salah satu angka agar terlihat sama.
Bisa jadi payroll yang salah.
Bisa jadi bukti potong yang salah.
Bisa pula terdapat transaksi di luar payroll yang memang seharusnya masuk PPh 21.
Baca selengkapnya: PPh 21 di Coretax: Panduan Bukti Potong, Pembayaran, dan SPT Masa Lengkap
Rekonsiliasi Adalah Kunci Kontrol PPh 21
Kalau hanya satu kebiasaan yang ingin diperbaiki perusahaan, mulailah dari rekonsiliasi.
Jangan menunggu pemeriksaan.
Jangan menunggu SP2DK.
Jangan menunggu Desember.
Lakukan secara berkala.
Model sederhananya:
HR Headcount
↕
Payroll
↕
Bukti Potong
↕
SPT Masa PPh 21/26
↕
Pembayaran
↕
General Ledger
Setiap perbedaan tidak otomatis berarti salah.
Tetapi setiap perbedaan sebaiknya dapat dijelaskan.
Gunakan Three-Way Match PPh 21
Untuk kontrol bulanan, perusahaan dapat memulai dengan tiga data utama:
1. Payroll
Berapa penghasilan dan PPh 21 menurut payroll?
2. Bukti Potong
Berapa penghasilan dan pajak menurut administrasi pemotongan?
3. SPT Masa
Berapa yang akhirnya dilaporkan?
Sehingga:
Payroll ↔ Bukti Potong ↔ SPT Masa
harus direkonsiliasi.
Setelah itu tambahkan:
General Ledger
dan
Pembayaran
Dengan begitu, kontrol menjadi lebih kuat.
Baca selengkapnya: Rekonsiliasi PPh 21 Akhir Tahun: Payroll, SPT Masa, dan Bukti Potong
Jangan Menunggu Akhir Tahun untuk Menemukan Selisih
Misalnya terdapat selisih Rp25 juta setiap bulan.
Kelihatannya tidak besar dibanding total payroll perusahaan.
Karena itu tidak diperiksa.
Setelah 12 bulan:
Rp25 juta × 12 = Rp300 juta.
Sekarang tax harus mencari transaksi setahun ke belakang.
Orang yang membuat jurnal mungkin sudah lupa.
Payroll file sudah mengalami beberapa revisi.
Pegawai mungkin sudah resign.
Inilah alasan rekonsiliasi bulanan jauh lebih murah dibanding investigasi tahunan.
Buat Monthly PPh 21 Closing
Perusahaan dapat memperlakukan PPh 21 seperti proses closing accounting.
Misalnya alurnya:
HR Cut-Off
↓
Payroll Final
↓
Tax Review
↓
Accounting Reconciliation
↓
Bukti Potong
↓
SPT Masa
↓
Payment
↓
Final Reconciliation
↓
Close
Setelah periode ditutup, setiap perubahan harus mempunyai prosedur koreksi.
Dengan demikian, tidak ada lagi file bernama:
Payroll_Final.xlsx
Payroll_Final_Revisi.xlsx
Payroll_Final_Revisi2.xlsx
Payroll_Final_FIX_Baru.xlsx
yang kemudian membuat semua orang bingung file mana yang digunakan untuk pajak.
Buat Satu Source of Truth
Ini salah satu perubahan proses yang sangat membantu.
Perusahaan sebaiknya menentukan satu sumber data final untuk PPh 21 setiap masa.
Misalnya file atau database yang berisi:
Employee ID
NIK
Status PTKP
Status Pegawai
Penghasilan Bruto
Komponen Penghasilan
Kategori TER
PPh 21
Bukti Potong
Masa Pajak
Status Pelaporan
Status Pembayaran
Ketika ada koreksi, jangan membuat versi data yang hidup sendiri-sendiri.
Gunakan version control.
Tujuannya sederhana:
HR, Payroll, Accounting dan Tax melihat angka yang sama.
Bagaimana Menangani Koreksi Payroll?
Payroll correction harus mempunyai tax impact assessment.
Misalnya setelah payroll selesai ditemukan:
bonus salah
lembur kurang
gaji salah
PTKP salah
pegawai salah klasifikasi
Jangan berhenti setelah slip gaji diperbaiki.
Tanyakan:
Apakah koreksi ini mengubah PPh 21?
Jika ya, telusuri dampaknya:
Payroll
↓
PPh 21
↓
Bukti Potong
↓
SPT Masa
↓
Pembayaran
↓
Accounting
Dengan cara ini, koreksi tidak berhenti di tengah jalan.
Bagaimana Jika Ditemukan Kesalahan?
Jangan panik dan jangan langsung mengubah SPT.
Gunakan urutan:
1. Identifikasi kesalahan
Apa yang salah?
2. Cari sumbernya
HR, payroll, accounting atau tax?
3. Tentukan populasi terdampak
Satu pegawai atau seluruh pegawai?
4. Tentukan periodenya
Satu bulan atau sejak awal tahun?
5. Hitung dampak pajaknya
Apakah memengaruhi PPh 21?
6. Tentukan dokumen terdampak
Payroll, bukti potong, SPT atau pembayaran?
7. Lakukan koreksi
Sesuai ketentuan.
8. Rekonsiliasi kembali
Pastikan data kembali sinkron.
9. Perbaiki proses
Agar kesalahan yang sama tidak berulang.
Baca selengkapnya: Kesalahan PPh 21 yang Sering Terjadi dan Risiko Pajaknya bagi Perusahaan
Bagaimana dengan PPh 21 DTP 2026?
Pada 2026 terdapat fasilitas PPh 21 Ditanggung Pemerintah untuk penghasilan tertentu dan pemberi kerja tertentu berdasarkan ketentuan khusus.
Ini menjadi contoh yang bagus mengapa koordinasi lintas fungsi penting.
Tax menentukan apakah perusahaan dan pegawai memenuhi persyaratan.
HR menyediakan data pegawai.
Payroll menerapkan fasilitas pada payroll.
Accounting mencatat transaksi.
Finance memastikan manfaat yang harus diberikan kepada pegawai diproses sesuai ketentuan.
Jadi insentif pajak pun tidak dapat dijalankan tax sendirian.
Baca selengkapnya: PPh 21 DTP 2026: Syarat, Karyawan yang Berhak, dan Cara Menggunakannya
SOP Sederhana PPh 21 Perusahaan
Tidak semua perusahaan membutuhkan SOP setebal 100 halaman.
Untuk memulai, buat alur yang jelas.
Sebelum payroll
HR mengunci data pegawai dan perubahan periode.
Saat payroll
Payroll memproses seluruh komponen penghasilan berdasarkan master data final.
Setelah payroll
Tax melakukan review penghitungan dan transaksi khusus.
Sebelum pelaporan
Accounting dan tax melakukan rekonsiliasi.
Setelah pelaporan
Pastikan administrasi pembayaran, bukti potong dan SPT terselesaikan.
Setelah closing
Simpan data final dan dokumentasi pendukung.
Jika ada perubahan setelah closing, gunakan prosedur koreksi.
Sederhana, tetapi jauh lebih aman daripada semua bagian bekerja tanpa titik temu.
Pembagian Tanggung Jawab yang Ideal
Secara praktis, perusahaan dapat menggunakan pembagian berikut:
| Proses | HR | Payroll | Accounting | Tax | Finance |
|---|---|---|---|---|---|
| Data pegawai | Utama | Review | – | Review pajak | – |
| PTKP | Utama | Input | – | Validasi | – |
| Komponen penghasilan | Input | Utama | Review | Tax mapping | – |
| Penghitungan payroll | – | Utama | Review | Review pajak | – |
| Penghitungan PPh 21 | Support | Operasional | – | Validasi | – |
| Jurnal payroll | – | Support | Utama | Review pajak | – |
| Bukti potong | – | Data | – | Utama | – |
| SPT Masa | – | Data | Review | Utama | – |
| Pembayaran | – | – | Support | Instruksi/validasi | Utama |
| Rekonsiliasi | Support | Support | Utama | Utama | Support |
Struktur setiap perusahaan tentu bisa berbeda.
Yang penting bukan nama departemennya.
Yang penting:
tidak ada proses penting yang tidak mempunyai pemilik.
Peta Panduan PPh 21 untuk Tim Perusahaan
Artikel ini adalah halaman utama operasional. Gunakan artikel khusus sesuai kebutuhan tim Anda.
Baru belajar PPh 21
→ PPh Pasal 21: Panduan Lengkap untuk Karyawan dan Perusahaan
Perlu memahami regulasi
→ Peraturan PPh 21 Terbaru: PP 58/2023, PMK 168/2023, dan Ketentuan Terkait
Payroll perlu menghitung TER
→ Cara Menghitung PPh 21: Panduan TER dan Tarif Pasal 17 Lengkap dengan Contoh
Menangani pegawai tetap
→ PPh 21 Karyawan Tetap: Cara Hitung, TER, PTKP, dan Contoh Lengkap
HR perlu memahami PTKP
→ PTKP dan PPh 21: Status TK/0 sampai K/3 dan Pengaruhnya terhadap Pajak
Menangani tenaga harian
→ PPh 21 Pegawai Tidak Tetap dan Tenaga Harian: TER Harian dan Contoh Hitung
Accounting membayar freelancer atau tenaga ahli
→ PPh 21 Bukan Pegawai, Freelancer, dan Tenaga Ahli: Tarif dan Cara Menghitung
Ada THR, bonus atau benefit
→ PPh 21 atas Gaji, THR, Bonus, Tunjangan, Natura, dan Penghasilan Karyawan Lainnya
Tax menangani Coretax
→ PPh 21 di Coretax: Panduan Bukti Potong, Pembayaran, dan SPT Masa Lengkap
Menjelang tutup tahun
→ Rekonsiliasi PPh 21 Akhir Tahun: Payroll, SPT Masa, dan Bukti Potong
Menemukan selisih atau kesalahan
→ Kesalahan PPh 21 yang Sering Terjadi dan Risiko Pajaknya bagi Perusahaan
Perusahaan mendapatkan fasilitas
→ PPh 21 DTP 2026: Syarat, Karyawan yang Berhak, dan Cara Menggunakannya
Dengan struktur ini, tim tidak harus membaca satu artikel sepanjang puluhan ribu kata.
Mereka cukup memahami peta prosesnya, kemudian masuk ke panduan sesuai pekerjaan masing-masing.
Checklist Bulanan PPh 21 untuk HR, Payroll, Accounting dan Tax
Sebelum menutup satu masa pajak, setidaknya pastikan beberapa pertanyaan berikut sudah dapat dijawab.
HR
Apakah ada pegawai baru, resign atau perubahan data?
Apakah master PTKP sudah benar?
Apakah ada perubahan remunerasi atau benefit?
Payroll
Apakah seluruh komponen penghasilan sudah masuk?
Apakah terdapat THR, bonus, insentif atau pembayaran khusus?
Apakah formula dan kategori TER sudah benar?
Accounting
Apakah ada pembayaran kepada orang pribadi di luar payroll?
Apakah akun gaji, bonus, honor dan benefit sudah direview?
Apakah ada jurnal manual yang mempunyai implikasi PPh 21?
Tax
Apakah penerima penghasilan sudah diklasifikasikan dengan benar?
Apakah penghitungan sudah direview?
Apakah bukti potong sesuai?
Apakah SPT Masa sudah direkonsiliasi?
Finance
Apakah pembayaran telah diproses sesuai instruksi dan jadwal?
Jika jawaban untuk salah satu pertanyaan tersebut masih:
“Sepertinya sudah.”
jangan buru-buru melakukan closing.
Cari datanya.
Karena dalam pengelolaan pajak perusahaan, “sudah dicek” jauh lebih bernilai daripada “sepertinya benar.”
Kesimpulan
PPh 21 bukan pekerjaan satu departemen.
HR mempunyai datanya.
Payroll menghitung penghasilannya.
Accounting mencatat transaksinya.
Tax menentukan dan menjalankan perlakuan perpajakannya.
Finance menyelesaikan pembayarannya.
Karena itu, sistem PPh 21 yang baik bukan sistem yang mempunyai satu tax officer yang sangat pintar.
Sistem yang baik adalah sistem di mana data dapat bergerak dari satu fungsi ke fungsi lain tanpa kehilangan informasi penting.
Peta sederhananya:
HR
↓
Payroll
↓
Tax Calculation
↓
Accounting
↓
Bukti Potong
↓
SPT Masa
↓
Pembayaran
↓
Rekonsiliasi
↓
Closing
Jika terjadi kesalahan di salah satu titik, jangan hanya memperbaiki angka akhirnya.
Cari sumbernya.
Karena memperbaiki satu bukti potong mungkin menyelesaikan masalah hari ini.
Tetapi memperbaiki proses yang menyebabkan bukti potong salah dapat mencegah ratusan kesalahan berikutnya.
Pada akhirnya, pengelolaan PPh 21 yang baik bukan hanya tentang menghitung pajak dengan benar.
Ia juga tentang membangun aliran data yang benar, kontrol yang jelas, dan koordinasi yang baik antara HR, Payroll, Accounting, Finance dan Tax.
FAQ PPh 21 untuk HR, Payroll, Accounting, dan Tax
Secara internal, pengelolaan PPh 21 idealnya melibatkan beberapa fungsi. HR mengelola data pegawai, payroll mengelola penghasilan, accounting mencatat transaksi, tax menangani perlakuan dan administrasi pajak, sedangkan finance menjalankan proses pembayaran sesuai pembagian tugas perusahaan.
HR terutama memastikan data pegawai yang mempunyai implikasi perpajakan tersedia dan akurat, seperti identitas, tanggal mulai dan berhenti bekerja, status pegawai, data PTKP serta perubahan remunerasi dan benefit.
Payroll memastikan seluruh komponen penghasilan masuk ke proses penggajian dan formula pemotongan diterapkan berdasarkan master data serta tax mapping yang telah ditentukan.
Accounting mencatat transaksi dan dapat membantu mengidentifikasi pembayaran kepada orang pribadi yang berada di luar payroll, sekaligus menyediakan data general ledger untuk rekonsiliasi.
Tax menentukan atau memvalidasi perlakuan perpajakan, klasifikasi penerima penghasilan, penghitungan PPh 21, bukti potong, SPT Masa, pembetulan, fasilitas dan rekonsiliasi.
Antara lain identitas pegawai, NIK, informasi perpajakan yang relevan, status PTKP, tanggal mulai bekerja, tanggal berhenti, status pegawai dan informasi remunerasi atau benefit yang mempunyai konsekuensi pajak.
Status PTKP berpengaruh terhadap mekanisme PPh 21, termasuk pengelompokan kategori TER bulanan serta penghitungan yang menggunakan PTKP sesuai ketentuan.
Tidak tepat menentukan perlakuan pajak hanya dari nama komponen. Setiap jenis pembayaran perlu dianalisis berdasarkan karakter penghasilan, penerima dan ketentuan yang berlaku.
Tidak sebaiknya dibuat kesimpulan hanya berdasarkan label “reimbursement”. Perusahaan perlu melihat substansi transaksi dan ketentuan yang relevan.
Ya. Bonus dan THR merupakan komponen penghasilan yang perlu diperhatikan dalam penghitungan PPh 21 sesuai mekanisme yang berlaku.
Informasi mengenai natura dan/atau kenikmatan perlu diketahui bagian tax agar dapat dianalisis apakah menjadi objek atau termasuk pengecualian sesuai ketentuan.
Tidak otomatis. Perusahaan perlu menentukan terlebih dahulu kategori penerima penghasilan. Bukan pegawai mempunyai mekanisme pemotongan tersendiri sesuai ketentuan.
Untuk pegawai yang masa pajak terakhirnya terjadi pada Desember, dilakukan mekanisme penghitungan masa pajak terakhir sesuai ketentuan. Karena itu, hasilnya dapat berbeda dari pemotongan bulan sebelumnya.
Rekonsiliasi adalah proses membandingkan data dari sumber yang berkaitan, misalnya payroll, bukti potong, SPT Masa, pembayaran dan general ledger untuk memastikan perbedaan dapat diidentifikasi serta dijelaskan.
Tidak selalu sama persis karena dapat terdapat perbedaan timing, accrual, klasifikasi atau transaksi lainnya. Namun perbedaannya sebaiknya dapat direkonsiliasi dan dijelaskan.
Untuk kontrol yang lebih baik, perusahaan dapat melakukan rekonsiliasi secara bulanan dan melakukan review lebih menyeluruh pada akhir tahun.
Periksa apakah koreksi memengaruhi PPh 21. Jika iya, telusuri dampaknya terhadap bukti potong, SPT Masa, pembayaran dan pencatatan accounting.
Beberapa area yang sering menimbulkan kesalahan adalah master data pegawai, PTKP, kategori TER, komponen penghasilan, klasifikasi penerima, transaksi di luar payroll, bukti potong dan rekonsiliasi.
Bangun pembagian tanggung jawab yang jelas, tax mapping, cut-off, source of truth, review sebelum pelaporan, rekonsiliasi berkala dan prosedur koreksi yang terdokumentasi.
SOP sangat membantu, terutama jika proses melibatkan HR, payroll, accounting, finance dan tax. SOP tidak harus panjang; yang penting menjelaskan sumber data, PIC, cut-off, review, approval, koreksi dan proses rekonsiliasi.