
Hampir setiap hari kita bersentuhan dengan Pajak Pertambahan Nilai atau PPN. Ketika membeli barang, menggunakan jasa, berlangganan layanan digital, sampai melakukan transaksi bisnis antarperusahaan, PPN bisa muncul di dalamnya.
Namun bagi orang yang baru belajar pajak, PPN sering terlihat lebih rumit daripada yang sebenarnya.
Ada istilah Barang Kena Pajak, Jasa Kena Pajak, Pengusaha Kena Pajak, Pajak Masukan, Pajak Keluaran, Faktur Pajak, Dasar Pengenaan Pajak hingga SPT Masa PPN. Belum lagi aturan tarif PPN yang dalam beberapa tahun terakhir mengalami perubahan.
Padahal kalau dipahami dari cara kerjanya, konsep dasar PPN sebenarnya cukup sederhana.
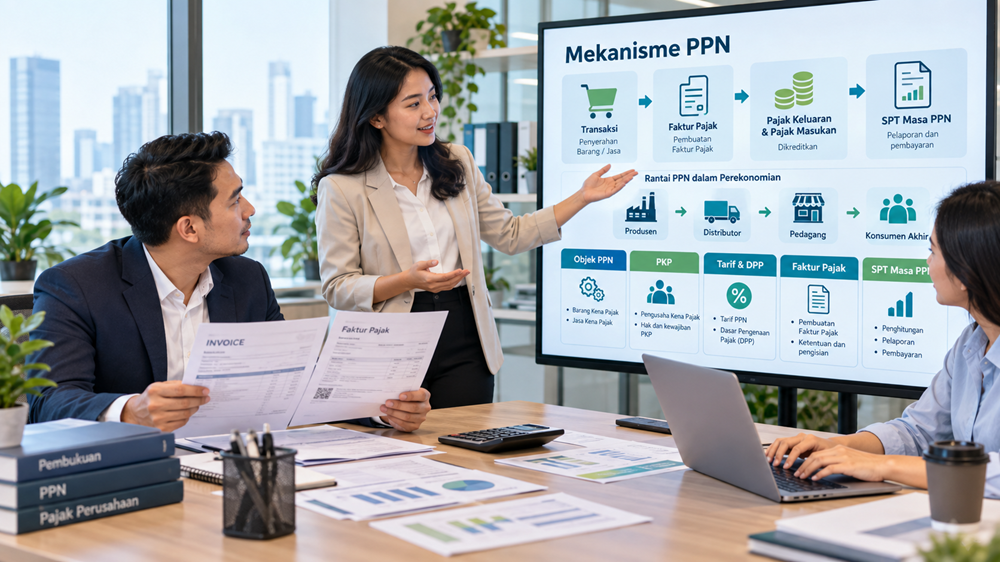
Bayangkan sebuah barang bergerak dari produsen, kemudian dijual kepada distributor, diteruskan kepada pedagang, dan akhirnya dibeli oleh konsumen. Pada setiap tahapan tersebut dapat terjadi pertambahan nilai. PPN bekerja mengikuti rantai transaksi tersebut, sementara beban pajaknya pada akhirnya berada pada konsumsi akhir.
Karena itu, artikel ini tidak akan membawa Anda langsung masuk ke pembahasan teknis yang terlalu dalam.
Halaman ini kita gunakan sebagai peta besar untuk memahami PPN: apa sebenarnya PPN, transaksi apa yang menjadi objeknya, siapa yang mempunyai kewajiban memungutnya, berapa tarifnya, bagaimana Pajak Masukan dan Pajak Keluaran bekerja, sampai bagaimana PPN dilaporkan melalui Coretax.
Setelah memahami gambaran besarnya, Anda bisa melanjutkan ke artikel yang lebih spesifik sesuai masalah yang sedang dihadapi.
Apa Itu PPN?
PPN adalah singkatan dari Pajak Pertambahan Nilai.
Secara sederhana, PPN merupakan pajak atas konsumsi barang dan jasa yang dikenakan sesuai ketentuan peraturan perpajakan.
PPN memiliki karakter sebagai pajak tidak langsung. Artinya, pihak yang mempunyai kewajiban memungut, menyetor, dan melaporkan pajak tidak selalu merupakan pihak yang pada akhirnya menanggung beban ekonominya.
Dalam transaksi biasa, Pengusaha Kena Pajak atau PKP memungut PPN ketika menyerahkan Barang Kena Pajak atau Jasa Kena Pajak. PPN tersebut kemudian menjadi bagian dari mekanisme administrasi pajak perusahaan.
Sementara itu, konsumen akhir pada umumnya tidak mempunyai mekanisme untuk mengkreditkan kembali PPN yang dibayarnya. Karena itulah secara ekonomi beban PPN akhirnya berada pada konsumen akhir.
Konsep ini akan jauh lebih mudah dipahami ketika kita masuk ke pembahasan Pajak Masukan dan Pajak Keluaran.
Mengapa Disebut Pajak Pertambahan Nilai?
Nama “Pajak Pertambahan Nilai” sebenarnya membantu menjelaskan cara kerja pajak ini.
Misalnya sebuah pabrik menghasilkan suatu barang.
Barang tersebut kemudian dijual kepada distributor. Distributor menjualnya lagi kepada toko. Selanjutnya toko menjual barang kepada konsumen akhir.
Ada rantai transaksi:
Produsen → Distributor → Pedagang → Konsumen
Pada setiap tahapan tersebut dapat terjadi penambahan nilai.
Sistem PPN tidak sekadar memungut pajak berkali-kali tanpa memperhatikan pajak yang sudah dikenakan pada tahap sebelumnya. Dalam mekanisme umum PPN, terdapat sistem pengkreditan Pajak Masukan terhadap Pajak Keluaran.
Mekanisme inilah yang membuat PPN berbeda dengan pajak penjualan biasa.
Siapa yang Menanggung PPN?
Pertanyaan ini sering menimbulkan kebingungan.
Jika perusahaan yang memungut PPN, apakah berarti perusahaan yang menanggung pajaknya?
Belum tentu.
Dalam mekanisme PPN pada umumnya, PKP bertugas memungut PPN atas penyerahan yang terutang PPN. PPN yang dipungut tersebut dikenal sebagai Pajak Keluaran.
Ketika PKP membeli barang atau jasa untuk kegiatan usahanya, perusahaan juga dapat membayar PPN kepada pemasok. PPN yang dibayar tersebut dapat menjadi Pajak Masukan.
Sepanjang memenuhi persyaratan, Pajak Masukan dapat dikreditkan dengan Pajak Keluaran.
Karena mekanisme tersebut terus berjalan sepanjang rantai transaksi, beban PPN pada akhirnya umumnya berhenti pada pihak yang tidak lagi mempunyai mekanisme pengkreditan, yaitu konsumen akhir.
Apa Saja Objek PPN?
Setelah memahami konsep dasarnya, pertanyaan berikutnya adalah: transaksi apa yang dikenai PPN?
Secara umum, UU PPN mengatur beberapa kelompok transaksi yang menjadi objek PPN.
Di antaranya adalah penyerahan Barang Kena Pajak di dalam Daerah Pabean yang dilakukan oleh pengusaha, penyerahan Jasa Kena Pajak di dalam Daerah Pabean, impor Barang Kena Pajak, serta pemanfaatan Barang Kena Pajak Tidak Berwujud dan Jasa Kena Pajak dari luar Daerah Pabean di dalam Daerah Pabean.
PPN juga berkaitan dengan ekspor Barang Kena Pajak Berwujud, Barang Kena Pajak Tidak Berwujud, dan Jasa Kena Pajak oleh PKP sesuai ketentuan yang berlaku.
Jadi, PPN tidak hanya berkaitan dengan transaksi jual beli barang fisik.
Transaksi jasa, impor, pemanfaatan aset tidak berwujud, transaksi lintas negara, hingga transaksi digital tertentu juga dapat masuk ke dalam ruang lingkup PPN.
Barang Kena Pajak
Dalam pembahasan PPN Anda akan sangat sering menemukan singkatan BKP.
BKP berarti Barang Kena Pajak.
Namun jangan langsung menyimpulkan bahwa setiap barang pasti diperlakukan sama dalam PPN. UU PPN dan aturan pelaksanaannya mempunyai ketentuan mengenai barang dan transaksi tertentu yang mendapatkan perlakuan berbeda.
Karena itu, ketika menganalisis suatu transaksi, pertanyaannya bukan hanya:
“Apakah perusahaan menjual barang?”
Tetapi juga:
“Barang apa yang dijual dan bagaimana perlakuan PPN atas barang tersebut?”
Pertanyaan kedua jauh lebih penting.
Jasa Kena Pajak
Konsep yang sama berlaku pada jasa.
Dalam PPN dikenal istilah Jasa Kena Pajak atau JKP.
Perusahaan konsultan, penyedia jasa profesional, penyedia jasa digital, perusahaan konstruksi, penyedia jasa persewaan dan berbagai bisnis jasa lainnya perlu memahami apakah jasa yang mereka berikan masuk dalam ruang lingkup PPN serta apakah terdapat ketentuan khusus atas jasa tersebut.
Pada praktiknya, tidak semua transaksi jasa bisa dipukul rata.
Karena itu, pembahasan mengenai objek PPN sebaiknya dibuat dalam artikel tersendiri agar setiap jenis transaksi dapat dijelaskan lebih mendalam.
Siapa Subjek PPN?
Ketika membicarakan subjek PPN, kita perlu membedakan antara pihak yang melakukan kewajiban administrasi PPN dan pihak yang secara ekonomi menanggung pajaknya.
Dalam mekanisme umum, istilah yang paling sering ditemui adalah Pengusaha Kena Pajak atau PKP.
Apa Itu Pengusaha Kena Pajak?
Pengusaha Kena Pajak adalah pengusaha yang melakukan penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak yang dikenai pajak berdasarkan UU PPN dan telah memenuhi ketentuan untuk dikukuhkan sebagai PKP.
Setelah dikukuhkan sebagai PKP, pengusaha mempunyai kewajiban PPN yang lebih luas.
PKP antara lain harus memungut PPN atas penyerahan yang terutang, membuat Faktur Pajak sesuai ketentuan, menghitung Pajak Masukan dan Pajak Keluaran, menyetor PPN apabila terdapat pajak yang masih harus dibayar, serta melaporkan SPT Masa PPN.
Karena itu, status PKP bukan sekadar status administratif.
Pengukuhan PKP membawa konsekuensi terhadap hampir seluruh siklus transaksi perusahaan.
Apakah Semua Pengusaha Otomatis Menjadi PKP?
Tidak.
Ada ketentuan mengenai batasan dan persyaratan pengukuhan PKP. Pengusaha yang memenuhi kondisi tertentu wajib melaporkan usahanya untuk dikukuhkan sebagai PKP, sedangkan dalam kondisi tertentu pengusaha dapat memilih untuk dikukuhkan sesuai ketentuan.
Pembahasan mengenai batas omzet, waktu pengukuhan, konsekuensi terlambat menjadi PKP, dan prosedur pengukuhan sebaiknya ditempatkan dalam artikel khusus mengenai Pengusaha Kena Pajak.
Dengan begitu, halaman pilar PPN ini tetap berfungsi sebagai peta besar dan tidak berubah menjadi kumpulan pembahasan teknis yang terlalu panjang.
Berapa Tarif PPN yang Berlaku Sekarang?
Bagian ini perlu dijelaskan dengan hati-hati karena sering menimbulkan salah pengertian.
Berdasarkan UU Harmonisasi Peraturan Perpajakan, tarif PPN menjadi 12% mulai 1 Januari 2025. Namun angka tarif saja belum cukup untuk menentukan berapa PPN yang benar-benar dipungut pada suatu transaksi.
Mengapa?
Karena penghitungan PPN juga bergantung pada Dasar Pengenaan Pajak atau DPP.
Dalam ketentuan yang berlaku, termasuk PMK 131 Tahun 2024, untuk penyerahan BKP selain barang mewah tertentu, penyerahan JKP, serta transaksi lain yang masuk cakupannya, PPN dihitung menggunakan tarif 12% dengan DPP berupa nilai lain sebesar 11/12 dari nilai yang menjadi dasar penghitungan. Secara matematis, hasilnya setara dengan beban PPN 11% dari nilai penuh transaksi untuk kelompok tersebut.
Misalnya harga jual barang nonmewah adalah Rp100 juta.
Secara sederhana:
DPP Nilai Lain = 11/12 × Rp100 juta = Rp91.666.666,67
PPN = 12% × Rp91.666.666,67 = Rp11 juta.
Jadi PPN yang terutang adalah Rp11 juta.
Inilah mengapa kalimat “sekarang semua PPN menjadi 12% dari harga jual” tidak tepat.
Bagaimana dengan Barang Mewah?
Untuk Barang Kena Pajak yang tergolong mewah dan masuk dalam ketentuan terkait, mekanismenya berbeda. PMK 131 Tahun 2024 mengatur penerapan tarif 12% dengan DPP harga jual atau nilai impor sesuai ketentuannya.
Di luar mekanisme umum tersebut, terdapat pula transaksi tertentu yang menggunakan DPP Nilai Lain atau besaran tertentu berdasarkan ketentuan khusus. Pemerintah antara lain mengonsolidasikan sejumlah ketentuan tersebut melalui PMK 11 Tahun 2025.
Karena itu, ketika menghitung PPN, jangan hanya bertanya:
“Tarif PPN berapa?”
Pertanyaan yang lebih tepat adalah:
“Transaksi ini menggunakan tarif dan Dasar Pengenaan Pajak yang mana?”
Pembahasan mengenai tarif, DPP Nilai Lain, besaran tertentu dan contoh penghitungannya akan lebih tepat dijelaskan dalam artikel khusus mengenai tarif PPN.
Bagaimana Cara Kerja PPN?
Sekarang kita masuk ke jantung mekanisme PPN.
Ada dua istilah yang harus dipahami terlebih dahulu:
Pajak Keluaran dan Pajak Masukan.
Apa Itu Pajak Keluaran?
Pajak Keluaran adalah PPN terutang yang wajib dipungut PKP ketika melakukan penyerahan yang terutang PPN.
Misalnya PT A menjual barang kepada PT B.
Atas transaksi tersebut PT A memungut PPN sesuai ketentuan.
Bagi PT A, PPN yang dipungut tersebut merupakan Pajak Keluaran.
PPN tersebut bukan pendapatan perusahaan. Perusahaan memungutnya sebagai bagian dari mekanisme PPN.
Apa Itu Pajak Masukan?
Sekarang kita lihat transaksi dari sisi PT B.
PT B membeli barang dari PT A dan membayar PPN.
Bagi PT B yang berstatus PKP, PPN yang dibayar atas perolehan tersebut dapat menjadi Pajak Masukan.
Sepanjang memenuhi persyaratan, Pajak Masukan dapat dikreditkan dengan Pajak Keluaran. Prinsip dasarnya adalah Pajak Masukan dalam suatu Masa Pajak dikreditkan dengan Pajak Keluaran pada Masa Pajak yang sama sesuai ketentuan.
Dari sinilah mekanisme PPN mulai terlihat.
Contoh Sederhana Cara Menghitung PPN
Misalnya dalam satu Masa Pajak sebuah PKP mempunyai Pajak Keluaran sebesar Rp50 juta.
Pada periode yang sama perusahaan mempunyai Pajak Masukan yang dapat dikreditkan sebesar Rp35 juta.
Maka secara sederhana:
Pajak Keluaran = Rp50 juta
Pajak Masukan yang dapat dikreditkan = Rp35 juta
PPN yang masih harus dibayar = Rp15 juta.
Perusahaan tidak menyetor seluruh Rp50 juta karena terdapat Pajak Masukan Rp35 juta yang dapat dikreditkan.
Bagaimana jika kondisinya terbalik?
Misalnya Pajak Keluaran Rp35 juta, sedangkan Pajak Masukan yang dapat dikreditkan Rp50 juta.
Maka terdapat selisih lebih bayar Rp15 juta.
Kelebihan tersebut dapat ditindaklanjuti sesuai ketentuan PPN, termasuk mekanisme kompensasi atau pengembalian dalam kondisi yang memenuhi persyaratan.
Inilah gambaran sederhana cara kerja Pajak Masukan dan Pajak Keluaran.
Tidak Semua Pajak Masukan Otomatis Bisa Dikreditkan
Ini juga perlu dipahami sejak awal.
Hanya karena sebuah perusahaan membayar PPN ketika membeli barang atau jasa, bukan berarti seluruh PPN tersebut otomatis dapat dikreditkan.
Pengkreditan Pajak Masukan harus memenuhi persyaratan.
Antara lain perlu diperhatikan hubungan pengeluaran dengan kegiatan usaha, transaksi yang dilakukan, dokumen Faktur Pajak, dan persyaratan lain berdasarkan ketentuan PPN.
Karena pembahasannya cukup luas, persoalan ini sebaiknya dibahas secara khusus dalam artikel mengenai Pajak Masukan.
Apa Itu Faktur Pajak?
Faktur Pajak merupakan bukti pungutan PPN yang dibuat oleh PKP atas penyerahan Barang Kena Pajak atau Jasa Kena Pajak sesuai ketentuan.
Bagi penjual, Faktur Pajak berkaitan dengan Pajak Keluaran.
Bagi pembeli yang berstatus PKP, Faktur Pajak menjadi bagian penting dalam administrasi Pajak Masukan.
Karena itu, Faktur Pajak bukan sekadar invoice tambahan.
Kesalahan dalam pembuatan Faktur Pajak dapat memengaruhi administrasi PPN baik di sisi penjual maupun pembeli.
Di dalam praktik Coretax, Anda juga akan menemukan berbagai status Faktur Pajak seperti Approved, Credited, Uncredited, Amended, Waiting for Amendment, Cancelled, dan Waiting for Cancelation.
Masing-masing mempunyai arti dan konsekuensi yang berbeda.
Untuk pembahasan tersebut, sebaiknya baca artikel khusus mengenai arti status Faktur Pajak di Coretax agar tidak salah mengambil tindakan.
Kapan Faktur Pajak Harus Dibuat?
Secara prinsip, Faktur Pajak harus dibuat pada saat yang ditentukan oleh peraturan perpajakan.
Penentuan saat pembuatan Faktur Pajak penting karena berkaitan dengan kapan PPN terutang dan kapan transaksi tersebut masuk dalam administrasi SPT Masa PPN.
Dalam praktik, kondisi transaksi bisa berbeda-beda. Ada transaksi dengan pembayaran sebelum penyerahan, pembayaran termin, transaksi dengan pihak tertentu, sampai transaksi yang mempunyai ketentuan khusus.
Karena itu, pembahasan mengenai kapan Faktur Pajak harus dibuat lebih tepat ditempatkan dalam artikel khusus Faktur Pajak.
Bagaimana PPN Dilaporkan?
Setelah transaksi berjalan, Faktur Pajak dibuat, dan Pajak Masukan serta Pajak Keluaran dihitung, seluruh rangkaian tersebut bermuara pada SPT Masa PPN.
SPT Masa PPN digunakan untuk melaporkan kewajiban PPN dalam suatu Masa Pajak.
Melalui SPT inilah posisi PPN perusahaan dapat terlihat.
Apakah Pajak Keluaran lebih besar daripada Pajak Masukan sehingga terdapat PPN yang masih harus dibayar?
Atau justru Pajak Masukan lebih besar sehingga perusahaan mempunyai posisi lebih bayar?
Dengan implementasi Sistem Inti Administrasi Perpajakan, administrasi PPN semakin terintegrasi melalui Coretax. Karena itu, kesesuaian antara transaksi, Faktur Pajak, Pajak Masukan, Pajak Keluaran, pembayaran dan SPT menjadi semakin penting.
Apa Itu SPT Masa PPN?
SPT Masa PPN merupakan laporan periodik untuk mempertanggungjawabkan penghitungan PPN dan informasi terkait dalam satu Masa Pajak.
Jangan memandang SPT Masa PPN hanya sebagai pekerjaan administratif pada akhir bulan.
SPT sebenarnya merupakan hasil akhir dari proses yang sudah dimulai sejak perusahaan melakukan transaksi.
Jika pembuatan Faktur Pajak salah, SPT dapat ikut salah.
Jika Pajak Masukan tidak direkonsiliasi dengan baik, posisi SPT juga bisa berbeda.
Jika ada transaksi yang tertinggal, pembetulan SPT mungkin diperlukan.
Karena itu, pengelolaan PPN yang baik harus dimulai dari transaksi, bukan ketika mendekati batas pelaporan.
Apakah Semua Transaksi yang Berkaitan dengan PPN Harus Dipungut dengan Cara yang Sama?
Tidak.
Ini salah satu alasan mengapa PPN tidak cukup dipahami hanya dari tarif.
Dalam sistem PPN terdapat transaksi yang memperoleh fasilitas tertentu.
Ada transaksi yang mendapatkan fasilitas PPN tidak dipungut.
Ada pula transaksi yang mendapatkan fasilitas PPN dibebaskan.
Kedua istilah tersebut terdengar hampir sama, tetapi secara perpajakan mempunyai konsekuensi yang berbeda, termasuk terhadap perlakuan Pajak Masukan.
Selain itu, terdapat transaksi dengan DPP Nilai Lain, besaran tertentu, tarif tertentu untuk ekspor, mekanisme pemungutan oleh pihak tertentu, serta ketentuan khusus untuk beberapa sektor.
Karena itu, artikel pilar ini tidak akan membahas setiap fasilitas tersebut satu per satu.
Yang perlu dipahami terlebih dahulu adalah bahwa ketika menemukan suatu transaksi, jangan langsung mengambil kesimpulan hanya berdasarkan tarif umum.
Identifikasi dahulu jenis transaksinya.
PPN dalam Coretax: Mengapa Rekonsiliasi Semakin Penting?
Coretax membawa perubahan besar terhadap administrasi perpajakan Indonesia, termasuk PPN.
Faktur Pajak, Pajak Masukan, Pajak Keluaran, pembayaran dan pelaporan semakin terhubung dalam satu ekosistem administrasi.
Bagi perusahaan, kondisi ini mempunyai dua sisi.
Di satu sisi, integrasi dapat membuat pekerjaan administrasi lebih mudah karena data semakin terhubung.
Di sisi lain, kesalahan pada satu tahapan dapat berdampak pada tahapan berikutnya.
Contoh sederhananya adalah Faktur Pajak.
Ketika Faktur Pajak sudah dikreditkan oleh pembeli kemudian penerbit melakukan penggantian, dapat muncul status Waiting for Amendment. Demikian pula ketika faktur yang sudah dikreditkan pembeli kemudian dibatalkan oleh penerbit, dapat muncul status Waiting for Cancelation.
Karena itu, memahami PPN sekarang tidak cukup hanya memahami jurnal atau rumus.
Tax staff juga harus memahami alur administrasinya di Coretax.
Bagaimana Cara Memahami PPN dengan Lebih Mudah?
Jika baru belajar PPN, jangan mencoba menghafalkan seluruh peraturan sekaligus.
Mulailah dari alur transaksinya.
Tanyakan lima hal:
Siapa yang melakukan transaksi?
Apa barang atau jasa yang diserahkan?
Apakah transaksi tersebut merupakan objek PPN?
Bagaimana dasar pengenaan dan penghitungan PPN-nya?
Bagaimana Faktur Pajak dan pelaporannya?
Setelah itu baru masuk ke persoalan yang lebih teknis.
Dengan pola seperti ini, PPN akan jauh lebih mudah dipahami daripada mencoba menghafalkan pasal satu per satu.
Peta Besar PPN yang Perlu Dipelajari
Artikel ini sengaja tidak membahas seluruh persoalan PPN sampai ke detail teknis.
Jika ingin memahami PPN secara utuh, gunakan halaman ini sebagai pintu masuk menuju pembahasan yang lebih spesifik.
Mulailah dari objek dan subjek PPN untuk menentukan apakah sebuah transaksi masuk dalam sistem PPN.
Setelah itu pelajari tarif PPN dan Dasar Pengenaan Pajak agar dapat menentukan cara menghitung pajaknya.
Berikutnya masuk ke Faktur Pajak karena dokumen inilah yang menjadi salah satu bagian penting administrasi pemungutan PPN.
Setelah memahami Faktur Pajak, pelajari Pajak Masukan dan Pajak Keluaran. Dari sini Anda akan memahami mengapa PKP tidak selalu menyetor seluruh PPN yang dipungut kepada negara.
Tahap berikutnya adalah SPT Masa PPN dan Coretax.
Setelah fondasinya kuat, barulah masuk ke pembahasan yang lebih spesifik seperti PPN tidak dipungut, PPN dibebaskan, DPP Nilai Lain, besaran tertentu PPN, retur, pembatalan Faktur Pajak, pembetulan SPT, PPN transaksi digital, hingga kasus-kasus sektoral.
Dengan struktur seperti ini, PPN tidak lagi terlihat sebagai kumpulan aturan yang berdiri sendiri.
Semuanya membentuk satu alur:
Transaksi → Objek PPN → PKP → Tarif dan DPP → Faktur Pajak → Pajak Keluaran dan Pajak Masukan → Pembayaran → SPT Masa PPN → Coretax.
Jika alur ini sudah dipahami, mempelajari kasus PPN yang lebih rumit akan jauh lebih mudah.
Kesimpulan
PPN pada dasarnya merupakan pajak atas konsumsi barang dan jasa yang bekerja melalui rantai transaksi.
Dalam mekanisme umum, PKP memungut Pajak Keluaran ketika melakukan penyerahan yang terutang PPN. Pada saat yang sama, PKP dapat mempunyai Pajak Masukan ketika membeli barang atau jasa.
Pajak Masukan yang memenuhi persyaratan dapat dikreditkan terhadap Pajak Keluaran. Selisihnya kemudian menentukan posisi PPN perusahaan dalam suatu Masa Pajak.
Namun memahami PPN tidak cukup hanya mengetahui rumus tersebut.
Kita juga perlu memahami objek PPN, status PKP, tarif dan Dasar Pengenaan Pajak, Faktur Pajak, pengkreditan Pajak Masukan, fasilitas PPN, SPT Masa PPN, serta administrasinya melalui Coretax.
Terlebih setelah perubahan kebijakan PPN sejak 2025, kalimat sederhana seperti “tarif PPN sekarang 12%” belum cukup untuk menentukan jumlah PPN suatu transaksi. Untuk barang dan jasa nonmewah dalam cakupan PMK 131 Tahun 2024, misalnya, tarif 12% diterapkan terhadap DPP Nilai Lain sebesar 11/12 sehingga hasil efektifnya setara 11% dari nilai penuh transaksi.
Karena itulah halaman ini sebaiknya digunakan sebagai peta besar.
Ketika menghadapi kasus nyata, masuklah ke pembahasan yang lebih spesifik sesuai transaksinya.
Dengan cara tersebut, kita tidak sekadar menghafal PPN.
Kita memahami cara kerjanya.
FAQ tentang PPN
PPN atau Pajak Pertambahan Nilai adalah pajak atas konsumsi barang dan jasa yang dikenakan berdasarkan ketentuan UU PPN. Dalam mekanisme umum, PPN dipungut oleh PKP pada rantai transaksi dan secara ekonomi pada akhirnya ditanggung oleh konsumen akhir.
Objek PPN antara lain mencakup penyerahan Barang Kena Pajak dan Jasa Kena Pajak di dalam Daerah Pabean, impor BKP, pemanfaatan BKP Tidak Berwujud atau JKP dari luar Daerah Pabean di dalam Daerah Pabean, serta transaksi ekspor tertentu sesuai ketentuan.
Dalam mekanisme umum, Pengusaha Kena Pajak atau PKP mempunyai kewajiban memungut PPN atas penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak yang terutang PPN. Dalam transaksi tertentu terdapat pula mekanisme pemungutan oleh pihak lain yang ditunjuk.
Tarif PPN berdasarkan UU HPP adalah 12% sejak 1 Januari 2025. Namun besarnya PPN yang dipungut juga bergantung pada Dasar Pengenaan Pajak. Untuk barang dan jasa nonmewah dalam cakupan PMK 131 Tahun 2024, digunakan DPP Nilai Lain sebesar 11/12 sehingga hasil PPN secara matematis setara dengan 11% dari nilai penuh transaksi.
Pajak Keluaran adalah PPN yang wajib dipungut PKP atas penyerahan yang terutang PPN. Pajak Masukan adalah PPN yang dibayar PKP atas perolehan atau transaksi tertentu. Pajak Masukan yang memenuhi persyaratan dapat dikreditkan dengan Pajak Keluaran.
Faktur Pajak adalah bukti pungutan pajak yang dibuat PKP ketika melakukan penyerahan Barang Kena Pajak atau Jasa Kena Pajak sesuai ketentuan.
Secara sederhana, selisih tersebut dapat menjadi PPN yang masih harus dibayar setelah memperhitungkan ketentuan lain yang berlaku.
Kondisi tersebut dapat menghasilkan posisi lebih bayar. Lebih bayar dapat ditindaklanjuti melalui mekanisme kompensasi atau pengembalian sesuai persyaratan dan ketentuan yang berlaku.
Tidak. Keduanya merupakan fasilitas PPN yang berbeda dan dapat mempunyai konsekuensi berbeda terhadap Pajak Masukan. Karena itu, perlakuannya harus dilihat berdasarkan fasilitas dan transaksi yang bersangkutan.
Tidak. Pajak Masukan harus memenuhi persyaratan pengkreditan. Hubungan dengan kegiatan usaha, jenis transaksi, dokumen perpajakan dan ketentuan lain perlu diperiksa sebelum Pajak Masukan dikreditkan.
Administrasi SPT Masa PPN saat ini telah terintegrasi dengan Sistem Inti Administrasi Perpajakan atau Coretax. Karena itu, Faktur Pajak, pembayaran, Pajak Masukan, Pajak Keluaran dan pelaporan perlu direkonsiliasi dengan baik.