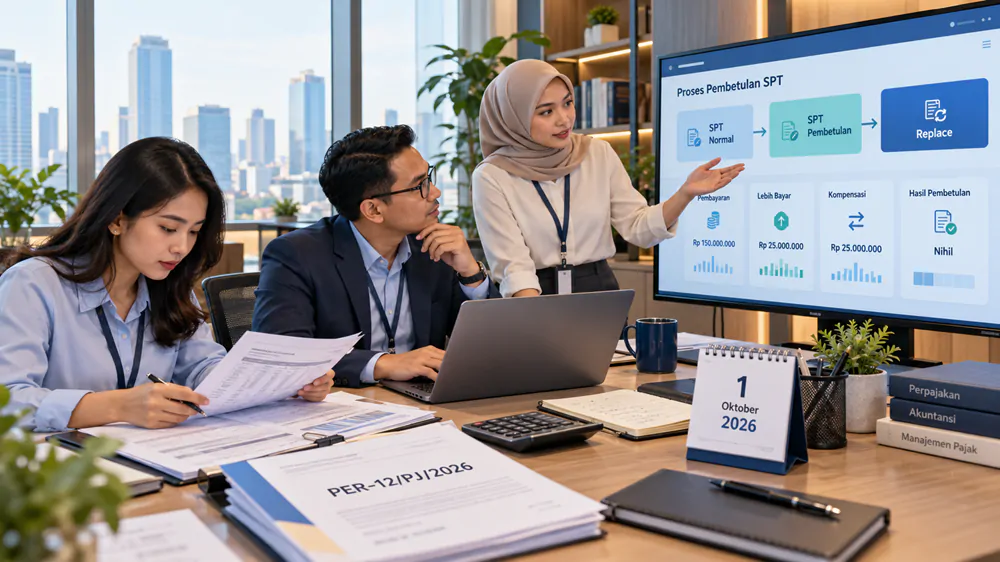

Ada satu hal yang perlu diperhatikan sebelum Anda membetulkan SPT di Coretax mulai 1 Oktober 2026: jangan lagi menggunakan cara berpikir lama.
Direktorat Jenderal Pajak menerbitkan PER-12/PJ/2026 yang mengubah PER-11/PJ/2025. Salah satu perubahan yang paling penting bagi Wajib Pajak, tax staff, accounting, maupun konsultan pajak adalah mekanisme pembetulan SPT.
Selama ini pembetulan SPT di Coretax menggunakan pendekatan yang dikenal sebagai skema delta. Mulai 1 Oktober 2026, mekanisme tersebut berubah menjadi skema replace dengan calculation rule.
Sekilas perubahan ini terdengar sangat teknis. Namun dampaknya cukup dekat dengan pekerjaan sehari-hari.
Bagaimana jika SPT sebelumnya lebih bayar Rp100 juta, lalu setelah dibetulkan ternyata lebih bayarnya hanya Rp70 juta? Apakah selisih Rp30 juta otomatis menjadi pajak yang harus dibayar?
Bagaimana jika lebih bayar tersebut sudah dikompensasikan ke masa berikutnya?
Bagaimana jika Wajib Pajak awalnya memilih restitusi, tetapi kemudian ingin mengubahnya menjadi kompensasi?
Atau bagaimana jika pajak sebenarnya sudah dibayar, tetapi SPT kemudian dibetulkan?
Pertanyaan seperti inilah yang perlu dipahami setelah berlakunya PER-12/PJ/2026.
Perubahan tersebut pada dasarnya membuat pembetulan SPT tidak hanya melihat selisih angka. Coretax juga memperhitungkan apa yang sebelumnya sudah terjadi, termasuk pembayaran, pengembalian pajak, dan kompensasi.
Karena itu, sebelum melakukan pembetulan SPT di Coretax, ada baiknya kita memahami logikanya terlebih dahulu.
Mengapa Mekanisme Pembetulan SPT Coretax Diubah?
Untuk memahami perubahan ini, kita perlu kembali ke mekanisme sebelumnya.
Dalam skema delta, SPT normal dan SPT pembetulan pada dasarnya diperlakukan secara terpisah. Pembetulan digunakan untuk memperhitungkan perubahan atau selisih yang muncul setelah dilakukan koreksi.
Pada kondisi sederhana, pendekatan ini mungkin tidak terlalu bermasalah.
Persoalan mulai terasa ketika SPT mempunyai posisi lebih bayar, sudah terdapat pembayaran sebelumnya, ada kompensasi ke masa pajak berikutnya, atau proses restitusi sedang berjalan.
Mari kita gunakan contoh sederhana.
PT ABC menyampaikan SPT dengan posisi lebih bayar Rp100 juta.
Beberapa waktu kemudian tax staff menemukan kesalahan. Setelah seluruh transaksi dihitung kembali, ternyata posisi yang benar seharusnya lebih bayar Rp70 juta.
Secara sederhana, perusahaan sebenarnya masih memiliki kelebihan pembayaran pajak Rp70 juta.
Tetapi bagaimana jika Rp100 juta pada SPT sebelumnya belum pernah dikembalikan?
Kalau sistem hanya melihat perbedaan antara SPT pertama dengan SPT pembetulan, muncul selisih Rp30 juta.
Padahal perusahaan tidak pernah menerima kembali Rp100 juta tersebut.
Secara ekonomis, perusahaan tetap lebih bayar Rp70 juta.
Situasi seperti inilah yang dapat menimbulkan apa yang sering dipahami sebagai kurang bayar semu.
PER-12/PJ/2026 mencoba membuat mekanisme pembetulan lebih mencerminkan kondisi perpajakan yang sebenarnya.
Apa Itu Skema Replace dalam Pembetulan SPT Coretax?
Istilah replace sebenarnya lebih mudah dipahami jika kita membayangkan pembetulan sebuah laporan keuangan.
Jika laporan pertama salah, kita membuat laporan yang sudah diperbaiki secara keseluruhan. Kita tidak hanya membuat sebuah laporan baru yang berisi selisih kesalahannya.
Kurang lebih seperti itulah cara memahami skema replace.
Dalam mekanisme baru, SPT pembetulan terakhir menjadi dasar dalam pelaksanaan hak dan pemenuhan kewajiban perpajakan Wajib Pajak.
Artinya, setelah pembetulan dilakukan, kita melihat posisi perpajakan berdasarkan SPT pembetulan terakhir.
Namun jangan salah memahami istilah replace.
Replace Bukan Berarti Data dan Pembayaran Sebelumnya Dihapus
Ini bagian yang sangat penting.
Replace tidak berarti semua pembayaran yang sudah dilakukan menjadi hilang.
Sistem tetap memperhitungkan pembayaran yang sudah dilakukan sebelumnya. Begitu pula dengan kelebihan pembayaran pajak yang sudah dikembalikan melalui ketetapan atau keputusan yang relevan.
Karena itu, mekanisme baru lebih tepat dipahami sebagai:
SPT pembetulan terakhir menjadi dasar penghitungan, kemudian Coretax memperhitungkan pembayaran, pengembalian dan posisi perpajakan yang sebelumnya sudah terjadi.
Inilah yang dimaksud dengan skema replace yang dilengkapi calculation rule.
SPT Apa Saja yang Terdampak Mekanisme Baru?
Perubahan ini tidak hanya berlaku untuk satu jenis SPT.
Mekanisme pembetulan baru mencakup beberapa SPT yang sangat sering digunakan Wajib Pajak, antara lain SPT Masa PPh Pasal 21/26, SPT Masa PPh Unifikasi, SPT Masa PPN dan PPnBM, SPT Tahunan PPh Orang Pribadi, serta SPT Tahunan PPh Badan sesuai cakupan ketentuannya.
Artinya, perubahan ini perlu mendapat perhatian serius dari bagian accounting dan tax perusahaan.
Jika perusahaan rutin melakukan pemotongan PPh Pasal 21, membuat bukti potong unifikasi, melaporkan PPN, atau menyampaikan SPT Tahunan Badan melalui Coretax, mekanisme pembetulan baru ini perlu dipahami.
Bagaimana Nasib Pembayaran Pajak yang Sudah Dilakukan?
Salah satu kekhawatiran ketika mendengar istilah replace adalah pembayaran sebelumnya seolah-olah tidak lagi diperhitungkan.
Tidak demikian.
Mari kita gunakan contoh.
PT ABC telah menyampaikan SPT dengan pajak kurang bayar sebesar Rp100 juta.
Perusahaan sudah membayar Rp100 juta tersebut.
Kemudian ditemukan transaksi yang belum masuk dalam SPT. Setelah seluruh data diperbaiki, pajak yang seharusnya terutang menjadi Rp120 juta.
Apakah setelah pembetulan perusahaan harus membayar Rp120 juta lagi?
Tentu tidak.
Pembayaran Rp100 juta yang sudah dilakukan tetap diperhitungkan.
Perhitungannya secara sederhana menjadi:
Pajak berdasarkan SPT pembetulan: Rp120 juta.
Pembayaran sebelumnya: Rp100 juta.
Kekurangan pembayaran: Rp20 juta.
Jadi, ketika melakukan pembetulan, Coretax tidak sekadar melihat SPT baru. Sistem juga memperhitungkan pembayaran yang berkaitan dengan masa atau tahun pajak tersebut.
Bagaimana Jika SPT Sebelumnya Lebih Bayar?
Kasus ini lebih menarik karena menjadi salah satu persoalan penting dalam mekanisme pembetulan.
Misalnya PT XYZ melaporkan SPT dengan posisi lebih bayar Rp100 juta.
Setelah dilakukan rekonsiliasi, ditemukan kesalahan dan SPT harus dibetulkan.
Hasil penghitungan yang benar ternyata menunjukkan lebih bayar Rp70 juta.
Jika lebih bayar Rp100 juta sebelumnya belum pernah dikembalikan kepada perusahaan, posisi ekonomis Wajib Pajak sebenarnya masih lebih bayar Rp70 juta.
Karena itu, tidak tepat apabila selisih Rp30 juta serta-merta dipahami sebagai pajak yang harus dibayar.
Sistem harus melihat apakah lebih bayar sebelumnya sudah dikembalikan atau belum.
Di sinilah calculation rule dalam mekanisme replace menjadi penting.
Bagaimana Jika Lebih Bayar Sudah Dikembalikan?
Sekarang kondisinya kita ubah.
PT XYZ sebelumnya lebih bayar Rp100 juta dan kelebihan pembayaran tersebut sudah diproses.
Kemudian telah diterbitkan produk hukum yang relevan, seperti SKPLB atau SKPPKP.
Setelah itu perusahaan melakukan pembetulan SPT.
Dalam kondisi seperti ini, pengembalian yang sebelumnya sudah diproses tidak bisa diabaikan.
Coretax harus memperhitungkannya ketika menentukan posisi setelah pembetulan.
Logikanya sederhana.
Jangan sampai Wajib Pajak memperoleh pengembalian dua kali atas kelebihan pembayaran yang sama.
Sebaliknya, jangan pula sampai Wajib Pajak dianggap telah menerima pengembalian yang sebenarnya belum pernah diterimanya.
Karena itulah sebelum membetulkan SPT lebih bayar, tax staff sebaiknya memeriksa tidak hanya SPT sebelumnya, tetapi juga apakah sudah ada SKPLB, SKPPKP atau proses pengembalian lainnya.
Restitusi Bisa Diubah Menjadi Kompensasi?
Ini salah satu perubahan yang menarik bagi perusahaan.
Bayangkan perusahaan menyampaikan SPT lebih bayar dan pada awalnya memilih restitusi.
Beberapa waktu kemudian manajemen mengevaluasi kebutuhan kas dan kewajiban pajak periode berikutnya. Setelah dipertimbangkan, perusahaan justru merasa lebih praktis apabila lebih bayar tersebut dikompensasikan.
Dalam mekanisme baru, perubahan pilihan atas lebih bayar dapat dilakukan melalui pembetulan sepanjang persyaratan dan batasan yang ditentukan dalam PER-12/PJ/2026 terpenuhi.
Begitu juga sebaliknya.
Dalam kondisi yang memenuhi ketentuan, pilihan kompensasi dapat berubah menjadi permohonan pengembalian.
Namun fleksibilitas ini tidak berarti perubahan dapat dilakukan kapan saja tanpa melihat proses yang sedang berjalan.
Hati-Hati Membetulkan SPT yang Sedang Dalam Proses Restitusi
Sebelum melakukan pembetulan atas SPT lebih bayar, periksa terlebih dahulu status permohonan pengembaliannya.
Mengapa?
Karena pembetulan SPT dalam kondisi tertentu dapat berpengaruh terhadap proses pengembalian yang sedang berlangsung.
Untuk pengembalian pendahuluan, misalnya, perlu diperhatikan apakah SKPPKP sudah diterbitkan.
Untuk pengembalian pajak tertentu, perlu diperiksa apakah SKPLB sudah diterbitkan.
Jika proses pengembalian dilakukan melalui pemeriksaan, tahapan pemeriksaan juga menjadi penting.
Karena itu, jangan langsung membetulkan SPT hanya karena menemukan satu transaksi yang salah.
Sebelum pembetulan dilakukan, tanyakan terlebih dahulu:
Apakah SPT ini sedang dalam proses restitusi?
Apakah sudah ada keputusan atau ketetapan?
Apakah sudah masuk proses pemeriksaan?
Baru setelah posisi administrasinya jelas, tentukan langkah pembetulan yang tepat.
Bagaimana Jika Lebih Bayar Sudah Dikompensasikan ke Masa Berikutnya?
Ini mungkin menjadi salah satu kasus yang paling sering dihadapi tax staff.
Misalnya SPT Masa Januari mempunyai lebih bayar Rp50 juta.
Perusahaan memilih mengompensasikan Rp50 juta tersebut ke Masa Februari.
Beberapa bulan kemudian ditemukan kesalahan pada SPT Januari.
Setelah dibetulkan, ternyata lebih bayar Januari yang benar hanya Rp30 juta.
Masalahnya, perusahaan sudah membawa Rp50 juta ke Februari.
Artinya, terdapat Rp20 juta kompensasi yang setelah pembetulan ternyata tidak lagi menjadi hak perusahaan.
Apa yang terjadi?
Dalam mekanisme baru, Coretax dapat melakukan penyesuaian terhadap saldo kompensasi.
Saldo Penyesuaian Bisa Positif atau Negatif
Saldo penyesuaian tidak selalu menghasilkan angka positif.
Dalam kondisi tertentu dapat muncul saldo negatif.
Jangan langsung menganggap Coretax mengalami error ketika melihat saldo negatif.
Saldo tersebut dapat muncul karena nilai kompensasi yang sebelumnya sudah digunakan ternyata lebih besar daripada hak kompensasi setelah masa sumber dibetulkan.
Inilah mengapa pembetulan SPT lebih bayar harus dilihat secara berantai.
Tax staff jangan hanya memeriksa masa yang dibetulkan. Periksa juga apakah lebih bayar tersebut sudah dibawa ke masa berikutnya dan apakah saldo tersebut sudah digunakan.
Tidak Perlu Lagi Pembetulan SPT Beruntun?
Salah satu persoalan dalam mekanisme sebelumnya adalah kemungkinan terjadinya pembetulan beruntun.
Bayangkan situasi berikut.
Januari lebih bayar dan dikompensasikan ke Februari.
Januari kemudian dibetulkan.
Karena kompensasi Januari berubah, Februari ikut berubah.
Perubahan Februari kemudian memengaruhi Maret.
Maret memengaruhi April.
Akhirnya tax staff harus melakukan pembetulan beberapa masa pajak hanya karena terdapat perubahan pada satu masa sumber.
Mekanisme penyesuaian dalam skema baru dirancang agar kondisi seperti ini dapat ditangani dengan lebih efisien.
Perubahan hak kompensasi pada masa sumber dapat menghasilkan saldo penyesuaian yang kemudian diperhitungkan pada SPT Masa normal berikutnya sesuai mekanisme yang berlaku.
Bagi perusahaan dengan transaksi PPN besar atau frekuensi pembetulan tinggi, perubahan ini cukup signifikan.
Contoh Pembetulan SPT PPh Pasal 21 di Coretax
Mari kita gunakan kasus yang lebih dekat dengan pekerjaan sehari-hari.
PT ABC sudah melaporkan SPT Masa PPh Pasal 21.
Setelah SPT disampaikan, accounting menemukan pembayaran kepada salah satu pegawai yang ternyata belum masuk ke dalam bukti potong.
Tax staff kemudian membuat bukti potong yang seharusnya dan membetulkan SPT PPh Pasal 21.
Masalahnya, pada masa tersebut sebelumnya terdapat saldo lebih bayar yang sudah dikompensasikan ke masa berikutnya.
Dalam mekanisme baru, pembayaran maupun kompensasi yang terkait dengan masa tersebut diperhitungkan dalam menentukan posisi pembetulan.
Namun pekerjaan belum selesai hanya karena SPT pembetulan berhasil dikirim.
Tax staff tetap perlu memeriksa apakah perubahan tersebut menghasilkan penyesuaian saldo kompensasi.
Jika iya, dampaknya terhadap SPT Masa berikutnya juga harus diperhatikan.
Inilah alasan mengapa setelah melakukan pembetulan di Coretax, jangan langsung menutup pekerjaan.
Lakukan rekonsiliasi sekali lagi.
Apakah Semua Pembetulan SPT Mulai 1 Oktober 2026 Menggunakan Skema Replace?
Tidak sesederhana itu.
PER-12/PJ/2026 memang mulai berlaku pada 1 Oktober 2026. Namun peraturan ini juga mempunyai ketentuan peralihan.
Secara umum, pembetulan yang disampaikan setelah aturan baru berlaku terhadap SPT dalam cakupan implementasi Coretax perlu memperhatikan mekanisme PER-12/PJ/2026, termasuk Masa Pajak sejak Januari 2025, Bagian Tahun Pajak yang berakhir sejak Januari 2025, dan Tahun Pajak sejak Tahun Pajak 2025 sesuai ketentuannya.
Sementara itu, pelaporan atau pembetulan yang telah disampaikan sebelum PER-12/PJ/2026 berlaku dan masih berada dalam proses tindak lanjut perlu memperhatikan ketentuan peralihannya.
Karena itu, ketika menentukan aturan pembetulan yang digunakan, jangan hanya bertanya:
“Ini SPT tahun berapa?”
Periksa juga:
“Kapan pembetulannya disampaikan?”
Dua informasi tersebut sama-sama penting.
Perbedaan Skema Delta dan Replace Secara Sederhana
Tidak perlu membuat konsep ini terlalu rumit.
Cara paling mudah membedakannya adalah sebagai berikut.
Dalam skema delta, fokus pembetulan lebih banyak diarahkan pada perubahan atau selisih dari SPT sebelumnya.
Sedangkan dalam skema replace, SPT pembetulan terakhir menjadi dasar untuk melihat hak dan kewajiban perpajakan Wajib Pajak.
Namun Coretax tetap memperhitungkan apa yang sebelumnya sudah terjadi.
Apakah pajaknya sudah dibayar?
Apakah lebih bayar sudah dikembalikan?
Apakah lebih bayar sudah dikompensasikan?
Apakah ada SKPLB atau SKPPKP yang sudah diterbitkan?
Apakah kompensasi sudah digunakan pada masa berikutnya?
Informasi tersebut tidak hilang hanya karena Wajib Pajak melakukan pembetulan.
Itulah mengapa mekanismenya disebut replace dengan calculation rule.
Apa yang Harus Dilakukan Sebelum Membetulkan SPT di Coretax?
Perubahan mekanisme tidak berarti Wajib Pajak bisa melakukan pembetulan tanpa persiapan.
Justru saya menyarankan tax staff membuat rekonsiliasi sebelum membuka menu pembetulan di Coretax.
Mulailah dengan melihat SPT normal.
Kemudian periksa apakah pernah dilakukan pembetulan sebelumnya.
Setelah itu cocokkan pembayaran yang sudah dilakukan dengan SPT.
Jika SPT lebih bayar, periksa ke mana lebih bayar tersebut diarahkan. Apakah diminta kembali, dikompensasikan, atau masih berada dalam proses tertentu.
Jika lebih bayar sudah dikembalikan, periksa produk hukum yang sudah diterbitkan.
Jika dikompensasikan, telusuri ke masa pajak mana kompensasi tersebut dibawa.
Dengan cara tersebut, Anda sudah mempunyai gambaran mengenai posisi pajak yang seharusnya sebelum Coretax melakukan calculation rule.
Jangan Langsung Menganggap Saldo Negatif sebagai Error Coretax
Ini juga perlu menjadi kebiasaan baru.
Ketika setelah pembetulan muncul saldo penyesuaian negatif, jangan langsung menyimpulkan sistem bermasalah.
Coba telusuri terlebih dahulu asal angkanya.
Bisa jadi hak kompensasi pada masa sumber berkurang setelah pembetulan, sementara kompensasi lama sudah digunakan pada masa berikutnya.
Sebaliknya, jangan pula menerima semua angka di Coretax tanpa melakukan pengecekan.
Rekonsiliasi tetap diperlukan.
Sistem membantu melakukan perhitungan, tetapi tax staff tetap perlu memahami transaksi yang menjadi dasar angka tersebut.
PER-12/PJ/2026 Bukan Sekadar Mengganti Delta Menjadi Replace
Kalau hanya membaca judul perubahan aturan, kita mungkin menganggap PER-12/PJ/2026 sekadar mengganti metode pembetulan.
Padahal implikasinya lebih luas.
PER-12/PJ/2026 merupakan perubahan atas PER-11/PJ/2025 mengenai ketentuan pelaporan Pajak Penghasilan, Pajak Pertambahan Nilai, Pajak Penjualan atas Barang Mewah dan Bea Meterai dalam rangka pelaksanaan Sistem Inti Administrasi Perpajakan.
Dalam konteks pembetulan SPT, perubahan ini mencoba membuat hubungan antara SPT, pembayaran, pengembalian dan kompensasi menjadi lebih logis.
Jika pajak sudah dibayar, pembayaran tersebut diperhitungkan.
Jika lebih bayar belum dikembalikan, kondisi tersebut juga diperhitungkan.
Jika lebih bayar sudah dikembalikan, pengembalian tersebut masuk dalam calculation rule.
Jika lebih bayar sudah dikompensasikan, perubahan nilai pada masa sumber dapat menghasilkan penyesuaian terhadap kompensasi.
Dengan memahami logika tersebut, pembetulan SPT Coretax sebenarnya menjadi lebih mudah dipahami.
Kesimpulan
Mulai 1 Oktober 2026, Wajib Pajak perlu memperhatikan perubahan mekanisme pembetulan SPT di Coretax berdasarkan PER-12/PJ/2026.
Perubahan pentingnya adalah penggunaan pendekatan replace dengan calculation rule untuk pembetulan yang masuk dalam cakupan ketentuan.
SPT pembetulan terakhir menjadi dasar pelaksanaan hak dan kewajiban perpajakan. Namun pembayaran, pengembalian pajak dan kompensasi yang sudah terjadi sebelumnya tetap diperhitungkan.
Karena itu, replace jangan diartikan sebagai menghapus seluruh riwayat SPT sebelumnya.
Justru sistem mencoba melihat posisi perpajakan Wajib Pajak secara lebih utuh.
Bagi tax staff, accounting maupun Wajib Pajak, ada satu kebiasaan yang sebaiknya dilakukan sebelum membetulkan SPT:
rekonsiliasi terlebih dahulu.
Periksa SPT sebelumnya, pembayaran, lebih bayar, restitusi, SKPLB, SKPPKP dan kompensasi ke masa berikutnya.
Dengan cara tersebut, ketika Coretax menghasilkan posisi kurang bayar, lebih bayar atau saldo penyesuaian, Anda tidak hanya melihat sebuah angka.
Anda memahami mengapa angka tersebut muncul.
Dan menurut saya, itulah hal terpenting dari perubahan mekanisme pembetulan SPT mulai 1 Oktober 2026.
FAQ tentang Pembetulan SPT Coretax Berdasarkan PER-12/PJ/2026
Skema replace adalah mekanisme pembetulan di mana SPT pembetulan terakhir menjadi dasar pelaksanaan hak dan kewajiban perpajakan. Coretax tetap memperhitungkan pembayaran, pengembalian dan kondisi perpajakan terkait melalui calculation rule.
PER-12/PJ/2026 mulai berlaku pada 1 Oktober 2026. Penerapannya terhadap pembetulan SPT juga perlu memperhatikan ketentuan peralihan dalam peraturan tersebut.
Secara sederhana, skema delta berfokus pada perubahan atau selisih dari SPT sebelumnya. Dalam skema replace, SPT pembetulan terakhir menjadi dasar pelaksanaan hak dan kewajiban perpajakan dengan tetap memperhitungkan pembayaran, pengembalian dan penyesuaian yang relevan.
Tidak. Pembayaran yang telah dilakukan tetap diperhitungkan dalam menentukan posisi perpajakan setelah SPT dibetulkan.
Dalam kondisi yang memenuhi persyaratan, pilihan tindak lanjut atas lebih bayar dapat diubah melalui pembetulan. Namun Wajib Pajak perlu memperhatikan apakah proses restitusi atau pengembalian sudah mencapai tahapan tertentu.
Jika pembetulan mengubah nilai lebih bayar pada masa sumber, dapat muncul penyesuaian terhadap saldo kompensasi. Saldo penyesuaian tersebut dapat bernilai positif maupun negatif tergantung kondisi pembetulannya.
Salah satu penyebabnya adalah nilai kompensasi yang sebelumnya sudah digunakan ternyata lebih besar daripada hak kompensasi setelah SPT masa sumber dibetulkan. Karena itu, saldo negatif tidak otomatis berarti terjadi kesalahan sistem.
Pada prinsipnya pembetulan yang masuk dalam cakupan dan ketentuan peralihan PER-12/PJ/2026 mengikuti mekanisme baru. Karena itu, periode SPT dan tanggal penyampaian pembetulan harus diperiksa bersama-sama.