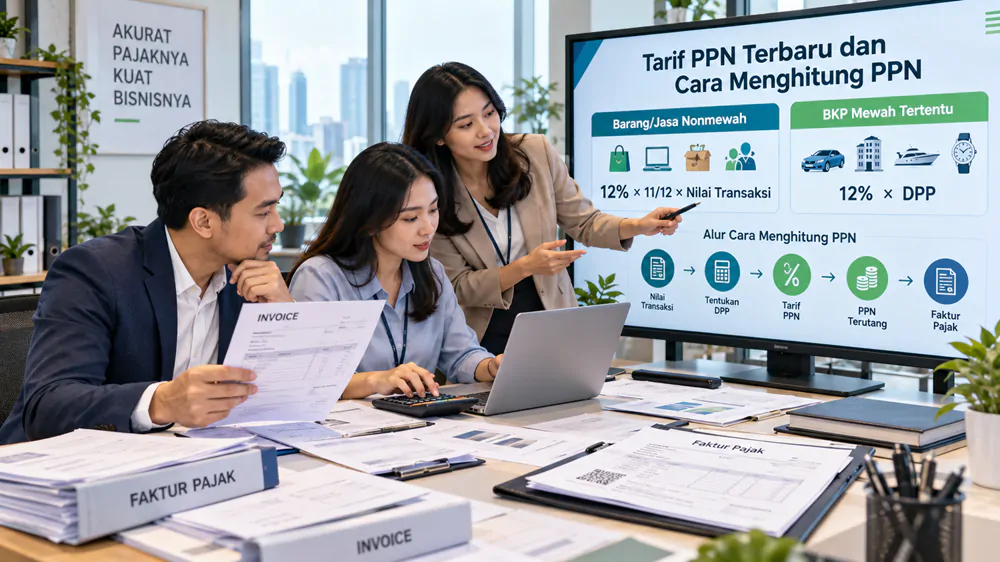

Kalau selama ini Anda menghitung PPN dengan cara sederhana, yaitu “nilai transaksi dikalikan tarif PPN”, ada satu hal penting yang sebenarnya belum masuk dalam perhitungan tersebut.
Sebelum berbicara tentang tarif, kita harus menentukan terlebih dahulu angka yang akan dikalikan dengan tarif PPN.
Angka itulah yang disebut Dasar Pengenaan Pajak atau DPP.
Konsep ini menjadi semakin penting setelah perubahan mekanisme PPN sejak 2025. Tarif PPN menurut UU PPN memang telah menjadi 12%, tetapi dalam praktik tidak semua transaksi otomatis dihitung dengan cara 12% dikalikan harga jual penuh. Untuk sejumlah transaksi, peraturan justru menentukan Dasar Pengenaan Pajak tertentu, termasuk DPP Nilai Lain.
Contoh yang paling mudah ditemukan adalah penyerahan barang dan jasa nonmewah dalam cakupan PMK 131 Tahun 2024. PPN dihitung menggunakan tarif 12%, tetapi DPP yang digunakan berupa Nilai Lain sebesar 11/12 dari harga jual atau penggantian.
Karena itu, ketika seseorang bertanya, “Berapa PPN atas transaksi ini?”, sebaiknya jangan langsung mengambil kalkulator.
Ada pertanyaan yang harus dijawab terlebih dahulu:
Transaksinya apa, dan DPP apa yang digunakan?
Artikel ini akan menjadi peta besar untuk memahami Dasar Pengenaan Pajak PPN. Kita akan membahas Harga Jual, Penggantian, Nilai Impor, Nilai Ekspor, dan DPP Nilai Lain tanpa masuk terlalu jauh ke seluruh kasus khusus.
Setelah memahami fondasinya, Anda dapat masuk ke artikel yang lebih spesifik sesuai transaksi yang sedang dihadapi.
Apa Itu Dasar Pengenaan Pajak PPN?
Dasar Pengenaan Pajak adalah nilai yang digunakan sebagai dasar untuk menghitung PPN yang terutang.
Dalam UU PPN, DPP dapat berupa Harga Jual, Penggantian, Nilai Impor, Nilai Ekspor, atau nilai lain.
Secara sederhana, hubungan antara DPP dan PPN dapat digambarkan sebagai berikut:
PPN = Tarif PPN × Dasar Pengenaan Pajak
Rumusnya memang sederhana.
Persoalan yang lebih penting justru menentukan DPP yang benar.
Misalnya ada transaksi Rp100 juta.
Kalau Rp100 juta merupakan DPP, kita tinggal menerapkan tarif PPN terhadap angka tersebut sesuai ketentuan.
Tetapi bagaimana jika ketentuan perpajakannya menetapkan DPP sebesar 11/12 dari harga jual?
Bagaimana jika transaksi tersebut merupakan impor?
Bagaimana jika perusahaan memberikan barang secara cuma-cuma?
Bagaimana jika barang yang diserahkan merupakan aktiva perusahaan?
Di sinilah pemahaman tentang DPP menjadi penting.
Kesalahan menentukan DPP akan langsung memengaruhi jumlah PPN yang dihitung, Faktur Pajak yang dibuat, Pajak Keluaran yang dilaporkan, dan pada akhirnya SPT Masa PPN.
Artikel terkait: Tarif PPN Terbaru dan Cara Menghitung PPN
Mengapa DPP Penting dalam Menghitung PPN?
Banyak orang terlalu fokus pada tarif PPN.
Ketika tarif berubah, perhatian langsung tertuju pada angka persentasenya. Padahal tarif hanyalah salah satu unsur dalam penghitungan.
Coba kita gunakan contoh sederhana.
Sebuah perusahaan menjual barang dengan harga Rp100 juta.
Jika DPP-nya Rp100 juta dan tarif yang diterapkan 12%, PPN-nya Rp12 juta.
Tetapi jika ketentuan menentukan DPP sebesar 11/12 dari Rp100 juta, DPP-nya menjadi sekitar Rp91,67 juta.
PPN kemudian dihitung:
12% × Rp91,67 juta = Rp11 juta.
Harga barangnya sama-sama Rp100 juta. Tarif yang digunakan sama-sama 12%.
Tetapi PPN yang dihasilkan berbeda karena DPP-nya berbeda.
Inilah alasan mengapa pembahasan mengenai tarif PPN tidak bisa dipisahkan dari Dasar Pengenaan Pajak.
Jenis Dasar Pengenaan Pajak PPN
Untuk memahami DPP dengan lebih mudah, jangan mencoba menghafalkan semua rumus sekaligus.
Mulailah dari jenis transaksinya.
Secara umum, kita akan menemukan Harga Jual ketika berhubungan dengan penyerahan barang, Penggantian ketika berhubungan dengan jasa, Nilai Impor ketika terjadi impor, dan Nilai Ekspor dalam transaksi ekspor. Selain itu, terdapat Nilai Lain yang ditetapkan untuk transaksi tertentu.
Masing-masing mempunyai fungsi yang berbeda.
Mari kita bahas satu per satu.
Harga Jual sebagai Dasar Pengenaan Pajak
Harga Jual merupakan istilah yang sangat sering ditemukan dalam transaksi PPN.
Secara umum, Harga Jual merupakan nilai berupa uang yang berkaitan dengan penyerahan Barang Kena Pajak, termasuk biaya yang diminta atau seharusnya diminta oleh penjual. PPN yang dipungut tidak termasuk di dalam Harga Jual, dan potongan harga yang dicantumkan dalam Faktur Pajak juga dikecualikan.
Dalam bahasa yang lebih sederhana, ketika perusahaan menjual barang, kita tidak selalu boleh hanya melihat angka “harga barang” yang tertulis paling besar dalam invoice.
Kita juga perlu memperhatikan komponen biaya yang menjadi bagian dari nilai yang diminta penjual karena penyerahan barang tersebut.
Contoh Sederhana Harga Jual
Misalnya PT ABC menjual Barang Kena Pajak dengan nilai Rp200 juta.
Anggap terlebih dahulu Rp200 juta tersebut merupakan Harga Jual sebelum PPN dan tidak ada komponen tambahan lain.
Jika transaksi menggunakan DPP berupa Harga Jual penuh, maka Rp200 juta menjadi dasar penghitungan PPN.
Tetapi ada satu hal yang perlu diperhatikan.
Sejak 2025, untuk BKP selain yang tergolong mewah dalam cakupan PMK 131 Tahun 2024, PPN pada prinsipnya dihitung dengan tarif 12% menggunakan DPP Nilai Lain sebesar 11/12 dari Harga Jual.
Artinya:
Harga Jual = Rp200.000.000
DPP Nilai Lain = 11/12 × Rp200.000.000
DPP = Rp183.333.333,33
PPN = 12% × Rp183.333.333,33
PPN = Rp22.000.000
Hasil akhirnya setara dengan 11% dari Harga Jual.
Ini contoh yang bagus untuk menunjukkan bahwa istilah Harga Jual dan DPP tidak selalu berarti angka yang sama.
Harga Jual dapat menjadi titik awal untuk menentukan DPP, sementara peraturan dapat menentukan Nilai Lain yang dihitung berdasarkan Harga Jual tersebut.
Artikel terkait: Tarif PPN Terbaru dan Cara Menghitung PPN
Apakah Ongkos Kirim dan Biaya Lain Masuk Harga Jual?
Pertanyaan seperti ini sering muncul dalam transaksi nyata.
Misalnya sebuah perusahaan menjual mesin Rp500 juta. Selain harga mesin, perusahaan menagihkan biaya tertentu yang berkaitan dengan penyerahan barang.
Apakah biaya tersebut ikut diperhitungkan?
Konsep Harga Jual dalam UU PPN tidak hanya berbicara tentang harga pokok barang yang tertulis pada invoice. Definisinya juga mencakup biaya yang diminta atau seharusnya diminta oleh penjual karena penyerahan Barang Kena Pajak.
Karena itu, ketika menentukan Harga Jual sebagai basis PPN, jangan hanya melihat nama akun atau judul biaya.
Lihat substansinya.
Apakah biaya tersebut merupakan bagian dari nilai yang diminta penjual karena penyerahan barang?
Jika iya, perlakuan PPN-nya perlu dianalisis sebagai bagian dari Harga Jual berdasarkan transaksi yang sebenarnya.
Pembahasan seperti freight, handling fee, installation fee, reimbursement, discount, dan biaya tambahan lainnya sebaiknya dibahas dalam artikel khusus karena masing-masing dapat mempunyai fakta transaksi yang berbeda.
Artikel terkait: Biaya Tambahan dalam Invoice: Apakah Masuk DPP PPN?
Bagaimana dengan Diskon atau Potongan Harga?
Potongan harga juga perlu diperhatikan.
Secara konseptual, potongan harga yang dicantumkan dalam Faktur Pajak tidak termasuk dalam Harga Jual sebagaimana definisi UU PPN.
Misalnya harga barang Rp100 juta dan terdapat potongan harga Rp10 juta yang memenuhi ketentuan serta dicantumkan sebagaimana mestinya.
Nilai transaksi setelah potongan menjadi Rp90 juta.
Namun jangan menyamakan seluruh bentuk pemberian uang, rebate, cashback, bonus, atau insentif dengan potongan harga.
Nama komersial yang digunakan perusahaan belum tentu menentukan perlakuan pajaknya.
Substansi transaksinya tetap harus diperiksa.
Karena itu, jika perusahaan mempunyai skema diskon yang kompleks, analisis PPN sebaiknya dilakukan sejak awal sebelum skema tersebut diterapkan.
Penggantian sebagai Dasar Pengenaan Pajak Jasa
Kalau Harga Jual sangat dekat dengan transaksi barang, istilah Penggantian lebih sering muncul ketika kita membahas jasa.
Penggantian pada dasarnya merupakan nilai berupa uang, termasuk biaya yang diminta atau seharusnya diminta oleh pengusaha karena penyerahan Jasa Kena Pajak. Konsep ini juga digunakan dalam konteks ekspor Jasa Kena Pajak, ekspor BKP Tidak Berwujud, serta pemanfaatan jasa atau BKP Tidak Berwujud dari luar Daerah Pabean sesuai cakupan definisinya.
Mari kita sederhanakan.
Sebuah perusahaan konsultan memberikan jasa kepada klien.
Fee konsultasi sebesar Rp100 juta.
Jika tidak ada komponen lain, Rp100 juta tersebut menjadi nilai Penggantian yang menjadi titik awal dalam menentukan DPP.
Namun seperti halnya Harga Jual, kita tetap perlu melihat aturan penghitungan PPN yang berlaku.
Untuk penyerahan Jasa Kena Pajak yang masuk dalam cakupan PMK 131 Tahun 2024, DPP Nilai Lain ditetapkan sebesar 11/12 dari Penggantian.
Contoh DPP atas Jasa
Misalnya sebuah perusahaan memberikan jasa dengan Penggantian sebesar Rp120 juta.
DPP Nilai Lain:
11/12 × Rp120 juta = Rp110 juta
PPN:
12% × Rp110 juta = Rp13,2 juta
Hasil tersebut sama dengan 11% dari Rp120 juta.
Sekali lagi, kita dapat melihat perbedaan antara Penggantian dengan DPP yang digunakan untuk menghitung PPN.
Artikel terkait: PPN Jasa: Objek, Tarif, DPP dan Cara Menghitungnya
Biaya Tambahan dalam Transaksi Jasa Jangan Diabaikan
Dalam praktik, invoice jasa sering kali tidak hanya terdiri atas satu baris professional fee.
Ada biaya transportasi, akomodasi, administrasi, material pendukung, management fee, reimbursement, dan berbagai biaya lain.
Di sinilah analisis PPN menjadi lebih menarik.
Definisi Penggantian mencakup biaya yang diminta atau seharusnya diminta pengusaha karena penyerahan Jasa Kena Pajak.
Karena itu, tidak tepat jika perusahaan secara otomatis menganggap suatu komponen bukan bagian dari basis PPN hanya karena invoice memberinya nama “reimbursement”.
Kita harus melihat hubungan biaya tersebut dengan penyerahan jasa, struktur kontraknya, siapa yang sebenarnya menanggung kewajiban pembayaran, dan fakta transaksinya.
Topik reimbursement sendiri cukup luas sehingga lebih baik dibahas dalam artikel tersendiri.
Artikel terkait: Reimbursement dan PPN: Kapan Menjadi Bagian dari DPP?
Nilai Impor sebagai Dasar Pengenaan Pajak
Ketika perusahaan mengimpor Barang Kena Pajak, konsep DPP-nya berbeda dari transaksi penjualan domestik.
Dalam UU PPN, Nilai Impor merupakan nilai berupa uang yang menjadi dasar penghitungan bea masuk ditambah pungutan berdasarkan ketentuan kepabeanan dan cukai untuk impor BKP, dengan tidak memasukkan PPN dan PPnBM yang dipungut menurut UU PPN.
Dengan demikian, menghitung PPN impor tidak cukup hanya melihat harga yang tercantum pada invoice pemasok luar negeri.
Ada unsur kepabeanan yang ikut berperan.
Mengapa Nilai Impor Bisa Berbeda dengan Harga Invoice?
Misalnya perusahaan membeli barang dari pemasok luar negeri.
Harga pada commercial invoice memang merupakan salah satu informasi penting. Namun ketika barang masuk ke Indonesia, terdapat proses kepabeanan.
Nilai pabean, bea masuk, serta pungutan tertentu berdasarkan ketentuan kepabeanan dapat memengaruhi Nilai Impor yang menjadi dasar penghitungan PPN.
Karena itu, jangan menyamakan:
harga pembelian dari supplier luar negeri
dengan:
Nilai Impor sebagai DPP PPN.
Keduanya bisa berbeda.
Untuk importir, pemahaman mengenai hubungan antara nilai pabean, bea masuk, Nilai Impor, PPN impor, dan PPh Pasal 22 impor menjadi sangat penting.
Artikel terkait: PPN Impor: Cara Menghitung Nilai Impor dan PPN yang Harus Dibayar
Nilai Ekspor Juga Merupakan DPP
Walaupun judul artikel ini lebih menekankan Harga Jual, Penggantian, Nilai Impor dan DPP Nilai Lain, ada satu jenis DPP lain yang tidak boleh dilupakan, yaitu Nilai Ekspor.
UU PPN memasukkan Nilai Ekspor sebagai salah satu bentuk Dasar Pengenaan Pajak.
Mengapa tetap penting meskipun ekspor tertentu menggunakan tarif PPN 0%?
Karena tarif 0% bukan berarti transaksinya tidak masuk ke dalam sistem PPN.
Transaksi ekspor yang memenuhi ketentuan tetap mempunyai nilai transaksi dan administrasi perpajakan yang harus diperhatikan.
Jadi jangan menyamakan PPN tarif 0% dengan bukan objek PPN.
Artikel terkait: PPN Ekspor Barang dan Jasa: Tarif 0%, DPP dan Ketentuannya
Apa Itu DPP Nilai Lain?
Sekarang kita masuk ke bagian yang paling sering menimbulkan pertanyaan.
Apa sebenarnya DPP Nilai Lain?
Secara sederhana, Nilai Lain merupakan nilai yang ditetapkan sebagai Dasar Pengenaan Pajak untuk menghitung PPN dalam transaksi yang ketentuannya memang menggunakan basis tersebut. Konsep DPP dalam UU PPN sendiri mencakup Harga Jual, Penggantian, Nilai Impor, Nilai Ekspor, atau nilai lain.
Nilai Lain bukan berarti Wajib Pajak bebas menentukan angka yang dianggap paling sesuai.
Nilainya ditentukan berdasarkan ketentuan perpajakan.
Ini penting karena setelah 2025 istilah DPP Nilai Lain semakin sering muncul dalam pembicaraan sehari-hari akibat penggunaan formula 11/12.
Namun DPP Nilai Lain sebenarnya tidak hanya berbicara tentang formula 11/12.
DPP Nilai Lain 11/12
Untuk memahami mekanismenya, kita gunakan contoh yang paling umum.
PMK 131 Tahun 2024 mengatur bahwa untuk BKP selain yang tergolong mewah, penyerahan JKP, serta pemanfaatan BKP Tidak Berwujud dan JKP dari luar Daerah Pabean dalam cakupan ketentuannya, PPN dihitung dengan tarif 12% menggunakan DPP berupa Nilai Lain.
Nilai Lain tersebut sebesar 11/12 dari Nilai Impor, Harga Jual, atau Penggantian.
Rumus sederhananya:
DPP Nilai Lain = 11/12 × Nilai Transaksi
Kemudian:
PPN = 12% × DPP Nilai Lain
Misalnya Harga Jual Rp300 juta.
DPP:
11/12 × Rp300 juta = Rp275 juta
PPN:
12% × Rp275 juta = Rp33 juta
Secara matematis hasil tersebut sama dengan 11% dari Rp300 juta.
Namun untuk memahami administrasi PPN dengan benar, sebaiknya tetap bedakan antara tarif dan DPP.
Tarifnya 12%.
DPP-nya 11/12 dari Harga Jual.
Hasil PPN-nya setara 11% dari Harga Jual.
Artikel terkait: Tarif PPN 12% dengan DPP 11/12: Cara Menghitung dan Contohnya
Apakah Semua Transaksi Menggunakan DPP 11/12?
Tidak.
Ini salah satu kesalahan yang perlu dihindari.
Jangan menjadikan rumus 12% × 11/12 sebagai rumus universal PPN.
PMK 131 Tahun 2024 sendiri mengecualikan PKP yang menggunakan DPP Nilai Lain atau besaran tertentu berdasarkan ketentuan perpajakan tersendiri dari mekanisme umum tertentu dalam PMK tersebut.
Artinya, ketika suatu transaksi sudah mempunyai ketentuan khusus, kita harus melihat aturan khusus tersebut.
Karena itu, setiap kali menemukan transaksi yang tidak biasa, berhenti sejenak sebelum menghitung PPN.
Periksa apakah transaksi tersebut menggunakan Harga Jual atau Penggantian biasa, DPP Nilai Lain 11/12, DPP Nilai Lain dengan formula khusus, atau justru PPN dengan besaran tertentu.
DPP Nilai Lain dan Besaran Tertentu PPN Bukan Hal yang Sama
Dua istilah ini sering muncul berdampingan sehingga mudah dianggap sama.
Padahal konsepnya berbeda.
Pada mekanisme DPP Nilai Lain, yang ditentukan secara khusus adalah dasar yang digunakan untuk menghitung PPN.
Sedangkan pada mekanisme besaran tertentu, PPN yang dipungut dihitung menggunakan formula atau besaran tertentu yang telah ditetapkan untuk jenis transaksi tertentu.
Perbedaan ini penting terutama ketika perusahaan menentukan Faktur Pajak dan perlakuan Pajak Masukan.
Ketentuan mengenai Nilai Lain sebagai DPP dan besaran tertentu PPN saat ini antara lain dikonsolidasikan melalui PMK 11 Tahun 2025, yang kemudian mengalami perubahan melalui PMK 53 Tahun 2025.
Karena cakupan transaksinya cukup luas, saya tidak menyarankan memasukkan seluruh formula tersebut ke halaman pilar ini.
Lebih baik masing-masing kelompok transaksi dibahas dalam artikel khusus.
Artikel terkait: DPP Nilai Lain dan Besaran Tertentu PPN: Apa Perbedaannya?
Transaksi Tertentu Memiliki DPP Khusus
Dalam praktik perpajakan, ada berbagai transaksi yang tidak cukup dianalisis hanya menggunakan rumus penjualan barang atau jasa biasa.
Misalnya pemakaian sendiri atau pemberian cuma-cuma BKP dan/atau JKP, penyerahan media rekaman tertentu, penyerahan film cerita, penyerahan aktiva yang menurut tujuan semula tidak untuk diperjualbelikan, jasa pengiriman paket, jasa biro perjalanan atau pariwisata tertentu, jasa pengurusan transportasi tertentu, serta berbagai transaksi lain yang memperoleh mekanisme khusus berdasarkan peraturan yang berlaku.
PMK 11 Tahun 2025 menjadi salah satu regulasi penting karena mengonsolidasikan sejumlah ketentuan mengenai DPP Nilai Lain dan besaran tertentu PPN. Peraturan tersebut telah diubah dengan PMK 53 Tahun 2025.
Artinya, jangan memaksakan satu rumus untuk seluruh transaksi.
Prinsip yang lebih aman adalah:
kenali transaksi terlebih dahulu, kemudian cari DPP dan mekanisme PPN yang berlaku atas transaksi tersebut.
Harga Jual, Penggantian dan DPP Nilai Lain: Apa Bedanya?
Bagian ini akan lebih mudah dipahami dengan sebuah contoh.
Bayangkan ada dua perusahaan.
PT A menjual komputer kepada pelanggan seharga Rp100 juta.
PT B memberikan jasa konsultasi senilai Rp100 juta.
Pada PT A, nilai Rp100 juta berkaitan dengan Harga Jual.
Pada PT B, nilai Rp100 juta berkaitan dengan Penggantian.
Jika kedua transaksi merupakan transaksi nonmewah dalam cakupan PMK 131 Tahun 2024, angka tersebut kemudian digunakan untuk menentukan DPP Nilai Lain sebesar 11/12.
Jadi:
Harga Jual/Penggantian = Rp100 juta
DPP Nilai Lain = 11/12 × Rp100 juta
DPP = Rp91.666.666,67
PPN = 12% × Rp91.666.666,67
PPN = Rp11 juta.
Dari sini kita bisa melihat bahwa Harga Jual atau Penggantian menggambarkan nilai transaksi berdasarkan karakter penyerahannya, sedangkan DPP adalah basis yang digunakan untuk menghitung PPN.
Dalam kondisi tertentu keduanya bisa sama.
Dalam kondisi lain, DPP dapat ditentukan berdasarkan formula Nilai Lain.
DPP dan Faktur Pajak Tidak Bisa Dipisahkan
Mengapa tax staff harus memahami DPP dengan baik?
Karena persoalan DPP tidak berhenti pada kalkulator.
Nilai tersebut berhubungan langsung dengan pembuatan Faktur Pajak.
Ketika PKP membuat Faktur Pajak, informasi mengenai nilai transaksi, DPP dan PPN harus mencerminkan perlakuan pajak yang benar.
Jika DPP salah, PPN yang dihitung juga berpotensi salah.
Jika Faktur Pajak telanjur dibuat dengan nilai yang salah, perusahaan mungkin perlu melakukan pembetulan atau penggantian sesuai kondisi transaksinya.
Bagi pembeli, kesalahan tersebut juga dapat memengaruhi Pajak Masukan.
Karena itu, orang yang membuat Faktur Pajak sebaiknya tidak hanya tahu cara mengoperasikan Coretax.
Ia juga perlu memahami logika transaksi di balik angka yang dimasukkan.
Artikel terkait: Cara Mudah Membuat Faktur Pajak di Coretax
Jangan Menentukan DPP Hanya dari Nama di Invoice
Ada kebiasaan yang cukup berisiko dalam administrasi pajak perusahaan.
Tax staff menerima invoice, melihat nama transaksinya, lalu langsung menentukan PPN.
Padahal invoice hanya salah satu dokumen.
Untuk transaksi tertentu, kita juga perlu melihat kontrak, purchase order, berita acara, skema pembayaran, hubungan para pihak, serta substansi penyerahan barang atau jasa.
Misalnya suatu pembayaran diberi nama “reimbursement”.
Apakah otomatis tidak masuk DPP?
Belum tentu.
Ada pembayaran yang disebut reimbursement tetapi secara substansi merupakan bagian dari imbalan jasa.
Sebaliknya, bisa ada transaksi dengan karakter yang berbeda berdasarkan hubungan hukum dan fakta transaksinya.
Karena itu, penentuan DPP sebaiknya mengikuti substansi transaksi dan ketentuan pajaknya, bukan hanya label yang digunakan bagian komersial.
Cara Menentukan DPP PPN dengan Lebih Aman
Daripada menghafalkan banyak rumus, gunakan alur berpikir yang konsisten.
Mulailah dengan memastikan apakah transaksi merupakan objek PPN.
Setelah itu tentukan jenis transaksinya. Apakah penyerahan barang, jasa, impor, ekspor, pemanfaatan jasa dari luar negeri, pemanfaatan BKP Tidak Berwujud, atau transaksi khusus lainnya?
Berikutnya identifikasi nilai transaksinya.
Apakah menggunakan Harga Jual, Penggantian, Nilai Impor, atau Nilai Ekspor?
Setelah itu baru periksa apakah ketentuan mengharuskan penggunaan DPP Nilai Lain atau besaran tertentu.
Terakhir, terapkan tarif PPN yang sesuai.
Alurnya dapat dibayangkan seperti ini:
Transaksi → Objek PPN → Jenis Transaksi → Nilai Transaksi → DPP → Tarif → PPN → Faktur Pajak
Pola tersebut jauh lebih aman daripada langsung menggunakan rumus 11% atau 12% setiap kali menerima invoice.
Hubungan DPP dengan Pajak Masukan dan Pajak Keluaran
Setelah DPP ditentukan dan PPN dihitung, hasilnya masuk ke mekanisme Pajak Masukan dan Pajak Keluaran.
Bagi PKP yang melakukan penyerahan, PPN yang dipungut menjadi Pajak Keluaran.
Bagi PKP pembeli, PPN yang dibayar dapat menjadi Pajak Masukan sepanjang memenuhi persyaratan pengkreditan.
Pada akhir Masa Pajak, perusahaan kemudian memperhitungkan Pajak Keluaran dengan Pajak Masukan yang dapat dikreditkan.
Karena itu, kesalahan DPP pada satu transaksi dapat menjalar cukup jauh.
Kesalahan pada DPP dapat menyebabkan kesalahan PPN.
Kesalahan PPN dapat menyebabkan Faktur Pajak salah.
Faktur Pajak yang salah dapat memengaruhi Pajak Keluaran penjual dan Pajak Masukan pembeli.
Pada akhirnya, posisi SPT Masa PPN juga bisa ikut berubah.
Artikel terkait: Pajak Masukan dan Pajak Keluaran: Pengertian, Perbedaan dan Cara Menghitungnya
Peta Besar untuk Mempelajari DPP PPN
Artikel ini sengaja tidak membedah seluruh DPP khusus sampai ke setiap rumus.
Tujuannya adalah memberikan fondasi.
Setelah memahami halaman ini, pembelajaran sebaiknya diteruskan ke beberapa topik yang lebih spesifik.
Mulailah dengan memahami tarif PPN terbaru dan mekanisme 12% dengan DPP 11/12. Setelah itu masuk ke artikel khusus DPP Nilai Lain agar Anda mengetahui transaksi apa saja yang mempunyai formula khusus.
Berikutnya pelajari besaran tertentu PPN karena konsep ini berbeda dengan DPP Nilai Lain.
Untuk perusahaan yang bergerak dalam perdagangan internasional, lanjutkan ke Nilai Impor dan PPN impor serta PPN ekspor.
Kemudian masuk ke Faktur Pajak dan pengkreditan Pajak Masukan.
Dengan struktur seperti ini, halaman pilar berfungsi sebagai peta, sedangkan artikel turunannya menjawab persoalan yang lebih spesifik.
Kesimpulan
Dasar Pengenaan Pajak atau DPP merupakan fondasi dalam menghitung PPN.
Secara umum, DPP dapat berupa Harga Jual, Penggantian, Nilai Impor, Nilai Ekspor, atau Nilai Lain.
Harga Jual digunakan dalam konteks penyerahan Barang Kena Pajak. Penggantian berkaitan dengan penyerahan jasa dan transaksi tertentu lainnya. Nilai Impor digunakan dalam konteks impor BKP, sedangkan Nilai Ekspor berkaitan dengan transaksi ekspor.
Di luar itu terdapat DPP Nilai Lain yang besarannya ditentukan berdasarkan peraturan perpajakan.
Sejak 2025, konsep ini menjadi semakin penting. Untuk BKP selain barang mewah, JKP, serta transaksi lain yang masuk cakupan PMK 131 Tahun 2024, tarif 12% diterapkan terhadap DPP Nilai Lain sebesar 11/12 dari Nilai Impor, Harga Jual atau Penggantian.
Tetapi jangan kemudian menganggap seluruh PPN menggunakan formula 11/12.
Ada transaksi yang mempunyai DPP Nilai Lain tersendiri. Ada pula transaksi yang menggunakan besaran tertentu PPN.
Karena itu, cara paling aman menghitung PPN bukan dimulai dari tarif.
Mulailah dari transaksinya.
Tentukan objeknya, pahami jenis penyerahannya, tentukan DPP yang benar, baru terapkan tarif PPN.
Kalau urutan berpikir ini sudah dipahami, persoalan PPN yang terlihat rumit akan jauh lebih mudah dianalisis.
FAQ tentang Dasar Pengenaan Pajak PPN
Dasar Pengenaan Pajak atau DPP adalah nilai yang digunakan sebagai dasar untuk menghitung PPN terutang. DPP dapat berupa Harga Jual, Penggantian, Nilai Impor, Nilai Ekspor, atau nilai lain sesuai ketentuan.
Secara sederhana:
PPN = Tarif PPN × DPP
Namun sebelum menggunakan rumus tersebut, jenis DPP yang berlaku atas transaksi harus ditentukan terlebih dahulu.
Harga Jual pada dasarnya digunakan dalam konteks penyerahan Barang Kena Pajak, sedangkan Penggantian digunakan dalam konteks penyerahan Jasa Kena Pajak dan beberapa transaksi lain sebagaimana diatur dalam UU PPN.
Tidak. Dalam transaksi tertentu, DPP dapat menggunakan Nilai Lain yang dihitung berdasarkan Harga Jual. Contohnya, untuk BKP nonmewah dalam cakupan PMK 131 Tahun 2024, DPP Nilai Lain sebesar 11/12 dari Harga Jual.
DPP 11/12 adalah mekanisme Nilai Lain yang antara lain digunakan dalam PMK 131 Tahun 2024. Untuk transaksi yang masuk cakupannya, DPP dihitung sebesar 11/12 dari Nilai Impor, Harga Jual, atau Penggantian, kemudian dikenai tarif PPN 12%.
Secara matematis:
12% × 11/12 = 11%.
Karena itu, untuk transaksi yang menggunakan formula tersebut, PPN yang dihasilkan setara dengan 11% dari nilai penuh yang menjadi basis 11/12.
Tidak. Ada transaksi yang menggunakan DPP penuh, DPP Nilai Lain dengan formula khusus, serta PPN dengan besaran tertentu. Jenis transaksi harus diidentifikasi terlebih dahulu.
Nilai Impor merupakan nilai yang digunakan sebagai dasar penghitungan PPN impor sesuai ketentuan. Penghitungannya berkaitan dengan nilai yang menjadi dasar penghitungan bea masuk ditambah pungutan berdasarkan ketentuan kepabeanan dan cukai, dengan pengecualian PPN dan PPnBM sebagaimana diatur UU PPN.
Dapat masuk apabila biaya tersebut merupakan bagian dari biaya yang diminta atau seharusnya diminta karena penyerahan BKP atau JKP. Namun perlakuannya perlu dilihat berdasarkan substansi dan struktur transaksi.
Potongan harga yang dicantumkan dalam Faktur Pajak dikecualikan dari Harga Jual atau Penggantian sesuai konsep dalam UU PPN. Untuk skema cashback, rebate, bonus, atau insentif lainnya, perlakuannya perlu dianalisis berdasarkan karakter transaksi.
DPP Nilai Lain menentukan basis khusus yang digunakan untuk menghitung PPN. Besaran tertentu PPN merupakan mekanisme penghitungan PPN dengan besaran atau formula tertentu yang ditetapkan untuk transaksi tertentu. Keduanya tidak sebaiknya diperlakukan sebagai istilah yang sama.