
Banyak pengusaha baru mulai memikirkan status Pengusaha Kena Pajak ketika bisnisnya semakin besar. Omzet meningkat, pelanggan mulai didominasi perusahaan, dan suatu hari bagian purchasing calon klien bertanya, “Perusahaan Bapak sudah PKP?”
Pertanyaan yang terlihat sederhana itu sering membuat pemilik usaha bingung.
Apakah semua PT harus menjadi PKP? Apakah perusahaan yang omzetnya belum Rp4,8 miliar boleh menjadi PKP? Kalau sudah menjadi PKP, apakah semua penjualan otomatis harus ditambah PPN? Bagaimana dengan Pajak Masukan dari pembelian? Dan yang tidak kalah penting, bagaimana cara mengajukan pengukuhan PKP melalui Coretax?
Hal pertama yang perlu diluruskan adalah bahwa PKP bukan jenis badan usaha. PT, CV, firma maupun pengusaha orang pribadi dapat berada dalam kondisi yang berbeda terkait kewajiban PPN. Status PKP berkaitan dengan kegiatan usaha, penyerahan Barang Kena Pajak atau Jasa Kena Pajak, batasan pengusaha kecil, serta ketentuan PPN yang berlaku. Secara umum, pengusaha yang melakukan penyerahan BKP dan/atau JKP dan telah melewati batas pengusaha kecil wajib melaporkan usahanya untuk dikukuhkan sebagai PKP. Saat ini batas pengusaha kecil tersebut adalah peredaran bruto dan/atau penerimaan bruto tidak lebih dari Rp4,8 miliar dalam satu tahun buku.
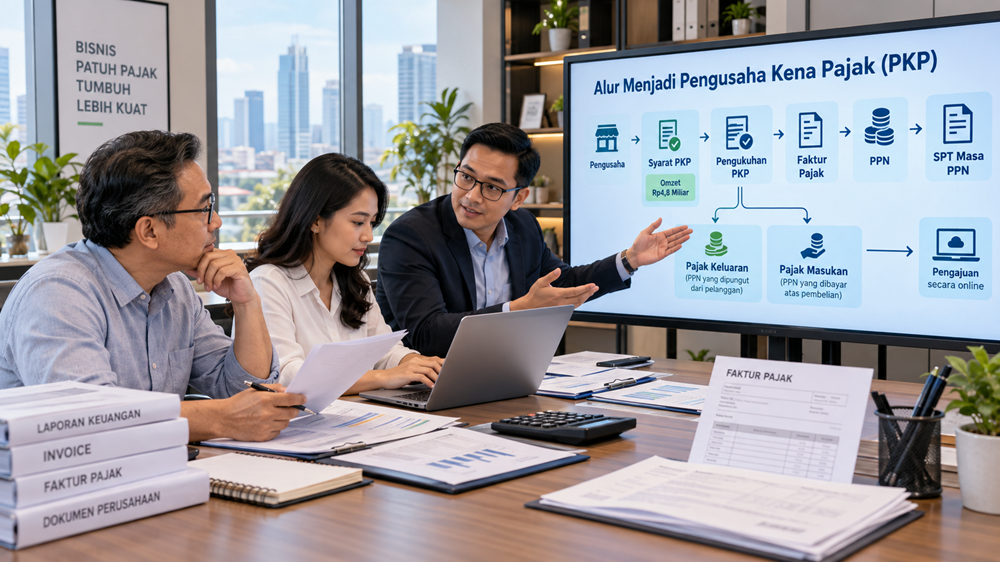
Menjadi PKP juga bukan sekadar mendapatkan surat pengukuhan. Setelah status tersebut diperoleh, ada rangkaian kewajiban baru: memungut PPN atas transaksi yang memang terutang PPN, membuat Faktur Pajak, mengelola Pajak Masukan dan Pajak Keluaran, melakukan pembayaran jika terdapat PPN yang masih harus dibayar, serta melaporkan SPT Masa PPN.
Artikel ini akan menjadi peta besar untuk memahami PKP. Kita akan membahas siapa yang wajib menjadi PKP, batas omzetnya, kemungkinan menjadi PKP secara sukarela, kewajiban setelah dikukuhkan, sampai gambaran cara mengajukan pengukuhan PKP melalui Coretax.
Untuk persoalan yang lebih teknis, pembahasannya akan diarahkan ke artikel khusus agar halaman ini tetap mudah dibaca.
Apa Itu Pengusaha Kena Pajak?
Pengusaha Kena Pajak atau PKP pada dasarnya adalah pengusaha yang melakukan penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak yang dikenai pajak berdasarkan UU PPN.
Definisi tersebut terlihat sederhana, tetapi ada dua istilah yang perlu diperhatikan: pengusaha dan penyerahan BKP/JKP.
Artinya, pembahasan PKP tidak terbatas pada perusahaan yang menjual barang.
Perusahaan jasa juga dapat menjadi PKP. Begitu pula pengusaha orang pribadi sepanjang kegiatan usahanya masuk dalam ruang lingkup ketentuan tersebut.
Karena itu, anggapan bahwa PKP hanya untuk PT atau perusahaan besar kurang tepat.
Yang perlu diperiksa adalah siapa pengusahanya, apa kegiatan usahanya, barang atau jasa apa yang diserahkan, berapa peredaran bruto atau penerimaan brutonya, dan apakah terdapat ketentuan khusus terhadap transaksi tersebut.
Artikel terkait: PPN: Pengertian, Objek, Subjek, Tarif dan Cara Kerjanya
Apakah Semua Pengusaha Wajib Menjadi PKP?
Tidak semua pengusaha otomatis wajib menjadi PKP.
UU PPN memberikan pengecualian bagi pengusaha kecil, dengan batasan yang ditetapkan oleh Menteri Keuangan. Dalam ketentuan yang berlaku, batas pengusaha kecil PPN adalah peredaran bruto dan/atau penerimaan bruto tidak lebih dari Rp4,8 miliar dalam satu tahun buku.
Artinya, jika usaha masih berada di bawah batas tersebut, pada prinsipnya pengusaha kecil tidak wajib menjadi PKP.
Namun jangan berhenti pada kalimat itu.
Pengusaha kecil tetap dapat memilih untuk dikukuhkan menjadi PKP. Setelah memilih dan dikukuhkan, konsekuensi administrasi PPN mulai berlaku sebagaimana PKP lainnya.
Jadi ada dua situasi yang perlu dibedakan:
pengusaha yang wajib melaporkan usahanya untuk dikukuhkan sebagai PKP karena telah melampaui batas pengusaha kecil; dan pengusaha kecil yang memilih menjadi PKP meskipun omzetnya belum melewati Rp4,8 miliar.
Perbedaan tersebut penting karena alasan dan waktu pengukuhannya bisa berbeda.
Batas Omzet PKP Rp4,8 Miliar: Bagaimana Memahaminya?
Angka Rp4,8 miliar sangat sering disebut ketika membahas PKP.
Namun ada kesalahan yang cukup umum: pemilik usaha hanya memeriksa omzet setelah tahun berakhir.
Padahal omzet sebaiknya dipantau setiap bulan.
Dalam ketentuan yang berlaku, apabila sampai dengan suatu bulan dalam tahun buku jumlah peredaran bruto dan/atau penerimaan bruto telah melebihi Rp4,8 miliar, pengusaha wajib melaporkan usahanya untuk dikukuhkan sebagai PKP paling lama akhir bulan berikutnya setelah bulan saat batas tersebut terlampaui.
Contoh Sederhana
Misalnya sampai dengan September omzet kumulatif PT ABC masih Rp4,6 miliar.
Pada Oktober terjadi penjualan cukup besar sehingga omzet kumulatif menjadi Rp5,1 miliar.
Artinya, pada Oktober perusahaan telah melewati batas Rp4,8 miliar.
Perusahaan tidak sebaiknya menunggu sampai Desember atau menunggu SPT Tahunan dibuat untuk mulai memikirkan PKP.
Inilah mengapa monitoring omzet sangat penting.
Accounting sebaiknya mempunyai laporan omzet kumulatif bulanan yang dapat menunjukkan kapan perusahaan mendekati batas PKP.
Dengan begitu, manajemen mempunyai waktu untuk mempersiapkan administrasi dan tidak baru menyadari kewajiban tersebut setelah batasnya terlewati.
Artikel terkait: Omzet Rp4,8 Miliar: Kapan Pengusaha Wajib Menjadi PKP?
Apakah Omzet di Bawah Rp4,8 Miliar Bisa Menjadi PKP?
Bisa.
Pengusaha kecil dengan peredaran bruto dan/atau penerimaan bruto tidak melebihi Rp4,8 miliar dapat memilih untuk dikukuhkan menjadi PKP.
Pertanyaan berikutnya justru lebih penting:
Apakah sebaiknya menjadi PKP?
Jawabannya tidak bisa disamaratakan.
Misalnya sebuah perusahaan baru mempunyai omzet Rp2 miliar, tetapi hampir seluruh pelanggannya merupakan perusahaan besar yang berstatus PKP.
Dalam situasi seperti ini, status PKP dapat mempunyai implikasi komersial tersendiri karena pelanggan bisnis mungkin mempertimbangkan administrasi Faktur Pajak dan Pajak Masukan.
Sebaliknya, bayangkan sebuah usaha yang sebagian besar menjual langsung kepada konsumen akhir.
Struktur harga dan karakter konsumennya berbeda. Dampak komersial ketika usaha menjadi PKP juga bisa berbeda.
Jadi keputusan menjadi PKP secara sukarela sebaiknya tidak hanya dilihat sebagai persoalan “boleh atau tidak”.
Perusahaan perlu mempertimbangkan karakter pelanggan, jenis transaksi, struktur harga, komposisi pembelian, Pajak Masukan, kebutuhan tender atau kerja sama bisnis, serta kemampuan administrasi perpajakannya.
Jangan Samakan Batas PKP dengan Pajak Penghasilan
Ini salah satu kesalahan yang cukup sering terjadi.
Angka Rp4,8 miliar juga dikenal dalam ketentuan Pajak Penghasilan untuk Wajib Pajak dengan peredaran bruto tertentu. Karena angka batasannya sama, orang kemudian menganggap aturan PPh dan PKP merupakan hal yang sama.
Padahal keduanya berada dalam rezim pajak yang berbeda.
Status PKP berkaitan dengan PPN.
Sementara cara menghitung Pajak Penghasilan berkaitan dengan ketentuan PPh.
Sebuah perusahaan bisa saja sedang membicarakan batas omzet untuk kepentingan PPh dan pada saat bersamaan harus melakukan analisis tersendiri mengenai kewajiban PKP.
Karena itu, ketika mendengar kalimat “omzet Rp4,8 miliar”, selalu tanyakan:
Rp4,8 miliar ini sedang dibicarakan dalam konteks apa?
Pertanyaan sederhana tersebut dapat mencegah banyak kesalahpahaman.
Apa yang Berubah Setelah Menjadi PKP?
Inilah bagian yang perlu dipahami sebelum mengajukan pengukuhan.
Menjadi PKP membawa perusahaan masuk ke dalam administrasi PPN.
PKP mempunyai kewajiban memungut, menyetor, dan melaporkan PPN atau PPnBM yang terutang atas penyerahan BKP dan/atau JKP yang dilakukannya.
Namun dalam praktik, kewajiban tersebut membentuk satu rangkaian yang lebih panjang.
Perusahaan perlu mengidentifikasi transaksi yang terutang PPN, menentukan tarif dan Dasar Pengenaan Pajak, membuat Faktur Pajak, mengelola Pajak Keluaran, merekonsiliasi Pajak Masukan, menentukan posisi PPN pada akhir Masa Pajak, melakukan pembayaran jika diperlukan, kemudian menyampaikan SPT Masa PPN.
Dengan kata lain, status PKP mengubah cara perusahaan mengelola transaksi.
PKP Wajib Memungut PPN
Setelah dikukuhkan, PKP mempunyai kewajiban memungut PPN atas penyerahan yang memang terutang PPN sesuai ketentuan.
Kalimat “sesuai ketentuan” penting.
Jangan memahami status PKP sebagai berarti seluruh penerimaan perusahaan otomatis dikenai PPN dengan rumus yang sama.
Perusahaan tetap harus mengidentifikasi jenis transaksi.
Ada transaksi yang terutang PPN dengan mekanisme umum. Ada transaksi yang menggunakan DPP Nilai Lain. Ada transaksi dengan besaran tertentu. Ada fasilitas PPN tidak dipungut atau dibebaskan. Ada pula transaksi yang memang tidak diperlakukan sebagai objek PPN.
Karena itu, menjadi PKP bukan berarti cukup menambahkan persentase PPN pada semua invoice.
Tax staff tetap harus memahami substansi transaksinya.
Artikel terkait: Tarif PPN Terbaru dan Cara Menghitung PPN
Artikel terkait: Dasar Pengenaan Pajak PPN: Harga Jual, Penggantian, Nilai Impor dan DPP Nilai Lain
PKP Harus Membuat Faktur Pajak
Faktur Pajak menjadi salah satu bagian terpenting dalam administrasi PKP.
Ketika melakukan penyerahan yang mewajibkan pembuatan Faktur Pajak, PKP harus membuat Faktur Pajak sesuai ketentuan.
Bagi penjual, Faktur Pajak berkaitan dengan Pajak Keluaran.
Bagi pembeli yang berstatus PKP, Faktur Pajak dapat berkaitan dengan Pajak Masukan.
Karena itu, kesalahan Faktur Pajak tidak hanya menjadi persoalan penjual. Dalam transaksi business-to-business, kesalahan tersebut juga dapat memengaruhi administrasi pajak lawan transaksi.
Di sinilah pentingnya memahami kapan Faktur Pajak dibuat, kode transaksi yang digunakan, DPP, nilai PPN, identitas lawan transaksi, serta bagaimana melakukan penggantian atau pembatalan jika terjadi kesalahan.
Artikel terkait: Cara Mudah Membuat Faktur Pajak di Coretax
Artikel terkait: Jenis Kode Faktur Pajak dan Cara Memilih Kode yang Benar
PKP Mengenal Pajak Keluaran dan Pajak Masukan
Menjadi PKP bukan hanya berarti memungut PPN dari pelanggan.
Ada mekanisme Pajak Masukan dan Pajak Keluaran.
Ketika PKP melakukan penyerahan yang terutang PPN, PPN yang dipungut menjadi Pajak Keluaran.
Ketika PKP membeli barang atau jasa dan membayar PPN kepada pemasok, PPN tersebut dapat menjadi Pajak Masukan.
Sepanjang memenuhi persyaratan, Pajak Masukan dapat dikreditkan dengan Pajak Keluaran. DJP juga menjelaskan bahwa PKP mempunyai hak melakukan pengkreditan Pajak Masukan dan, dalam kondisi yang memenuhi ketentuan, dapat memperoleh kompensasi atau mengajukan pengembalian atas kelebihan pajak.
Misalnya selama satu Masa Pajak perusahaan mempunyai:
Pajak Keluaran Rp100 juta.
Pajak Masukan yang dapat dikreditkan Rp70 juta.
Secara sederhana, selisih Rp30 juta menjadi posisi yang perlu diperhitungkan sebagai PPN yang masih harus dibayar.
Jika kondisinya terbalik dan Pajak Masukan yang dapat dikreditkan lebih besar daripada Pajak Keluaran, dapat timbul posisi lebih bayar yang ditindaklanjuti berdasarkan ketentuan.
Artikel terkait: Pajak Masukan dan Pajak Keluaran: Pengertian, Perbedaan dan Cara Menghitungnya
Tidak Semua Pajak Masukan Otomatis Bisa Dikreditkan
Bagian ini sering baru disadari setelah perusahaan menjadi PKP.
Ada pemilik usaha yang berpikir:
“Kalau sudah PKP, berarti semua PPN pembelian bisa dikreditkan.”
Tidak sesederhana itu.
Pengkreditan Pajak Masukan mempunyai persyaratan. Jenis transaksi, hubungan pengeluaran dengan kegiatan usaha, dokumen perpajakan, serta ketentuan lain tetap harus diperhatikan.
Karena itu, ketika mempertimbangkan menjadi PKP secara sukarela, jangan membuat simulasi dengan asumsi bahwa seluruh PPN pembelian otomatis menjadi kredit pajak.
Lakukan pemetaan terlebih dahulu.
Mana pembelian yang berpotensi menghasilkan Pajak Masukan yang dapat dikreditkan dan mana yang perlakuannya berbeda.
Artikel terkait: Pajak Masukan yang Dapat dan Tidak Dapat Dikreditkan
PKP Wajib Melaporkan SPT Masa PPN
Setelah seluruh transaksi satu Masa Pajak direkap, administrasinya bermuara pada SPT Masa PPN.
SPT Masa PPN menggambarkan posisi PPN perusahaan dalam suatu Masa Pajak.
Karena itu, pekerjaan PPN sebenarnya tidak dimulai ketika staf pajak membuka menu SPT.
Pekerjaan tersebut sudah dimulai sejak transaksi pertama terjadi.
Invoice harus benar.
Faktur Pajak harus benar.
DPP harus benar.
Pajak Keluaran harus direkonsiliasi.
Pajak Masukan harus diperiksa.
Jika fondasi tersebut bermasalah, SPT Masa PPN juga berpotensi bermasalah.
Bagi perusahaan dengan transaksi besar, rekonsiliasi sebaiknya dilakukan secara rutin, bukan menunggu mendekati batas pelaporan.
Artikel terkait: SPT Masa PPN: Cara Lapor, Batas Waktu dan Pembetulan di Coretax
Apa Keuntungan Menjadi PKP?
Istilah “keuntungan” perlu digunakan dengan hati-hati.
PKP pada dasarnya adalah status perpajakan yang membawa hak sekaligus kewajiban, bukan program fasilitas bisnis.
Namun dalam praktik, ada beberapa konsekuensi yang dapat relevan bagi kegiatan usaha.
Salah satunya adalah mekanisme pengkreditan Pajak Masukan. PKP dapat mengkreditkan Pajak Masukan yang memenuhi persyaratan terhadap Pajak Keluaran.
Selain itu, untuk bisnis yang banyak bertransaksi dengan perusahaan PKP, kemampuan menerbitkan Faktur Pajak dapat menjadi faktor dalam hubungan business-to-business.
Status PKP juga terkadang menjadi salah satu persyaratan administratif dalam proses pengadaan atau kerja sama tertentu, tergantung persyaratan pihak yang mengadakan pekerjaan.
Namun jangan hanya melihat sisi tersebut.
Ada biaya administrasi yang harus diperhitungkan.
Perusahaan membutuhkan pencatatan yang lebih disiplin, pengelolaan Faktur Pajak, rekonsiliasi PPN, pelaporan SPT Masa PPN, serta sumber daya manusia yang memahami administrasinya.
Karena itu, khusus bagi pengusaha kecil yang ingin menjadi PKP secara sukarela, keputusan sebaiknya didasarkan pada perhitungan bisnis dan pajak yang matang.
Syarat Menjadi PKP
Secara substansi, hal pertama yang perlu diperiksa adalah apakah pengusaha melakukan kegiatan yang masuk dalam ruang lingkup penyerahan BKP dan/atau JKP serta bagaimana statusnya terhadap batas pengusaha kecil.
Untuk pengusaha yang telah melewati batas Rp4,8 miliar, pengukuhan menjadi kewajiban. Pengusaha yang masih berada di bawah batas tersebut dapat memilih untuk dikukuhkan.
Selain itu terdapat persyaratan administratif yang perlu dipenuhi dalam proses pengukuhan.
Dalam informasi layanan DJP mengenai pengukuhan PKP badan, misalnya, terdapat persyaratan dokumen berdasarkan jenis badan. Untuk badan pusat/induk, dokumen tersebut antara lain berkaitan dengan dokumen pendirian dan identitas pengurus. Terdapat pula persyaratan tambahan untuk pengusaha yang menggunakan kantor virtual.
DJP juga mencantumkan ketentuan kepatuhan tertentu dalam proses pengukuhan, termasuk penyampaian SPT Tahunan PPh untuk dua Tahun Pajak terakhir yang telah menjadi kewajiban serta kondisi utang pajak, dengan ketentuan tersebut juga diterapkan terhadap pengurus atau penanggung jawab sebagaimana diatur.
Karena bentuk usaha dapat berbeda, dokumen pengajuan sebaiknya diperiksa berdasarkan status Wajib Pajak yang mengajukan.
Artikel terkait: Syarat Menjadi PKP: Dokumen dan Persiapan Sebelum Mengajukan Pengukuhan
Cara Menjadi PKP Melalui Coretax
Administrasi perpajakan saat ini telah menggunakan Coretax, dan DJP menyediakan panduan khusus mengenai permohonan pengukuhan PKP melalui sistem tersebut.
Secara garis besar, prosesnya dimulai dengan memastikan data Wajib Pajak dan akses Coretax sudah siap.
Wajib Pajak kemudian masuk ke akun Coretax menggunakan identitas pengguna yang berlaku. Dalam manual DJP, proses pengajuan dilanjutkan melalui modul permohonan pengukuhan PKP dan pengisian data yang diminta sistem.
Pada tahap ini jangan terburu-buru.
Pastikan profil Wajib Pajak, alamat, kegiatan usaha, data pengurus atau penanggung jawab, serta informasi lain yang berkaitan dengan permohonan sudah sesuai.
Dokumen yang dipersyaratkan juga harus dipersiapkan berdasarkan bentuk dan kondisi pengusaha.
Setelah permohonan disampaikan, DJP melakukan proses sesuai ketentuan pengukuhan PKP.
Karena menu dan tampilan aplikasi dapat berubah mengikuti pengembangan Coretax, tutorial klik-per-klik lebih baik ditempatkan pada artikel khusus yang dapat diperbarui ketika antarmuka sistem berubah.
Artikel terkait: Cara Daftar PKP di Coretax: Panduan Pengukuhan PKP Secara Online
Apakah Ada Pemeriksaan atau Verifikasi Sebelum Menjadi PKP?
Pengukuhan PKP bukan sekadar menekan tombol permohonan lalu status otomatis berubah.
DJP perlu memastikan persyaratan pengukuhan terpenuhi.
Dalam praktik administrasi, validitas identitas, kegiatan usaha, tempat kegiatan usaha, kepatuhan perpajakan, dan dokumen pendukung dapat menjadi bagian yang perlu diperhatikan sesuai mekanisme pengukuhan yang berlaku.
Karena itu, perusahaan sebaiknya memastikan kondisi faktual kegiatan usahanya sesuai dengan data yang disampaikan.
Jika menggunakan kantor virtual, misalnya, terdapat dokumen tambahan mengenai hubungan dengan penyedia kantor virtual serta izin atau keterangan usaha/kegiatan sebagaimana dipersyaratkan.
Pendekatan yang paling aman sederhana:
jangan hanya mempersiapkan formulir.
Pastikan data perusahaan memang rapi.
Kapan Status PKP Mulai Berlaku?
Ini penting karena menentukan sejak kapan perusahaan harus menjalankan kewajiban PPN.
Jangan mengambil kesimpulan sendiri bahwa perusahaan boleh mulai memungut PPN hanya karena permohonan PKP sudah diajukan.
Begitu pula jangan menganggap tanggal pengajuan selalu sama dengan tanggal efektif seluruh kewajiban.
Perhatikan keputusan atau status pengukuhan dan tanggal efektif yang tercatat dalam administrasi perpajakan.
Setelah pengukuhan berlaku, perusahaan harus siap menjalankan administrasi PPN sejak periode yang relevan.
Karena itu, persiapan sistem invoice, accounting, tax, kontrak dengan pelanggan dan harga jual idealnya dilakukan sebelum pengukuhan efektif, bukan sesudah transaksi mulai berjalan.
Apa Risiko Jika Sudah Wajib PKP tetapi Tidak Mendaftar?
Ini alasan mengapa omzet kumulatif harus dipantau.
Ketika pengusaha telah memenuhi kewajiban untuk melaporkan usahanya sebagai PKP tetapi tidak melakukannya, persoalannya bukan hanya terlambat mengurus administrasi.
DJP mempunyai kewenangan melakukan pengukuhan PKP secara jabatan apabila berdasarkan data yang dimiliki diketahui pengusaha memenuhi persyaratan untuk dikukuhkan.
Konsekuensi perpajakannya perlu dianalisis berdasarkan periode dan transaksi yang bersangkutan.
Situasi seperti ini dapat menjadi lebih rumit jika perusahaan sudah telanjur membuat harga kepada pelanggan tanpa memperhitungkan kewajiban PPN.
Misalnya perusahaan menjual produk dengan harga kontrak tetap Rp100 juta dan baru kemudian diketahui bahwa pada periode tersebut seharusnya sudah mempunyai kewajiban PKP.
Pertanyaan berikutnya menjadi tidak sederhana:
Apakah PPN masih bisa ditagihkan kepada pelanggan?
Apakah harga kontrak dianggap sudah termasuk pajak?
Bagaimana Faktur Pajaknya?
Bagaimana dengan SPT Masa PPN?
Karena itu, pencegahan jauh lebih baik daripada memperbaiki transaksi berbulan-bulan setelahnya.
Artikel terkait: Terlambat Menjadi PKP: Risiko Pajak dan Apa yang Harus Dilakukan?
Apakah PKP Bisa Dicabut?
Bisa, sepanjang memenuhi ketentuan.
Status PKP tidak selalu berlaku selamanya tanpa melihat kondisi usaha.
Jika pengusaha sudah tidak memenuhi persyaratan sebagai PKP, terdapat mekanisme permohonan pencabutan pengukuhan. DJP juga dapat melakukan pencabutan secara jabatan berdasarkan data dan informasi yang menunjukkan PKP tidak lagi memenuhi persyaratan.
Namun penurunan omzet tidak berarti status PKP otomatis hilang.
Selama status pengukuhan belum dicabut, kewajiban sebagai PKP tetap harus diperhatikan.
Ini penting bagi perusahaan yang aktivitas usahanya menurun atau bahkan berhenti.
Jangan hanya berhenti membuat Faktur Pajak dan menganggap status PKP selesai dengan sendirinya.
Artikel terkait: Cara Mengajukan Pencabutan PKP di Coretax
PKP dan Coretax: Persiapkan Administrasi Sebelum Transaksi
Dalam sistem perpajakan yang semakin terintegrasi, kualitas data menjadi semakin penting.
Ketika perusahaan sudah menjadi PKP, transaksi penjualan dan pembelian tidak lagi berdiri sendiri.
Penjualan berhubungan dengan Faktur Pajak dan Pajak Keluaran.
Pembelian dapat berhubungan dengan Pajak Masukan.
Keduanya kemudian bertemu dalam SPT Masa PPN.
Kesalahan identitas lawan transaksi, DPP, tarif, kode Faktur Pajak, atau periode dapat menimbulkan pekerjaan tambahan di kemudian hari.
Karena itu, perusahaan yang baru menjadi PKP sebaiknya tidak hanya menyerahkan seluruh persoalan kepada satu staf pajak.
Bagian sales perlu memahami apakah harga yang ditawarkan sudah termasuk atau belum termasuk PPN.
Purchasing perlu memahami pentingnya dokumen pembelian.
Accounting harus mampu merekonsiliasi transaksi dengan pencatatan.
Tax staff kemudian memastikan perlakuan pajak dan pelaporannya benar.
Ketika seluruh bagian memahami alurnya, administrasi PPN menjadi jauh lebih mudah.
Peta Besar yang Harus Dipahami Setelah Menjadi PKP
Artikel ini sengaja tidak membahas setiap persoalan PKP secara mendalam.
Untuk mempelajari PKP secara sistematis, mulailah dari syarat dan batas omzet pengukuhan.
Setelah itu pelajari cara daftar PKP di Coretax dan dokumen yang harus disiapkan.
Ketika status PKP sudah diperoleh, masuklah ke materi mengenai objek PPN, tarif dan DPP.
Selanjutnya pelajari Faktur Pajak, Pajak Masukan, Pajak Keluaran, retur dan pembatalan Faktur Pajak.
Tahap terakhir adalah rekonsiliasi dan SPT Masa PPN.
Secara sederhana, perjalanan administrasinya dapat dibayangkan sebagai berikut:
Pengusaha → Memenuhi Syarat PKP → Pengukuhan PKP → Transaksi BKP/JKP → Faktur Pajak → Pajak Keluaran & Pajak Masukan → Pembayaran → SPT Masa PPN.
Dengan memahami peta tersebut, status PKP tidak lagi terlihat sebagai satu prosedur administratif yang berdiri sendiri.
PKP merupakan pintu masuk menuju keseluruhan mekanisme PPN perusahaan.
Kesimpulan
Pengusaha Kena Pajak atau PKP adalah pengusaha yang melakukan penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak yang dikenai pajak berdasarkan UU PPN. Pengusaha yang telah melampaui batas pengusaha kecil wajib melaporkan usahanya untuk dikukuhkan sebagai PKP. Batas pengusaha kecil yang berlaku saat ini adalah peredaran bruto dan/atau penerimaan bruto tidak lebih dari Rp4,8 miliar dalam satu tahun buku.
Pengusaha yang omzetnya belum melewati Rp4,8 miliar juga dapat memilih menjadi PKP.
Namun keputusan menjadi PKP secara sukarela sebaiknya tidak hanya didasarkan pada anggapan bahwa status PKP membuat perusahaan terlihat lebih besar.
Lihat struktur bisnisnya.
Siapa pelanggannya? Apa barang atau jasa yang dijual? Bagaimana struktur harganya? Berapa Pajak Masukan yang berpotensi dikreditkan? Apakah pelanggan membutuhkan Faktur Pajak? Dan apakah perusahaan sudah mempunyai administrasi yang cukup baik untuk menjalankan kewajiban PPN setiap Masa Pajak?
Setelah dikukuhkan, pekerjaan juga belum selesai.
Perusahaan harus memahami objek PPN, menentukan DPP dan tarif dengan benar, membuat Faktur Pajak, mengelola Pajak Masukan dan Pajak Keluaran, melakukan rekonsiliasi, serta menyampaikan SPT Masa PPN.
Karena itu, pertanyaan yang tepat bukan hanya:
“Bagaimana cara menjadi PKP?”
Pertanyaan yang tidak kalah penting adalah:
“Apakah setelah menjadi PKP, perusahaan sudah siap menjalankan seluruh kewajibannya?”
Kalau keduanya dipersiapkan sejak awal, status PKP tidak perlu menjadi beban administrasi. Justru perusahaan dapat menjalankan mekanisme PPN dengan jauh lebih tertib.
FAQ tentang Pengusaha Kena Pajak
Pengusaha Kena Pajak atau PKP adalah pengusaha yang melakukan penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak yang dikenai pajak berdasarkan UU PPN.
Batas pengusaha kecil PPN saat ini adalah peredaran bruto dan/atau penerimaan bruto tidak lebih dari Rp4,8 miliar dalam satu tahun buku. Jika sampai dengan suatu bulan omzet telah melebihi Rp4,8 miliar, kewajiban pelaporan usaha untuk pengukuhan PKP harus diperhatikan sesuai batas waktu yang berlaku.
Kewajiban melaporkan usaha untuk dikukuhkan sebagai PKP dilakukan paling lama akhir bulan berikutnya setelah bulan saat peredaran bruto dan/atau penerimaan bruto melewati Rp4,8 miliar.
Boleh. Pengusaha kecil dapat memilih untuk dikukuhkan sebagai PKP. Setelah dikukuhkan, pengusaha tersebut harus menjalankan kewajiban PPN sebagai PKP.
Tidak otomatis. Bentuk badan hukum bukan satu-satunya penentu. Kegiatan usaha, penyerahan BKP/JKP, batas pengusaha kecil, serta ketentuan PPN lainnya perlu diperhatikan.
Bisa. Status PKP tidak terbatas pada PT atau badan. Pengusaha orang pribadi yang memenuhi ketentuan juga dapat dikukuhkan sebagai PKP.
Secara umum PKP wajib memungut, menyetor, dan melaporkan PPN atau PPnBM yang terutang. Dalam praktik, PKP juga harus menjalankan administrasi Faktur Pajak, Pajak Masukan, Pajak Keluaran, pembayaran dan SPT Masa PPN sesuai ketentuan.
Pajak Masukan dapat dikreditkan sepanjang memenuhi persyaratan yang ditentukan dalam ketentuan PPN. Karena itu, tidak semua PPN yang dibayar atas pembelian otomatis dapat dikreditkan.
DJP menyediakan proses dan panduan permohonan pengukuhan PKP melalui Coretax. Pengusaha perlu memastikan data Wajib Pajak dan dokumen persyaratan sudah sesuai sebelum mengajukan permohonan.
Terdapat mekanisme pencabutan pengukuhan PKP apabila persyaratan yang ditentukan terpenuhi. Penurunan omzet sendiri tidak berarti status PKP otomatis hilang; proses pencabutan tetap perlu dilakukan sesuai ketentuan.
: pahami batas omzet Rp4,8 miliar, syarat, kewajiban, Faktur Pajak, PPN dan cara mengajukan pengukuhan PKP di Coretax.)