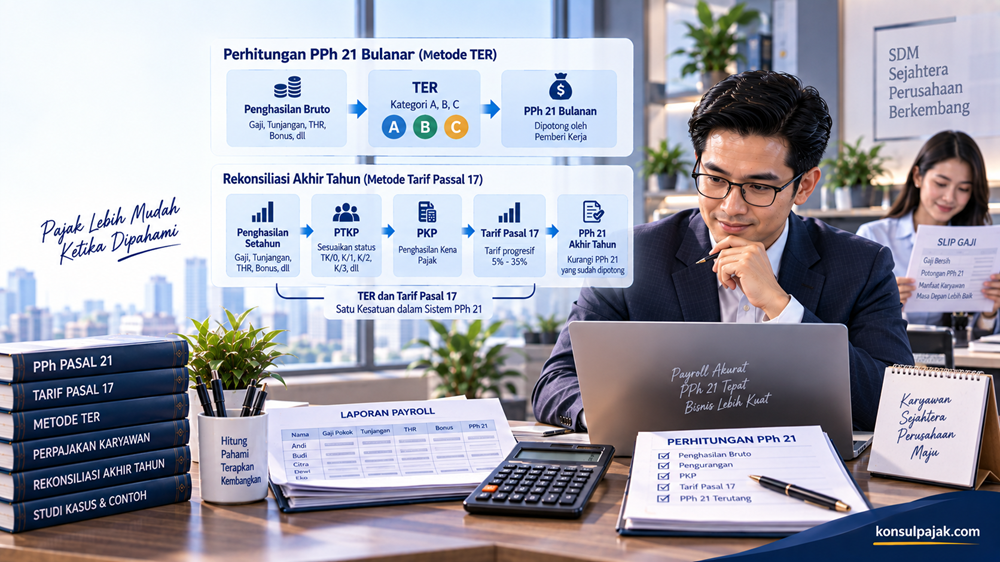

Menghitung PPh 21 sekarang sebenarnya tidak serumit yang dibayangkan. Masalahnya, banyak orang mencoba memahami rumus sebelum memahami alur perhitungannya.
Akibatnya, ketika bertemu istilah TER, PTKP, PKP, biaya jabatan, penghasilan bruto, tarif Pasal 17, hingga masa pajak terakhir, semuanya terasa bercampur menjadi satu.
Pertanyaan yang paling sering muncul akhirnya hampir sama:
“PPh 21 sekarang pakai TER atau tarif Pasal 17?”
Jawabannya: keduanya masih memiliki peran dalam mekanisme PPh 21, tergantung konteks dan periode penghitungan.
Untuk pegawai tetap, misalnya, secara garis besar mekanismenya dapat dipahami seperti ini:
Masa pajak selain masa pajak terakhir → menggunakan Tarif Efektif Rata-Rata (TER)
Masa pajak terakhir → menghitung kembali PPh 21 berdasarkan penghasilan setahun atau bagian tahun dengan mekanisme tarif Pasal 17, kemudian memperhitungkan PPh 21 yang telah dipotong sebelumnya.
Jadi, TER bukan sekadar tarif baru yang menggantikan seluruh mekanisme PPh 21.
Artikel ini akan membantu Anda memahami peta besarnya: bagaimana cara menghitung PPh 21, bagaimana TER digunakan, bagaimana tarif Pasal 17 bekerja, serta bagaimana keduanya bertemu dalam penghitungan PPh 21.
Untuk kondisi khusus, Anda dapat melanjutkan ke panduan yang lebih spesifik.
Sebelum Menghitung PPh 21, Pahami Alurnya Terlebih Dahulu
Mari mulai dari hal paling sederhana.
Dalam hubungan kerja, perusahaan membayarkan penghasilan kepada karyawan. Atas penghasilan tersebut, perusahaan sebagai pemotong perlu menentukan PPh Pasal 21 sesuai ketentuan yang berlaku.
Secara sederhana, alurnya dapat digambarkan:
Penghasilan → Identifikasi penerima → Tentukan dasar pengenaan → Tentukan tarif → Hitung PPh 21 → Potong → Buat bukti potong → Laporkan
Kesalahan yang sering terjadi adalah langsung mencari tarif sebelum memahami siapa penerima penghasilannya.
Padahal, pertanyaan pertama seharusnya bukan:
“Tarifnya berapa?”
Melainkan:
“Siapa yang menerima penghasilan dan jenis penghasilan apa yang dibayarkan?”
Ini penting karena mekanisme PPh 21 pegawai tetap tidak dapat begitu saja digunakan untuk seluruh penerima penghasilan.
Karena artikel ini membahas peta besar cara menghitung PPh 21, contoh utama kita akan menggunakan pegawai tetap, sedangkan kategori penerima penghasilan lainnya akan dibahas pada artikel tersendiri.
Baca juga: PPh Pasal 21: Panduan Lengkap untuk Karyawan dan Perusahaan
Dua Komponen Penting: TER dan Tarif Pasal 17
Jika Anda ingin memahami cara menghitung PPh 21 saat ini, ada dua istilah yang perlu dikenali sejak awal:
- Tarif Efektif Rata-Rata (TER)
- Tarif Pasal 17 UU PPh
Keduanya bukan pilihan yang dapat digunakan sesuka hati.
Masing-masing memiliki fungsi dalam mekanisme penghitungan PPh 21.
Untuk pegawai tetap, cara paling mudah memahami hubungan keduanya adalah:
Masa Pajak Selain Masa Pajak Terakhir
Secara umum:
PPh 21 = Penghasilan Bruto Masa Pajak × TER Bulanan
Masa Pajak Terakhir
Pada masa pajak terakhir dilakukan penghitungan kembali berdasarkan mekanisme penghitungan PPh 21 setahun atau bagian tahun.
Secara konseptual:
Penghasilan Bruto Setahun
↓
Dikurangi pengurang yang diperkenankan
↓
Penghasilan Neto
↓
Dikurangi PTKP
↓
Penghasilan Kena Pajak (PKP)
↓
Dikenakan tarif Pasal 17
↓
PPh 21 terutang setahun
↓
Dikurangi PPh 21 yang sudah dipotong sebelumnya
↓
PPh 21 masa pajak terakhir
Kalau alur ini sudah dipahami, hubungan antara TER dan tarif Pasal 17 akan jauh lebih mudah dimengerti.
Apa Itu TER PPh 21?
TER adalah Tarif Efektif Rata-Rata yang digunakan dalam mekanisme pemotongan PPh Pasal 21 sesuai ketentuan yang berlaku.
Tujuan praktisnya adalah menyederhanakan proses pemotongan PPh 21 pada masa pajak tertentu.
Dalam mekanisme TER, perusahaan tidak perlu melakukan penghitungan tahunan lengkap setiap bulan untuk pegawai tetap.
Secara sederhana:
Penghasilan bruto bulan tersebut × tarif TER yang sesuai.
Misalnya seorang pegawai tetap menerima penghasilan bruto Rp10.000.000 dalam satu bulan.
Jika berdasarkan kategori dan lapisan penghasilan bruto yang berlaku tarif efektifnya adalah X%, maka:
PPh 21 bulan tersebut = Rp10.000.000 × X%
Sederhana.
Namun pertanyaan berikutnya tentu:
“Bagaimana menentukan X%?”
Di sinilah kita perlu memahami kategori TER.
TER PPh 21 Dibagi Menjadi Kategori A, B, dan C
Untuk TER bulanan, terdapat tiga kategori utama:
Kategori A, Kategori B, dan Kategori C.
Penentuan kategori berkaitan dengan status PTKP wajib pajak.
Artinya, perusahaan tidak boleh sekadar melihat besarnya gaji kemudian memilih tarif.
Perusahaan perlu memastikan terlebih dahulu data pegawai, termasuk status PTKP yang relevan.
Setelah kategorinya diketahui, barulah penghasilan bruto bulanan dicocokkan dengan lapisan penghasilan dalam tabel TER.
Alurnya menjadi:
Status PTKP → Kategori TER → Penghasilan bruto → Tarif TER → PPh 21
Karena tabel TER terdiri atas banyak lapisan penghasilan, seluruh tabel tidak perlu kita masukkan ke dalam artikel pilar ini.
Untuk melihat kategori dan tarif secara lengkap, lanjutkan ke:
Baca selengkapnya: TER PPh 21: Tabel Tarif Kategori A, B, C dan Cara Menggunakannya
Apa Hubungan PTKP dengan TER?
Ini bagian yang cukup sering membingungkan.
Jika PPh 21 bulanan dihitung menggunakan penghasilan bruto dikalikan TER, apakah PTKP sudah tidak diperlukan?
PTKP tetap penting.
Salah satu perannya terlihat dalam penentuan kategori TER. PTKP juga tetap merupakan bagian penting ketika dilakukan penghitungan PPh 21 dengan mekanisme tahunan pada masa pajak terakhir.
Karena itu, data status keluarga karyawan tidak boleh dianggap sebagai informasi administratif biasa.
Status seperti:
- TK/0;
- TK/1;
- TK/2;
- TK/3;
- K/0;
- K/1;
- K/2;
- K/3;
perlu ditentukan dengan benar sesuai ketentuan.
Kesalahan status PTKP dapat berdampak pada penghitungan pajak.
Baca selengkapnya: PTKP PPh 21: Besaran, Status TK/0 sampai K/3, dan Cara Menentukannya
Bagaimana Cara Menghitung PPh 21 dengan TER?
Mari kita gunakan contoh sederhana.
Anggaplah Andi merupakan pegawai tetap.
Dalam suatu bulan, Andi memperoleh:
- gaji pokok Rp8.000.000;
- tunjangan Rp1.500.000;
- dan penghasilan lain yang diperhitungkan sebesar Rp500.000.
Maka penghasilan bruto bulan tersebut adalah:
Rp8.000.000 + Rp1.500.000 + Rp500.000 = Rp10.000.000
Langkah berikutnya bukan langsung menggunakan tarif Pasal 17.
Untuk masa pajak selain masa pajak terakhir, kita perlu:
- menentukan status PTKP Andi;
- menentukan kategori TER;
- melihat lapisan penghasilan bruto Rp10.000.000 pada kategori tersebut;
- menemukan tarif TER yang berlaku;
- mengalikan tarif tersebut dengan penghasilan bruto.
Rumus sederhananya:
PPh 21 = Rp10.000.000 × tarif TER
Contoh ini sengaja tidak memasukkan tarif tertentu karena tujuan bagian ini adalah memahami mekanismenya.
Untuk simulasi lengkap dengan tarif berdasarkan kategori TER, gunakan panduan khusus:
Baca selengkapnya: Contoh Perhitungan PPh 21 TER Berdasarkan Gaji Karyawan
Mengapa Potongan PPh 21 Bisa Berbeda Setiap Bulan?
Karyawan terkadang bertanya:
“Gaji pokok saya sama. Mengapa pajak bulan ini lebih besar?”
Jawabannya bisa sederhana: penghasilan bruto bulan tersebut berubah.
Misalnya pada bulan biasa seorang karyawan hanya menerima gaji dan tunjangan rutin.
Pada bulan lain, ia menerima:
- THR;
- bonus;
- insentif;
- uang lembur;
- atau penghasilan tambahan lainnya.
Ketika penghasilan bruto meningkat, lapisan TER yang digunakan juga dapat berubah.
Akibatnya, PPh 21 yang dipotong pada bulan tersebut bisa lebih tinggi.
Jadi jangan hanya membandingkan nominal pajaknya.
Bandingkan juga komponen penghasilan bruto bulan tersebut.
Hal ini sangat relevan ketika perusahaan membayarkan THR atau bonus.
Baca selengkapnya: Cara Menghitung PPh 21 atas THR dan Bonus dengan TER
Lalu, Kapan Tarif Pasal 17 Digunakan?
Inilah bagian yang sangat penting.
Penggunaan TER dalam pemotongan bulanan tidak berarti tarif Pasal 17 hilang dari mekanisme PPh 21.
Pada masa pajak terakhir untuk pegawai tetap, perusahaan perlu melakukan penghitungan PPh 21 berdasarkan mekanisme yang berlaku atas penghasilan selama setahun atau bagian tahun.
Secara sederhana, prosesnya seperti ini:
1. Hitung Penghasilan Bruto
Jumlahkan komponen penghasilan yang menjadi bagian dari penghitungan sesuai ketentuan.
2. Hitung Penghasilan Neto
Dari penghasilan bruto, perhitungkan pengurang yang diperkenankan.
3. Kurangi dengan PTKP
Setelah memperoleh penghasilan neto yang relevan, perhitungkan PTKP.
4. Tentukan Penghasilan Kena Pajak
Hasil setelah pengurangan PTKP menjadi dasar untuk menentukan Penghasilan Kena Pajak sesuai ketentuan.
5. Terapkan Tarif Pasal 17
Penghasilan Kena Pajak kemudian dikenakan tarif progresif Pasal 17 UU PPh.
6. Kurangi dengan PPh 21 yang Sudah Dipotong
Setelah diperoleh PPh 21 terutang berdasarkan penghitungan tersebut, jumlah itu dibandingkan dengan PPh 21 yang sudah dipotong pada masa pajak sebelumnya.
Selisihnya menjadi bagian penting dalam menentukan pemotongan pada masa pajak terakhir.
Tarif Pasal 17 Bersifat Progresif
Berbeda dengan anggapan sebagian orang, tarif Pasal 17 bukan berarti seluruh penghasilan seseorang langsung dikenakan satu tarif berdasarkan lapisan tertinggi yang dicapainya.
Tarifnya progresif.
Artinya, Penghasilan Kena Pajak dibagi ke dalam lapisan tertentu dan masing-masing lapisan dikenakan tarif yang sesuai.
Secara umum, lapisan tarif orang pribadi yang berlaku meliputi:
| Lapisan Penghasilan Kena Pajak | Tarif |
|---|---|
| Sampai dengan Rp60 juta | 5% |
| Di atas Rp60 juta s.d. Rp250 juta | 15% |
| Di atas Rp250 juta s.d. Rp500 juta | 25% |
| Di atas Rp500 juta s.d. Rp5 miliar | 30% |
| Di atas Rp5 miliar | 35% |
Ini berarti seseorang yang PKP-nya masuk lapisan 15% tidak berarti seluruh PKP langsung dikenakan 15%.
Bagian pertama tetap dikenakan 5%, kemudian bagian berikutnya dikenakan tarif lapisan selanjutnya.
Konsep inilah yang perlu dipahami sebelum mencoba menghitung PPh 21 tahunan.
Contoh Sederhana Menggunakan Tarif Pasal 17
Misalkan setelah melalui penghitungan penghasilan neto, PTKP, dan pembulatan sesuai ketentuan, diperoleh Penghasilan Kena Pajak sebesar Rp100.000.000.
Penghitungannya bukan:
Rp100.000.000 × 15%
Melainkan menggunakan lapisan tarif progresif.
Lapisan pertama:
Rp60.000.000 × 5% = Rp3.000.000
Sisa PKP:
Rp100.000.000 – Rp60.000.000 = Rp40.000.000
Lapisan berikutnya:
Rp40.000.000 × 15% = Rp6.000.000
Sehingga:
PPh terutang = Rp3.000.000 + Rp6.000.000 = Rp9.000.000
Contoh sederhana ini penting karena salah satu kesalahan paling umum dalam memahami tarif progresif adalah mengalikan seluruh PKP dengan tarif lapisan terakhir.
Jadi, Apa Perbedaan TER dan Tarif Pasal 17?
Cara termudah memahaminya adalah melihat fungsinya.
| TER | Tarif Pasal 17 |
|---|---|
| Digunakan dalam mekanisme pemotongan PPh 21 tertentu | Digunakan dalam penghitungan berdasarkan PKP sesuai mekanisme yang berlaku |
| Praktis untuk pemotongan masa pajak | Bersifat progresif |
| TER bulanan menggunakan penghasilan bruto | Tarif Pasal 17 diterapkan terhadap Penghasilan Kena Pajak |
| TER memiliki kategori berdasarkan status PTKP tertentu | PTKP diperhitungkan sebelum menentukan PKP |
| Untuk pegawai tetap digunakan pada masa pajak selain masa pajak terakhir | Berperan dalam penghitungan masa pajak terakhir |
Jadi, TER dan tarif Pasal 17 bukan dua metode yang saling bertentangan.
Keduanya merupakan bagian dari mekanisme PPh 21.
Apa yang Terjadi pada Masa Pajak Terakhir?
Bagian inilah yang membuat sebagian karyawan heran ketika melihat slip gaji akhir tahun.
Pemotongan PPh 21 pada masa pajak terakhir dapat berbeda cukup jauh dibandingkan bulan sebelumnya.
Mengapa?
Karena pada tahap ini dilakukan penghitungan kembali.
Secara sederhana:
PPh 21 setahun berdasarkan penghitungan akhir
dikurangi
PPh 21 yang telah dipotong pada masa pajak sebelumnya
menghasilkan jumlah yang perlu diperhitungkan pada masa pajak terakhir.
Karena itu, pemotongan akhir tahun bisa:
- lebih besar dibandingkan bulan biasa;
- lebih kecil;
- atau dalam kondisi tertentu terdapat kelebihan pemotongan yang perlu ditangani sesuai ketentuan.
Ini bukan berarti TER sebelumnya salah.
Mekanismenya memang dirancang agar terdapat penghitungan kembali pada masa pajak terakhir.
Baca selengkapnya: Cara Menghitung PPh 21 Masa Pajak Terakhir dan Rekonsiliasi Akhir Tahun
Bagaimana dengan Karyawan yang Berhenti di Tengah Tahun?
Masa pajak terakhir tidak selalu berarti Desember.
Dalam kondisi tertentu, masa pajak terakhir bagi seorang pegawai dapat terjadi ketika kewajiban pemotongan terhadap pegawai tersebut berakhir.
Contohnya ketika pegawai berhenti bekerja.
Namun perlakuan perpajakannya dapat bergantung pada penyebab dan kondisi berhentinya pegawai tersebut.
Karena itu, jangan langsung menggunakan pola penghitungan Desember untuk semua kasus pegawai keluar.
Baca selengkapnya: Cara Menghitung PPh 21 Karyawan Berhenti di Tengah Tahun
Bagaimana dengan THR dan Bonus?
THR dan bonus merupakan topik yang sebaiknya dipisahkan karena sering menimbulkan pertanyaan tersendiri.
Dalam bulan ketika THR atau bonus dibayarkan, penghasilan bruto pegawai dapat meningkat cukup besar.
Peningkatan tersebut dapat memengaruhi tarif efektif yang digunakan pada masa tersebut.
Karena itu, jangan menggunakan pola lama atau sekadar menghitung pajak atas THR secara terpisah tanpa memahami mekanisme yang berlaku.
Baca selengkapnya: PPh 21 THR dan Bonus: Cara Menghitung dengan TER Beserta Contohnya
Bagaimana dengan Pegawai Tidak Tetap?
Jangan menggunakan contoh pegawai tetap di atas untuk seluruh pekerja.
PPh 21 untuk pegawai tidak tetap memiliki ketentuan dan mekanisme tersendiri.
Begitu pula dengan:
- tenaga ahli;
- bukan pegawai;
- peserta kegiatan;
- mantan pegawai;
- penerima pesangon;
- dan jenis penerima penghasilan lainnya.
Ini salah satu alasan mengapa artikel ini tidak mencoba memasukkan semua simulasi ke dalam satu halaman.
Jika seluruh kasus dimasukkan sekaligus, pembaca justru lebih sulit memahami konsep dasarnya.
Baca selengkapnya: Cara Menghitung PPh 21 Pegawai Tidak Tetap
Baca juga: Cara Menghitung PPh 21 Tenaga Ahli dan Bukan Pegawai
Bagaimana dengan Metode Gross, Net, dan Gross-Up?
Dalam praktik payroll perusahaan, Anda juga akan menemukan istilah:
gross, net, dan gross-up.
Istilah tersebut berkaitan dengan bagaimana perusahaan dan karyawan menanggung beban PPh 21 dalam skema remunerasi.
Hal ini berbeda dengan pertanyaan mengenai TER versus tarif Pasal 17.
Jadi jangan mencampur keduanya.
TER dan tarif Pasal 17 berbicara mengenai mekanisme tarif/penghitungan pajak.
Sedangkan:
gross, net, dan gross-up berbicara mengenai bagaimana pajak diperlakukan dalam paket penghasilan karyawan.
Pembahasannya cukup luas sehingga sebaiknya ditempatkan dalam panduan khusus.
Baca selengkapnya: PPh 21 Gross, Net, dan Gross-Up: Perbedaan dan Contoh Perhitungannya
Urutan Praktis Menghitung PPh 21
Jika Anda bekerja di HR, payroll, accounting, atau tax, gunakan urutan berpikir berikut sebelum membuka kalkulator atau spreadsheet:
Langkah 1 — Identifikasi penerima penghasilan
Pegawai tetap, pegawai tidak tetap, tenaga ahli, atau kategori lainnya?
Langkah 2 — Identifikasi jenis penghasilan
Gaji, tunjangan, THR, bonus, honorarium, atau pembayaran lainnya?
Langkah 3 — Tentukan periode penghitungan
Apakah masa pajak biasa atau masa pajak terakhir?
Langkah 4 — Tentukan mekanisme penghitungan
Apakah menggunakan TER atau mekanisme lain sesuai kategori penerima penghasilan?
Langkah 5 — Pastikan data PTKP
Jangan menggunakan status berdasarkan asumsi.
Langkah 6 — Hitung PPh 21
Gunakan tarif dan dasar pengenaan sesuai ketentuan.
Langkah 7 — Lakukan rekonsiliasi
Terutama menjelang masa pajak terakhir.
Langkah 8 — Pastikan administrasinya
Penghitungan belum selesai hanya karena angka pajaknya sudah ditemukan. Pastikan bukti potong, pembayaran, dan pelaporannya juga benar.
Peta Panduan Cara Menghitung PPh 21
Gunakan artikel ini sebagai pintu masuk. Setelah memahami konsep dasarnya, lanjutkan berdasarkan kebutuhan Anda.
Jika ingin memahami TER
→ TER PPh 21: Tabel Tarif Kategori A, B, C dan Cara Menggunakannya
Jika ingin mengetahui PTKP
→ PTKP PPh 21: Besaran, Status TK/0 sampai K/3, dan Contoh
Jika ingin melihat simulasi berdasarkan gaji
→ Contoh Perhitungan PPh 21 Karyawan Berdasarkan Gaji
Jika sedang menghitung THR atau bonus
→ Cara Menghitung PPh 21 THR dan Bonus dengan TER
Jika menghitung pajak Desember
→ Cara Menghitung PPh 21 Masa Pajak Terakhir
Jika karyawan berhenti bekerja
→ PPh 21 Karyawan Berhenti di Tengah Tahun
Jika penerimanya bukan pegawai tetap
→ Cara Menghitung PPh 21 Pegawai Tidak Tetap
→ PPh 21 Tenaga Ahli dan Bukan Pegawai
Jika perusahaan menggunakan gross-up
→ PPh 21 Gross-Up: Rumus dan Contoh Perhitungan
Jika terdapat pesangon
→ PPh 21 Pesangon: Tarif dan Contoh Perhitungannya
Dengan struktur ini, Anda tidak perlu memaksakan seluruh kasus PPh 21 ke dalam satu rumus.
Mulailah dari siapa penerima penghasilannya, apa jenis penghasilannya, dan kapan penghasilan tersebut dibayarkan.
Setelah tiga hal tersebut jelas, barulah pilih mekanisme penghitungan yang tepat.
Kesalahan yang Sering Terjadi Saat Menghitung PPh 21
Ada beberapa kesalahan sederhana yang justru sering menyebabkan hasil perhitungan keliru.
Pertama, menggunakan TER tanpa memastikan kategori yang benar.
Kedua, menganggap TER menggantikan tarif Pasal 17 sepenuhnya.
Ketiga, menggunakan tarif progresif dengan cara mengalikan seluruh PKP menggunakan tarif lapisan tertinggi.
Keempat, menggunakan rumus pegawai tetap untuk penerima penghasilan yang sebenarnya memiliki status berbeda.
Kelima, tidak melakukan penghitungan kembali pada masa pajak terakhir.
Dan yang sering terjadi di perusahaan: rumusnya benar, tetapi datanya salah.
Karena itu, kualitas penghitungan PPh 21 tidak hanya ditentukan oleh kemampuan memahami tarif.
Data payroll yang akurat sama pentingnya dengan rumus pajaknya.
Kesimpulan
Cara menghitung PPh 21 akan jauh lebih mudah jika kita tidak memulainya dari menghafalkan tabel tarif.
Pahami dulu alurnya.
Untuk pegawai tetap, gambaran sederhananya adalah:
Masa pajak selain masa pajak terakhir → penghasilan bruto × TER
Kemudian pada masa pajak terakhir:
hitung penghasilan setahun/bagian tahun → perhitungkan pengurang → kurangi PTKP → tentukan PKP → gunakan tarif Pasal 17 → kurangi PPh 21 yang telah dipotong sebelumnya.
Dengan cara berpikir ini, TER dan tarif Pasal 17 tidak lagi terlihat sebagai dua rumus yang membingungkan.
Keduanya justru saling terhubung dalam mekanisme PPh 21.
Jika kasus yang Anda hadapi lebih spesifik—misalnya THR, bonus, pegawai tidak tetap, tenaga ahli, pegawai berhenti, pesangon, atau gross-up—jangan memaksakan rumus umum.
Gunakan panduan khusus sesuai jenis transaksinya.
FAQ Cara Menghitung PPh 21
Untuk pegawai tetap, pada masa pajak selain masa pajak terakhir secara umum pemotongan menggunakan penghasilan bruto dikalikan TER bulanan sesuai kategori dan lapisan penghasilannya. Pada masa pajak terakhir dilakukan penghitungan kembali menggunakan mekanisme tahunan sesuai ketentuan.
Tidak. TER digunakan dalam mekanisme pemotongan tertentu, sedangkan tarif Pasal 17 tetap memiliki peran dalam penghitungan PPh 21, termasuk dalam penghitungan pada masa pajak terakhir bagi pegawai tetap.
Secara sederhana untuk TER bulanan:
PPh 21 = Penghasilan Bruto Bulanan × Tarif Efektif Rata-Rata yang sesuai.
Tarif TER ditentukan berdasarkan kategori dan lapisan penghasilan bruto sesuai ketentuan.
TER bulanan dibagi menjadi kategori A, B, dan C yang terkait dengan pengelompokan status PTKP tertentu. Setelah kategorinya diketahui, penghasilan bruto dicocokkan dengan tabel tarif pada kategori tersebut.
Ya. PTKP tetap relevan, antara lain dalam penentuan kategori TER tertentu dan dalam penghitungan Penghasilan Kena Pajak pada mekanisme penghitungan tahunan.
Tarif progresif Pasal 17 digunakan terhadap Penghasilan Kena Pajak dalam mekanisme penghitungan yang mensyaratkannya, termasuk penghitungan masa pajak terakhir bagi pegawai tetap sesuai ketentuan.
Tarif progresif orang pribadi terdiri atas 5%, 15%, 25%, 30%, dan 35% berdasarkan lapisan Penghasilan Kena Pajak yang berlaku.
Tidak. Tarif Pasal 17 bersifat progresif. Bagian PKP pada lapisan pertama dikenakan tarif lapisan pertama, sedangkan sisanya masuk ke lapisan berikutnya.
Untuk pegawai tetap yang masa pajak terakhirnya Desember, dilakukan penghitungan kembali PPh 21 berdasarkan mekanisme masa pajak terakhir. PPh 21 yang telah dipotong pada masa-masa sebelumnya kemudian diperhitungkan.
Pembayaran THR meningkatkan penghasilan bruto pada bulan tersebut. Peningkatan penghasilan bruto dapat memengaruhi lapisan TER yang berlaku sehingga jumlah PPh 21 bulan tersebut dapat berubah.
Tidak selalu. Status penerima penghasilan merupakan salah satu faktor penting dalam menentukan dasar dan mekanisme penghitungan PPh 21. Karena itu, identifikasi penerima penghasilan harus dilakukan sebelum memilih rumus.