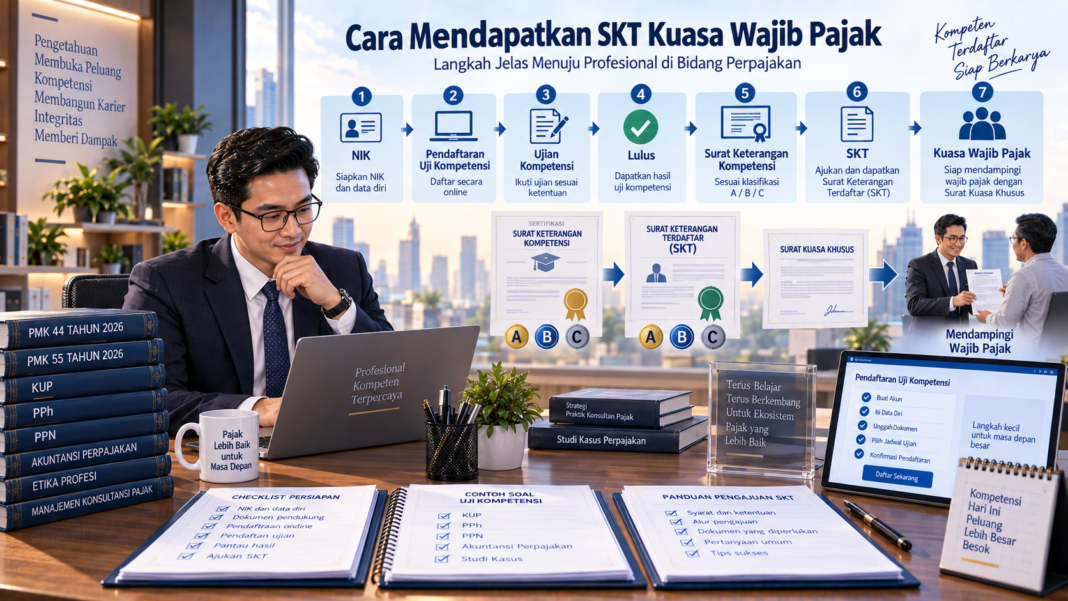

Sejak terbitnya PMK Nomor 55 Tahun 2026, mekanisme untuk menjadi pihak lain yang dapat bertindak sebagai kuasa Wajib Pajak mengalami perubahan penting.
Sekarang, seseorang yang bukan Konsultan Pajak dan bukan keluarga Wajib Pajak tidak cukup hanya memiliki pengetahuan atau pengalaman di bidang perpajakan. Untuk dapat bertindak sebagai Pihak Lain yang menjadi kuasa Wajib Pajak, orang tersebut pada prinsipnya harus memiliki Surat Keterangan Terdaftar atau SKT.
Namun, pertanyaan yang kemudian banyak muncul adalah: bagaimana cara mendapatkan SKT Kuasa Wajib Pajak? Apakah harus mengajukan SKT terlebih dahulu? Apakah harus mengikuti ujian? Di mana pendaftarannya? Dan apakah setelah mendapat SKT seseorang otomatis dapat mewakili semua Wajib Pajak?
Jawabannya perlu dipahami secara runtut, karena mekanisme dalam PMK 55 Tahun 2026 tidak sekadar berupa “daftar lalu mendapatkan SKT”.
Ada tahapan kompetensi yang harus dilalui terlebih dahulu.
Secara sederhana, alurnya dapat digambarkan seperti ini:
NIK/NPWP aktif → Daftar Uji Kompetensi → Mengikuti Uji Kompetensi → Dinyatakan Lulus → Surat Keterangan Kompetensi diterbitkan → SKT diterbitkan bersamaan → Registrasi dalam sistem administrasi DJP → Dapat ditunjuk Wajib Pajak melalui Surat Kuasa Khusus
Mari kita bahas satu per satu.
Apa Itu SKT Kuasa Wajib Pajak?
SKT yang dimaksud dalam pembahasan ini adalah Surat Keterangan Terdaftar bagi Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak.
Menurut PMK 55 Tahun 2026, Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak adalah seseorang selain Konsultan Pajak dan keluarga yang telah memperoleh Surat Keterangan Terdaftar dan ditunjuk oleh Wajib Pajak sebagai kuasa sesuai ketentuan peraturan perundang-undangan.
Sementara itu, PMK 44 Tahun 2026 menegaskan bahwa pihak yang dapat ditunjuk Wajib Pajak sebagai kuasa meliputi:
- Konsultan Pajak;
- Pihak Lain; dan
- Keluarga.
Untuk kategori Pihak Lain, kompetensi tertentu dalam aspek perpajakan dianggap terpenuhi apabila orang tersebut memiliki Surat Keterangan Terdaftar.
Di sinilah posisi SKT menjadi penting.
SKT bukan sekadar kartu atau dokumen administrasi tambahan. Dokumen ini merupakan salah satu dasar yang menunjukkan bahwa seseorang dalam kategori Pihak Lain telah memenuhi persyaratan untuk dapat bertindak sebagai kuasa Wajib Pajak sesuai ruang lingkup kompetensinya.
Jika Anda ingin memahami terlebih dahulu posisi Pihak Lain dalam regulasi baru ini, baca juga artikel “Apa Itu SKT Pihak Lain? Pengertian, Fungsi, dan Kedudukannya sebagai Kuasa Wajib Pajak”.
Dasar Hukum SKT Kuasa Wajib Pajak
Ada dua peraturan yang penting dibaca bersama apabila ingin memahami SKT Kuasa Wajib Pajak.
Pertama adalah PMK Nomor 55 Tahun 2026 tentang Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak.
PMK ini mengatur antara lain:
- uji kompetensi;
- Surat Keterangan Kompetensi;
- penerbitan Surat Keterangan Terdaftar;
- klasifikasi SKT;
- masa berlaku;
- kewajiban Pihak Lain;
- pengawasan; serta
- sanksi administratif.
PMK 55 Tahun 2026 mulai berlaku pada 24 Agustus 2026.
Kedua adalah PMK Nomor 44 Tahun 2026 tentang Persyaratan untuk Menjadi Kuasa di Bidang Perpajakan dan Tata Cara Pelaksanaan Hak dan Pemenuhan Kewajiban Kuasa di Bidang Perpajakan.
PMK 44 Tahun 2026 mengatur bagaimana seseorang yang telah memenuhi persyaratan tersebut kemudian dapat ditunjuk oleh Wajib Pajak sebagai kuasa, termasuk mengenai pendaftaran pada sistem administrasi DJP dan penggunaan Surat Kuasa Khusus.
Jadi, kedua aturan ini sebaiknya tidak dibaca secara terpisah:
PMK 55/2026 → kompetensi dan status SKT
sedangkan:
PMK 44/2026 → penggunaan status tersebut ketika bertindak sebagai kuasa Wajib Pajak.
Pembahasan lebih luas mengenai perubahan regulasinya dapat Anda baca pada artikel pilar “PMK 55 Tahun 2026 tentang Konsultan Pajak: Syarat, Izin, PPL, Kantor Konsultan, Kuasa Wajib Pajak, dan Sanksi”.
Cara Mendapatkan SKT Kuasa Wajib Pajak
Hal paling penting yang harus dipahami adalah bahwa berdasarkan mekanisme PMK 55 Tahun 2026, SKT Pihak Lain berkaitan langsung dengan proses uji kompetensi.
Jadi, jangan membayangkan mekanismenya sebagai:
lulus ujian → kemudian mengajukan SKT melalui permohonan terpisah.
PMK 55 Tahun 2026 menentukan bahwa penerbitan Surat Keterangan Terdaftar dilakukan bersamaan dengan penerbitan Surat Keterangan Kompetensi.
Karena itu, jalur mendapatkan SKT pada dasarnya dimulai dari proses memperoleh kompetensi tersebut.
Berikut tahapannya.
1. Pastikan Anda Memenuhi Syarat Mengikuti Uji Kompetensi
Tahap pertama adalah memastikan persyaratan dasar untuk mengikuti uji kompetensi terpenuhi.
Pasal 8 PMK 55 Tahun 2026 mengatur bahwa seseorang yang akan mengikuti uji kompetensi di bidang perpajakan harus:
a. merupakan Warga Negara Indonesia; dan
b. memiliki NPWP berupa NIK yang telah diaktivasi sebagai NPWP dalam administrasi perpajakan.
Ketentuan ini perlu diperhatikan sejak awal.
Artinya, sebelum memikirkan soal pendaftaran ujian, materi ujian, ataupun klasifikasi SKT yang ingin diperoleh, pastikan dahulu NIK Anda sudah berfungsi sebagai NPWP dalam administrasi perpajakan.
2. Tentukan Tingkat Kompetensi yang Akan Diikuti
Uji kompetensi tidak menghasilkan satu jenis Surat Keterangan Kompetensi yang berlaku untuk seluruh jenis Wajib Pajak.
PMK 55 Tahun 2026 membaginya menjadi tiga klasifikasi:
Tingkat A
Kompetensi tingkat A berkaitan dengan pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan orang pribadi, kecuali orang pribadi yang berdomisili di negara yang mempunyai Persetujuan Penghindaran Pajak Berganda dengan Indonesia.
Tingkat B
Tingkat B mencakup kompetensi dalam pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan orang pribadi dan badan, tetapi terdapat pengecualian terhadap:
- badan dengan penanaman modal asing;
- bentuk usaha tetap; dan
- orang pribadi atau badan yang berdomisili di negara yang mempunyai P3B dengan Indonesia.
Tingkat C
Tingkat C mempunyai cakupan paling luas karena berkaitan dengan kompetensi pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan untuk seluruh orang pribadi dan badan.
Klasifikasi ini jangan dianggap sekadar tingkatan sertifikat.
Tingkat kompetensi nantinya juga menentukan klasifikasi SKT yang diterbitkan dan pada akhirnya berhubungan dengan ruang lingkup Wajib Pajak yang dapat dikuasakan kepada pemegang SKT.
Karena itu, calon peserta sebaiknya sudah memahami sejak awal tingkat kompetensi yang ingin dikejar.
3. Daftar Uji Kompetensi Secara Elektronik
Setelah memenuhi persyaratan, tahap berikutnya adalah melakukan pendaftaran uji kompetensi.
Pasal 9 PMK 55 Tahun 2026 menentukan bahwa calon peserta menyampaikan permohonan pendaftaran secara elektronik kepada Unit Pengelola.
Pendaftaran dilakukan melalui sistem informasi yang disediakan Kementerian Keuangan.
Dalam hal proses melalui sistem informasi tersebut belum dapat dilaksanakan, pendaftaran dapat dilakukan melalui media lainnya yang dikoordinasikan oleh Unit Pengelola.
Poin ini penting karena banyak calon peserta mungkin mencari menu “pengajuan SKT” secara langsung.
Padahal menurut konstruksi PMK 55 Tahun 2026, pintu masuk utamanya adalah pendaftaran uji kompetensi.
Setelah peserta mengikuti proses tersebut dan dinyatakan lulus, barulah dokumen kompetensi dan SKT diterbitkan sesuai ketentuan.
4. Mengikuti Uji Kompetensi Perpajakan
Inilah tahapan yang menentukan.
Pasal 7 PMK 55 Tahun 2026 menegaskan bahwa Surat Keterangan Kompetensi diperoleh dengan mengikuti uji kompetensi di bidang perpajakan dan dinyatakan lulus.
Dengan demikian, peserta tidak cukup hanya mendaftarkan diri.
Ia harus mengikuti proses uji kompetensi dan memenuhi standar kelulusan yang ditetapkan.
Unit Pengelola bertugas menyelenggarakan uji kompetensi tersebut. Dalam penyelenggaraannya, Unit Pengelola juga dapat bekerja sama dengan pihak lain.
Bagi calon peserta, bagian ini justru seharusnya menjadi fokus utama persiapan.
Jangan menunggu jadwal pendaftaran dibuka baru mulai belajar. Ruang lingkup perpajakan cukup luas dan kemampuan yang dibutuhkan bukan hanya mengingat definisi, tetapi juga memahami hubungan antaraturan serta penerapannya dalam kasus perpajakan.
Baca juga artikel “Ujian Kompetensi SKT Kuasa Wajib Pajak: Syarat, Materi, Tingkat A–C, dan Cara Mempersiapkannya” untuk pembahasan yang khusus membedah aspek ujiannya.
Sedang Mempersiapkan Ujian Perpajakan?
Latihan soal membantu Anda menemukan materi yang belum benar-benar dikuasai sebelum masuk ruang ujian.
👉 Persiapkan kemampuan Anda dengan Kumpulan Soal USKP lengkap dengan pembahasan.
5. Lulus Uji Kompetensi dan Mendapat Surat Keterangan Kompetensi
Peserta yang dinyatakan lulus akan memperoleh Surat Keterangan Kompetensi sesuai klasifikasi uji kompetensi yang diikuti.
Klasifikasinya terdiri dari:
Tingkat A → Surat Keterangan Kompetensi A
Tingkat B → Surat Keterangan Kompetensi B
Tingkat C → Surat Keterangan Kompetensi C
Surat Keterangan Kompetensi tersebut diterbitkan oleh Unit Pengelola kepada peserta yang dinyatakan lulus.
Hal ini sekaligus menjelaskan bahwa tingkat SKT yang nantinya diperoleh tidak dapat dipisahkan dari tingkat kompetensi yang berhasil ditempuh.
6. SKT Diterbitkan Bersamaan dengan Surat Keterangan Kompetensi
Ini adalah bagian yang paling sering berpotensi disalahpahami.
Pasal 51 ayat (1) PMK 55 Tahun 2026 menyatakan bahwa penerbitan Surat Keterangan Terdaftar ditandatangani oleh Direktur Jenderal bersamaan dengan penerbitan Surat Keterangan Kompetensi.
Selanjutnya, klasifikasi SKT yang diterbitkan mengikuti klasifikasi Surat Keterangan Kompetensi.
Jadi, jika seseorang mengikuti dan lulus pada klasifikasi tertentu, alurnya secara konseptual menjadi:
Lulus Uji Kompetensi A → Surat Keterangan Kompetensi A + SKT A
Lulus Uji Kompetensi B → Surat Keterangan Kompetensi B + SKT B
Lulus Uji Kompetensi C → Surat Keterangan Kompetensi C + SKT C
Inilah salah satu poin penting dalam memahami cara mendapatkan SKT Kuasa Wajib Pajak berdasarkan PMK 55 Tahun 2026.
Dengan kata lain, tahapan utamanya bukan:
mengajukan SKT → diverifikasi → memperoleh SKT,
melainkan:
mengikuti uji kompetensi → dinyatakan lulus → Surat Keterangan Kompetensi dan SKT diterbitkan sesuai klasifikasi.
Apakah Lulus Uji Kompetensi Otomatis Mendapat SKT?
Dalam konstruksi Pasal 50 dan Pasal 51 PMK 55 Tahun 2026, ketentuan uji kompetensi berlaku secara mutatis mutandis terhadap Pihak Lain, dan SKT diterbitkan bersamaan dengan Surat Keterangan Kompetensi.
Karena itu, SKT merupakan bagian dari hasil proses kompetensi tersebut bagi Pihak Lain.
Namun, terdapat satu hal yang harus dibedakan dengan jelas.
Mendapat SKT tidak sama dengan telah ditunjuk oleh Wajib Pajak sebagai kuasa.
Untuk bertindak pada kepentingan perpajakan Wajib Pajak tertentu, masih ada ketentuan lain yang harus dipenuhi menurut PMK 44 Tahun 2026.
Ini sangat penting agar tidak muncul persepsi bahwa seseorang yang memegang SKT dapat langsung masuk ke akun atau menjalankan kewajiban perpajakan siapa saja.
Tidak demikian mekanismenya.
7. Pastikan SKT Terdaftar dalam Sistem Administrasi DJP
Setelah SKT diperoleh, ada tahapan administratif yang berkaitan dengan penggunaan SKT sebagai kuasa.
PMK 44 Tahun 2026 menentukan bahwa Konsultan Pajak dan Pihak Lain harus terdaftar dalam sistem administrasi Direktorat Jenderal Pajak.
Untuk Pihak Lain, pendaftaran tersebut dilakukan dengan menyampaikan Surat Keterangan Terdaftar yang masih berlaku.
Penyampaiannya dapat dilakukan:
- secara elektronik melalui Portal Wajib Pajak; atau
- secara langsung melalui KPP atau KP2KP.
Namun, apabila SKT tersebut telah tersedia dalam sistem administrasi DJP yang terintegrasi dengan sistem administrasi unit terkait, Pihak Lain dianggap telah melakukan pendaftaran tersebut.
Karena itu, ada baiknya membedakan tiga istilah berikut:
mendapat SKT → hasil proses kompetensi berdasarkan PMK 55 Tahun 2026;
terdaftar dalam sistem DJP → administrasi agar status tersebut dikenali dalam sistem perpajakan;
mendapat kuasa dari Wajib Pajak → penunjukan untuk menangani hak dan/atau kewajiban perpajakan tertentu.
Ketiganya saling berkaitan, tetapi bukan hal yang sama.
Pembahasan teknis mengenai tahap setelah SKT terbit akan lebih tepat ditempatkan dalam artikel terpisah “SKT Kuasa Wajib Pajak di Coretax: Cara Registrasi, Pemberian Kuasa, dan Hak Akses” agar artikel ini tetap fokus dan tidak terjadi kanibalisasi keyword.
8. Wajib Pajak Memberikan Surat Kuasa Khusus
Pemegang SKT belum otomatis menjadi kuasa suatu Wajib Pajak.
Agar dapat menjalankan hak dan/atau memenuhi kewajiban perpajakan atas nama Wajib Pajak, harus terdapat Surat Kuasa Khusus.
PMK 44 Tahun 2026 mengatur bahwa seorang kuasa harus mempunyai Surat Kuasa Khusus dari Wajib Pajak.
Surat Kuasa Khusus dapat dibuat dalam bentuk elektronik atau kertas dan paling sedikit memuat antara lain:
- identitas Wajib Pajak pemberi kuasa;
- identitas penerima kuasa;
- status penerima kuasa;
- hak dan/atau kewajiban perpajakan tertentu yang dikuasakan; serta
- masa berlaku Surat Kuasa Khusus.
Surat Kuasa Khusus juga harus memenuhi ketentuan Bea Meterai yang berlaku.
Inilah alasan mengapa SKT dan Surat Kuasa Khusus tidak boleh disamakan.
SKT menunjukkan kapasitas seseorang sebagai Pihak Lain yang memenuhi ketentuan untuk menjadi kuasa.
Sedangkan Surat Kuasa Khusus merupakan penunjukan konkret dari Wajib Pajak kepada orang tersebut untuk menangani urusan perpajakan tertentu.
Berapa Lama Masa Berlaku SKT Kuasa Wajib Pajak?
SKT tidak berlaku selamanya.
Pasal 51 PMK 55 Tahun 2026 mengatur bahwa Surat Keterangan Terdaftar berlaku selama 3 tahun terhitung sejak tanggal diterbitkan.
SKT juga tidak berlaku apabila:
- Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak meninggal dunia; atau
- Surat Keterangan Kompetensinya tidak berlaku.
Hubungan antara SKT dan Surat Keterangan Kompetensi memang sangat erat.
Surat Keterangan Kompetensi sendiri juga berlaku selama 3 tahun sejak tanggal penerbitan. Masa berlakunya dapat diperpanjang paling cepat satu bulan sebelum berakhir dengan mengikuti ujian penyegaran dan dinyatakan lulus.
Untuk pembahasan lebih mendalam mengenai perpanjangan, masa berlaku, dan konsekuensi jika terlambat memperpanjang, baca artikel “Masa Berlaku SKT Kuasa Wajib Pajak: Berapa Tahun dan Bagaimana Cara Memperpanjangnya?”.
Apakah Semua Orang Bisa Mengikuti Uji Kompetensi SKT?
Jika melihat Pasal 8 PMK 55 Tahun 2026, persyaratan dasar untuk mengikuti uji kompetensi adalah:
Warga Negara Indonesia dan memiliki NPWP berupa NIK yang telah diaktivasi sebagai NPWP.
Namun, jangan berhenti membaca sampai di sini.
Jika seseorang nantinya akan benar-benar bertindak sebagai kuasa Wajib Pajak, ketentuan PMK 44 Tahun 2026 juga harus diperhatikan.
Misalnya, terdapat persyaratan khusus bagi Pihak Lain yang merupakan mantan PNS Kementerian Keuangan maupun orang yang sebelumnya bekerja sebagai PPPK di Kementerian Keuangan.
Dalam kondisi tertentu terdapat masa tunggu 5 tahun, disertai persyaratan mengenai rekam disiplin selama bekerja.
Karena itu, perlu dibedakan antara:
syarat mengikuti uji kompetensi, dan
syarat untuk benar-benar dapat bertindak sebagai kuasa dalam keadaan tertentu.
Keduanya tidak selalu identik.
Apakah SKT Sama dengan Izin Konsultan Pajak?
Tidak.
Ini juga menjadi salah satu kesalahpahaman yang cukup sering terjadi.
SKT Pihak Lain tidak menjadikan pemegangnya sebagai Konsultan Pajak.
Konsultan Pajak merupakan seseorang yang telah memperoleh Izin Konsultan Pajak dari Menteri sesuai PMK 55 Tahun 2026.
Sedangkan Pihak Lain adalah seseorang selain Konsultan Pajak dan keluarga yang memperoleh Surat Keterangan Terdaftar dan kemudian dapat ditunjuk sebagai kuasa Wajib Pajak sesuai ketentuan.
Jadi terdapat dua jalur yang berbeda:
Konsultan Pajak
Kompetensi + persyaratan profesi + ujian profesi + Izin Konsultan Pajak → dapat memberikan jasa perpajakan sesuai klasifikasi izin.
Pihak Lain
Uji kompetensi → Surat Keterangan Kompetensi + SKT → memenuhi ketentuan sebagai Pihak Lain → dapat ditunjuk Wajib Pajak sebagai kuasa sesuai klasifikasi dan ketentuan yang berlaku.
Jangan menggunakan istilah “Konsultan Pajak bersertifikat SKT” untuk menyebut Pihak Lain apabila orang tersebut memang tidak memiliki Izin Konsultan Pajak.
Untuk memahami batas antara keduanya secara lebih rinci, baca artikel “Konsultan Pajak vs Pihak Lain sebagai Kuasa Wajib Pajak: Apa Perbedaannya?”.
Apakah Pemegang SKT Bisa Menjadi Kuasa Semua Wajib Pajak?
Tidak selalu.
Ruang lingkupnya bergantung pada klasifikasi SKT yang dimiliki.
Hal ini karena Pasal 51 ayat (2) PMK 55 Tahun 2026 menentukan bahwa klasifikasi SKT mengikuti klasifikasi Surat Keterangan Kompetensi.
Selain itu, Pasal 52 mengharuskan Pihak Lain memberikan jasa sebagai kuasa Wajib Pajak sesuai klasifikasi Surat Keterangan Terdaftar yang dimiliki.
Jadi, memiliki SKT bukan berarti mempunyai kewenangan tanpa batas.
Seseorang harus selalu melihat:
siapa Wajib Pajaknya + jenis klasifikasi SKT yang dimiliki + apa yang diberikan dalam Surat Kuasa Khusus.
Tiga hal tersebut harus selaras.
Apakah SKT Bisa Digunakan untuk Menerima Banyak Klien?
Pertanyaan ini perlu dijawab dengan hati-hati karena sering bercampur dengan konsep profesi Konsultan Pajak.
PMK 55 Tahun 2026 membedakan secara jelas antara Konsultan Pajak dan Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak.
Karena itu, keberadaan SKT sebaiknya tidak langsung diterjemahkan sebagai izin untuk menyebut diri atau menjalankan profesi sebagai Konsultan Pajak.
Pemegang SKT tetap berada dalam kedudukan sebagai Pihak Lain dan ketika menjalankan fungsi kuasa harus mematuhi ruang lingkup klasifikasinya serta peraturan mengenai kuasa Wajib Pajak.
Perbedaan ini penting, terutama bagi tax staff, praktisi perpajakan independen, staf accounting, atau orang yang berencana menjadikan kompetensi perpajakan sebagai layanan profesional.
Apa Kewajiban Setelah Memiliki SKT?
Setelah memperoleh SKT, pemegangnya tidak hanya memperoleh hak untuk dapat ditunjuk sebagai kuasa.
Ada kewajiban yang menyertainya.
Pasal 52 PMK 55 Tahun 2026 mengatur bahwa Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak wajib:
memberikan jasa sebagai kuasa Wajib Pajak sesuai klasifikasi SKT yang dimiliki; dan
mematuhi peraturan perundang-undangan yang berkaitan dengan jasa yang diberikan.
Selain itu, berbagai ketentuan mengenai larangan yang berlaku terhadap Konsultan Pajak juga diberlakukan secara mutatis mutandis terhadap Pihak Lain sebagaimana ditentukan dalam Pasal 50.
Dengan kata lain, mendapatkan SKT bukan hanya soal membuka peluang menjadi kuasa.
Ada tanggung jawab profesional dan kepatuhan yang mengikuti status tersebut.
SKT Bisa Dibekukan atau Dicabut
SKT bukan hak yang tidak dapat disentuh setelah diterbitkan.
PMK 55 Tahun 2026 mengatur sanksi administratif terhadap Pihak Lain berupa:
- pembekuan Surat Keterangan Terdaftar; dan
- pencabutan Surat Keterangan Terdaftar.
Sanksi tersebut dapat dikenakan tidak secara berurutan.
Artinya, pelanggaran tertentu tidak selalu harus dimulai dari teguran atau pembekuan terlebih dahulu sebelum dapat berujung pada pencabutan.
PMK 44 Tahun 2026 juga menegaskan bahwa Pihak Lain yang sedang dikenai sanksi pembekuan atau pencabutan SKT tidak dapat ditunjuk sebagai seorang kuasa.
Karena itu, setelah mendapatkan SKT, kepatuhan terhadap regulasi sama pentingnya dengan keberhasilan memperoleh SKT itu sendiri.
Ringkasan Alur Mendapatkan SKT Kuasa Wajib Pajak
Untuk memudahkan, berikut gambaran alurnya:
| Tahap | Proses |
|---|---|
| 1 | Pastikan berstatus WNI |
| 2 | Pastikan NIK telah diaktivasi sebagai NPWP |
| 3 | Tentukan klasifikasi kompetensi A, B, atau C |
| 4 | Mendaftar uji kompetensi kepada Unit Pengelola |
| 5 | Mengikuti uji kompetensi perpajakan |
| 6 | Dinyatakan lulus |
| 7 | Surat Keterangan Kompetensi diterbitkan |
| 8 | SKT diterbitkan bersamaan sesuai klasifikasi |
| 9 | Pastikan status terdaftar pada sistem administrasi DJP |
| 10 | Wajib Pajak memberikan Surat Kuasa Khusus |
| 11 | Menjalankan kuasa sesuai klasifikasi SKT dan ruang lingkup surat kuasa |
Urutan ini membantu membedakan proses mendapatkan SKT dengan proses menggunakan SKT untuk bertindak sebagai kuasa.
Kesalahan yang Perlu Dihindari Saat Memahami SKT
Ada beberapa kesalahan pemahaman yang sebaiknya dihindari sejak awal.
Menganggap SKT bisa diperoleh tanpa uji kompetensi
Dalam skema PMK 55 Tahun 2026, Surat Keterangan Kompetensi diperoleh setelah mengikuti dan lulus uji kompetensi, sementara SKT diterbitkan bersamaan dengan Surat Keterangan Kompetensi bagi Pihak Lain.
Menganggap SKT sama dengan Izin Konsultan Pajak
Keduanya berbeda. Pemegang SKT berada dalam kategori Pihak Lain, bukan otomatis menjadi Konsultan Pajak.
Menganggap mempunyai SKT berarti otomatis menjadi kuasa seluruh Wajib Pajak
Tetap diperlukan penunjukan melalui Surat Kuasa Khusus dan ruang lingkup kuasa harus memperhatikan klasifikasi yang dimiliki.
Mengabaikan masa berlaku
SKT berlaku 3 tahun dan terkait dengan keberlakuan Surat Keterangan Kompetensi.
Mengabaikan registrasi pada sistem DJP
Ketika akan menjalankan fungsi sebagai kuasa, pastikan statusnya telah teradministrasi dalam sistem DJP sesuai ketentuan PMK 44 Tahun 2026.
Memahami perbedaan-perbedaan tersebut sejak awal akan menghindarkan calon pemegang SKT dari kesalahan prosedural setelah berhasil melewati uji kompetensi.
Persiapkan Uji Kompetensi Sejak Sekarang
Jika tujuan Anda mendapatkan SKT adalah agar nantinya dapat bertindak sebagai Pihak Lain yang menjadi kuasa Wajib Pajak, maka hambatan pertama yang perlu ditaklukkan adalah uji kompetensi.
Belajar peraturan saja sering kali belum cukup.
Anda perlu terbiasa melihat bagaimana ketentuan perpajakan diterjemahkan menjadi pertanyaan, kasus, pilihan jawaban, dan analisis penyelesaian.
Sedang mempersiapkan ujian perpajakan?
👉 Latih kemampuan Anda dengan Kumpulan Soal USKP dan pembahasannya agar lebih terbiasa menghadapi soal berbasis konsep dan kasus perpajakan.
Kesimpulan
Cara mendapatkan SKT Kuasa Wajib Pajak berdasarkan PMK 55 Tahun 2026 pada dasarnya dimulai dengan mengikuti uji kompetensi di bidang perpajakan.
Calon peserta harus merupakan WNI serta memiliki NIK yang telah diaktivasi sebagai NPWP. Pendaftaran uji kompetensi dilakukan secara elektronik kepada Unit Pengelola melalui sistem informasi yang disediakan Kementerian Keuangan.
Setelah mengikuti ujian dan dinyatakan lulus, peserta memperoleh Surat Keterangan Kompetensi sesuai klasifikasi A, B, atau C.
Bagi Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak, Surat Keterangan Terdaftar diterbitkan bersamaan dengan Surat Keterangan Kompetensi, dan klasifikasi SKT mengikuti klasifikasi kompetensi yang diperoleh.
Namun, perjalanan belum selesai sampai di sana.
Ketika akan benar-benar mewakili Wajib Pajak, pemegang SKT harus memperhatikan ketentuan pendaftaran dalam sistem administrasi DJP dan harus mendapatkan Surat Kuasa Khusus dari Wajib Pajak sesuai PMK 44 Tahun 2026.
Jadi, rumus sederhananya adalah:
Lulus uji kompetensi → memperoleh Surat Keterangan Kompetensi + SKT → terdaftar dalam administrasi DJP → memperoleh Surat Kuasa Khusus → bertindak sebagai kuasa sesuai klasifikasi.
Memahami urutan ini penting karena SKT bukan sekadar sertifikat. SKT menjadi bagian dari mekanisme baru untuk memastikan pihak yang mewakili kepentingan perpajakan Wajib Pajak memiliki kompetensi, ruang lingkup kewenangan, serta tanggung jawab yang jelas.
FAQ Cara Mendapatkan SKT Kuasa Wajib Pajak
SKT adalah Surat Keterangan Terdaftar yang dimiliki Pihak Lain yang dapat ditunjuk oleh Wajib Pajak sebagai kuasa sesuai ketentuan perpajakan.
Pengaturan utama mengenai penerbitan dan pengawasan SKT terdapat dalam PMK Nomor 55 Tahun 2026, sedangkan ketentuan penggunaannya sebagai kuasa Wajib Pajak antara lain diatur dalam PMK Nomor 44 Tahun 2026.
Pada dasarnya, calon Pihak Lain harus mengikuti uji kompetensi perpajakan dan dinyatakan lulus. Surat Keterangan Kompetensi dan SKT kemudian diterbitkan sesuai mekanisme PMK 55 Tahun 2026.
Ya. Surat Keterangan Kompetensi diperoleh setelah mengikuti uji kompetensi di bidang perpajakan dan dinyatakan lulus. Ketentuan tersebut berlaku secara mutatis mutandis bagi Surat Keterangan Kompetensi untuk Pihak Lain.
Peserta harus merupakan Warga Negara Indonesia dan memiliki NPWP berupa NIK yang telah diaktivasi sebagai NPWP dalam administrasi perpajakan.
Permohonan pendaftaran dilakukan secara elektronik kepada Unit Pengelola melalui sistem informasi yang disediakan Kementerian Keuangan. Jika sistem tersebut belum dapat digunakan, pendaftaran dapat dilakukan melalui media lain yang dikoordinasikan Unit Pengelola.
Ya. Klasifikasi SKT mengikuti klasifikasi Surat Keterangan Kompetensi yang diterbitkan, yaitu tingkat A, B, atau C.
SKT berlaku selama 3 tahun sejak tanggal diterbitkan.
Tidak. Keduanya merupakan dokumen berbeda, tetapi berkaitan erat. Bagi Pihak Lain, penerbitan SKT dilakukan bersamaan dengan penerbitan Surat Keterangan Kompetensi, dan klasifikasi SKT mengikuti klasifikasi kompetensinya.
Tidak. SKT diberikan dalam konteks Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak, sedangkan Konsultan Pajak harus memiliki Izin Konsultan Pajak.
Belum. Pemegang SKT harus memenuhi ketentuan sebagai kuasa dan mendapatkan Surat Kuasa Khusus dari Wajib Pajak untuk menjalankan hak dan/atau memenuhi kewajiban perpajakan tertentu.
Pihak Lain harus terdaftar dalam sistem administrasi DJP. SKT yang masih berlaku dapat disampaikan melalui Portal Wajib Pajak atau secara langsung melalui KPP/KP2KP. Apabila datanya sudah tersedia melalui sistem yang terintegrasi, Pihak Lain dianggap telah melakukan pendaftaran.
a. PMK 55 Tahun 2026 mengatur sanksi terhadap Pihak Lain berupa pembekuan maupun pencabutan SKT.
Rekomendasi Artikel Terkait
Untuk memperdalam pemahaman mengenai perubahan aturan kuasa Wajib Pajak, lanjutkan dengan membaca:
PMK 55 Tahun 2026 tentang Konsultan Pajak: Syarat, Izin, PPL, Kantor Konsultan, Kuasa Wajib Pajak, dan Sanksi
Apa Itu SKT Pihak Lain? Pengertian, Fungsi, dan Kedudukannya sebagai Kuasa Wajib Pajak
Ujian Kompetensi SKT Kuasa Wajib Pajak: Syarat, Materi, Tingkat A–C, dan Persiapannya
Masa Berlaku SKT Kuasa Wajib Pajak dan Cara Memperpanjangnya
SKT Kuasa Wajib Pajak di Coretax: Registrasi, Pemberian Kuasa, dan Hak Akses
Konsultan Pajak vs Pihak Lain sebagai Kuasa Wajib Pajak
Siapa yang Bisa Menjadi Kuasa Wajib Pajak Menurut PMK 44 Tahun 2026?