
Menerima SP2DK dari kantor pajak sering membuat wajib pajak langsung berpikir tentang satu hal:
“Berapa pajak yang harus saya bayar?”
Bahkan tidak sedikit yang begitu melihat angka dalam SP2DK langsung mengambil kesimpulan bahwa dirinya pasti memiliki kekurangan pajak.
Akibatnya, muncul keinginan untuk segera membayar agar masalah dianggap selesai.
Tunggu dulu.
Membayar kewajiban pajak yang memang benar-benar terutang tentu merupakan hal yang harus dilakukan. Namun, jangan mengambil keputusan pembayaran hanya karena panik sebelum memahami data yang menjadi dasar SP2DK.
SP2DK adalah Surat Permintaan Penjelasan atas Data dan/atau Keterangan. DJP menjelaskan bahwa surat ini digunakan untuk meminta penjelasan kepada wajib pajak atas data atau keterangan dalam rangka kegiatan pengawasan. Ketika terdapat perbedaan antara data yang dimiliki DJP dan data yang dilaporkan wajib pajak, wajib pajak diberikan kesempatan untuk memberikan klarifikasi atau melakukan pembetulan apabila memang terdapat kekeliruan.
Artinya, menerima SP2DK tidak otomatis berarti Anda harus langsung membayar sejumlah uang yang tercantum atau tersirat dari data tersebut.
Bisa saja setelah dilakukan pemeriksaan internal ternyata:
- data DJP memang benar dan ada pajak yang kurang dibayar;
- data DJP benar tetapi karakter transaksinya berbeda;
- sebagian data merupakan penghasilan dan sebagian bukan;
- terdapat kesalahan periode;
- terdapat transaksi yang sudah dilaporkan tetapi belum teridentifikasi dengan tepat;
- atau sebenarnya kewajiban pajak sudah dipenuhi.
Karena itu, langkah yang lebih aman adalah:
Pahami → Rekonsiliasi → Verifikasi → Tentukan kewajiban → Baru lakukan tindakan.
Dalam artikel ini, kita akan membahas 5 hal yang harus dicek sebelum menanggapi SP2DK, termasuk kapan pembetulan SPT dan pembayaran memang diperlukan.
SP2DK Bukan Tagihan Pajak
Sebelum membahas lima hal yang perlu diperiksa, kita harus meluruskan satu kesalahpahaman yang sangat umum.
SP2DK bukan otomatis merupakan tagihan pajak.
SP2DK merupakan permintaan penjelasan atas data dan/atau keterangan.
DJP menjelaskan bahwa setelah menerima SP2DK, wajib pajak pada dasarnya dapat memberikan klarifikasi jika kewajiban perpajakannya telah dipenuhi dengan benar atau melakukan pembetulan apabila setelah ditelaah memang terdapat kekeliruan.
Jadi, jangan melihat SP2DK seperti:
“Kantor pajak sudah menetapkan saya harus membayar RpX.”
Lebih tepat melihatnya sebagai:
“Kantor pajak memiliki data tertentu dan meminta saya menjelaskan kesesuaiannya dengan kewajiban perpajakan saya.”
Perbedaan cara pandang ini penting.
Jika sejak awal Anda menganggap SP2DK sebagai tagihan, Anda mungkin langsung membayar tanpa mengetahui apakah angka tersebut benar-benar merupakan objek pajak, apakah sudah dilaporkan, atau apakah terdapat transaksi lain yang membuat angka terlihat berbeda.
Artikel terkait:
Apa Itu SP2DK? Memahami Surat Permintaan Penjelasan dari Kantor Pajak
Kenapa Wajib Pajak Sering Langsung Ingin Membayar?
Penyebab utamanya adalah rasa takut.
Ketika seseorang melihat surat resmi dari kantor pajak, apalagi terdapat angka yang cukup besar, respons psikologis yang muncul sering kali:
“Bayar saja supaya tidak semakin besar.”
Padahal, keputusan perpajakan sebaiknya tidak dibuat berdasarkan rasa takut.
Misalnya dalam rekening terdapat:
Rp1 miliar.
Wajib pajak kemudian mendapat SP2DK karena data penerimaan sebesar Rp1 miliar.
Jika langsung menyimpulkan:
“Berarti saya punya penghasilan Rp1 miliar.”
belum tentu benar.
Bisa saja dari Rp1 miliar tersebut terdapat:
- Rp500 juta penjualan;
- Rp200 juta transfer antar rekening;
- Rp150 juta pinjaman;
- Rp100 juta setoran modal;
- Rp50 juta pengembalian dana.
Total rekening:
Rp1 miliar.
Tetapi karakter transaksinya berbeda.
Itulah mengapa sebelum berbicara mengenai pembayaran, asal-usul angka harus dipahami terlebih dahulu.
5 Hal yang Harus Dicek Sebelum Menanggapi SP2DK
1. Cek Apa Sebenarnya Data yang Dipermasalahkan
Jangan hanya membaca nominal.
Baca SP2DK secara keseluruhan.
Cari tahu:
- nomor SP2DK;
- tanggal penerbitan;
- periode atau tahun pajak;
- jenis data yang dipermasalahkan;
- nominal;
- sumber data jika disebutkan;
- jenis pajak yang berkaitan;
- serta penjelasan atau tanggapan yang diminta.
Ini penting karena satu angka dapat memiliki banyak arti.
Misalnya SP2DK menyebut:
“Data penerimaan sebesar Rp2 miliar.”
Pertanyaannya:
Penerimaan apa?
Apakah:
- omzet?
- transfer bank?
- pembayaran pelanggan?
- data pihak ketiga?
- bukti potong?
- transaksi aset?
- atau data lainnya?
Jangan langsung menganggap angka tersebut sebagai penghasilan kena pajak.
Contoh
Seorang pemilik toko menerima SP2DK karena terdapat data mutasi rekening:
Rp3 miliar.
Jika ia langsung menganggap Rp3 miliar adalah omzet, bisa terjadi kesalahan.
Ia harus terlebih dahulu mengidentifikasi:
Rp3 miliar tersebut terdiri dari transaksi apa saja?
Karena itu, langkah pertama bukan menghitung pajak.
Langkah pertama adalah memahami pertanyaannya.
Artikel terkait:
Kenapa Saya Mendapat SP2DK? 10 Penyebab yang Paling Sering Terjadi
2. Cek Apakah Data DJP Sama dengan Data Anda
Setelah mengetahui data yang dipermasalahkan, lakukan rekonsiliasi.
Ini merupakan tahap yang sangat penting.
Jangan hanya mengatakan:
“Menurut saya angka tersebut salah.”
Buktikan.
Misalnya SP2DK menunjukkan:
Rp2,5 miliar
sedangkan pembukuan Anda:
Rp1,8 miliar.
Jangan langsung membantah Rp700 juta.
Buat tabel:
| Komponen | Nilai |
|---|---|
| Penjualan | Rp1,8 M |
| Transfer antar rekening | Rp300 jt |
| Pinjaman | Rp200 jt |
| Setoran modal | Rp100 jt |
| Refund | Rp100 jt |
| Total data | Rp2,5 M |
Ternyata setelah direkonsiliasi, data Rp2,5 miliar memang ada di rekening, tetapi tidak seluruhnya merupakan omzet.
Ini contoh sederhana mengapa:
Data transaksi tidak selalu identik dengan penghasilan.
Namun, jangan pula menjadikan prinsip tersebut sebagai alasan untuk mengategorikan semua transaksi sebagai bukan penghasilan.
Setiap klasifikasi harus dapat dijelaskan berdasarkan fakta dan dokumen.
Cara Melakukan Rekonsiliasi Sebelum Menjawab SP2DK
Gunakan metode:
Data DJP
↓
Data Internal
↓
Cocokkan Transaksi
↓
Kelompokkan
↓
Cari Bukti
↓
Buat Kesimpulan
Misalnya terdapat data:
Rp5 miliar.
Buat daftar transaksi satu per satu.
Jangan hanya bekerja berdasarkan total.
Semakin besar jumlah transaksi, semakin penting melakukan rekonsiliasi secara detail.
3. Cek Apakah Transaksi Tersebut Benar-Benar Merupakan Objek Pajak
Ini bagian yang sering terlewat.
Ada perbedaan antara:
uang masuk
penghasilan
omzet
objek pajak
dan
pajak yang harus dibayar.
Kelima istilah tersebut tidak boleh dianggap sama.
Contoh:
Pemilik usaha menerima:
Rp300 juta pinjaman.
Uang tersebut masuk rekening.
Tetapi karakter transaksinya bukan penjualan.
Contoh lainnya:
Pemilik memindahkan:
Rp100 juta
dari rekening pribadi ke rekening usaha.
Uang masuk ke rekening usaha.
Tetapi bukan berarti terjadi penjualan baru.
Contoh lain:
Pelanggan membayar:
Rp50 juta.
Ini perlu dianalisis sebagai penerimaan usaha sesuai karakter transaksi dan ketentuan perpajakannya.
Jadi, setiap transaksi perlu ditanyakan:
“Apa sebenarnya transaksi ini?”
Bukan hanya:
“Uang ini masuk atau tidak?”
Contoh: Semua Uang Masuk Rekening Bukan Berarti Omzet
Misalnya rekening usaha menunjukkan:
Rp1,2 miliar.
Setelah diperiksa:
- Rp700 juta = pembayaran pelanggan;
- Rp200 juta = transfer antar rekening;
- Rp150 juta = pinjaman;
- Rp100 juta = setoran modal;
- Rp50 juta = pengembalian dana.
Maka tidak tepat jika seluruh Rp1,2 miliar langsung disebut omzet.
Namun, Rp700 juta juga tidak boleh langsung dianggap sebagai angka final tanpa melihat pencatatan, periode, dan ketentuan perpajakannya.
Inilah pentingnya rekonsiliasi transaksi.
Artikel terkait:
SP2DK Karena Mutasi Rekening: Apakah Semua Uang Masuk Dianggap Penghasilan?
4. Cek Dokumen Pendukung Sebelum Membuat Kesimpulan
Angka tanpa bukti akan sulit dijelaskan.
Sebaliknya, transaksi yang memiliki dokumentasi baik akan jauh lebih mudah ditelusuri.
Misalnya Anda mengatakan:
“Rp200 juta tersebut adalah pinjaman.”
Pertanyaannya:
Buktinya apa?
Idealnya tersedia dokumen yang memang menggambarkan transaksi tersebut, misalnya:
- perjanjian pinjaman;
- bukti pencairan;
- rekening koran;
- bukti transfer;
- jadwal pembayaran;
- atau dokumen lain yang relevan.
Jika mengatakan:
“Rp100 juta adalah transfer antar rekening.”
tunjukkan rekening asal dan rekening tujuan.
Jika mengatakan:
“Rp50 juta adalah refund.”
tunjukkan dokumen transaksi dan pengembaliannya.
Jika mengatakan:
“Rp300 juta sudah dilaporkan.”
tunjukkan dokumen pelaporan yang relevan.
Prinsip Penting: Setiap Penjelasan Harus Memiliki Bukti
Gunakan rumus sederhana:
Angka → Transaksi → Bukti
Contohnya:
Rp250 juta
→ pembayaran pelanggan
→ invoice + bukti transfer.
Atau:
Rp150 juta
→ pinjaman
→ perjanjian + bukti pencairan.
Atau:
Rp100 juta
→ transfer antar rekening
→ rekening koran + bukti transfer.
Dengan cara ini, jawaban tidak berhenti pada opini.
Jangan Membuat Dokumen Baru yang Tidak Sesuai Fakta
Ini juga sangat penting.
Jika setelah menerima SP2DK Anda menyadari bahwa dokumentasi transaksi lama tidak lengkap, jangan mencoba membuat dokumen yang seolah-olah sudah ada pada saat transaksi terjadi jika faktanya tidak demikian.
Jangan membuat:
- kontrak fiktif;
- invoice fiktif;
- kwitansi fiktif;
- perjanjian dengan tanggal mundur;
- atau dokumen lain yang tidak menggambarkan keadaan sebenarnya.
Tujuan menjawab SP2DK adalah menjelaskan fakta, bukan menciptakan fakta.
Jika dokumen formal tidak tersedia, jelaskan keadaan sebenarnya dan gunakan bukti yang memang tersedia.
5. Cek Apakah Memang Ada Pajak yang Harus Dibayar
Setelah empat langkah sebelumnya dilakukan, barulah masuk ke pertanyaan:
“Apakah ada kewajiban pajak yang harus dibayar?”
Ini adalah bagian yang sering dilakukan secara terbalik.
Banyak wajib pajak melakukan:
SP2DK → langsung bayar.
Padahal seharusnya:
SP2DK → pahami data → rekonsiliasi → klasifikasi → cek pelaporan → hitung dampak pajak → tindakan.
Jika setelah ditelusuri ternyata terdapat penghasilan yang memang belum dilaporkan atau terdapat kekurangan pemenuhan kewajiban pajak, tentu langkah berikutnya adalah memperbaiki kewajiban sesuai ketentuan.
DJP secara resmi menjelaskan bahwa jika setelah penelaahan ternyata terdapat kekeliruan dalam pelaporan atau pembayaran, wajib pajak dapat melakukan pembetulan pemenuhan kewajiban perpajakan dengan benar, jelas, dan lengkap sesuai ketentuan.
Jadi:
“Jangan langsung membayar” bukan berarti “jangan membayar.”
Maksudnya adalah:
Pastikan terlebih dahulu apa yang sebenarnya harus dibayar.
Jika memang ada kekurangan pajak, jangan menghindari pembayaran.
Kapan Sebaiknya Melakukan Pembetulan SPT?
Misalnya setelah dilakukan rekonsiliasi ditemukan:
Penghasilan sebenarnya: Rp2 miliar
sedangkan yang dilaporkan:
Rp1,5 miliar.
Setelah ditelusuri, Rp500 juta memang merupakan penghasilan yang belum dilaporkan.
Dalam situasi seperti ini, jangan memaksakan argumen bahwa seluruh data DJP salah.
Lebih tepat mengevaluasi:
- apakah SPT perlu dibetulkan;
- bagaimana pengaruhnya terhadap pajak;
- apakah ada kekurangan pembayaran;
- dan bagaimana memenuhi kewajiban tersebut sesuai ketentuan.
DJP juga menjelaskan bahwa salah satu tindak lanjut atas SP2DK dapat berupa pembetulan SPT apabila terdapat kekeliruan dalam pemenuhan kewajiban perpajakan.
Contoh Kasus: Pengusaha Mendapat SP2DK karena Mutasi Rekening
Bayangkan seorang pemilik toko menerima SP2DK.
Dalam surat tersebut terdapat data:
Mutasi kredit rekening: Rp4 miliar.
Pemilik toko panik.
Ia berpikir:
“Berarti saya harus membayar pajak atas Rp4 miliar.”
Padahal setelah direkonsiliasi:
| Jenis Transaksi | Nilai |
|---|---|
| Penjualan | Rp2,5 M |
| Transfer antar rekening | Rp500 jt |
| Pinjaman | Rp500 jt |
| Setoran modal | Rp300 jt |
| Pengembalian dana | Rp200 jt |
| Total | Rp4 M |
Sekarang terlihat bahwa:
Rp4 miliar adalah total transaksi yang masuk rekening.
Bukan otomatis:
Rp4 miliar penghasilan.
Namun, bagian Rp2,5 miliar tetap harus diperiksa lagi:
- apakah sudah tercatat;
- apakah sudah dilaporkan;
- apakah periode pelaporannya tepat;
- dan bagaimana perlakuan pajaknya.
Baru setelah itu dapat diketahui apakah ada kewajiban yang harus diperbaiki.
Artikel terkait:
Cara Menjawab SP2DK Jika Uang di Rekening Berasal dari Pinjaman, Bukan Penghasilan
Contoh Kasus: SP2DK karena Perbedaan Omzet
Misalnya:
Omzet menurut pembukuan: Rp3 miliar
Data yang menjadi perhatian DJP: Rp3,5 miliar
Selisih:
Rp500 juta.
Jangan langsung membayar pajak atas Rp500 juta.
Cari tahu:
- apakah ada transaksi tunai;
- apakah ada settlement yang berbeda periode;
- apakah ada transaksi platform;
- apakah terdapat transfer antar rekening;
- apakah ada refund;
- apakah ada pembatalan;
- apakah ada transaksi yang belum dicatat;
- atau apakah memang terdapat omzet yang belum dilaporkan.
Jika ternyata Rp300 juta adalah transfer antar rekening dan Rp200 juta memang omzet yang belum tercatat, maka kesimpulannya berbeda.
Artikel terkait:
SP2DK Karena Perbedaan Omzet: Cara Menjelaskan Selisih antara Data Pajak dan Pembukuan
Jangan Lupa Mengecek Periode Pajak
Salah satu sumber perbedaan data adalah timing.
Misalnya:
Invoice diterbitkan:
Desember 2025
Pembayaran diterima:
Januari 2026
Atau sebaliknya.
Jika Anda hanya melihat rekening koran tanpa memahami transaksi dan periode pelaporannya, angka dapat terlihat berbeda.
Karena itu, periksa:
- tanggal invoice;
- tanggal transaksi;
- tanggal pembayaran;
- tanggal settlement;
- periode pajak;
- dan pencatatan pembukuan.
Perbedaan waktu tidak selalu berarti kesalahan.
Cek Apakah Ada Transaksi yang Sudah Dilaporkan
Ini juga sangat penting.
Misalnya data pihak ketiga menunjukkan:
Rp800 juta.
Anda merasa:
“Saya sudah melaporkannya.”
Jangan berhenti pada pernyataan tersebut.
Cari dokumen yang menunjukkan pelaporan.
Misalnya:
- SPT;
- bukti potong;
- laporan transaksi;
- pembukuan;
- invoice;
- bukti pembayaran;
- atau dokumen relevan lainnya.
Kemudian buat hubungan:
Data DJP → Transaksi → Pelaporan → Bukti
Dengan demikian, Anda tidak hanya mengatakan bahwa kewajiban sudah dipenuhi, tetapi dapat menunjukkannya.
Bagaimana Jika Data DJP Benar?
Jangan takut mengakui.
Ini justru bagian penting dari proses SP2DK.
Jika setelah rekonsiliasi ternyata:
Data DJP benar
dan:
SPT Anda memang belum sesuai,
maka fokusnya bukan lagi mencari alasan.
Fokusnya adalah:
Bagaimana memperbaiki kewajiban tersebut secara benar?
DJP menjelaskan bahwa SP2DK memberikan kesempatan bagi wajib pajak untuk melakukan pembetulan apabila memang terdapat kekeliruan.
Jadi, jangan menganggap setiap SP2DK harus “dilawan”.
Kadang jawaban terbaik justru:
“Setelah kami lakukan rekonsiliasi, data tersebut benar dan terdapat kekeliruan dalam pelaporan. Kami akan melakukan pembetulan sesuai ketentuan.”
Bagaimana Jika Data DJP Salah?
Jika data tidak sesuai, jangan hanya mengatakan:
“Data tersebut salah.”
Jelaskan:
Data yang dipermasalahkan
↓
Data sebenarnya
↓
Penyebab perbedaan
↓
Dokumen pendukung
Misalnya:
“Penerimaan sebesar Rp500 juta yang tercantum dalam data merupakan transfer antar rekening milik wajib pajak, bukan penerimaan dari pelanggan. Rekening sumber dan rekening tujuan dapat dilihat pada Lampiran 2.”
Ini jauh lebih kuat.
Bagaimana Jika Data DJP Hanya Sebagian Benar?
Ini juga sangat mungkin terjadi.
Misalnya:
Data DJP: Rp1 miliar
Setelah diperiksa:
- Rp700 juta = penghasilan;
- Rp200 juta = transfer antar rekening;
- Rp100 juta = pinjaman.
Jangan mengatakan:
“Data DJP salah.”
Lebih tepat:
“Data penerimaan sebesar Rp1 miliar sesuai dengan transaksi yang terjadi, namun berdasarkan hasil rekonsiliasi, transaksi tersebut terdiri atas beberapa karakter penerimaan. Sebesar Rp700 juta merupakan penghasilan usaha, sedangkan Rp200 juta merupakan transfer antar rekening dan Rp100 juta merupakan penerimaan pinjaman sebagaimana dokumen pendukung terlampir.”
Jawaban seperti ini lebih objektif dan mudah diverifikasi.
Jangan Membayar Hanya untuk “Menghilangkan Masalah”
Ini pola pikir yang perlu diubah.
Membayar pajak memang dapat menjadi bagian dari penyelesaian apabila terdapat pajak yang memang terutang.
Tetapi jangan membayar hanya karena:
“Saya takut.”
atau:
“Saya ingin SP2DK cepat selesai.”
Mengapa?
Karena yang harus diselesaikan bukan sekadar suratnya.
Yang harus diselesaikan adalah ketidaksesuaian data dan kewajiban perpajakan yang sebenarnya.
Kalau ternyata tidak ada tambahan pajak yang terutang, pembayaran yang dilakukan karena panik bukanlah cara terbaik untuk memahami masalah.
Sebaliknya, jika memang terdapat kekurangan pajak, jangan menggunakan artikel ini sebagai alasan untuk menunda pembayaran.
Setelah kewajiban terbukti ada, penuhi sesuai ketentuan.
Berapa Lama Waktu untuk Menanggapi SP2DK?
Ini bagian yang tidak boleh diabaikan.
DJP saat ini mencantumkan bahwa tanggapan atas SP2DK disampaikan paling lama 14 hari. DJP juga menjelaskan bahwa berdasarkan PMK Nomor 111 Tahun 2025, apabila masih membutuhkan waktu tambahan, wajib pajak dapat mengajukan permohonan perpanjangan secara tertulis paling lama 7 hari, dengan syarat permohonan disampaikan sebelum batas waktu tanggapan berakhir.
Jangan menggunakan waktu tersebut untuk menunda.
Begitu SP2DK diterima:
Hari pertama:
Baca dan identifikasi.
Hari berikutnya:
Kumpulkan data.
Kemudian:
Lakukan rekonsiliasi.
Setelah itu:
Susun jawaban.
Sebelum batas waktu:
Pastikan tanggapan benar-benar disampaikan dan bukti penerimaan tersimpan.
DJP juga menyediakan mekanisme penyampaian tanggapan melalui Portal Wajib Pajak/Coretax dan menerbitkan Bukti Penerimaan Elektronik (BPE) setelah proses pengajuan berhasil.
Jangan Menunggu Hari Terakhir
Misalnya Anda memiliki waktu 14 hari.
Hari ke-1:
“Masih lama.”
Hari ke-7:
“Nanti saya cek.”
Hari ke-11:
“Dokumennya belum lengkap.”
Hari ke-13:
“Besok kita urus.”
Ini adalah strategi yang buruk.
SP2DK dapat berkaitan dengan data yang kompleks.
Apalagi jika Anda memiliki:
- banyak rekening;
- banyak pelanggan;
- transaksi marketplace;
- QRIS;
- banyak invoice;
- banyak bukti potong;
- atau pembukuan yang belum rapi.
Semakin kompleks usaha Anda, semakin cepat proses pemeriksaan internal harus dimulai.
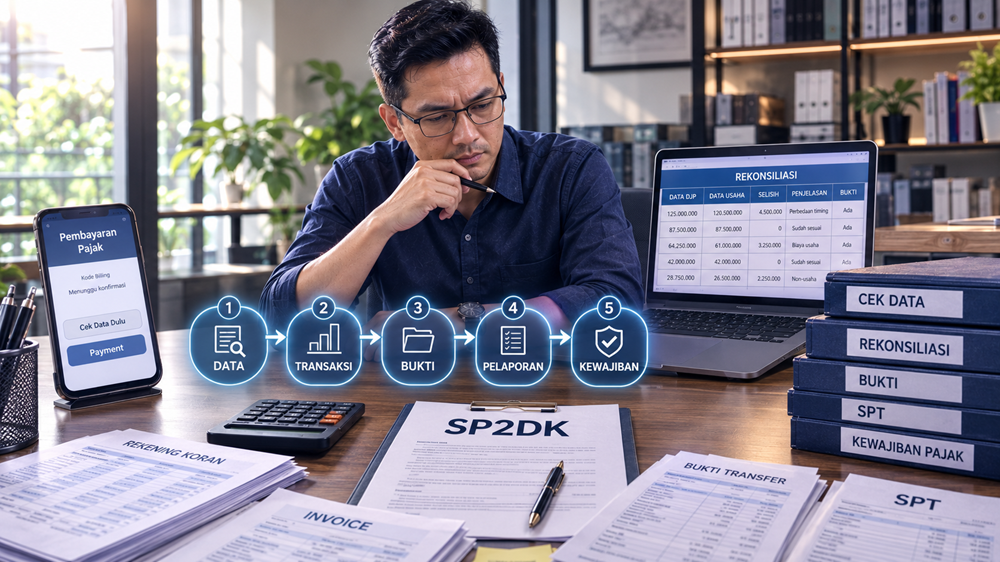
Lima Hal yang Harus Dicek Sebelum Menanggapi SP2DK
Agar mudah diingat, gunakan rumus:
1. DATA
Apa sebenarnya yang dipermasalahkan?
2. TRANSAKSI
Dari mana angka tersebut berasal?
3. BUKTI
Apa dokumen yang mendukung penjelasan?
4. PELAPORAN
Apakah transaksi tersebut sudah dilaporkan dengan benar?
5. KEWAJIBAN
Apakah setelah rekonsiliasi memang ada pajak yang harus dibayar?
Baru setelah lima hal tersebut jelas, tentukan tindakan.
Checklist Sebelum Membayar atau Membetulkan SPT
Sebelum mengambil keputusan, tanyakan kepada diri sendiri:
- Saya sudah membaca seluruh SP2DK.
- Saya memahami data yang dipertanyakan.
- Saya mengetahui periode pajaknya.
- Saya sudah mencocokkan data DJP dengan pembukuan.
- Saya sudah memeriksa rekening.
- Saya sudah memeriksa transaksi tunai.
- Saya sudah memeriksa QRIS/payment gateway jika relevan.
- Saya sudah memeriksa marketplace/platform jika relevan.
- Saya sudah memisahkan transfer antar rekening.
- Saya sudah memeriksa pinjaman.
- Saya sudah memeriksa setoran modal.
- Saya sudah memeriksa refund.
- Saya sudah memeriksa invoice.
- Saya sudah memeriksa bukti potong.
- Saya sudah mencocokkan dengan SPT.
- Saya mengetahui apakah ada selisih yang benar-benar merupakan kewajiban pajak.
- Saya memiliki dokumen pendukung.
- Saya memperhatikan batas waktu tanggapan.
Jika sebagian besar pertanyaan tersebut belum terjawab, jangan membuat keputusan hanya berdasarkan rasa panik.
Kapan Sebaiknya Konsultasi Sebelum Menjawab SP2DK?
Tidak semua SP2DK membutuhkan pendampingan profesional.
Namun konsultasi dapat sangat membantu jika:
- nilai transaksi cukup besar;
- terdapat banyak rekening;
- terdapat perbedaan omzet yang signifikan;
- Anda tidak memiliki pembukuan;
- terdapat transaksi pinjaman yang besar;
- terdapat harta yang belum dilaporkan;
- terdapat perbedaan antara bukti potong dan SPT;
- terdapat transaksi marketplace;
- terdapat masalah PPN;
- terdapat banyak jenis pajak;
- atau Anda tidak memahami maksud data dalam SP2DK.
Dalam situasi seperti ini, kesalahan kecil dalam klasifikasi transaksi dapat membuat jawaban menjadi tidak konsisten.
Butuh Bantuan Menelaah SP2DK?
Jika Anda sudah menerima SP2DK dan masih bingung:
“Apakah saya harus membayar?”
“Data kantor pajak ini berasal dari mana?”
“Apakah semua mutasi rekening dianggap omzet?”
“Bagaimana cara menjelaskan transaksi pinjaman?”
“Apakah saya perlu membetulkan SPT?”
Anda dapat melakukan konsultasi terlebih dahulu sebelum mengambil keputusan.
Konsultasi SP2DK via WhatsApp
Sebaiknya saat menghubungi, siapkan informasi dasar seperti:
- jenis SP2DK;
- periode pajak;
- pokok masalah;
- angka yang dipertanyakan;
- dan dokumen yang sudah tersedia.
Jangan kirim data sensitif seperti password, PIN, OTP, atau kredensial akun.
Download Template Jawaban SP2DK
Jika Anda sudah memahami apa yang dipermasalahkan dan ingin mulai menyusun tanggapan, gunakan template agar surat tidak dibuat dari halaman kosong.
Template dapat membantu menyusun:
- identitas wajib pajak;
- referensi SP2DK;
- uraian data yang dipermasalahkan;
- tabel rekonsiliasi;
- penjelasan transaksi;
- daftar dokumen pendukung;
- dan kesimpulan.
Namun ingat:
Template adalah alat bantu menyusun jawaban, bukan alat untuk membuat alasan.
Isi surat harus berdasarkan transaksi dan kondisi yang sebenarnya.
FAQ Seputar Membayar Setelah Menerima SP2DK
Tidak otomatis. SP2DK adalah permintaan penjelasan atas data dan/atau keterangan. Setelah ditelaah, hasilnya dapat berupa klarifikasi bahwa kewajiban telah dipenuhi dengan benar atau, jika terdapat kekeliruan, dilakukan pembetulan dan pemenuhan kewajiban sesuai ketentuan.
Tidak. Nominal yang tercantum atau menjadi dasar permintaan penjelasan perlu dipahami terlebih dahulu. Bisa berupa data transaksi, penerimaan, penghasilan, atau data lain yang perlu diklarifikasi. Jangan langsung mengubah angka tersebut menjadi nominal pajak yang harus dibayar.
Tidak otomatis. Mutasi rekening dapat mengandung berbagai jenis transaksi. Namun, setiap transaksi yang diklaim bukan penghasilan harus dapat dijelaskan berdasarkan fakta dan bukti.
Jangan mengambil keputusan pembayaran hanya berdasarkan asumsi. Lakukan rekonsiliasi dan berikan klarifikasi dengan bukti apabila data tidak sesuai kondisi sebenarnya.
Evaluasi kewajiban perpajakan yang sebenarnya. Jika memang terdapat kekeliruan pelaporan atau pembayaran, lakukan pembetulan dan pemenuhan kewajiban sesuai ketentuan. DJP secara resmi menjelaskan bahwa pembetulan merupakan salah satu tindak lanjut ketika wajib pajak menemukan kekeliruan.
Jangan menjadikan pembayaran sebagai pengganti klarifikasi. SP2DK tetap perlu ditanggapi sesuai permintaan. Jika memang ada kekurangan pajak, pembayaran perlu dilakukan sesuai ketentuan, tetapi tetap pastikan data dan perhitungannya benar.
Anda dapat menghubungi KPP atau Account Representative yang tercantum dalam surat untuk memperoleh penjelasan. DJP juga menjelaskan bahwa tanggapan dapat diberikan secara tertulis maupun secara langsung dengan membawa dokumen pendukung.
DJP saat ini mencantumkan batas waktu tanggapan paling lama 14 hari. Berdasarkan informasi DJP mengenai PMK Nomor 111 Tahun 2025, perpanjangan tertulis paling lama 7 hari dapat diajukan sebelum batas waktu tanggapan berakhir.
Tidak. SP2DK merupakan bagian dari kegiatan pengawasan dan permintaan penjelasan. Namun, tindak lanjut dapat berbeda tergantung hasil penelitian dan kondisi kasus. Karena itu, SP2DK tetap harus ditanggapi secara serius.
Jangan menentukan sikap sebelum melakukan rekonsiliasi. Jika data benar, jelaskan dan lakukan kewajiban yang diperlukan. Jika data tidak sesuai, berikan klarifikasi dengan bukti. Jika hanya sebagian yang benar, jelaskan bagian-bagian tersebut secara terpisah.
Kesimpulan: Jangan Membayar karena Panik, Bayarlah karena Memang Ada Kewajiban
Menerima SP2DK memang dapat membuat siapa pun merasa khawatir.
Tetapi jangan biarkan rasa takut menentukan keputusan perpajakan.
Jangan langsung membayar hanya karena melihat angka dalam SP2DK.
Periksa terlebih dahulu:
1. Data apa yang sebenarnya dipermasalahkan?
Jangan salah memahami angka.
2. Dari mana angka tersebut berasal?
Lakukan rekonsiliasi transaksi.
3. Apa karakter transaksi tersebut?
Bedakan uang masuk, omzet, penghasilan, dan objek pajak.
4. Apa bukti pendukungnya?
Pastikan setiap penjelasan dapat dibuktikan.
5. Apakah memang ada kewajiban pajak yang harus dipenuhi?
Jika ada, penuhi sesuai ketentuan. Jika tidak, jelaskan dengan data dan dokumen.
Jadi, prinsipnya bukan:
“Jangan bayar pajak.”
Sama sekali bukan.
Prinsipnya adalah:
“Jangan membayar karena panik sebelum mengetahui apa yang sebenarnya harus dibayar.”
SP2DK memberikan kesempatan kepada wajib pajak untuk menjelaskan data yang dimiliki DJP. DJP sendiri menjelaskan bahwa wajib pajak dapat memberikan klarifikasi dengan bukti pendukung apabila kewajibannya telah dipenuhi dengan benar, atau melakukan pembetulan apabila memang terdapat kekeliruan.
Karena itu, sebelum mengambil keputusan, gunakan alur:
SP2DK
↓
Pahami Data
↓
Rekonsiliasi
↓
Periksa Bukti
↓
Cocokkan SPT
↓
Hitung Dampak Pajak
↓
Klarifikasi / Pembetulan / Pembayaran
Dengan cara tersebut, Anda tidak sekadar bereaksi terhadap surat dari kantor pajak.
Anda sedang memastikan bahwa keputusan yang diambil benar-benar didasarkan pada kondisi perpajakan yang sebenarnya.
Dan jika Anda masih ragu apakah angka dalam SP2DK merupakan omzet, penghasilan, pinjaman, transfer antar rekening, atau transaksi lainnya, lebih baik pahami terlebih dahulu sebelum mengambil keputusan.
Konsultasi SP2DK via WhatsApp
👉 Klik di sini untuk Konsultasi Langsung via WhatsApp
Jangan menunggu sampai batas waktu tanggapan hampir habis.


