
Menerima SP2DK sering kali langsung menimbulkan satu pertanyaan yang membuat wajib pajak cemas:
“Kalau saya menjawab SP2DK, apakah nanti malah diperiksa pajak?”
Kekhawatiran ini cukup masuk akal. Banyak wajib pajak akhirnya berada dalam dilema. Di satu sisi, mereka tahu SP2DK sebaiknya ditanggapi. Namun di sisi lain, muncul ketakutan bahwa memberikan jawaban justru akan membuat kantor pajak mengetahui lebih banyak informasi dan kemudian melakukan pemeriksaan.
Akibatnya, ada yang memilih diam.
Ada yang sengaja menunda.
Ada pula yang langsung membayar karena takut masalah berkembang.
Padahal, ketiganya belum tentu merupakan pilihan yang tepat.
Hal paling penting yang perlu dipahami adalah bahwa SP2DK dan pemeriksaan pajak merupakan dua hal yang berbeda. SP2DK merupakan bagian dari kegiatan pengawasan untuk meminta penjelasan atas data dan/atau keterangan yang dimiliki DJP. SP2DK sendiri bukan surat ketetapan pajak dan bukan otomatis surat pemeriksaan. DJP juga menjelaskan bahwa SP2DK merupakan sarana komunikasi untuk meminta klarifikasi atau pemenuhan kewajiban perpajakan.
Namun, bukan berarti pemeriksaan sama sekali tidak mungkin terjadi.
Berdasarkan ketentuan yang berlaku sejak 1 Januari 2026, hasil kegiatan pengawasan setelah proses permintaan penjelasan dapat ditindaklanjuti dengan berbagai tindakan, dan pemeriksaan merupakan salah satu kemungkinan tindak lanjut, tergantung hasil penelitian dan kondisi wajib pajak.
Jadi pertanyaan yang lebih tepat bukan:
“Apakah menjawab SP2DK pasti membuat saya diperiksa?”
Tetapi:
“Bagaimana proses SP2DK sampai kemungkinan pemeriksaan dapat terjadi, dan apa yang harus saya lakukan agar respons saya tepat?”
Artikel ini akan membahasnya secara lengkap.
SP2DK Bukan Pemeriksaan Pajak
Sebelum membahas risiko pemeriksaan, kita harus membedakan terlebih dahulu antara pengawasan dan pemeriksaan.
SP2DK diterbitkan dalam rangka kegiatan pengawasan. Tujuannya adalah meminta penjelasan kepada wajib pajak atas data dan/atau keterangan yang dimiliki DJP.
Misalnya DJP menemukan:
- omzet dalam data pihak ketiga berbeda dengan SPT;
- mutasi rekening terlihat tidak sejalan dengan omzet yang dilaporkan;
- terdapat data pembelian yang tidak sesuai dengan laporan;
- terdapat penghasilan yang belum terlihat dalam SPT;
- terdapat harta yang belum tercantum;
- terdapat perbedaan data PPh;
- atau terdapat transaksi lain yang perlu dijelaskan.
DJP kemudian meminta wajib pajak memberikan penjelasan.
Dengan demikian, SP2DK berada dalam konteks pengawasan kepatuhan.
Sementara pemeriksaan memiliki mekanisme, tujuan, dan prosedur tersendiri berdasarkan ketentuan perpajakan.
Karena itu, menerima SP2DK tidak tepat jika langsung diterjemahkan sebagai:
“Saya sudah diperiksa.”
Belum tentu.
Bahkan, artikel DJP yang terbit pada 2026 menegaskan bahwa SP2DK bukan surat denda, bukan hukuman, dan bukan surat ketetapan pajak.
Lalu Mengapa Ada yang Bilang SP2DK Bisa Berujung Pemeriksaan?
Karena hasil pengawasan dapat menjadi dasar untuk menentukan tindak lanjut.
Ini yang harus dipahami secara seimbang.
SP2DK memang bukan pemeriksaan.
Tetapi apabila setelah dilakukan penelitian ternyata terdapat indikasi ketidakpatuhan yang belum terselesaikan, DJP memiliki berbagai pilihan tindak lanjut sesuai ketentuan.
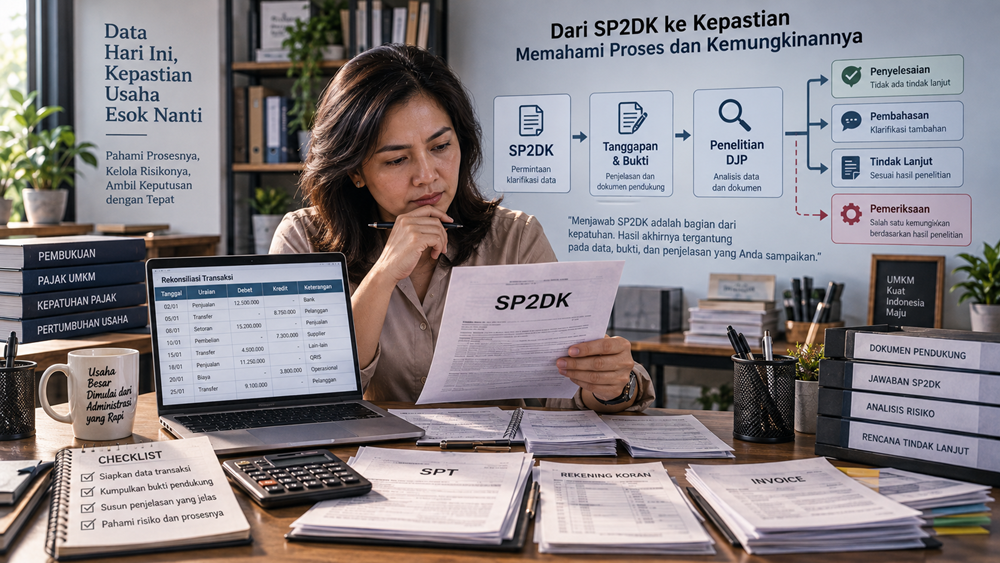
PMK 111 Tahun 2025 mengatur bahwa setelah tanggapan wajib pajak diteliti, apabila penjelasan sesuai, kegiatan permintaan penjelasan dapat ditutup. Namun jika tidak sesuai atau belum menyelesaikan persoalan, dapat dilakukan pembahasan dan/atau kunjungan. Hasil kegiatan selanjutnya dapat menghasilkan usulan tindakan administratif atau pemeriksaan sesuai kondisi dan kewenangan.
Jadi, ada alur proses, bukan hubungan otomatis:
SP2DK → pasti pemeriksaan.
Yang lebih tepat:
SP2DK → penelitian tanggapan → hasil pengawasan → kemungkinan tindak lanjut.
Dan salah satu kemungkinan tindak lanjut tersebut adalah pemeriksaan.
Menjawab SP2DK Justru Memberi Anda Kesempatan Menjelaskan
Ini bagian yang sering terbalik dalam pemikiran wajib pajak.
Ada yang berpikir:
“Kalau saya jawab, nanti kantor pajak tahu lebih banyak.”
Padahal dari perspektif kepatuhan, jawaban SP2DK justru merupakan kesempatan untuk memberikan konteks terhadap data yang dimiliki DJP.
Bayangkan DJP melihat mutasi rekening sebesar Rp1 miliar.
Data tersebut hanya menunjukkan adanya transaksi.
Namun Anda mengetahui bahwa:
- Rp300 juta adalah transfer antar rekening sendiri;
- Rp250 juta adalah pinjaman;
- Rp150 juta adalah setoran modal;
- Rp100 juta adalah pengembalian dana;
- Rp200 juta adalah omzet usaha.
Jika Anda tidak menjelaskan, data awal tersebut tidak memiliki konteks dari sisi Anda.
Sebaliknya, jika Anda memberikan rekonsiliasi dan dokumen pendukung, DJP mendapatkan informasi tambahan untuk menilai transaksi tersebut.
Karena itu, menjawab SP2DK bukan berarti menyerahkan diri untuk diperiksa.
Justru Anda sedang menggunakan kesempatan yang diberikan dalam proses pengawasan untuk menjelaskan kondisi sebenarnya.
DJP sendiri menyatakan bahwa wajib pajak yang tidak setuju terhadap data dalam SP2DK dapat memberikan penjelasan dengan bukti dan/atau dokumen pendukung.
Kapan Jawaban SP2DK Dapat Mengurangi Risiko Masalah Berkembang?
Tidak ada surat jawaban yang dapat menjamin bahwa suatu wajib pajak tidak akan pernah diperiksa.
Namun secara logika pengawasan, jawaban yang jelas, konsisten, dan didukung bukti memberikan DJP informasi yang lebih lengkap untuk menilai data yang dipermasalahkan.
Contohnya:
Data DJP
Omzet berdasarkan data eksternal: Rp2 miliar.
Data wajib pajak
Omzet menurut pembukuan: Rp1,4 miliar.
Setelah direkonsiliasi
Rp300 juta = transfer antar rekening.
Rp200 juta = pinjaman.
Rp100 juta = setoran modal.
Rp1,4 miliar = omzet.
Total = Rp2 miliar.
Dalam kasus seperti ini, perbedaan Rp600 juta ternyata bukan seluruhnya omzet.
Jika wajib pajak memberikan bukti yang memadai, penjelasan tersebut dapat membantu DJP memahami substansi transaksi.
Inilah mengapa rekonsiliasi menjadi salah satu bagian paling penting dalam menjawab SP2DK.
Untuk pembahasan lebih mendalam mengenai hal ini, artikel [SP2DK karena Mutasi Rekening: Apakah Semua Uang Masuk Dianggap Penghasilan?] dapat menjadi bacaan lanjutan yang relevan.
Bagaimana Jika Data DJP Memang Benar?
Situasinya berbeda.
Misalnya SP2DK menyebut omzet Rp1,5 miliar.
Wajib pajak kemudian memeriksa:
- rekening;
- invoice;
- pembukuan;
- laporan penjualan;
- dan SPT.
Ternyata omzet memang Rp1,5 miliar.
Namun SPT hanya melaporkan Rp1 miliar.
Dalam kondisi seperti ini, membuat jawaban yang berusaha membantah data DJP tanpa bukti justru bukan strategi yang baik.
Lebih tepat melakukan:
rekonsiliasi → mengakui bagian yang benar → melakukan pembetulan jika diperlukan → memenuhi kewajiban yang timbul.
DJP juga menjelaskan bahwa jika data yang dimiliki kantor pajak benar, wajib pajak perlu melakukan pembetulan SPT dan membayar apabila terdapat kurang bayar.
Jadi, jawaban SP2DK tidak selalu harus berupa pembelaan.
Kadang jawaban terbaik justru berupa pengakuan atas kekeliruan dan tindakan perbaikan.
Apakah Membetulkan SPT Setelah SP2DK Berarti Pasti Diperiksa?
Tidak.
Pembetulan SPT dan pemeriksaan adalah dua hal yang berbeda.
Jika setelah menerima SP2DK Anda menemukan bahwa memang terdapat kesalahan dalam pelaporan, melakukan pembetulan merupakan bagian dari upaya memperbaiki kepatuhan.
Namun tentu saja, tidak boleh dipahami bahwa pembetulan SPT merupakan “jaminan bebas pemeriksaan”.
Keputusan mengenai tindak lanjut pengawasan tetap bergantung pada hasil penelitian dan ketentuan yang berlaku.
Karena itu, jangan membuat keputusan dengan logika:
“Saya tidak akan membetulkan karena takut diperiksa.”
Pertanyaan yang lebih sehat adalah:
“Apakah SPT saya sudah mencerminkan kondisi yang sebenarnya?”
Jika belum, fokuslah pada perbaikan yang benar.
Bagaimana Alur SP2DK Sampai Bisa Berujung Pemeriksaan?
Untuk memahaminya dengan sederhana, bayangkan prosesnya seperti berikut.
Tahap 1 — DJP Memiliki Data
DJP memiliki data atau informasi yang berasal dari sumber internal maupun eksternal.
Data tersebut kemudian dianalisis dalam kegiatan pengawasan.
Tahap 2 — Muncul Ketidaksesuaian atau Hal yang Perlu Dijelaskan
Misalnya:
Data DJP: Rp2 miliar
SPT: Rp1,2 miliar
Muncul perbedaan Rp800 juta.
Tahap 3 — SP2DK Diterbitkan
DJP meminta wajib pajak memberikan penjelasan.
Tahap 4 — Wajib Pajak Menanggapi
Wajib pajak dapat memberikan:
- penjelasan;
- bukti;
- dokumen;
- rekonsiliasi;
- atau melakukan pemenuhan kewajiban perpajakan apabila memang diperlukan.
Ketentuan saat ini memberikan waktu paling lama 14 hari untuk memberikan tanggapan. Wajib pajak dapat mengajukan perpanjangan paling lama 7 hari dengan pemberitahuan tertulis sebelum batas waktu berakhir.
Tahap 5 — DJP Meneliti Tanggapan
DJP menilai apakah penjelasan tersebut sesuai dengan data dan kondisi perpajakan wajib pajak.
Tahap 6 — Hasil Pengawasan
Ada beberapa kemungkinan.
Jika penjelasan sesuai:
Kegiatan permintaan penjelasan dapat ditutup.
Jika belum sesuai:
Dapat dilakukan pembahasan dan/atau kunjungan.
Jika terdapat indikasi kewajiban yang belum dipenuhi:
Dapat dilakukan tindak lanjut sesuai ketentuan.
Dalam kondisi tertentu:
Hasil pengawasan dapat menjadi dasar usulan pemeriksaan.
Inilah gambaran sederhananya.
Jadi, Apakah Jawaban yang Buruk Bisa Memperbesar Risiko?
Jawaban yang tidak akurat tentu dapat menimbulkan persoalan.
Misalnya Anda menyatakan:
“Semua transaksi tersebut adalah transfer antar rekening.”
Tetapi kemudian ditemukan bahwa sebagian transaksi ternyata merupakan penjualan.
Atau Anda menyatakan:
“Tidak ada omzet yang belum dilaporkan.”
Namun dokumen internal menunjukkan sebaliknya.
Masalahnya bukan karena Anda menjawab SP2DK.
Masalahnya adalah jawaban tersebut tidak sesuai dengan kondisi sebenarnya.
Karena itu, jangan menjawab berdasarkan tebakan.
Jika belum memahami transaksi, katakan bahwa Anda sedang melakukan rekonsiliasi.
Jika dokumen belum lengkap, kumpulkan terlebih dahulu.
Jika ada bagian yang memang salah, jangan memaksakan argumen.
Jawaban SP2DK yang Baik Tidak Harus Membantah
Ini penting.
Banyak wajib pajak mengira surat tanggapan SP2DK harus berisi pembelaan.
Tidak demikian.
Secara umum, tanggapan dapat berupa pemenuhan kewajiban perpajakan dan/atau penjelasan atas kewajiban perpajakan. Jika wajib pajak tidak setuju dengan data yang dimiliki DJP, penjelasan tersebut disertai bukti dan/atau dokumen pendukung.
Artinya, respons dapat berbentuk:
1. Klarifikasi
“Data tersebut bukan omzet karena merupakan pinjaman.”
2. Pembuktian
“Berikut rekening koran dan perjanjian pinjaman.”
3. Pembetulan
“Setelah dilakukan rekonsiliasi, terdapat omzet yang belum dilaporkan dan akan dilakukan pembetulan sesuai ketentuan.”
4. Kombinasi
“Sebagian data merupakan omzet, sedangkan sebagian lainnya merupakan transaksi nonpenghasilan. Atas bagian omzet yang belum dilaporkan, wajib pajak akan melakukan pemenuhan kewajiban.”
Inilah yang membuat strategi respons SP2DK harus disesuaikan dengan fakta.
Jangan Membantah Data Hanya Karena Takut Pajak
Ada pola yang cukup sering terjadi.
Wajib pajak menerima SP2DK.
Kemudian melihat nominal Rp1 miliar.
Langsung berpikir:
“Kalau saya mengakui ini, pajaknya besar.”
Akhirnya semua dibantah.
Padahal Rp1 miliar tersebut mungkin memang terdiri dari:
- omzet;
- pinjaman;
- transfer;
- modal;
- pengembalian dana.
Dalam kondisi seperti itu, yang diperlukan bukan “membantah”.
Yang diperlukan adalah rekonsiliasi.
Untuk memahami strategi menentukan apakah suatu data sebaiknya diklarifikasi atau dibetulkan, Anda juga dapat membaca artikel “Lebih Baik Membantah atau Membetulkan? Strategi Menentukan Respons terhadap SP2DK.”
Jangan Juga Langsung Membayar Karena Takut Diperiksa
Kebalikannya juga sering terjadi.
Wajib pajak melihat angka dalam SP2DK dan langsung berkata:
“Kalau memang begitu, saya bayar saja.”
Padahal belum tentu seluruh transaksi tersebut merupakan objek pajak.
Contohnya:
Anda menerima uang Rp500 juta di rekening.
Ternyata:
- Rp200 juta pinjaman;
- Rp100 juta transfer antar rekening;
- Rp100 juta modal;
- Rp100 juta omzet.
Jika seluruh Rp500 juta dianggap sebagai omzet dan langsung dijadikan dasar pembayaran tanpa rekonsiliasi, Anda bisa mengambil keputusan berdasarkan data yang belum dipahami.
Karena itu, prinsip yang tepat adalah:
Jangan membantah secara membabi buta, tetapi jangan pula mengakui dan membayar secara membabi buta.
Periksa dulu.
Bagaimana Jika Saya Tidak Menjawab SP2DK?
Ini justru bisa lebih berisiko daripada menjawab dengan baik.
Ketentuan saat ini mewajibkan wajib pajak memberikan tanggapan dalam jangka waktu yang ditentukan. Jika tanggapan tidak diberikan atau tidak menyelesaikan persoalan, DJP dapat melanjutkan kegiatan pengawasan sesuai mekanisme yang berlaku.
Bahkan, apabila wajib pajak tidak hadir dalam pembahasan setelah diundang, ketentuan saat ini memungkinkan pembahasan tetap dilakukan dan kewajiban perpajakan yang masih harus dipenuhi dihitung oleh DJP.
Jadi jangan berpikir:
“Kalau saya diam, tidak ada yang bisa dilakukan.”
Diam justru berarti Anda tidak memberikan data pembanding dari sisi wajib pajak.
Artikel “Apa yang Terjadi Jika SP2DK Tidak Dijawab? Risiko dan Kemungkinan Tindak Lanjutnya” dapat menjadi lanjutan penting jika Anda ingin memahami risiko tersebut secara lebih mendalam.
Bagaimana Jika Sudah Menerima Undangan Pembahasan?
Jika setelah SP2DK terdapat undangan pembahasan, jangan menganggapnya sebagai tanda bahwa Anda pasti akan diperiksa.
Pembahasan masih merupakan bagian dari mekanisme pengawasan.
Namun pada tahap ini, persiapan menjadi semakin penting.
Anda sebaiknya membawa atau menyiapkan:
- SP2DK;
- surat tanggapan;
- rekening koran;
- pembukuan;
- SPT;
- invoice;
- kontrak;
- bukti pembayaran;
- dokumen pinjaman;
- dokumen aset;
- rekonsiliasi transaksi;
- serta dokumen lain yang relevan.
Jangan datang hanya dengan mengatakan:
“Menurut saya data itu salah.”
Datanglah dengan:
“Ini datanya, ini rekonsiliasinya, dan ini bukti yang menjelaskan perbedaannya.”
Itulah perbedaan antara pembelaan berbasis opini dan klarifikasi berbasis bukti.
Bagaimana Jika DJP Tetap Tidak Menerima Penjelasan Saya?
Ini juga mungkin terjadi.
Anda sudah memberikan jawaban, tetapi menurut hasil penelitian DJP masih terdapat ketidaksesuaian.
Jangan langsung panik.
Proses pengawasan dapat berlanjut ke pembahasan dan/atau kunjungan sesuai ketentuan.
Pada tahap ini, lakukan evaluasi:
- Apakah seluruh data sudah dijelaskan?
- Apakah bukti sudah lengkap?
- Apakah ada transaksi yang salah diklasifikasikan?
- Apakah periode transaksi sudah tepat?
- Apakah SPT sudah direkonsiliasi?
- Apakah ada kewajiban yang memang belum dipenuhi?
- Apakah penjelasan dalam surat konsisten dengan pembukuan?
Jangan hanya mengulang surat pertama dengan kata-kata berbeda.
Cari tahu di mana letak perbedaannya.
Kapan Risiko Pemeriksaan Menjadi Lebih Serius?
Tidak ada satu angka atau satu kondisi yang secara otomatis berarti:
“Pasti diperiksa.”
Namun secara praktis, perhatian perlu lebih serius apabila setelah proses pengawasan masih terdapat kondisi seperti:
- perbedaan data yang material;
- penjelasan tidak didukung bukti;
- pembukuan tidak konsisten;
- transaksi besar tidak dapat dijelaskan;
- omzet yang dilaporkan tidak sejalan dengan data pendukung;
- terdapat indikasi kewajiban yang belum dipenuhi;
- terdapat ketidaksesuaian berulang;
- atau ditemukan indikasi lain yang memerlukan tindak lanjut.
Tetapi sekali lagi, ini bukan formula otomatis pemeriksaan.
Keputusan tindak lanjut berada dalam kerangka kewenangan dan prosedur DJP berdasarkan hasil pengawasan.
PMK 111 Tahun 2025 memang memasukkan pemeriksaan sebagai salah satu kemungkinan usulan hasil kegiatan pengawasan, tetapi juga menyediakan banyak kemungkinan hasil lainnya.
Apakah Menjawab SP2DK dengan Jujur Bisa Lebih Aman?
Secara prinsip, ya, lebih baik memberikan informasi yang benar daripada membuat penjelasan yang tidak sesuai fakta.
Misalnya memang ada omzet yang belum dilaporkan.
Daripada membuat transaksi fiktif agar terlihat tidak ada omzet, lebih baik lakukan rekonsiliasi dan selesaikan kewajiban yang memang timbul.
Mengapa?
Karena tujuan akhir dari pengawasan adalah memastikan kepatuhan.
Jika ada kesalahan administratif atau pelaporan, memperbaikinya jauh lebih sehat daripada membangun argumentasi yang tidak dapat dibuktikan.
SP2DK Seharusnya Menjadi Momentum Tax Health Check
Jangan melihat SP2DK hanya sebagai masalah yang harus segera “dimatikan”.
Gunakan kesempatan tersebut untuk melihat kesehatan administrasi pajak bisnis.
Tanyakan:
Apakah rekening usaha sudah dipisahkan dari rekening pribadi?
Apakah semua omzet tercatat?
Apakah pembukuan sesuai dengan SPT?
Apakah bukti transaksi tersimpan?
Apakah harta sudah dilaporkan?
Apakah kewajiban PPh dan PPN sudah sesuai?
Apakah transaksi dengan pihak lain dapat direkonsiliasi?
Jika ternyata ditemukan kelemahan, perbaiki sistemnya.
Jangan sampai setelah SP2DK pertama selesai, masalah yang sama muncul lagi tahun berikutnya.
Berapa Lama Waktu Menjawab SP2DK?
Berdasarkan ketentuan yang berlaku saat ini, tanggapan atas SP2DK diberikan paling lama 14 hari berdasarkan titik awal yang ditentukan dalam PMK 111 Tahun 2025. Wajib pajak dapat meminta perpanjangan paling lama 7 hari, dengan pemberitahuan tertulis sebelum batas waktu tanggapan berakhir.
Untuk wajib pajak yang menggunakan Coretax, DJP menyediakan layanan Surat Tanggapan atas SP2DK. Setelah permohonan berhasil disampaikan, sistem menerbitkan Bukti Penerimaan Elektronik (BPE).
Karena itu, jangan menunggu sampai hari terakhir.
Begitu menerima SP2DK:
Hari pertama: baca dan pahami.
Hari kedua: kumpulkan data.
Hari berikutnya: lakukan rekonsiliasi.
Setelah posisi jelas, baru susun jawaban.
Apa yang Harus Dilakukan Jika Baru Menerima SP2DK Hari Ini?
Jika Anda baru saja menerima SP2DK, jangan langsung panik.
Gunakan checklist berikut.
Pertama: Identifikasi masalah
Apa yang sebenarnya diminta penjelasannya?
Kedua: Tentukan periodenya
Tahun pajak atau masa pajak apa yang dibahas?
Ketiga: Cocokkan dengan SPT
Apakah data tersebut sudah dilaporkan?
Keempat: Cocokkan dengan pembukuan
Apakah angka dalam pembukuan sama?
Kelima: Telusuri transaksi
Jika terdapat mutasi rekening, lihat satu per satu.
Keenam: Kumpulkan bukti
Jangan mengandalkan ingatan.
Ketujuh: Tentukan posisi
Apakah:
klarifikasi?
pembetulan?
pembayaran?
Atau kombinasi?
Kedelapan: Susun surat
Jawab berdasarkan poin yang diminta.
Kesembilan: Simpan bukti penyampaian
Jika melalui Coretax, pastikan BPE tersimpan.
Template Gratis Jawaban SP2DK
Salah satu kesulitan terbesar setelah menerima SP2DK bukan hanya memahami masalahnya, tetapi menyusun jawaban dengan struktur yang rapi.
Surat yang baik seharusnya tidak sekadar berbunyi:
“Kami tidak setuju dengan data tersebut.”
Jawaban perlu menjelaskan:
- data yang diminta;
- kondisi sebenarnya;
- hasil rekonsiliasi;
- alasan terjadinya perbedaan;
- bukti pendukung;
- serta langkah perpajakan yang dilakukan apabila memang ada kewajiban yang perlu diperbaiki.
Jika Anda membutuhkan kerangka awal, Anda dapat menggunakan:
🎁 Template Gratis Jawaban SP2DK
Download template gratis jawaban SP2DK dan gunakan sebagai dasar untuk menyusun tanggapan yang lebih sistematis.
Catatan: template bukan pengganti analisis. Isi surat tetap harus disesuaikan dengan data, transaksi, dokumen, dan kondisi perpajakan masing-masing wajib pajak.
Konsultasi SP2DK Langsung via WhatsApp
Jika Anda sedang menerima SP2DK dan bingung apakah harus mengklarifikasi, membetulkan SPT, membayar, atau mempersiapkan diri menghadapi pembahasan, Anda dapat berkonsultasi terlebih dahulu.
Sebaiknya siapkan SP2DK, SPT terkait, dan dokumen transaksi yang relevan agar posisi kasus dapat dianalisis berdasarkan data.
Artikel Terkait yang Perlu Dibaca
Jika Anda ingin memahami SP2DK secara lebih lengkap, beberapa artikel berikut dapat dibaca sebagai rangkaian:
SP2DK: Arti, Penyebab, Batas Waktu, dan Cara Menjawabnya dengan Benar
Artikel pilar untuk memahami SP2DK dari dasar sampai strategi memberikan tanggapan.
Apa yang Terjadi Jika SP2DK Tidak Dijawab? Risiko dan Kemungkinan Tindak Lanjutnya
Membahas konsekuensi ketika wajib pajak memilih diam atau melewati batas waktu tanggapan.
Lebih Baik Membantah atau Membetulkan? Strategi Menentukan Respons terhadap SP2DK
Membantu menentukan apakah suatu temuan sebaiknya diklarifikasi atau justru diperbaiki melalui pembetulan SPT.
Berapa Lama Batas Waktu Menjawab SP2DK? Jangan Sampai Terlambat
Penting untuk memahami batas waktu dan mekanisme perpanjangan.
7 Kesalahan Fatal Saat Menjawab SP2DK yang Bisa Membuat Masalah Semakin Panjang
Membahas kesalahan umum yang perlu dihindari saat menyusun tanggapan.
Contoh Jawaban SP2DK yang Benar: Struktur Surat, Argumentasi, dan Dokumen Pendukung
Cocok bagi wajib pajak yang sudah memahami masalah tetapi belum tahu bagaimana menuangkannya dalam surat.
SP2DK karena Mutasi Rekening: Apakah Semua Uang Masuk Dianggap Penghasilan?
Sangat relevan jika sumber data SP2DK berkaitan dengan transaksi rekening bank.
FAQ: Menjawab SP2DK dan Risiko Pemeriksaan
Tidak.
SP2DK merupakan bagian dari kegiatan pengawasan. Tanggapan akan diteliti dan hasilnya dapat mengarah pada penutupan kegiatan atau tindak lanjut lain sesuai kondisi. Pemeriksaan merupakan salah satu kemungkinan tindak lanjut, bukan konsekuensi otomatis setiap kali wajib pajak menjawab SP2DK.
Tidak juga.
Namun tidak menjawab dapat membuat DJP melanjutkan proses berdasarkan data dan informasi yang tersedia. Dalam kondisi tertentu, hasil pengawasan dapat ditindaklanjuti dengan pemeriksaan atau tindakan lain sesuai ketentuan.
Bukan.
SP2DK merupakan sarana permintaan penjelasan dalam kegiatan pengawasan. Pemeriksaan memiliki proses dan ketentuan tersendiri.
Jika setelah rekonsiliasi ternyata data benar dan terdapat kewajiban yang belum dipenuhi, lakukan pembetulan dan/atau pemenuhan kewajiban perpajakan sesuai ketentuan.
Anda dapat memberikan penjelasan bahwa data tersebut tidak sesuai dengan kondisi sebenarnya. Namun jangan hanya membantah secara lisan.
Jelaskan alasannya dan lampirkan bukti pendukung.
Tidak selalu.
Kasus sederhana dengan dokumen lengkap mungkin dapat ditangani sendiri. Namun konsultasi profesional dapat sangat membantu jika kasus melibatkan transaksi besar, beberapa rekening, pembukuan yang tidak rapi, perbedaan omzet signifikan, atau persoalan perpajakan yang kompleks.
Tidak otomatis.
Pertama-tama tentukan apakah transaksi tersebut memang menimbulkan kewajiban pajak. Jika memang terdapat pajak yang kurang dibayar, kewajiban tersebut perlu dipenuhi sesuai ketentuan.
Jika masih dalam jangka waktu tanggapan, pertimbangkan pengajuan perpanjangan secara tertulis. PMK 111 Tahun 2025 memungkinkan perpanjangan paling lama 7 hari apabila pemberitahuan disampaikan sebelum batas waktu berakhir.
Tidak selalu.
Jika memang terdapat kesalahan, memberikan informasi yang benar dan melakukan perbaikan sesuai ketentuan umumnya lebih sehat daripada mempertahankan data yang terbukti tidak benar.
Tidak ada jaminan seperti itu.
SP2DK merupakan bagian dari kegiatan pengawasan tertentu. Penutupan suatu kegiatan tidak dapat diartikan sebagai jaminan bahwa wajib pajak tidak akan pernah menjadi objek pengawasan atau pemeriksaan lainnya di kemudian hari.
Kesimpulan: Jangan Takut Menjawab, Tetapi Jangan Menjawab Sembarangan
Pertanyaan “Apakah menjawab SP2DK bisa berujung pemeriksaan pajak?” harus dijawab dengan dua kata:
Bisa, tetapi tidak otomatis.
SP2DK adalah bagian dari kegiatan pengawasan, bukan pemeriksaan pajak itu sendiri. Setelah wajib pajak memberikan tanggapan, DJP akan meneliti penjelasan dan bukti yang disampaikan.
Jika penjelasan sesuai, kegiatan dapat diselesaikan.
Jika masih terdapat ketidaksesuaian, dapat dilakukan pembahasan dan/atau kunjungan.
Jika dari hasil pengawasan terdapat dasar untuk tindak lanjut lebih lanjut, pemeriksaan merupakan salah satu kemungkinan yang tersedia dalam ketentuan.
Karena itu, jangan memilih diam hanya karena takut diperiksa.
Sebaliknya, jangan pula memberikan jawaban secara terburu-buru tanpa memahami data.
Strategi yang jauh lebih baik adalah:
Pahami SP2DK → rekonsiliasi data → kumpulkan bukti → tentukan posisi → berikan penjelasan yang benar → lakukan pembetulan jika memang diperlukan.
Jika data DJP benar, jangan dipaksakan untuk dibantah.
Jika data DJP salah, jelaskan dengan bukti.
Jika sebagian benar dan sebagian salah, pisahkan keduanya.
Jika memang terdapat kekurangan pajak, selesaikan kewajibannya.
Pada akhirnya, tujuan utama menjawab SP2DK bukanlah “bagaimana supaya tidak diperiksa.”
Tujuannya adalah:
memastikan data perpajakan Anda dapat dijelaskan berdasarkan kondisi yang sebenarnya dan kewajiban perpajakan dipenuhi dengan benar.
Justru wajib pajak yang memiliki pembukuan rapi, rekonsiliasi yang jelas, dokumen lengkap, dan jawaban yang konsisten akan memiliki dasar yang jauh lebih baik ketika berhadapan dengan proses pengawasan.
Jadi, ketika menerima SP2DK, jangan langsung berpikir:
“Wah, saya akan diperiksa.”
Tetapi pikirkan:
“Data apa yang sedang dipertanyakan, dan bagaimana saya membuktikan kondisi sebenarnya?”
Itulah cara yang lebih rasional dan profesional dalam menghadapi SP2DK.


