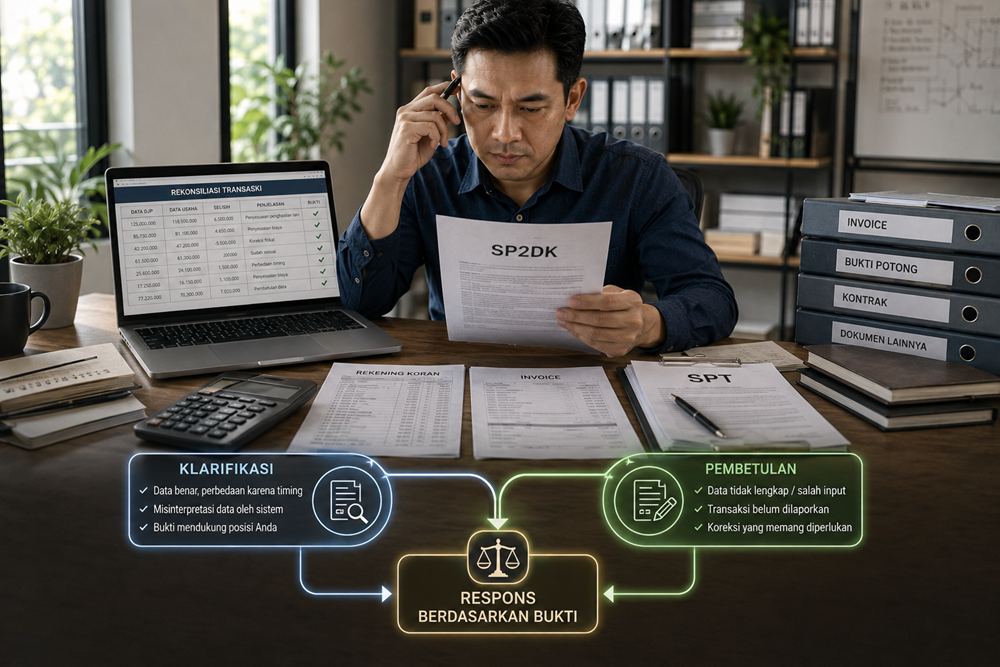

Menerima SP2DK sering kali membuat wajib pajak langsung berpikir, “Saya harus membantah atau saya harus membayar?”
Padahal, dua pilihan tersebut sama-sama bisa keliru jika dilakukan secara terburu-buru.
Ada wajib pajak yang langsung membantah seluruh isi SP2DK karena merasa tidak melakukan kesalahan. Ada pula yang justru langsung membayar sejumlah pajak yang disebutkan dalam pembicaraan dengan kantor pajak karena takut masalah menjadi lebih besar.
Keduanya memiliki risiko.
Membantah tanpa bukti dapat membuat penjelasan sulit diterima. Sebaliknya, membetulkan dan membayar tanpa terlebih dahulu memastikan data dapat menyebabkan wajib pajak memenuhi kewajiban yang sebenarnya tidak muncul, atau setidaknya tidak memahami dengan tepat apa yang sedang diklarifikasi.
Karena itu, respons terbaik terhadap SP2DK bukanlah otomatis membantah dan bukan pula otomatis mengakui.
Strategi yang lebih tepat adalah:
Periksa datanya → rekonsiliasi dengan pembukuan → tentukan posisi sebenarnya → pilih antara klarifikasi, membetulkan, atau kombinasi keduanya.
SP2DK sendiri merupakan sarana DJP untuk meminta penjelasan atas data dan/atau keterangan dalam rangka pengawasan kepatuhan wajib pajak. DJP menjelaskan bahwa SP2DK bukan surat ketetapan pajak, bukan surat pemeriksaan, dan bukan pernyataan bahwa wajib pajak pasti melakukan pelanggaran. Wajib pajak diberi kesempatan untuk menjelaskan data atau melakukan pembetulan apabila memang terdapat kekeliruan.
Lalu, kapan harus membantah? Kapan harus membetulkan? Dan kapan sebaiknya melakukan keduanya?
Mari kita bahas secara sistematis.
SP2DK Bukan Pertandingan: Jangan Berpikir Harus “Menang” atau “Kalah”
Kesalahan pertama yang sering terjadi adalah melihat SP2DK seperti sebuah perkara yang harus dimenangkan.
Begitu menerima surat, wajib pajak langsung berada dalam posisi defensif:
“Saya harus membantah supaya tidak dianggap salah.”
Cara berpikir seperti ini justru dapat membuat respons menjadi emosional.
Padahal tujuan utama tanggapan SP2DK adalah menjelaskan kondisi perpajakan berdasarkan data dan bukti yang dapat dipertanggungjawabkan.
Jika data DJP benar, tidak ada manfaat membantah hanya demi membantah.
Sebaliknya, jika data DJP tidak menggambarkan kondisi sebenarnya, wajib pajak juga tidak perlu takut memberikan klarifikasi.
Bahkan dalam ketentuan pengawasan yang berlaku saat ini, tanggapan SP2DK memang dapat berupa pemenuhan kewajiban perpajakan dan/atau penjelasan atas kewajiban perpajakan. Jika wajib pajak tidak menyetujui sebagian atau seluruh data yang tercantum, penjelasan tersebut perlu disertai bukti dan/atau dokumen pendukung.
Jadi, pertanyaan yang lebih tepat bukan:
“Saya harus membantah atau mengakui?”
Melainkan:
“Apa sebenarnya yang terjadi pada data tersebut?”
1. Kapan Sebaiknya Membantah atau Mengklarifikasi SP2DK?
Membantah bukan berarti melawan kantor pajak.
Dalam konteks SP2DK, istilah yang lebih tepat adalah memberikan penjelasan atau klarifikasi terhadap data yang menurut wajib pajak tidak menggambarkan kondisi sebenarnya.
Misalnya, dalam SP2DK terdapat informasi bahwa rekening wajib pajak menerima uang sebesar Rp500 juta.
Sekilas angka tersebut terlihat seperti omzet.
Tetapi setelah diperiksa, ternyata Rp500 juta tersebut terdiri dari:
- Rp150 juta transfer antar rekening sendiri;
- Rp100 juta pinjaman dari keluarga;
- Rp100 juta pencairan pinjaman usaha;
- Rp50 juta pengembalian uang muka;
- Rp50 juta setoran modal;
- Rp50 juta pembayaran pelanggan.
Jika seluruh Rp500 juta dianggap sebagai omzet, tentu kesimpulannya menjadi berbeda.
Dalam kondisi seperti ini, wajib pajak mempunyai dasar untuk memberikan klarifikasi.
Namun, jangan berhenti pada kalimat:
“Uang tersebut bukan penghasilan.”
Kalimat tersebut terlalu lemah.
Klarifikasi yang baik harus menjawab:
Uang tersebut berasal dari mana?
Kemudian:
Apa buktinya?
Dan:
Bagaimana transaksi tersebut tercermin dalam catatan atau dokumen wajib pajak?
Misalnya:
“Mutasi rekening sebesar Rp100.000.000 pada tanggal 15 Mei 2026 merupakan pencairan pinjaman dari Bank X berdasarkan Perjanjian Kredit Nomor XXX. Dana tersebut digunakan sebagai tambahan modal kerja dan bukan merupakan penerimaan dari penjualan.”
Klarifikasi seperti ini jauh lebih kuat karena terdapat hubungan antara data → penjelasan → bukti → kesimpulan.
Kapan klarifikasi lebih tepat?
Secara praktis, klarifikasi dapat menjadi pilihan ketika:
- Data DJP tidak sesuai dengan kondisi sebenarnya.
- Satu transaksi memiliki karakteristik yang berbeda dengan dugaan awal.
- Data yang dimiliki DJP hanya menunjukkan transaksi, tetapi belum menunjukkan substansinya.
- Terdapat transaksi nonpenghasilan yang masuk ke rekening.
- Terdapat perbedaan periode pencatatan.
- Penghasilan sudah dilaporkan tetapi muncul kembali dalam data lain.
- Terjadi transfer antar rekening milik sendiri.
- Terjadi transaksi yang sebenarnya merupakan pinjaman atau setoran modal.
- Terdapat kesalahan identifikasi pihak atau transaksi.
- Terdapat dokumen yang dapat membuktikan bahwa kewajiban pajak telah dipenuhi.
DJP sendiri menjelaskan bahwa wajib pajak yang tidak menyetujui data dalam SP2DK dapat memberikan penjelasan dengan bukti dan/atau dokumen pendukung.
2. Jangan Membantah Jika Setelah Diperiksa Data DJP Memang Benar
Di sisi lain, ada kesalahan yang tidak kalah berbahaya.
Wajib pajak merasa:
“Pokoknya saya bantah dulu.”
Padahal setelah dilakukan rekonsiliasi, ternyata data yang disampaikan DJP memang benar.
Misalnya SP2DK menunjukkan adanya omzet Rp800 juta, sementara dalam SPT hanya dilaporkan Rp600 juta.
Setelah diperiksa:
- rekening usaha memang menerima transaksi pelanggan sekitar Rp800 juta;
- invoice mendukung angka tersebut;
- penjualan memang terjadi pada tahun pajak yang sama;
- Rp200 juta belum masuk pembukuan;
- SPT memang menggunakan angka Rp600 juta.
Dalam situasi seperti ini, membuat surat yang berusaha membantah Rp200 juta tanpa dasar justru berpotensi memperburuk posisi wajib pajak.
Respons yang lebih profesional adalah mengakui bagian yang memang benar dan melakukan pembetulan sesuai ketentuan.
DJP juga menjelaskan bahwa apabila setelah penelaahan ditemukan kekeliruan dalam pelaporan atau pembayaran pajak, wajib pajak dapat melakukan pembetulan dan memenuhi kewajiban perpajakan dengan benar, jelas, dan lengkap.
Dengan kata lain:
Jangan mempertahankan kesalahan hanya karena takut terlihat mengakui kesalahan.
Dalam urusan pajak, yang jauh lebih penting adalah bagaimana kewajiban akhirnya diselesaikan berdasarkan kondisi yang sebenarnya.
3. Membetulkan Tidak Selalu Berarti Harus Membayar Pajak Tambahan
Ini salah satu bagian yang paling sering disalahpahami.
Banyak wajib pajak mengira:
SP2DK → pembetulan SPT → pasti ada pajak tambahan.
Tidak selalu demikian.
Contohnya, wajib pajak menerima SP2DK karena terdapat harta berupa kendaraan yang belum dicantumkan dalam SPT Tahunan.
Setelah diperiksa, ternyata kendaraan tersebut memang milik wajib pajak dan seharusnya dicantumkan sebagai harta.
Maka wajib pajak mungkin perlu melakukan pembetulan data SPT.
Namun, penambahan harta tidak otomatis berarti terdapat tambahan pajak penghasilan yang harus dibayar.
Yang harus dilihat adalah bagaimana harta tersebut diperoleh, sumber dananya, serta apakah terdapat konsekuensi perpajakan lain yang memang timbul.
DJP bahkan memberikan contoh bahwa terdapat kondisi ketika wajib pajak mengakui adanya harta yang belum dilaporkan dalam SPT, tetapi setelah diteliti ternyata tidak menyebabkan perubahan perhitungan penghasilan dan pajak terutang.
Karena itu, jangan menggunakan rumus sederhana:
“Kalau membetulkan berarti pasti bayar.”
Yang benar adalah:
“Kalau ada kewajiban pajak yang memang kurang dipenuhi, maka kewajiban tersebut harus dipenuhi.”
4. Strategi Terbaik Sering Kali Bukan Membantah atau Membetulkan, Tetapi Keduanya
Inilah bagian yang sering luput.
Dalam banyak kasus, respons SP2DK tidak harus memilih salah satu secara mutlak.
Bisa saja jawabannya:
sebagian diklarifikasi, sebagian diakui, dan sebagian dibetulkan.
Misalnya dalam SP2DK terdapat tiga temuan:
Temuan pertama: Mutasi rekening Rp300 juta
Setelah diperiksa ternyata Rp200 juta adalah transfer antar rekening sendiri.
Respons: klarifikasi dengan bukti rekening koran.
Temuan kedua: Omzet Rp100 juta belum masuk SPT
Setelah diperiksa ternyata memang merupakan penjualan yang belum dilaporkan.
Respons: akui dan lakukan pembetulan sesuai ketentuan.
Temuan ketiga: Harta Rp500 juta belum tercantum
Setelah ditelusuri, harta tersebut memang dimiliki tetapi tidak menimbulkan tambahan pajak penghasilan berdasarkan kondisi yang diperiksa.
Respons: lakukan penyesuaian data/pembetulan yang diperlukan dan jelaskan sumber perolehannya.
Jadi, satu SP2DK dapat memiliki lebih dari satu jenis respons.
Ini sebabnya surat jawaban SP2DK sebaiknya tidak dibuat berdasarkan emosi.
5. Gunakan Prinsip “Data vs Data”, Bukan “Saya Merasa Benar”
Ketika menghadapi SP2DK, jangan hanya mengandalkan ingatan.
Kalimat seperti:
“Seingat saya transaksi itu bukan omzet.”
atau:
“Kayaknya uang tersebut pinjaman.”
tidak cukup kuat.
Pajak membutuhkan dokumentasi.
Karena itu, gunakan pendekatan:
Data DJP
↓
Data internal wajib pajak
↓
Rekonsiliasi
↓
Bukti transaksi
↓
Kesimpulan perpajakan
Misalnya terdapat perbedaan omzet.
Jangan langsung membantah.
Buat tabel rekonsiliasi.
| Data | Nilai |
|---|---|
| Data transaksi menurut DJP | Rp1.000.000.000 |
| Penjualan menurut pembukuan | Rp850.000.000 |
| Transfer antar rekening | Rp50.000.000 |
| Pinjaman | Rp75.000.000 |
| Setoran modal | Rp25.000.000 |
| Selisih yang perlu ditelusuri | Rp0 |
Angka di atas hanya contoh.
Tujuan tabel tersebut adalah menunjukkan bahwa perbedaan data dapat dijelaskan secara objektif.
6. Jangan Hanya Membaca Angka Besarnya, Telusuri Sumbernya
Salah satu jebakan terbesar dalam menghadapi SP2DK adalah terpaku pada nominal.
Misalnya:
“Ada data Rp2 miliar!”
Wajib pajak langsung panik.
Padahal pertanyaan yang lebih penting adalah:
Rp2 miliar itu apa?
Apakah:
- omzet?
- pinjaman?
- setoran modal?
- transfer antar rekening?
- pengembalian piutang?
- penjualan aset?
- uang muka?
- reimbursement?
- pencairan kredit?
- atau gabungan berbagai transaksi?
Satu angka dalam database tidak selalu menjelaskan seluruh substansi transaksi.
Karena itu, ketika menerima SP2DK, jangan hanya mencocokkan jumlah.
Cocokkan juga:
- tanggal;
- nama pihak;
- nomor rekening;
- jenis transaksi;
- periode;
- dokumen;
- tujuan transaksi;
- pencatatan akuntansi;
- pelaporan pajak.
Semakin kompleks usaha wajib pajak, semakin penting proses rekonsiliasi ini dilakukan secara sistematis.
7. Tiga Kondisi yang Harus Anda Bedakan
Agar lebih mudah menentukan strategi, gunakan tiga kategori berikut.
Kondisi A — Data DJP Salah atau Tidak Lengkap
Contoh:
DJP melihat uang masuk Rp500 juta.
Setelah diperiksa, ternyata:
- Rp200 juta transfer antar rekening;
- Rp100 juta pinjaman;
- Rp100 juta setoran modal;
- Rp100 juta omzet.
Maka tidak tepat apabila seluruh Rp500 juta diperlakukan sebagai omzet.
Strategi: klarifikasi dengan bukti.
Kondisi B — Data DJP Benar dan Ada Kekurangan Pajak
Contoh:
DJP menemukan omzet Rp1 miliar.
Setelah rekonsiliasi, pembukuan ternyata memang menunjukkan omzet Rp1 miliar.
Namun SPT hanya melaporkan Rp700 juta.
Dalam situasi seperti ini, mempertahankan angka Rp700 juta akan sulit dipertanggungjawabkan jika bukti menunjukkan angka Rp1 miliar.
Strategi: lakukan pembetulan dan penuhi kewajiban pajak yang memang timbul.
Kondisi C — Data DJP Sebagian Benar, Sebagian Tidak
Ini justru merupakan situasi yang sangat umum.
Misalnya SP2DK menyebut transaksi Rp1 miliar sebagai omzet.
Setelah diperiksa:
- Rp600 juta memang omzet;
- Rp200 juta pinjaman;
- Rp100 juta transfer antar rekening;
- Rp100 juta pengembalian uang pelanggan.
Maka respons terbaik bukan:
“Semua data DJP salah.”
Dan bukan pula:
“Saya mengakui semuanya.”
Tetapi:
“Sebagian data sesuai dengan kondisi sebenarnya, sedangkan sebagian lainnya memiliki karakteristik transaksi yang berbeda.”
Kemudian jelaskan satu per satu.
Ini merupakan pendekatan yang jauh lebih kredibel.
8. Jangan Menulis Jawaban SP2DK dengan Nada Emosional
Kesalahan lain adalah menggunakan bahasa seperti:
“Kami keberatan keras atas tuduhan tersebut.”
Padahal SP2DK bukan vonis bahwa wajib pajak melakukan pelanggaran.
Lebih baik gunakan bahasa yang objektif:
“Berdasarkan hasil penelusuran dan rekonsiliasi internal, transaksi tersebut merupakan transfer antar rekening milik Wajib Pajak dan bukan merupakan penerimaan dari kegiatan usaha.”
Atau:
“Setelah dilakukan pemeriksaan terhadap dokumen penjualan dan pencatatan internal, Wajib Pajak menemukan adanya transaksi penjualan yang belum tercermin dalam SPT. Atas kondisi tersebut, Wajib Pajak akan melakukan pemenuhan kewajiban perpajakan sesuai ketentuan.”
Perbedaannya terlihat sederhana.
Namun dari sisi komunikasi profesional, sangat besar.
Jawaban SP2DK seharusnya berbicara dengan fakta, bukan emosi.
9. Jangan Mengakui Sesuatu yang Belum Anda Pastikan
Ada pula wajib pajak yang ketika bertemu petugas langsung berkata:
“Iya Pak, mungkin memang kurang.”
Kalimat spontan seperti ini sebaiknya dihindari jika belum mengetahui substansi persoalannya.
Bukan berarti wajib pajak harus menghindar.
Tetapi Anda berhak melakukan penelaahan terlebih dahulu.
Jika belum mengetahui asal suatu transaksi, lebih baik mengatakan:
“Kami akan melakukan rekonsiliasi terlebih dahulu terhadap transaksi tersebut dan menyampaikan penjelasan beserta dokumen pendukung.”
Dengan demikian, jawaban dibangun berdasarkan fakta.
10. Bukti Adalah Senjata Utama Ketika Anda Tidak Setuju
Jika Anda memilih memberikan klarifikasi atau membantah data SP2DK, pertanyaan berikutnya adalah:
“Apa buktinya?”
Misalnya Anda mengatakan:
“Dana tersebut adalah pinjaman.”
Maka siapkan:
- perjanjian pinjaman;
- bukti transfer;
- rekening koran;
- bukti pembayaran cicilan;
- pencatatan akuntansi;
- dokumen pendukung lain yang relevan.
Jika mengatakan:
“Itu transfer antar rekening.”
Siapkan:
- rekening asal;
- rekening tujuan;
- tanggal transfer;
- nominal;
- bukti mutasi;
- hubungan kepemilikan rekening.
Jika mengatakan:
“Omzet tersebut sudah dilaporkan.”
Siapkan:
- SPT;
- buku penjualan;
- invoice;
- rekening koran;
- bukti pembayaran;
- faktur atau dokumen transaksi terkait;
- rekonsiliasi periode.
Semakin kuat hubungan antara pernyataan dan bukti, semakin kuat pula argumentasi tanggapan Anda.
11. Bagaimana Jika Bukti Tidak Lengkap?
Ini masalah klasik UMKM.
Usaha sudah berjalan bertahun-tahun, tetapi:
- tidak ada pembukuan;
- invoice tidak lengkap;
- rekening usaha bercampur dengan rekening pribadi;
- transaksi dilakukan melalui banyak rekening;
- bukti pinjaman hanya melalui chat;
- tidak ada rekonsiliasi bulanan.
Dalam kondisi seperti ini, jangan langsung menyimpulkan:
“Saya tidak punya bukti, berarti saya harus mengakui semuanya.”
Belum tentu.
Lakukan rekonstruksi.
Mulai dari:
- rekening koran;
- invoice yang masih tersedia;
- nota;
- bukti transfer;
- data marketplace;
- catatan kas;
- chat transaksi;
- laporan penjualan;
- dokumen pembelian;
- dokumen pinjaman;
- catatan aset;
- SPT sebelumnya.
Kemudian susun kronologi transaksi.
Memang lebih sulit dibandingkan jika pembukuan sudah rapi.
Tetapi jauh lebih baik daripada memberikan jawaban berdasarkan perkiraan.
12. Jangan Lupa Deadline Tanggapan SP2DK
Strategi terbaik pun tidak berguna jika tanggapan terlambat.
Berdasarkan PMK Nomor 111 Tahun 2025, wajib pajak pada prinsipnya harus memberikan tanggapan atas SP2DK paling lama 14 hari sejak peristiwa yang lebih dahulu sebagaimana ditentukan dalam ketentuan penyampaian SP2DK. Wajib pajak dapat mengajukan perpanjangan paling lama 7 hari, dengan pemberitahuan tertulis yang harus diterima KPP sebelum batas waktu tanggapan berakhir.
Karena itu, jangan menunggu sampai hari terakhir untuk mulai membuka rekening koran dan mencari dokumen.
Begitu menerima SP2DK:
Hari pertama: identifikasi masalah.
Hari kedua–ketiga: kumpulkan data.
Hari berikutnya: lakukan rekonsiliasi.
Setelah posisi diketahui, baru susun jawaban.
Untuk penyampaian melalui Coretax, DJP menyediakan layanan Surat Tanggapan atas SP2DK, dan setelah pengajuan berhasil sistem menerbitkan Bukti Penerimaan Elektronik (BPE).
13. Gunakan “Matriks Respons SP2DK” Sebelum Menulis Surat
Salah satu cara paling efektif menentukan apakah harus membantah atau membetulkan adalah membuat matriks sederhana.
| Temuan SP2DK | Hasil Pemeriksaan | Respons |
|---|---|---|
| Mutasi rekening | Transfer antar rekening sendiri | Klarifikasi |
| Mutasi rekening | Pinjaman | Klarifikasi + bukti |
| Mutasi rekening | Omzet | Akui/laporkan sesuai ketentuan |
| Omzet berbeda | Data DJP benar | Pembetulan |
| Omzet berbeda | Data DJP tidak lengkap | Klarifikasi |
| Harta belum dilaporkan | Memang belum dicantumkan | Perbaikan data/pembetulan |
| Pajak kurang bayar | Memang kurang | Penuhi kewajiban |
| Data sudah dilaporkan | Ada bukti SPT/pembayaran | Klarifikasi |
Matriks ini membantu Anda menghindari respons “hitam-putih”.
Karena kenyataannya, kasus SP2DK sering berada di wilayah abu-abu sebelum dilakukan rekonsiliasi.
14. Rumus Sederhana Menentukan Respons SP2DK
Anda bisa menggunakan formula berikut:
Jika DATA SALAH → KLARIFIKASI
Jika DATA BENAR + KEWAJIBAN KURANG → BETULKAN
Jika DATA SEBAGIAN BENAR → KLARIFIKASI + BETULKAN BAGIAN YANG SALAH
Jika DATA BENAR + KEWAJIBAN SUDAH DIPENUHI → BUKTIKAN
Jika BELUM YAKIN → JANGAN TERBURU-BURU MENGAKUI ATAU MEMBANTAH
Formula ini memang sederhana, tetapi sangat membantu.
15. Bagaimana Struktur Jawaban Jika Memilih Klarifikasi?
Jika hasil pemeriksaan menunjukkan bahwa data DJP tidak sepenuhnya menggambarkan kondisi sebenarnya, surat tanggapan dapat disusun dengan struktur:
A. Identitas Wajib Pajak
Cantumkan identitas yang diperlukan dan referensi SP2DK.
B. Pernyataan Umum
Jelaskan bahwa wajib pajak telah menerima dan menelaah SP2DK.
C. Penjelasan Per Poin
Jangan menjawab secara global.
Jika terdapat lima data yang diminta, jawab satu per satu.
D. Rekonsiliasi
Tunjukkan perbedaan antara data DJP dengan kondisi sebenarnya.
E. Bukti Pendukung
Lampirkan dokumen yang relevan.
F. Kesimpulan
Jelaskan posisi akhir wajib pajak.
G. Pernyataan Pemenuhan Kewajiban
Jika terdapat bagian yang memang perlu diperbaiki, jelaskan langkah yang akan dilakukan.
Jawaban yang terstruktur seperti ini jauh lebih mudah dipahami dibandingkan surat panjang yang hanya berisi pembelaan.
16. Bagaimana Jika Harus Membetulkan SPT?
Jangan menjadikan pembetulan SPT sebagai sesuatu yang memalukan.
SPT pada dasarnya merupakan sarana wajib pajak untuk melaporkan kewajiban perpajakannya.
Jika setelah dilakukan pemeriksaan internal ternyata memang ada kekeliruan, memperbaikinya secara tepat justru menunjukkan bahwa wajib pajak sedang berusaha menyelesaikan kewajiban sesuai kondisi sebenarnya.
Yang perlu diperhatikan adalah jangan melakukan pembetulan secara membabi buta.
Pastikan terlebih dahulu:
- periode pajaknya benar;
- jenis penghasilannya benar;
- objek pajaknya benar;
- dasar pengenaan pajaknya benar;
- kredit pajak diperhitungkan dengan tepat;
- bukti transaksi tersedia;
- perhitungan pajaknya benar.
Jika hasil pembetulan menimbulkan pajak yang masih harus dibayar, kewajiban tersebut perlu dipenuhi sesuai ketentuan.
DJP juga menyampaikan bahwa apabila data yang dimiliki DJP benar, wajib pajak dapat melakukan pembetulan SPT dan, apabila terdapat kurang bayar, melakukan pembayaran.
17. Bagaimana Jika Saya Takut Membetulkan Karena Nanti “Diperiksa”?
Ini kekhawatiran yang cukup sering muncul.
Namun, keputusan untuk membetulkan atau tidak seharusnya tidak didasarkan pada rasa takut.
Yang harus menjadi dasar adalah:
Apakah laporan pajak saya benar menurut kondisi dan bukti yang sebenarnya?
Jika memang ada kekeliruan, jangan mempertahankan kesalahan hanya karena takut konsekuensi.
Sebaliknya, jika laporan sudah benar, jangan melakukan pembetulan hanya karena panik.
Perlu dipahami pula bahwa SP2DK merupakan bagian dari kegiatan pengawasan. Hasil penelitian tanggapan dapat berujung pada penutupan kegiatan atau tindak lanjut lain sesuai ketentuan, termasuk kemungkinan tindakan administratif atau pemeriksaan dalam kondisi tertentu.
Jadi, fokus utama Anda seharusnya bukan:
“Bagaimana supaya tidak diperiksa?”
Tetapi:
“Bagaimana saya memastikan posisi perpajakan saya dapat dijelaskan dan dibuktikan dengan benar?”
18. Kesalahan Paling Berbahaya: Menggabungkan Semua Transaksi Menjadi Satu
Bayangkan seorang pemilik toko menggunakan satu rekening untuk:
- menerima pembayaran pelanggan;
- menerima pinjaman;
- mentransfer uang ke rekening pribadi;
- menerima transfer dari keluarga;
- membayar supplier;
- menyimpan uang pribadi;
- menerima pengembalian uang.
Ketika DJP melihat rekening tersebut, tentu akan ada banyak transaksi.
Masalah muncul ketika wajib pajak sendiri tidak bisa menjelaskan transaksi tersebut.
Karena itu, jika Anda menerima SP2DK terkait mutasi rekening, jangan hanya menghitung:
Total uang masuk = omzet.
Itu merupakan pendekatan yang terlalu sederhana.
Yang harus dilakukan adalah klasifikasi transaksi.
Misalnya:
| Kategori | Nominal |
|---|---|
| Penjualan | Rp400 juta |
| Pinjaman | Rp200 juta |
| Transfer antar rekening | Rp150 juta |
| Setoran modal | Rp100 juta |
| Pengembalian dana | Rp50 juta |
| Total mutasi masuk | Rp900 juta |
Dengan rekonsiliasi seperti ini, Anda mulai bisa melihat substansi transaksi.
19. Prinsip Emas: Akui yang Benar, Jelaskan yang Berbeda
Jika harus diringkas menjadi satu kalimat, strategi menghadapi SP2DK adalah:
Akui bagian yang memang benar, jelaskan bagian yang berbeda, dan buktikan semuanya.
Jangan takut mengakui kesalahan jika memang ada.
Tetapi jangan pula mengakui sesuatu yang sebenarnya tidak benar.
Sikap profesional berada di tengah:
jujur terhadap fakta + kuat dalam dokumentasi + tepat dalam argumentasi.
Kapan Harus Konsultasi dengan Konsultan Pajak?
Tidak semua SP2DK membutuhkan bantuan profesional.
Jika persoalannya sederhana dan dokumennya lengkap, wajib pajak mungkin dapat melakukan rekonsiliasi dan memberikan tanggapan sendiri.
Namun, konsultasi menjadi sangat berguna apabila:
- nilai transaksi besar;
- terdapat banyak rekening;
- data DJP berbeda jauh dengan pembukuan;
- tidak memiliki pembukuan yang memadai;
- terdapat transaksi pinjaman;
- terdapat transaksi antar perusahaan;
- terdapat perbedaan omzet;
- terdapat isu PPh atau PPN;
- terdapat harta yang belum dilaporkan;
- ada beberapa tahun pajak yang terlibat;
- Anda tidak memahami data dalam SP2DK;
- atau Anda tidak yakin apakah harus mengklarifikasi atau membetulkan.
Yang paling penting bukan sekadar membuat surat yang terdengar formal.
Yang penting adalah menentukan posisi perpajakan sebelum surat tersebut dikirim.
Konsultasi SP2DK Langsung via WhatsApp
Jika Anda sedang menerima SP2DK dan masih bingung apakah sebaiknya membantah, mengklarifikasi, membetulkan SPT, atau melakukan kombinasi semuanya, Anda dapat berkonsultasi terlebih dahulu sebelum memberikan tanggapan.
👉 Konsultasi Langsung via WhatsApp —
Sebaiknya siapkan SP2DK dan dokumen pendukung yang tersedia agar permasalahan dapat ditelaah berdasarkan data, bukan hanya berdasarkan cerita atau perkiraan.
Artikel Terkait SP2DK yang Sebaiknya Dibaca
Jika Anda sedang menghadapi SP2DK, beberapa artikel berikut dapat membantu memahami persoalan dari sisi yang lebih spesifik:
1. Apa Itu SP2DK? Memahami Surat Permintaan Penjelasan dari Kantor Pajak
Artikel dasar untuk memahami pengertian, fungsi, dan tujuan SP2DK.
2. Kenapa Saya Mendapat SP2DK? 10 Penyebab yang Paling Sering Terjadi
Membantu mengidentifikasi kemungkinan pemicu SP2DK.
3. Apakah SP2DK Berarti Saya Akan Diperiksa Pajak?
Membahas hubungan antara SP2DK, pengawasan, dan kemungkinan tindak lanjut.
4. Apa yang Terjadi Jika SP2DK Tidak Dibalas?
Penting bagi wajib pajak yang masih menunda memberikan tanggapan.
5. Contoh Jawaban SP2DK yang Benar
Membahas struktur surat, argumentasi, dan dokumen pendukung.
6. Dokumen Apa Saja yang Harus Disiapkan untuk Menjawab SP2DK?
Cocok bagi wajib pajak yang baru menerima surat dan tidak tahu harus mulai dari mana.
7. SP2DK karena Mutasi Rekening: Apakah Semua Uang Masuk Dianggap Penghasilan?
Sangat relevan jika SP2DK berkaitan dengan rekening bank.
8. Jangan Langsung Membayar: 5 Hal yang Harus Dicek Sebelum Menanggapi SP2DK
Membahas mengapa wajib pajak sebaiknya memahami data terlebih dahulu sebelum menentukan apakah ada pajak yang harus dibayar.
FAQ: Membantah atau Membetulkan SP2DK?
Tidak harus menggunakan pendekatan “membantah”. Jika data tidak sesuai kondisi sebenarnya, berikan klarifikasi yang objektif disertai bukti atau dokumen pendukung.
Jika setelah diteliti memang terdapat kekeliruan dalam pelaporan dan kewajiban pajak belum dipenuhi, pembetulan dan pemenuhan kewajiban perlu dilakukan sesuai ketentuan.
Jangan mempertahankan data yang memang terbukti salah.
Tidak otomatis.
Dampak pembetulan harus dilihat dari jenis data yang diperbaiki dan apakah perubahan tersebut menyebabkan perubahan penghasilan atau pajak terutang.
Anda tidak perlu memilih antara “membantah semuanya” atau “mengakui semuanya”.
Jelaskan bagian yang benar, klarifikasi bagian yang tidak sesuai, dan lakukan pembetulan terhadap bagian yang memang terbukti belum benar.
Lakukan rekonstruksi berdasarkan dokumen yang masih tersedia, seperti rekening koran, invoice, nota, bukti transfer, data marketplace, dokumen pembelian, dan dokumen transaksi lainnya.
Jangan membuat angka berdasarkan perkiraan tanpa dasar.
Tidak.
Mutasi rekening perlu dianalisis berdasarkan substansi transaksi. Uang masuk dapat berasal dari berbagai sumber, sehingga tidak tepat otomatis menyamakan seluruh mutasi masuk dengan omzet.
Ketentuan saat ini menetapkan tanggapan paling lama 14 hari berdasarkan titik awal yang ditentukan dalam PMK 111 Tahun 2025. Dalam kondisi tertentu, wajib pajak dapat mengajukan perpanjangan paling lama 7 hari, dengan pemberitahuan tertulis yang diterima sebelum batas waktu tanggapan berakhir.
Ya. DJP menyediakan layanan Surat Tanggapan atas SP2DK melalui Portal Wajib Pajak/Coretax, dan sistem dapat menerbitkan Bukti Penerimaan Elektronik setelah pengajuan berhasil.
Ketentuan pengawasan saat ini menyediakan beberapa cara penyampaian penjelasan, termasuk melalui Akun Wajib Pajak, secara langsung ke KPP/KP2KP dalam kondisi yang ditentukan, melalui pos/kurir, dan media daring dengan video conference.
Tidak ada jawaban yang berlaku untuk semua SP2DK.
Yang lebih aman adalah menentukan respons berdasarkan hasil rekonsiliasi.
Jika data salah → klarifikasi.
Jika data benar dan kewajiban kurang → betulkan.
Jika sebagian benar dan sebagian salah → klarifikasi sekaligus betulkan bagian yang memang perlu diperbaiki.
Kesimpulan: Jangan Pilih Respons Sebelum Mengetahui Faktanya
Menerima SP2DK bukan berarti Anda harus langsung membantah.
Menerima SP2DK juga bukan berarti Anda harus langsung mengakui semuanya.
Dan yang paling penting, jangan langsung membayar hanya karena takut.
Langkah yang lebih tepat adalah melakukan pemeriksaan internal terlebih dahulu.
Mulai dengan memahami apa yang dipermasalahkan dalam SP2DK. Kemudian cocokkan dengan SPT, pembukuan, rekening koran, invoice, bukti pembayaran, dan dokumen transaksi lainnya.
Setelah itu, kelompokkan hasilnya.
Data tidak benar? Klarifikasi.
Data benar dan kewajiban belum dipenuhi? Betulkan.
Data sebagian benar? Klarifikasi bagian yang salah dan betulkan bagian yang memang kurang.
Kewajiban sudah benar? Buktikan dengan dokumen.
Ingat, tujuan tanggapan SP2DK bukan untuk mencari siapa yang menang antara wajib pajak dan kantor pajak.
Tujuannya adalah membawa data menuju kondisi yang sebenarnya dan memastikan kewajiban perpajakan dipenuhi secara benar.
Karena itu, respons SP2DK yang kuat bukanlah surat yang paling keras bahasanya.
Melainkan surat yang memiliki argumentasi yang logis, data yang konsisten, bukti yang memadai, dan kesimpulan yang dapat dipertanggungjawabkan.
Dan satu prinsip yang sebaiknya selalu diingat:
Jangan membantah karena panik. Jangan membetulkan karena takut. Periksa dulu, pahami datanya, lalu ambil posisi berdasarkan bukti.


