
Menerima SP2DK lalu tidak menjawabnya bukanlah pilihan yang sebaiknya dianggap sepele.
Banyak wajib pajak yang ketika menerima Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) justru memilih diam. Alasannya bermacam-macam: bingung harus menjawab apa, tidak memahami data yang dipermasalahkan, belum memiliki pembukuan, merasa data dari kantor pajak pasti salah, atau sekadar berharap masalah tersebut akan hilang dengan sendirinya.
Sayangnya, strategi “diam saja dan tunggu” justru dapat membuat posisi wajib pajak menjadi semakin sulit.
SP2DK bukan sekadar surat pemberitahuan biasa. Dalam ketentuan pengawasan yang berlaku saat ini, SP2DK merupakan bagian dari kegiatan DJP untuk meminta penjelasan mengenai data dan/atau keterangan yang berkaitan dengan pemenuhan kewajiban perpajakan. Wajib pajak diberikan kesempatan untuk memberikan penjelasan dan/atau memenuhi kewajiban perpajakannya.
Bahkan, apabila wajib pajak tidak memberikan tanggapan, proses pengawasan tidak otomatis berhenti.
Jadi, apa yang sebenarnya terjadi jika SP2DK tidak dijawab?
Apakah langsung diperiksa?
Apakah langsung dianggap bersalah?
Apakah langsung diterbitkan tagihan pajak?
Jawabannya tidak sesederhana itu.
Namun satu hal yang pasti: tidak menjawab SP2DK dapat menghilangkan kesempatan Anda untuk menjelaskan data berdasarkan kondisi yang sebenarnya.
Mari kita bahas secara lengkap.
SP2DK Itu Sebenarnya Meminta Apa?
Sebelum membahas risikonya, kita perlu memahami terlebih dahulu fungsi SP2DK.
SP2DK adalah surat yang diterbitkan oleh Kepala Kantor Pelayanan Pajak untuk meminta penjelasan kepada wajib pajak atas data dan/atau keterangan yang dimiliki atau diperoleh DJP.
Artinya, DJP menemukan atau memiliki informasi tertentu yang perlu dijelaskan lebih lanjut.
Data tersebut bisa berkaitan dengan berbagai hal, misalnya:
- perbedaan omzet;
- mutasi rekening;
- penghasilan yang belum dilaporkan;
- perbedaan data PPh;
- perbedaan data PPN;
- harta;
- transaksi dengan pihak lain;
- pembelian atau penjualan;
- pembayaran pajak;
- pembukuan atau pencatatan;
- dan berbagai informasi perpajakan lainnya.
DJP menjelaskan bahwa SP2DK merupakan bagian dari pengawasan dan memberikan kesempatan kepada wajib pajak untuk memberikan penjelasan terhadap data yang dimiliki DJP.
Dengan demikian, SP2DK sebaiknya dilihat sebagai sebuah kesempatan untuk menjelaskan posisi perpajakan Anda, bukan sekadar surat yang harus ditakuti.
Masalahnya muncul ketika kesempatan tersebut tidak digunakan.
Apakah SP2DK Wajib Dijawab?
Secara ketentuan, ya.
PMK Nomor 111 Tahun 2025 mengatur bahwa wajib pajak memberikan tanggapan atas SP2DK dalam jangka waktu paling lama 14 hari sejak peristiwa yang lebih dahulu sebagaimana ditentukan dalam ketentuan penyampaian SP2DK. Tanggapan tersebut dapat berupa pemenuhan kewajiban perpajakan dan/atau penjelasan atas kewajiban perpajakan.
Jadi, SP2DK bukan surat yang aman untuk diabaikan.
Namun ada satu hal penting.
“Wajib menjawab” tidak berarti “wajib mengakui seluruh isi SP2DK.”
Ini perbedaan yang sangat penting.
Jika data DJP benar, Anda dapat melakukan pemenuhan kewajiban.
Jika data DJP tidak sesuai, Anda dapat memberikan penjelasan disertai bukti.
Jika sebagian benar dan sebagian tidak, Anda dapat menjelaskan bagian yang berbeda dan memenuhi kewajiban untuk bagian yang memang benar.
Jadi, kewajiban utamanya adalah merespons, bukan sekadar mengatakan “iya” terhadap semua data.
Apa yang Terjadi Jika SP2DK Tidak Dijawab?
Ini bagian paling penting.
Tidak menjawab SP2DK bukan berarti DJP otomatis menetapkan Anda memiliki utang pajak dengan nominal tertentu.
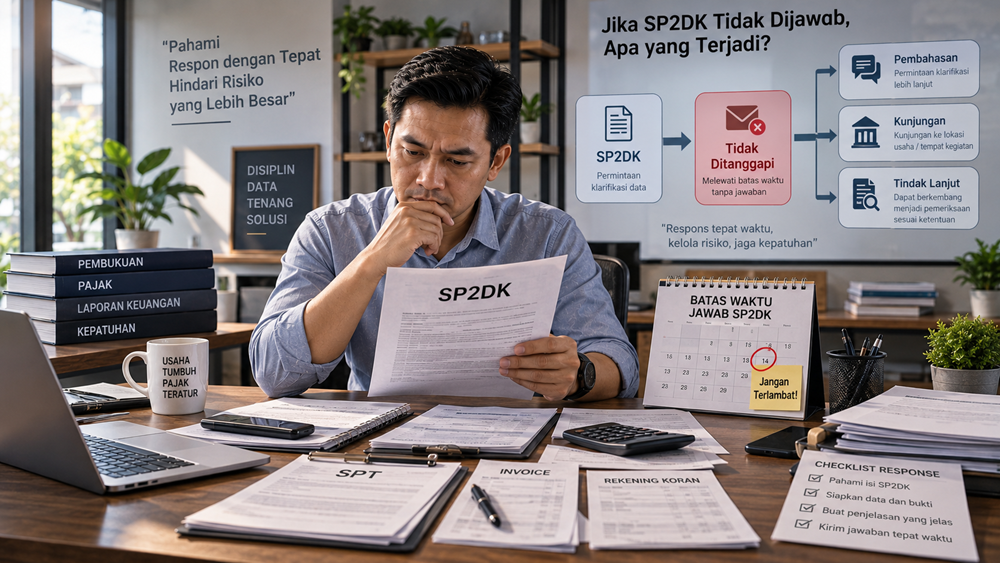
Namun, berdasarkan mekanisme pengawasan saat ini, DJP tetap dapat melanjutkan penelitian dan menentukan tindak lanjut berdasarkan data dan informasi yang tersedia. PMK 111 Tahun 2025 secara eksplisit mengatur bahwa apabila tanggapan tidak diberikan atau proses pengawasan tidak menghasilkan penyelesaian, dapat terdapat tindak lanjut berupa pembahasan, kunjungan, tindakan administratif, atau bahkan pemeriksaan sesuai hasil pengawasan dan ketentuan yang berlaku.
Dengan kata lain:
Diam tidak menghentikan proses pengawasan.
Justru sebaliknya, DJP dapat melanjutkan proses dengan informasi yang sudah dimiliki.
Inilah alasan mengapa tidak menjawab SP2DK bukan strategi yang aman.
Risiko 1: Anda Kehilangan Kesempatan Menjelaskan Data yang Sebenarnya
Ini mungkin merupakan risiko terbesar.
Bayangkan Anda menerima SP2DK karena terdapat mutasi rekening sebesar Rp1 miliar.
Dari sudut pandang DJP, angka tersebut perlu dijelaskan.
Namun sebenarnya:
- Rp300 juta merupakan transfer antar rekening sendiri;
- Rp250 juta merupakan pinjaman;
- Rp150 juta merupakan setoran modal;
- Rp100 juta merupakan pengembalian dana;
- hanya Rp200 juta yang benar-benar merupakan omzet.
Anda sebenarnya memiliki penjelasan.
Anda bahkan memiliki:
- rekening koran;
- perjanjian pinjaman;
- bukti transfer;
- pencatatan transaksi;
- dokumen usaha.
Tetapi Anda tidak memberikan tanggapan.
Apa yang terjadi?
Anda kehilangan kesempatan untuk menyampaikan konteks transaksi tersebut secara resmi dalam proses permintaan penjelasan.
Padahal, angka dalam rekening belum tentu menjelaskan substansi transaksi.
Karena itu, tidak menjawab SP2DK dapat menjadi jauh lebih merugikan daripada menjawab dengan klarifikasi yang lengkap.
Risiko 2: DJP Dapat Melanjutkan Berdasarkan Data yang Tersedia
Bayangkan DJP memiliki data transaksi tertentu.
Kemudian SP2DK dikirimkan.
Wajib pajak tidak memberikan tanggapan.
DJP tidak bisa mendapatkan penjelasan dari wajib pajak mengenai transaksi tersebut.
Dalam kondisi seperti ini, data yang sudah dimiliki DJP tetap dapat menjadi bagian dari bahan pengawasan.
PMK 111 Tahun 2025 mengatur bahwa hasil penelitian atas permintaan penjelasan dapat menjadi dasar untuk tindakan selanjutnya. Jika tanggapan tidak sesuai atau tidak menyelesaikan persoalan, dapat dilakukan pembahasan dan/atau kunjungan, serta hasil pengawasan dapat ditindaklanjuti dengan tindakan administratif atau pemeriksaan sesuai ketentuan.
Karena itu, jangan berpikir:
“Kalau saya tidak menjawab, berarti kantor pajak tidak bisa melakukan apa-apa.”
Justru sebaliknya.
Proses pengawasan dapat terus berjalan.
Risiko 3: Bisa Berlanjut ke Pembahasan atau Kunjungan
Tidak menjawab bukan berarti perkara langsung selesai.
Dalam mekanisme pengawasan yang berlaku, DJP dapat melakukan pembahasan atau mengundang wajib pajak untuk memberikan penjelasan lebih lanjut. DJP juga dapat melakukan kunjungan dalam rangka kegiatan pengawasan.
Bagi pemilik usaha, kondisi ini bisa menjadi lebih merepotkan.
Bayangkan jika awalnya Anda hanya perlu membuat surat tanggapan dan melampirkan rekening koran.
Karena tidak memberikan respons, persoalan kemudian berkembang menjadi:
- undangan pembahasan;
- permintaan penjelasan lanjutan;
- kunjungan;
- rekonsiliasi lebih mendalam;
- permintaan dokumen;
- atau tindak lanjut pengawasan lainnya.
Bukan berarti semua SP2DK yang tidak dijawab pasti akan sampai pada tahap tersebut.
Tetapi kemungkinan tindak lanjut tersebut memang ada, tergantung hasil penelitian dan kondisi kasusnya.
Risiko 4: Data DJP Bisa Tetap Menjadi Dasar Pengawasan Berikutnya
Ini yang sering tidak disadari.
SP2DK pada dasarnya merupakan bagian dari proses pengawasan berbasis data.
Jika terdapat data yang menurut DJP menunjukkan ketidaksesuaian, kemudian tidak ada klarifikasi dari wajib pajak, maka tidak ada informasi tambahan dari sisi wajib pajak yang dapat digunakan untuk menjelaskan perbedaan tersebut.
Akibatnya, masalah yang sebenarnya sederhana bisa terlihat lebih serius.
Contohnya:
Data DJP:
Omzet Rp2 miliar.
SPT:
Omzet Rp1,2 miliar.
Kenyataan:
Rp400 juta adalah transfer antar rekening, Rp200 juta pinjaman, dan omzet sebenarnya Rp1,4 miliar.
Jika wajib pajak memberikan rekonsiliasi, perbedaan Rp800 juta tadi dapat dijelaskan.
Tetapi jika wajib pajak diam, data Rp2 miliar tetap menjadi data yang perlu dijelaskan.
Jadi, klarifikasi memiliki fungsi penting untuk memberikan konteks terhadap data.
Risiko 5: Bisa Muncul Pembahasan Mengenai Kewajiban Pajak yang Belum Dipenuhi
Jika setelah penelitian DJP terdapat indikasi kewajiban perpajakan yang masih harus dipenuhi, proses pengawasan dapat dilanjutkan ke tahap pembahasan.
PMK 111 Tahun 2025 mengatur mengenai pemberitahuan hasil pengujian/pengawasan yang dapat memuat indikasi kewajiban perpajakan yang masih harus dipenuhi. Jika terdapat jumlah pajak yang perlu dibayar, DJP melakukan pembahasan dengan wajib pajak.
Jadi, jangan membayangkan bahwa tidak menjawab berarti Anda terbebas dari pembahasan.
Justru pada kondisi tertentu, proses dapat berkembang ke tahap yang lebih formal.
Risiko 6: Dalam Kondisi Tertentu, Bisa Ada Usulan Pemeriksaan
Ini bagian yang sering membuat wajib pajak khawatir.
Apakah SP2DK yang tidak dijawab pasti berujung pemeriksaan?
Tidak.
Ini perlu ditegaskan.
SP2DK sendiri bukan berarti wajib pajak otomatis sedang diperiksa.
Namun, hasil pengawasan dapat menjadi dasar tindak lanjut sesuai ketentuan. PMK 111 Tahun 2025 mencantumkan pemeriksaan sebagai salah satu kemungkinan tindak lanjut dari hasil kegiatan pengawasan, tergantung hasil penelitian dan kondisi yang ditemukan.
Jadi kalimat yang tepat adalah:
Tidak menjawab SP2DK tidak otomatis membuat Anda diperiksa, tetapi dapat meningkatkan risiko tindak lanjut pengawasan apabila data yang dimiliki DJP belum dapat dijelaskan.
Ini jauh lebih tepat dibandingkan mengatakan:
“Kalau tidak jawab SP2DK pasti diperiksa.”
Kata “pasti” sebaiknya dihindari karena hasil setiap kasus bergantung pada data dan penelitian yang dilakukan.
Risiko 7: Bisa Ada Tindakan Administratif Lain
PMK 111 Tahun 2025 memberikan ruang bagi hasil pengawasan untuk ditindaklanjuti dengan berbagai tindakan administratif sesuai kondisi dan kewenangan DJP.
Tindak lanjut tersebut dapat mencakup, antara lain:
- perubahan data;
- perubahan status tertentu;
- pengukuhan atau pencabutan PKP secara jabatan dalam kondisi yang memenuhi ketentuan;
- tindakan administratif lainnya;
- pemeriksaan;
- bahkan pemeriksaan bukti permulaan dalam kondisi tertentu.
Namun jangan salah memahami daftar tersebut.
Bukan berarti setiap orang yang tidak menjawab SP2DK akan mengalami semua hal tersebut.
Tindakan lanjutan bergantung pada apa yang ditemukan DJP dan hasil pengawasannya.
Karena itu, artikel ini tidak bermaksud menakut-nakuti wajib pajak.
Justru sebaliknya.
Tujuannya adalah agar wajib pajak memahami bahwa diam bukanlah strategi penyelesaian masalah.
Apakah Kalau Tidak Menjawab SP2DK Langsung Dianggap Bersalah?
Tidak sesederhana itu.
SP2DK merupakan sarana permintaan penjelasan dalam kegiatan pengawasan. DJP meminta penjelasan karena terdapat data atau informasi yang perlu diteliti lebih lanjut.
Dengan demikian, menerima SP2DK bukan berarti wajib pajak otomatis terbukti melakukan pelanggaran.
Masalahnya adalah ketika wajib pajak tidak memberikan penjelasan, maka versi data dari wajib pajak tidak masuk ke dalam proses klarifikasi tersebut.
Karena itu, jangan melihat tanggapan SP2DK sebagai pengakuan kesalahan.
Lihatlah sebagai kesempatan untuk mengatakan:
“Ini yang sebenarnya terjadi.”
Jika data DJP benar, katakan benar.
Jika data DJP salah, jelaskan.
Jika hanya sebagian benar, uraikan bagian yang benar dan yang tidak.
Bagaimana Jika Saya Terlambat Menjawab SP2DK?
Ini situasi yang berbeda lagi.
Misalnya Anda baru menyadari SP2DK setelah beberapa hari.
Atau surat tersebut terselip.
Atau Anda terlalu sibuk.
Atau Anda sudah mendekati batas waktu.
Jangan langsung mengambil kesimpulan:
“Sudah terlambat, berarti tidak ada gunanya menjawab.”
Tetap segera evaluasi posisi Anda dan hubungi KPP/Account Representative terkait untuk mengetahui status prosesnya serta langkah yang dapat dilakukan.
Jika batas waktu belum berakhir, segera tanggapi.
PMK 111 Tahun 2025 juga memberikan ruang untuk mengajukan perpanjangan paling lama 7 hari, dengan pemberitahuan tertulis yang diterima sebelum batas waktu tanggapan berakhir.
Jangan menunggu sampai hari terakhir jika Anda membutuhkan waktu tambahan.
Bagaimana Jika Batas 14 Hari Sudah Lewat?
Ini merupakan kondisi yang membutuhkan tindakan cepat.
Jika batas waktu sudah lewat, jangan berpikir:
“Sudah terlambat, jadi saya diam saja.”
Sebaliknya:
- segera periksa SP2DK;
- identifikasi tanggal penyampaian;
- lihat data yang diminta;
- siapkan penjelasan;
- kumpulkan dokumen pendukung;
- komunikasikan kondisi tersebut kepada KPP/AR;
- sampaikan tanggapan atau langkah yang dapat dilakukan sesuai status kasus.
Perlu diingat, mekanisme batas waktu SP2DK saat ini ditentukan berdasarkan PMK 111 Tahun 2025, termasuk cara menghitung awal jangka waktu berdasarkan peristiwa penyampaian yang lebih dahulu.
Jadi, jangan hanya menghitung dari kapan Anda merasa membaca surat tersebut.
Periksa kapan SP2DK diterbitkan/disampaikan melalui saluran yang relevan.
Apakah Saya Harus Menjawab SP2DK dengan Surat yang Panjang?
Tidak.
Yang penting bukan panjangnya surat.
Yang penting adalah substansinya jelas dan dapat dibuktikan.
Surat yang hanya dua halaman tetapi mampu menjelaskan:
- apa masalahnya;
- apa faktanya;
- apa perbedaannya;
- bagaimana rekonsiliasinya;
- apa bukti pendukungnya;
- dan apa tindakan yang dilakukan;
bisa jauh lebih efektif dibandingkan surat 20 halaman yang isinya hanya:
“Kami tidak setuju.”
Jawaban SP2DK yang baik harus menjawab data dengan data.
Contoh: SP2DK Tidak Dijawab Karena Takut
Misalnya seorang pemilik toko menerima SP2DK karena data mutasi rekening menunjukkan Rp3 miliar transaksi masuk.
Pemilik toko panik.
Ia berpikir:
“Kalau saya jawab nanti pajaknya semakin besar.”
Akhirnya surat tersebut tidak dijawab.
Padahal setelah ditelusuri:
- Rp1 miliar adalah transfer antar rekening;
- Rp500 juta pinjaman bank;
- Rp300 juta setoran modal;
- Rp200 juta pengembalian uang;
- Rp1 miliar omzet.
Jika pemilik toko menjawab, sebenarnya ia memiliki argumen dan bukti yang cukup.
Tetapi karena memilih diam, kesempatan tersebut tidak digunakan.
Inilah mengapa tidak menjawab SP2DK bukan solusi.
Kadang masalah bukan karena pajaknya besar.
Masalahnya adalah data belum dijelaskan.
Contoh: SP2DK Tidak Dijawab Padahal Memang Ada Kekurangan
Kasus lain berbeda.
DJP menemukan omzet Rp1,5 miliar.
Pemilik usaha menerima SP2DK.
Setelah diperiksa sendiri, ia menemukan bahwa pembukuannya memang menunjukkan omzet Rp1,5 miliar.
Namun dalam SPT hanya dilaporkan Rp1 miliar.
Artinya memang terdapat selisih Rp500 juta.
Dalam kondisi ini, tidak menjawab bukan keputusan yang bijak.
Membantah tanpa bukti juga bukan pilihan yang baik.
Respons yang lebih profesional adalah melakukan rekonsiliasi, menentukan kewajiban yang sebenarnya, lalu melakukan pembetulan dan pemenuhan kewajiban sesuai ketentuan.
Mengakui kesalahan yang memang terbukti bukan berarti kalah.
Justru itu bagian dari proses memperbaiki kepatuhan.
Contoh Ketiga: Sebagian Benar, Sebagian Salah
Ini mungkin justru kasus yang paling menarik.
SP2DK menyatakan terdapat omzet Rp2 miliar.
Setelah diperiksa:
- Rp1,3 miliar benar-benar omzet;
- Rp300 juta transfer antar rekening;
- Rp200 juta pinjaman;
- Rp100 juta setoran modal;
- Rp100 juta pengembalian dana.
Maka respons terbaik bukan:
“Data DJP salah.”
Tetapi:
“Berdasarkan rekonsiliasi, dari total transaksi Rp2 miliar terdapat transaksi penjualan sebesar Rp1,3 miliar. Adapun transaksi lainnya terdiri atas transfer antar rekening, pencairan pinjaman, setoran modal, dan pengembalian dana sebagaimana dijelaskan dalam lampiran.”
Inilah contoh jawaban berbasis rekonsiliasi.
Jangan Menunggu Sampai SP2DK Berkembang Menjadi Masalah yang Lebih Rumit
Ada satu prinsip sederhana yang perlu diingat:
Semakin cepat masalah dijelaskan, semakin cepat pula posisi Anda dapat diketahui.
Ketika data tidak cocok, jangan berharap masalah akan hilang sendiri.
Ketika pembukuan belum rapi, jangan menunggu sampai diminta berkali-kali.
Ketika ada transaksi yang tidak jelas, segera telusuri.
Ketika memang terdapat pajak yang kurang dibayar, hitung dan selesaikan dengan benar.
SP2DK seharusnya menjadi momentum untuk melakukan tax health check terhadap bisnis.
Bukan hanya menyelesaikan surat.
Tetapi juga mencari tahu:
- apakah pembukuan sudah benar;
- apakah rekening usaha sudah dipisahkan;
- apakah omzet sudah dicatat;
- apakah biaya sudah terdokumentasi;
- apakah SPT sudah konsisten;
- apakah harta sudah dilaporkan;
- apakah kewajiban perpajakan sudah dipenuhi.
Langkah yang Sebaiknya Dilakukan Setelah Menerima SP2DK
Jika hari ini Anda menerima SP2DK, jangan panik.
Lakukan urutan berikut.
Langkah 1 — Baca SP2DK sampai selesai
Jangan hanya melihat nominal.
Pahami periode, jenis data, dan apa yang sebenarnya diminta.
Langkah 2 — Catat batas waktu
Jangan menunda.
Hitung berdasarkan tanggal penyampaian sesuai ketentuan.
Langkah 3 — Kelompokkan setiap data
Pisahkan:
- omzet;
- pinjaman;
- transfer;
- modal;
- harta;
- pembayaran;
- transaksi lainnya.
Langkah 4 — Cocokkan dengan SPT
Cari apakah transaksi tersebut sudah dilaporkan.
Langkah 5 — Cocokkan dengan pembukuan
Jika tidak ada pembukuan, lakukan rekonstruksi.
Langkah 6 — Kumpulkan bukti
Cari rekening koran, invoice, kontrak, bukti transfer, dan dokumen lainnya.
Langkah 7 — Tentukan posisi
Apakah:
klarifikasi?
pembetulan?
pembayaran?
Atau kombinasi semuanya?
Langkah 8 — Susun jawaban
Jawab per poin, bukan secara umum.
Langkah 9 — Simpan bukti penyampaian
Jika disampaikan melalui Coretax, pastikan Anda memperoleh dan menyimpan BPE. DJP saat ini menyediakan layanan Surat Tanggapan atas SP2DK melalui Portal Wajib Pajak/Coretax.
Bagaimana Jika Tidak Tahu Cara Menjawab SP2DK?
Ini justru alasan mengapa Anda sebaiknya tidak memilih diam.
Tidak memahami SP2DK adalah hal yang berbeda dengan tidak memiliki solusi.
Anda bisa mulai dengan membuat daftar sederhana:
1. Apa yang dipertanyakan?
2. Berapa nominalnya?
3. Dari mana data tersebut berasal?
4. Apakah transaksi tersebut benar?
5. Apakah sudah dilaporkan?
6. Apa buktinya?
7. Apakah ada pajak yang kurang dibayar?
Setelah tujuh pertanyaan tersebut terjawab, posisi Anda biasanya jauh lebih jelas.
Download Template Gratis Jawaban SP2DK
Kalau Anda sedang menghadapi SP2DK dan bingung harus mulai menulis dari mana, jangan membuat surat tanggapan secara asal.
Gunakan struktur jawaban yang membantu Anda menguraikan:
- identitas dan referensi SP2DK;
- data yang dipermasalahkan;
- hasil rekonsiliasi;
- penjelasan transaksi;
- bukti pendukung;
- kesimpulan;
- serta tindakan perpajakan yang akan dilakukan.
🎁 Template Gratis Jawaban SP2DK
Jangan mulai dari halaman kosong. Gunakan template sebagai kerangka awal, kemudian sesuaikan seluruh isinya dengan kondisi dan bukti transaksi Anda.
👉 Download Template Gratis Jawaban SP2DK
Template sebaiknya dipandang sebagai alat bantu penyusunan, bukan surat yang dapat langsung dikirim tanpa melakukan pemeriksaan terhadap fakta dan dokumen.
Konsultasi SP2DK Langsung via WhatsApp
Jika Anda sudah menerima SP2DK dan masih bingung apakah harus menjawab, membantah, melakukan klarifikasi, membetulkan SPT, atau membayar pajak tertentu, sebaiknya persoalan tersebut ditelaah berdasarkan data terlebih dahulu.
Anda dapat berkonsultasi langsung melalui WhatsApp:
Saat konsultasi, siapkan SP2DK dan dokumen yang berkaitan dengan data yang diminta agar analisis dapat dilakukan secara lebih objektif.
Artikel Terkait SP2DK
Jika Anda sedang menghadapi SP2DK, beberapa artikel berikut dapat menjadi lanjutan yang sangat relevan:
1. SP2DK: Arti, Penyebab, Batas Waktu, dan Cara Menjawabnya dengan Benar
Artikel pilar untuk memahami SP2DK dari dasar sampai cara memberikan tanggapan.
2. Kenapa Saya Mendapat SP2DK? 10 Penyebab yang Paling Sering Terjadi
Membahas berbagai kondisi yang dapat menyebabkan DJP meminta penjelasan.
3. Berapa Lama Batas Waktu Menjawab SP2DK? Jangan Sampai Terlambat
Penting untuk memahami batas waktu dan apa yang perlu dilakukan ketika waktu hampir habis.
4. Apa yang Harus Dilakukan Setelah Menerima SP2DK?
Panduan langkah demi langkah sejak surat diterima sampai tanggapan disampaikan.
5. Contoh Jawaban SP2DK yang Benar
Membahas struktur surat tanggapan dan bagaimana membangun argumentasi.
6. 7 Kesalahan Fatal Saat Menjawab SP2DK
Membahas kesalahan yang justru dapat membuat persoalan menjadi lebih rumit.
7. SP2DK karena Mutasi Rekening: Apakah Semua Uang Masuk Dianggap Penghasilan?
Sangat relevan bagi pemilik usaha yang mendapatkan SP2DK karena transaksi rekening bank.
8. Jangan Langsung Membayar: 5 Hal yang Harus Dicek Sebelum Menanggapi SP2DK
Membantu menentukan apakah suatu data memang menimbulkan kewajiban pajak atau hanya membutuhkan klarifikasi.
FAQ: Jika SP2DK Tidak Dijawab
Sebaiknya tidak. Ketentuan saat ini mengharuskan wajib pajak memberikan tanggapan dalam jangka waktu yang ditentukan. Tidak memberikan tanggapan tidak otomatis menghentikan proses pengawasan.
Tidak otomatis. Namun hasil pengawasan dapat ditindaklanjuti dengan pembahasan, kunjungan, tindakan administratif, pemeriksaan, atau tindakan lain sesuai kondisi dan ketentuan yang berlaku.
Tidak tepat jika dikatakan otomatis dianggap bersalah. Namun Anda kehilangan kesempatan untuk menjelaskan data dan memberikan bukti yang mungkin dapat menerangkan perbedaan antara data DJP dan kondisi sebenarnya.
Secara umum, wajib pajak memiliki waktu paling lama 14 hari berdasarkan titik awal yang ditentukan dalam PMK 111 Tahun 2025. Perpanjangan paling lama 7 hari dapat diajukan dengan pemberitahuan tertulis sebelum batas waktu berakhir.
Jangan langsung menyimpulkan bahwa semuanya sudah tertutup. Segera periksa status SP2DK dan komunikasikan dengan KPP/AR terkait untuk mengetahui langkah yang dapat dilakukan. Jangan menjadikan keterlambatan sebagai alasan untuk kembali diam.
Tidak otomatis. Pertama, tentukan apakah data tersebut memang menunjukkan adanya kewajiban pajak yang belum dipenuhi. Jika ternyata data hanya membutuhkan klarifikasi, Anda dapat memberikan penjelasan dan bukti.
Jika setelah pemeriksaan ternyata terdapat pajak yang memang kurang dibayar, kewajiban tersebut perlu dipenuhi sesuai ketentuan.
Berikan klarifikasi dan lampirkan bukti yang mendukung. Jangan hanya menulis “data tersebut salah”. Jelaskan mengapa salah, transaksi sebenarnya apa, dan apa buktinya.
Jelaskan secara proporsional. Bagian yang benar dapat diakui dan dipenuhi kewajibannya, sedangkan bagian yang tidak sesuai dapat dijelaskan dengan dokumen pendukung.
Tidak. SP2DK merupakan instrumen permintaan penjelasan dalam kegiatan pengawasan. Ia bukan dengan sendirinya surat ketetapan pajak. Namun hasil pengawasan dapat menghasilkan tindak lanjut sesuai ketentuan.
Ya. DJP menyediakan layanan Surat Tanggapan atas SP2DK melalui Portal Wajib Pajak/Coretax. Setelah proses pengajuan berhasil, sistem menerbitkan Bukti Penerimaan Elektronik (BPE).
Kesimpulan: Jangan Berharap SP2DK Hilang dengan Sendirinya
Jika ada satu hal yang perlu diingat dari artikel ini, jawabannya sederhana:
SP2DK yang tidak dijawab bukan berarti masalah selesai.
Sebaliknya, ketika Anda tidak memberikan tanggapan, Anda kehilangan kesempatan untuk menjelaskan transaksi berdasarkan kondisi yang sebenarnya.
Padahal bisa saja data yang terlihat bermasalah ternyata merupakan:
- transfer antar rekening;
- pinjaman;
- setoran modal;
- pengembalian dana;
- transaksi yang sudah dilaporkan;
- kesalahan periode;
- atau transaksi lain yang bukan seperti dugaan awal.
Sebaliknya, jika setelah diteliti ternyata memang ada penghasilan yang belum dilaporkan atau pajak yang belum dipenuhi, lebih baik menghadapinya secara terbuka dan melakukan perbaikan sesuai ketentuan.
Jangan memilih antara “diam” atau “panik”.
Pilih langkah yang lebih profesional:
Baca → Telusuri → Rekonsiliasi → Buktikan → Jelaskan → Betulkan jika memang perlu.
SP2DK bukan waktunya untuk menghilang.
Tetapi juga bukan waktunya untuk mengakui semua hal tanpa pemeriksaan.
Gunakan kesempatan tersebut untuk menjelaskan kondisi perpajakan Anda berdasarkan data dan bukti yang sebenarnya.
Karena pada akhirnya, jawaban SP2DK yang baik bukanlah jawaban yang paling keras.
Bukan pula jawaban yang paling panjang.
Tetapi jawaban yang mampu menjawab satu pertanyaan paling penting:
“Apa sebenarnya yang terjadi dengan data tersebut?”
Dan ketika Anda mampu menjawab pertanyaan itu dengan angka, dokumen, rekonsiliasi, dan argumentasi yang jelas, posisi Anda akan jauh lebih kuat dalam proses pengawasan.


