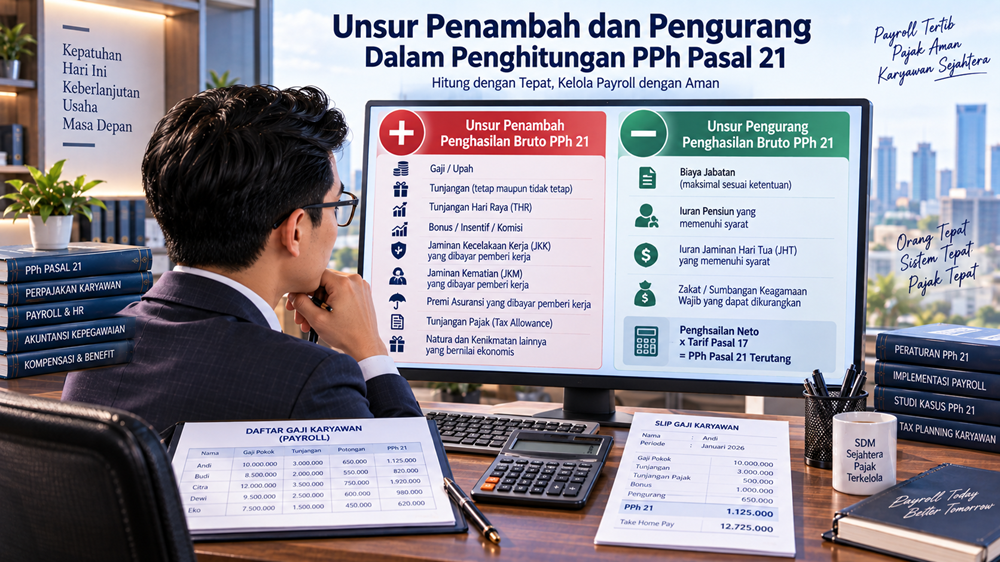

Menghitung PPh Pasal 21 tidak cukup hanya dengan melihat berapa besar gaji yang diterima seorang pegawai setiap bulan. Dalam praktiknya, terdapat berbagai komponen lain yang dapat menambah penghasilan bruto, ada yang tidak menambah penghasilan bruto, dan ada pula yang dapat menjadi pengurang dalam menghitung penghasilan neto.
Kesalahan dalam mengklasifikasikan komponen tersebut dapat menyebabkan PPh Pasal 21 yang dipotong menjadi terlalu besar atau justru terlalu kecil.
Contohnya cukup sederhana. Perusahaan membayar gaji, tunjangan, premi Jaminan Kecelakaan Kerja, Jaminan Kematian, Jaminan Hari Tua, serta beberapa fasilitas untuk pegawai. Tidak semua komponen itu mempunyai perlakuan pajak yang sama.
Ada komponen yang harus dimasukkan ke penghasilan bruto pegawai. Ada pula iuran yang justru dapat dikurangkan ketika menghitung penghasilan neto pada Masa Pajak Terakhir.
Karena itu, staf payroll, tax, dan accounting perlu memahami pertanyaan mendasar berikut:
Komponen apa yang menambah penghasilan bruto PPh 21?
Komponen apa yang dapat menjadi pengurang?
Bagaimana perlakuan JKK, JKM, JHT, premi asuransi, biaya jabatan, tunjangan PPh, dan natura?
Artikel ini membahasnya secara sistematis.
Mengapa Unsur Penambah dan Pengurang PPh 21 Penting?
PPh Pasal 21 merupakan pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan yang diterima orang pribadi.
Dalam sistem yang berlaku sekarang, penghitungan PPh Pasal 21 pegawai tetap memiliki dua pola penting.
Untuk Masa Pajak selain Masa Pajak Terakhir, pemotongan pada umumnya menggunakan Tarif Efektif Bulanan atau TER atas penghasilan bruto. Sedangkan pada Masa Pajak Terakhir dilakukan rekonsiliasi menggunakan tarif Pasal 17 atas penghasilan kena pajak tahunan atau bagian tahun pajak. PP 58 Tahun 2023 mengatur tarif pemotongan tersebut, sedangkan mekanisme teknisnya diatur dalam PMK 168 Tahun 2023.
Inilah sebabnya pemahaman mengenai komponen penghasilan bruto dan pengurang penghasilan bruto tetap sangat penting.
Kesalahan memasukkan satu komponen saja dapat memengaruhi dasar penghitungan PPh Pasal 21.
1. Penghasilan Teratur sebagai Unsur Penambah Penghasilan Bruto
Kelompok pertama yang paling mudah dikenali adalah penghasilan yang diterima pegawai secara teratur.
Contohnya antara lain:
- gaji;
- upah;
- tunjangan jabatan;
- tunjangan transportasi dalam bentuk uang;
- tunjangan makan dalam bentuk uang;
- tunjangan komunikasi;
- uang lembur;
- dan penghasilan sejenis lainnya.
Dalam administrasi PPh Pasal 21 saat ini, komponen tersebut pada prinsipnya merupakan bagian dari penghasilan bruto pegawai.
DJP dalam materi teknis PPh 21 terbaru juga mengelompokkan gaji, segala jenis tunjangan, uang lembur, dan penghasilan sejenis sebagai komponen penghasilan bruto pegawai tetap.
Contoh
Seorang pegawai memperoleh:
Gaji Rp10.000.000
Tunjangan jabatan Rp2.000.000
Tunjangan transportasi Rp1.000.000
Maka sebelum memperhitungkan komponen lainnya, penghasilan brutonya menjadi:
Rp13.000.000
2. THR, Bonus, Tantiem dan Penghasilan Tidak Teratur Juga Menambah Penghasilan Bruto
Selain penghasilan teratur, pegawai sering memperoleh penghasilan yang sifatnya tidak teratur.
Misalnya:
- Tunjangan Hari Raya;
- bonus;
- tantiem;
- jasa produksi;
- gratifikasi yang merupakan penghasilan;
- premi;
- honorarium tertentu dari pemberi kerja;
- dan pembayaran tidak teratur lainnya.
Komponen tersebut pada prinsipnya juga merupakan bagian dari penghasilan bruto PPh Pasal 21.
DJP menegaskan bahwa THR merupakan penghasilan tidak teratur dan tetap diperhitungkan dalam penghasilan bruto untuk menentukan PPh Pasal 21.
Contoh
Pada bulan April seorang pegawai menerima:
Gaji Rp10 juta
THR Rp10 juta
Maka penghasilan bruto bulan tersebut tidak lagi hanya Rp10 juta, melainkan harus memperhitungkan THR sehingga basis bruto meningkat.
Akibatnya, tarif efektif yang dikenakan juga dapat berubah karena TER ditentukan berdasarkan kelompok penghasilan bruto.
3. Premi JKK dan JKM yang Dibayar Pemberi Kerja
Materi yang Anda upload secara spesifik membahas premi Jaminan Kecelakaan Kerja (JKK) dan Jaminan Kematian (JKM) yang dibayarkan oleh pemberi kerja.
Dalam materi tersebut dijelaskan bahwa premi JKK dan JK yang dibayar pemberi kerja digabungkan dengan penghasilan bruto pegawai dalam penghitungan PPh Pasal 21.
Prinsip ini masih relevan dalam ketentuan saat ini.
Materi resmi DJP berdasarkan PMK 168 Tahun 2023 juga memasukkan iuran JKK dan JKM yang dibayar pemberi kerja sebagai bagian dari komponen penghasilan bruto pegawai tetap.
Contoh
Gaji pegawai = Rp10.000.000
JKK dibayar perusahaan = Rp40.000
JKM dibayar perusahaan = Rp30.000
Secara konseptual, kedua iuran yang menjadi objek tersebut ikut diperhitungkan dalam penghasilan bruto PPh Pasal 21.
Ini merupakan salah satu komponen yang sering terlewat oleh bagian payroll.
4. Premi Asuransi yang Dibayarkan Pemberi Kerja
Materi sumber juga menjelaskan perlakuan atas premi seperti:
- asuransi kesehatan;
- asuransi kecelakaan kerja;
- asuransi jiwa;
- asuransi dwiguna;
- dan asuransi beasiswa,
yang dibayarkan pemberi kerja kepada perusahaan asuransi untuk kepentingan pegawai.
Materi tersebut menggolongkannya sebagai komponen yang digabungkan dengan penghasilan bruto pegawai.
Dalam materi teknis PPh Pasal 21 terbaru DJP, premi asuransi yang dibayar pemberi kerja juga muncul sebagai salah satu kelompok komponen penghasilan bruto, dengan tetap memperhatikan ketentuan khusus yang berlaku atas masing-masing program.
Dengan demikian, perusahaan tidak boleh menganggap bahwa karena premi dibayarkan langsung kepada perusahaan asuransi dan tidak diterima tunai oleh pegawai, otomatis premi tersebut tidak berkaitan dengan penghasilan bruto.
5. Bagaimana dengan Premi yang Dibayar Sendiri oleh Karyawan?
Ini berbeda.
Dalam materi yang Anda upload, premi JKK, JK/JPK maupun premi asuransi kesehatan, kecelakaan, jiwa, dwiguna, dan beasiswa yang dibayar oleh karyawan sendiri dijelaskan bukan sebagai pengurang PPh Pasal 21 sebagaimana JHT tertentu.
Artinya, kita tidak boleh menyamakan setiap pembayaran premi oleh pegawai sebagai pengurang penghasilan bruto.
Ini merupakan kesalahan yang cukup umum dalam payroll.
Pegawai mungkin benar-benar mengeluarkan uang untuk membayar premi, tetapi secara fiskal belum tentu pembayaran tersebut menjadi pengurang dalam menghitung PPh Pasal 21.
6. Perlakuan Jaminan Hari Tua atau JHT
JHT perlu dibedakan berdasarkan siapa yang membayar.
Materi yang Anda upload membedakan antara:
JHT yang dibayar pemberi kerja, dan
JHT yang dibayar karyawan.
Pada materi tersebut, JHT yang dibayar pemberi kerja disebut tidak menambah penghasilan bruto pegawai, sedangkan JHT yang dibayar karyawan dapat menjadi pengurang penghasilan bruto dalam penghitungan PPh Pasal 21.
Dalam ketentuan PPh 21 saat ini, PMK 168 Tahun 2023 juga memberikan ruang pengurangan atas iuran yang terkait program pensiun dan hari tua yang memenuhi ketentuan.
Pada Masa Pajak Terakhir, penghasilan neto pegawai tetap dihitung dari penghasilan bruto dikurangi antara lain biaya jabatan serta iuran terkait program pensiun dan hari tua yang memenuhi ketentuan.
Ini berarti kita harus berhati-hati melihat:
- siapa yang membayar;
- jenis programnya;
- siapa badan penyelenggaranya;
- dan apakah memenuhi persyaratan sebagai pengurang berdasarkan PMK 168 Tahun 2023.
7. Biaya Jabatan sebagai Pengurang Penghasilan Bruto
Salah satu pengurang PPh Pasal 21 yang paling dikenal adalah biaya jabatan.
Materi sumber Anda menyebutkan biaya jabatan sebagai pengurang penghasilan bruto karyawan.
Ketentuan tersebut tetap dipertahankan dalam PMK 168 Tahun 2023.
Besarnya biaya jabatan adalah:
5% dari penghasilan bruto
dengan batas maksimal:
Rp500.000 per bulan, atau
Rp6.000.000 setahun.
Contoh
Penghasilan bruto setahun seorang pegawai:
Rp180.000.000
Biaya jabatan secara matematis:
5% × Rp180.000.000
= Rp9.000.000
Namun karena batas maksimal setahun adalah Rp6.000.000, biaya jabatan yang dapat diperhitungkan hanya:
Rp6.000.000
Bukan Rp9.000.000.
8. Iuran Pensiun dan Iuran Hari Tua sebagai Pengurang
Selain biaya jabatan, PMK 168 Tahun 2023 mengatur pengurangan atas iuran yang terkait dengan program pensiun dan hari tua yang memenuhi persyaratan.
Secara umum, pengurangan tersebut dapat mencakup iuran yang dibayar pegawai melalui pemberi kerja kepada badan atau penyelenggara program yang memenuhi ketentuan.
Pada Masa Pajak Terakhir, komponen tersebut ikut mengurangi penghasilan bruto untuk mendapatkan penghasilan neto pegawai.
Karena itu, staf payroll sebaiknya tidak membuat akun generik bernama “BPJS” lalu memberikan perlakuan pajak yang sama terhadap semuanya.
JKK, JKM, JHT, Jaminan Pensiun, dan BPJS Kesehatan dapat mempunyai karakteristik PPh Pasal 21 yang berbeda.
9. Zakat dan Sumbangan Keagamaan Wajib juga Dapat Menjadi Pengurang
Ada satu unsur pengurang yang belum menjadi fokus utama dalam materi lama yang Anda upload, tetapi penting dalam ketentuan PPh Pasal 21 saat ini.
PMK 168 Tahun 2023 memperkenankan pengurangan berupa:
zakat atau sumbangan keagamaan yang sifatnya wajib bagi pemeluk agama yang diakui di Indonesia, sepanjang dibayarkan melalui pemberi kerja kepada badan atau lembaga yang memenuhi ketentuan.
Komponen ini diperhitungkan dalam mendapatkan penghasilan neto pegawai pada Masa Pajak Terakhir.
Jadi struktur pengurang PPh Pasal 21 pegawai tetap pada penghitungan tahunan tidak hanya:
biaya jabatan + iuran tertentu
tetapi juga dapat mencakup:
zakat/sumbangan keagamaan wajib yang memenuhi persyaratan.
10. Tunjangan PPh Pasal 21 adalah Penambah Penghasilan Bruto
Sekarang kita masuk ke komponen yang sering membingungkan: tunjangan PPh Pasal 21.
Misalnya perusahaan menerapkan metode gross-up.
Perusahaan memberikan tunjangan pajak kepada pegawai dengan tujuan membantu membayar PPh Pasal 21.
Walaupun tujuannya untuk membayar pajak, tunjangan tersebut pada dasarnya tetap merupakan tambahan penghasilan bagi pegawai.
Materi yang Anda upload juga secara tegas mengelompokkan Tunjangan PPh sebagai penambah penghasilan bruto karyawan.
Contohnya:
Gaji Rp10.000.000
Tunjangan PPh Rp300.000
Maka tunjangan pajak tersebut tidak dikeluarkan dari perhitungan bruto.
Justru menjadi bagian dari penghasilan bruto.
Inilah prinsip dasar mekanisme gross-up PPh Pasal 21.
11. Bedakan Tunjangan PPh dengan PPh 21 yang Ditanggung Pemberi Kerja
Dua istilah ini sering dianggap sama, padahal konsepnya berbeda.
Tunjangan PPh
Perusahaan memberikan tambahan penghasilan kepada pegawai untuk membantu pembayaran PPh Pasal 21.
Karena merupakan tambahan penghasilan:
menambah penghasilan bruto.
PPh Pasal 21 ditanggung pemberi kerja
Pada pendekatan klasik, perusahaan membayar pajak pegawai tanpa memberikan tunjangan pajak sebagai komponen penghasilan tersendiri.
Materi yang Anda upload membedakan perlakuan tersebut dan menyebut bahwa menurut ketentuan lama, PPh 21 yang ditanggung pemberi kerja bukan penambah penghasilan bruto pegawai.
Namun bagian ini perlu dibaca dengan hati-hati ketika digunakan saat ini karena materi tersebut masih merujuk pada PER-31/PJ/2012 dan rezim lama.
Untuk desain payroll masa kini, perusahaan sebaiknya menentukan dengan jelas apakah menggunakan skema:
gross,
net, atau
gross-up,
dan kemudian memastikan perlakuannya konsisten dengan ketentuan PPh yang berlaku.
12. Natura dan Kenikmatan
Perlakuan natura telah berubah secara signifikan.
Berdasarkan ketentuan sekarang, natura dan/atau kenikmatan yang diterima sehubungan dengan pekerjaan atau jasa pada prinsipnya merupakan objek Pajak Penghasilan, kecuali termasuk natura atau kenikmatan yang secara khusus dikecualikan. Ketentuan teknisnya diatur dalam PMK 66 Tahun 2023.
DJP juga memasukkan natura dan kenikmatan yang tidak termasuk pengecualian sebagai salah satu komponen penghasilan bruto pegawai tetap.
13. Natura Apa yang Tidak Menambah Penghasilan Bruto?
Tidak semua fasilitas dari perusahaan otomatis menjadi objek.
PMK 66 Tahun 2023 memberikan beberapa pengecualian.
Contohnya antara lain:
- makanan dan minuman bagi seluruh pegawai;
- natura atau kenikmatan yang disediakan di daerah tertentu;
- natura yang wajib disediakan untuk pelaksanaan pekerjaan;
- natura yang bersumber atau dibiayai APBN/APBD/APBDes;
- serta natura atau kenikmatan dengan jenis dan batasan tertentu.
Contoh sederhana
Perusahaan menyediakan makan siang bersama untuk seluruh karyawan di kantor.
Sepanjang memenuhi persyaratan pengecualian, fasilitas tersebut tidak serta-merta ditambahkan sebagai objek PPh 21 masing-masing pegawai.
Sebaliknya, apabila perusahaan memberikan fasilitas tertentu kepada pegawai dan fasilitas tersebut tidak masuk dalam kategori pengecualian, nilainya dapat menjadi bagian dari penghasilan yang diperhitungkan untuk PPh Pasal 21.
14. Ringkasan Unsur Penambah PPh Pasal 21
Secara praktis, beberapa komponen yang perlu diperhatikan sebagai unsur penambah penghasilan bruto pegawai antara lain:
| Komponen | Perlakuan umum |
|---|---|
| Gaji | Menambah penghasilan bruto |
| Tunjangan | Menambah penghasilan bruto |
| Uang lembur | Menambah penghasilan bruto |
| THR | Menambah penghasilan bruto |
| Bonus | Menambah penghasilan bruto |
| Tantiem | Menambah penghasilan bruto |
| Jasa produksi | Menambah penghasilan bruto |
| JKK dibayar pemberi kerja | Diperhitungkan dalam bruto sesuai ketentuan |
| JKM dibayar pemberi kerja | Diperhitungkan dalam bruto sesuai ketentuan |
| Premi asuransi tertentu dibayar pemberi kerja | Diperhitungkan sesuai ketentuan |
| Tunjangan PPh | Menambah penghasilan bruto |
| Natura/kenikmatan yang merupakan objek PPh | Menambah penghasilan bruto |
Daftar ini perlu selalu dibaca bersama aturan khusus tiap jenis komponen.
15. Ringkasan Unsur Pengurang PPh Pasal 21
Untuk pegawai tetap, khususnya pada penghitungan Masa Pajak Terakhir, penghasilan neto dapat diperoleh setelah memperhitungkan beberapa pengurang utama.
| Pengurang | Perlakuan |
|---|---|
| Biaya jabatan | 5% dari bruto, maksimal Rp500.000/bulan atau Rp6 juta/tahun |
| Iuran program pensiun tertentu | Dapat menjadi pengurang jika memenuhi ketentuan |
| Iuran JHT/tunjangan hari tua tertentu | Dapat menjadi pengurang jika memenuhi ketentuan |
| Zakat atau sumbangan keagamaan wajib | Dapat menjadi pengurang apabila memenuhi ketentuan |
PMK 168 Tahun 2023 menempatkan pengurangan tersebut dalam penghitungan penghasilan neto tahunan pegawai tetap.
16. Contoh Penghitungan Sederhana
Misalkan seorang pegawai memiliki komponen tahunan berikut:
Gaji dan tunjangan: Rp180.000.000
THR dan bonus: Rp20.000.000
Komponen lain yang menjadi penghasilan bruto: Rp2.000.000
Total penghasilan bruto:
Rp202.000.000
Kemudian terdapat pengurang:
Biaya jabatan: maksimal Rp6.000.000
Iuran pensiun/JHT yang memenuhi ketentuan: Rp4.800.000
Maka penghasilan neto sebelum memperhitungkan pengurangan lain:
Rp202.000.000
− Rp6.000.000
− Rp4.800.000
= Rp191.200.000
Selanjutnya barulah diperhitungkan PTKP untuk mendapatkan Penghasilan Kena Pajak pada rekonsiliasi Masa Pajak Terakhir.
Contoh ini menunjukkan bahwa tidak semua pengeluaran perusahaan maupun potongan payroll memiliki fungsi yang sama.
Ada yang:
menambah bruto,
mengurangi bruto, atau
tidak mempunyai pengaruh terhadap keduanya.
17. Jangan Menggunakan Rumus PPh 21 Lama untuk Januari–November
Hal penting lainnya adalah perubahan mekanisme penghitungan setelah berlakunya PP 58 Tahun 2023 dan PMK 168 Tahun 2023.
Untuk pegawai tetap, pemotongan PPh Pasal 21 pada Masa Pajak selain Masa Pajak Terakhir menggunakan Tarif Efektif Bulanan yang diterapkan atas penghasilan bruto.
Sedangkan pada Masa Pajak Terakhir dilakukan penghitungan kembali pajak tahunan menggunakan tarif Pasal 17.
Artinya, biaya jabatan dan berbagai pengurang tahunan tidak digunakan dengan cara lama untuk menentukan TER setiap bulan.
Ini sering menjadi sumber kesalahan ketika perusahaan masih menggunakan spreadsheet payroll yang dibuat berdasarkan metode sebelum 2024.
18. Kesalahan yang Sering Terjadi dalam Payroll
Beberapa kesalahan yang patut diperhatikan antara lain:
Pertama, menganggap semua BPJS sebagai pengurang.
Padahal setiap jenis iuran harus dianalisis berdasarkan sifat dan pihak yang membayarnya.
Kedua, tidak memasukkan JKK dan JKM yang dibayar pemberi kerja ke komponen bruto.
Padahal komponen tersebut dapat menjadi bagian dari penghasilan bruto PPh 21.
Ketiga, menganggap tunjangan pajak bukan penghasilan.
Padahal tunjangan PPh merupakan tambahan penghasilan pegawai.
Keempat, masih menggunakan ketentuan lama mengenai natura.
Ini menjadi risiko besar karena sejak perubahan UU PPh dan PMK 66 Tahun 2023, natura pada prinsipnya dapat menjadi objek PPh kecuali termasuk pengecualian.
Kelima, menggunakan biaya jabatan sebagai pengurang TER bulanan Januari–November seolah-olah masih menggunakan metode lama.
Padahal mekanisme PPh 21 sekarang sudah menggunakan TER untuk Masa Pajak selain Masa Pajak Terakhir.
19. Mengapa Kesalahan Komponen PPh 21 Bisa Menimbulkan Risiko Pajak?
Misalnya perusahaan mempunyai 500 karyawan dan salah memperlakukan JKK atau suatu tunjangan sebesar Rp100.000 per karyawan per bulan.
Kesalahannya terlihat kecil.
Namun dalam satu tahun:
Rp100.000 × 500 pegawai × 12 bulan
= Rp600.000.000 komponen penghasilan.
Jika klasifikasi tersebut salah, basis PPh 21 perusahaan dapat berbeda secara material.
Perbedaan inilah yang kemudian dapat ditemukan melalui:
- data bukti potong;
- SPT Masa PPh 21;
- pembukuan;
- akun beban gaji;
- akun BPJS;
- laporan biaya pegawai;
- dan data pihak ketiga.
Karena itu, perusahaan sebaiknya melakukan ekualisasi beban pegawai dengan objek PPh Pasal 21 secara berkala, bukan menunggu akhir tahun.
Kesimpulan
Unsur penambah dan pengurang dalam PPh Pasal 21 pada dasarnya harus dianalisis berdasarkan sifat penghasilan, siapa yang membayar, siapa yang menerima, dan ketentuan khusus atas masing-masing komponen.
Komponen seperti gaji, tunjangan, bonus, THR, JKK/JKM tertentu yang dibayar pemberi kerja, tunjangan PPh, premi tertentu, serta natura yang merupakan objek pajak pada prinsipnya dapat membentuk penghasilan bruto.
Sementara itu, pada penghitungan penghasilan neto pegawai tetap, terdapat pengurang seperti biaya jabatan, iuran terkait program pensiun dan hari tua yang memenuhi ketentuan, serta zakat atau sumbangan keagamaan wajib yang memenuhi persyaratan.
Hal terpenting adalah jangan menggunakan tabel lama secara mekanis.
Materi yang Anda upload sangat berguna untuk memahami logika klasifikasi setiap komponen, khususnya JKK, JKM, JHT, premi asuransi, biaya jabatan, dan tunjangan PPh. Namun aturan pelaksanaan yang dirujuk materi tersebut sebagian sudah digantikan. PMK 168 Tahun 2023 secara resmi mencabut PMK 252/2008, sehingga penerapan transaksi saat ini harus mengikuti ketentuan terbaru.
Khusus natura dan kenikmatan, perubahan regulasinya bahkan lebih fundamental: prinsip lama bahwa natura pada umumnya bukan objek tidak lagi dapat dijadikan pegangan. Saat ini natura/kenikmatan pada prinsipnya merupakan objek PPh, kecuali termasuk kelompok yang dikecualikan berdasarkan ketentuan.
FAQ Penambah dan Pengurang Penghasilan Bruto
Apabila iuran JKK dan JKM dibayarkan pemberi kerja untuk pegawai, komponen tersebut diperhitungkan dalam penghasilan bruto sesuai ketentuan PPh Pasal 21. Materi resmi DJP terbaru juga menempatkan JKK dan JKM yang dibayar pemberi kerja dalam kelompok komponen penghasilan bruto.
Iuran terkait program hari tua yang dibayar pegawai dan memenuhi persyaratan PMK 168 Tahun 2023 dapat menjadi pengurang dalam penghitungan penghasilan neto.
Biaya jabatan sebesar 5% dari penghasilan bruto dengan batas maksimal Rp500.000 per bulan atau Rp6.000.000 setahun.
Ya. THR merupakan penghasilan tidak teratur dan diperhitungkan sebagai bagian dari penghasilan bruto pegawai.
Ya. Tunjangan pajak merupakan tambahan penghasilan bagi pegawai sehingga menjadi bagian dari penghasilan bruto.
Tidak selalu. Prinsip saat ini adalah natura/kenikmatan sehubungan dengan pekerjaan atau jasa merupakan objek PPh, tetapi terdapat pengecualian tertentu seperti makanan/minuman bagi seluruh pegawai, natura tertentu yang wajib disediakan dalam pekerjaan, natura di daerah tertentu, dan beberapa kategori lainnya.
Untuk Masa Pajak selain Masa Pajak Terakhir, pemotongan pegawai tetap menggunakan TER atas penghasilan bruto. Pada Masa Pajak Terakhir dilakukan rekonsiliasi tahunan yang memperhitungkan biaya jabatan dan pengurang yang diperbolehkan.